Connect with us

ECONOMIA

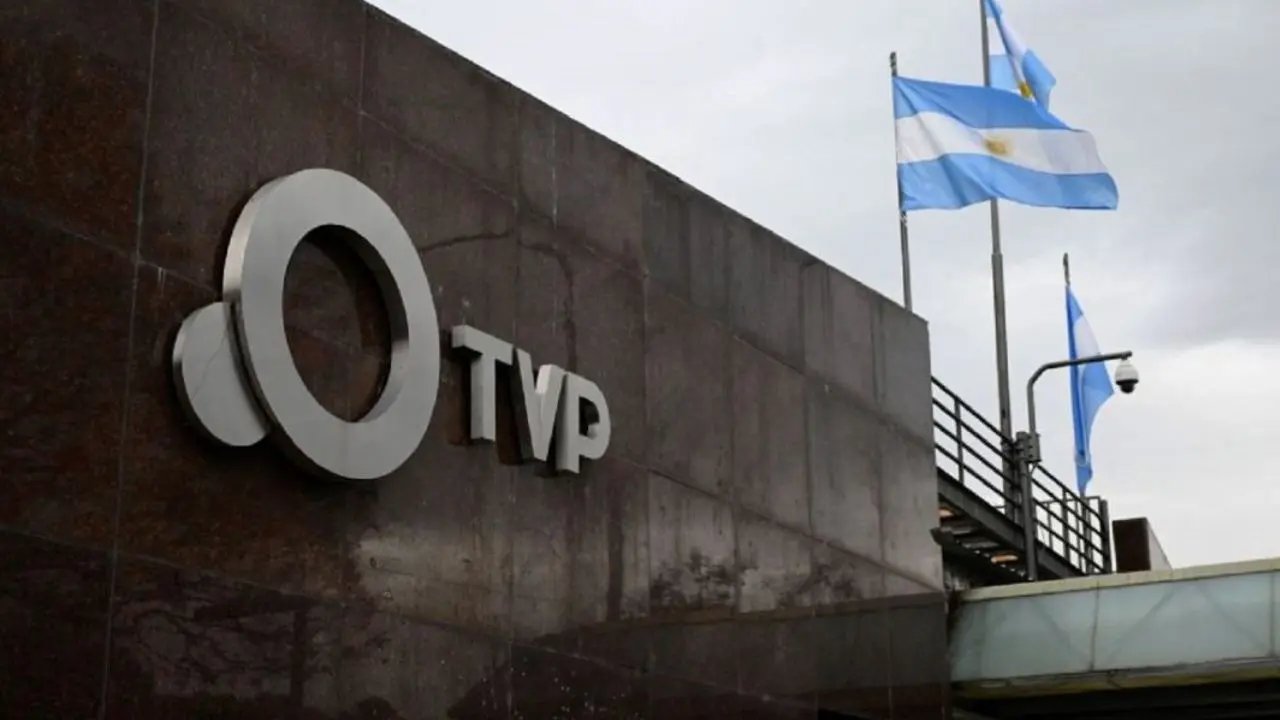
Plan de lucha de trabajadores de la TV Pública: peligra la transmisión del Mundial de Fútbol

Published

on


La gestión de la TV Pública en tiempos libertarios tiene distintas etapas. La idea inicial era realizar una reestructuración, comenzando con la venta del edificio ubicado en la avenida Presidente Figueroa Alcorta 2977, donde funciona «Canal 7», un predio apetecido por las constructoras más importantes del país, en uno de los barrios más caros de la ciudad de Buenos Aires.

Sin embargo, el plan se fue diluyendo y la emisora entró en un espiral de bajo rating y contratos con productoras independientes que fueron objetados desde distintos espacios. El escándalo más importante se registró a través del periodista Marcelo Grandio, amigo del jefe de Gabinete Manuel Adorni, cuya productora Imhouse tenía seis contratos de coproducción con RTA (cinco vinculados a TV Pública y uno a Radio Nacional).

Advertisement

Frente a estos datos y otros movimientos de los funcionarios, el personal de la TV Pública viene denunciando un proceso de «cuasi privatización» de la pantalla, acompañado por «un fuerte deterioro edilicio, precarización laboral y tecnológica, además de un congelamiento salarial que ya lleva casi dos años sin actualización«.

¿Se verá la Copa del Mundo? Medidas del gobierno

Este jueves, los gremios que nuclean a los trabajadores y trabajadoras del sector convocaron a una conferencia de prensa para las 13.30 en la puerta del canal, que será acompañada por un cese de actividades por dos horas (de 13 a 15), protesta que se viene repitiendo desde hace más de una semana, al tiempo que se aprobó un plan de lucha que comenzará el lunes próximo, con paros de 3 horas por día.

Las medidas de fuerza afectarán la transmisión del Mundial de Fútbol, una apuesta del gobierno no solo por la masificación del evento y su llegada a todo el país a través de Canal 7, sino porque entienden que descomprime la mirada tanto en lo político y, en menor medida, en lo económico.

Advertisement

Lo que parecía un bálsamo para la Casa Rosada puede tener un efecto boomerang, aunque el ministerio de Capital Humano tiene bajo la manga la reciente Ley de Modernización Laboral para aplicarla ante cualquier profundización del conflicto que atente contra la transmisión de los partidos, principalmente de la Selección Argentina, entendiendo que se trata de un «servicio esencial», amén de poder dictar la conciliación obligatoria.

Denuncian traspaso a los privados y congelamiento salarial

Las organizaciones gremiales que agrupan al personal de la TV Pública son el Sindicato de la Televisión (SATSAID), el Sindicato de Prensa de Buenos Aires (SiPreBA), el Sindicato Argentino de Locutores y Comunicadores (SALCo), y la Asociación de Personal Jerárquico de la TV Pública (APJ). Se estima que participarán de la conferencia el secretario de Prensa y Difusión del SATSAID, Dario Aguilar; el secretario General de SiPreBA, Agustín Lecchi; y los representantes gremiales de SALCo, Fernando Costa; y de APJ, Gustavo Carnevale, junto a las Comisiones Internas, los trabajadores y las trabajadoras de la señal estatal y empleados de la ex Télam y de Contenidos Públicos.

Los dirigentes detallarán el «crítico escenario» que atraviesan los medios públicos, al tiempo que rechazaron la decisión de la intervención de RTA de ceder a productoras privadas gran parte de las transmisiones de la Copa del Mundo. En ese punto, señalaron: «Por primera vez en la historia las transmisiones de los partidos estarán en manos privadas, mientras que la TV Pública solo retransmitirá los encuentros de la Selección Argentina, una semifinal y la final del torneo».

Advertisement

Asimismo, subrayaron que detrás de esta decisión «existe un esquema que favorece negocios privados vinculados a la pauta publicitaria y los contenidos especiales generados alrededor del Mundial, mientras el canal estatal pierde protagonismo y capacidad de producción propia».

En cuanto a la situación laboral, los sindicatos aseguraron: «Estamos sufriendo un congelamiento salarial desde hace casi dos años, en un contexto de fuerte pérdida del poder adquisitivo y precarización» y destacaron que «el Mundial lo garantizamos los trabajadores con compromiso y profesionalismo desde hace 52 años».

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tv pública,canal 7,paros,reclamo salarial,gobierno

Advertisement

ECONOMIA

Bolsa brasileña ya se hundió 18% y analistas ven oportunidades para invertir

Published

on


Los índices de acciones brasileños acumulan fuertes bajas desde el triunfo de Lula. Expertos avisan qué acciones quedaron baratas tras las caídas


Advertisement

Puntos importantes

Checkbox Checked
Lula ganó y el mercado brasileño cae bruscamente. Inversores reclaman señales claras sobre el plan fiscal y un ministro de Hacienda pro-mercado para el mandato 2027.
Checkbox Checked
La caída se debe a una reversión de expectativas, ya que el mercado esperaba ajuste fiscal de Bolsonaro. Ahora, busca un plan de gasto público y recortes de tasas de interés.
Checkbox Checked
Esta incertidumbre afecta la economía regional, con efectos de contagio en Argentina y preocupación por los instrumentos brasileños en carteras locales.

Qué esperan los inversores de Lula para volver a comprar

  • Un ministerio de Hacienda conducido por alguien de perfil más conservador y pro-mercado
  • Un plan fiscal para la gestión 2027-2031 que contenga un ajuste en el gasto público
  • Expectativas de recortes de las tasas de interés, que son muy altas (tasa Selic 13,75% vs. inflación 4,6% anual)

Qué Cedears brasileños miran los analistas tras los desplomes


bonos,brasil,acciones,inversion,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

ECONOMIA

Polémica por el oro del BCRA: la entidad respondió a las críticas de la AGN y defendió lo que considera una ganancia “inédita”

Published

on


El informe trimestral de política monetaria difundido este jueves incluyó la respuesta del Banco Central (BCRA) a la controversia por sus operaciones con oro. En medio de las críticas de la Auditoría General de la Nación (AGN) por pérdidas de USD 1.023 millones en derivados durante 2025, la entidad sostuvo que las coberturas fueron una herramienta de gestión de riesgo, permitieron retener cerca del 70% de la suba del metal y contribuyeron a los mejores resultados económicos de las últimas dos décadas.

La discusión se había concentrado en los contratos financieros atados a la cotización del oro que el BCRA concertó en 2024 y 2025. La AGN distinguió la pérdida de esas operaciones de la revaluación del activo físico y cuestionó que la autoridad monetaria hubiera calculado mal la trayectoria del precio internacional. El Central, en cambio, planteó que ambos componentes integran una única estrategia y que separarlos lleva a una lectura incompleta.

Advertisement

El apartado incluido en el IPOM no es casual en este contexto: las dudas sobre los movimientos con el oro son de alto voltaje político y la entidad conducida por Santiago Bausili trata de defenderse con toda la potencia posible. En el informe, así, el BCRA aclara que el oro es un activo con características específicas: una tenencia mayormente física, “relativamente ilíquida, sin renta propia y sujeta a volatilidad de precio”. Por eso, sostiene, una cobertura no debe ser evaluada sólo a partir del desenlace que tuvo el mercado.

“Una estrategia de administración de riesgos se adopta en un contexto de incertidumbre y, por lo tanto, debe evaluarse sobre la base de la información de mercado disponible ex ante”, afirma el documento. La entidad contrapone ese criterio al análisis posterior de los resultados y advierte que el conocimiento “ex post” de la trayectoria de los precios “no constituye un criterio adecuado para evaluar la solidez financiera de una operación puntual dentro de la estrategia de cobertura”.

El BCRA reivindicó una política de cobertura que remonta a 2006

El Central afirma que las operaciones recientes no constituyeron una decisión aislada de la actual gestión. “El oro ocupa un lugar relevante dentro de las reservas internacionales del BCRA” y la institución utiliza derivados desde 2006 para cubrir riesgos y administrar el rendimiento de esos activos, según el IPOM.

Advertisement

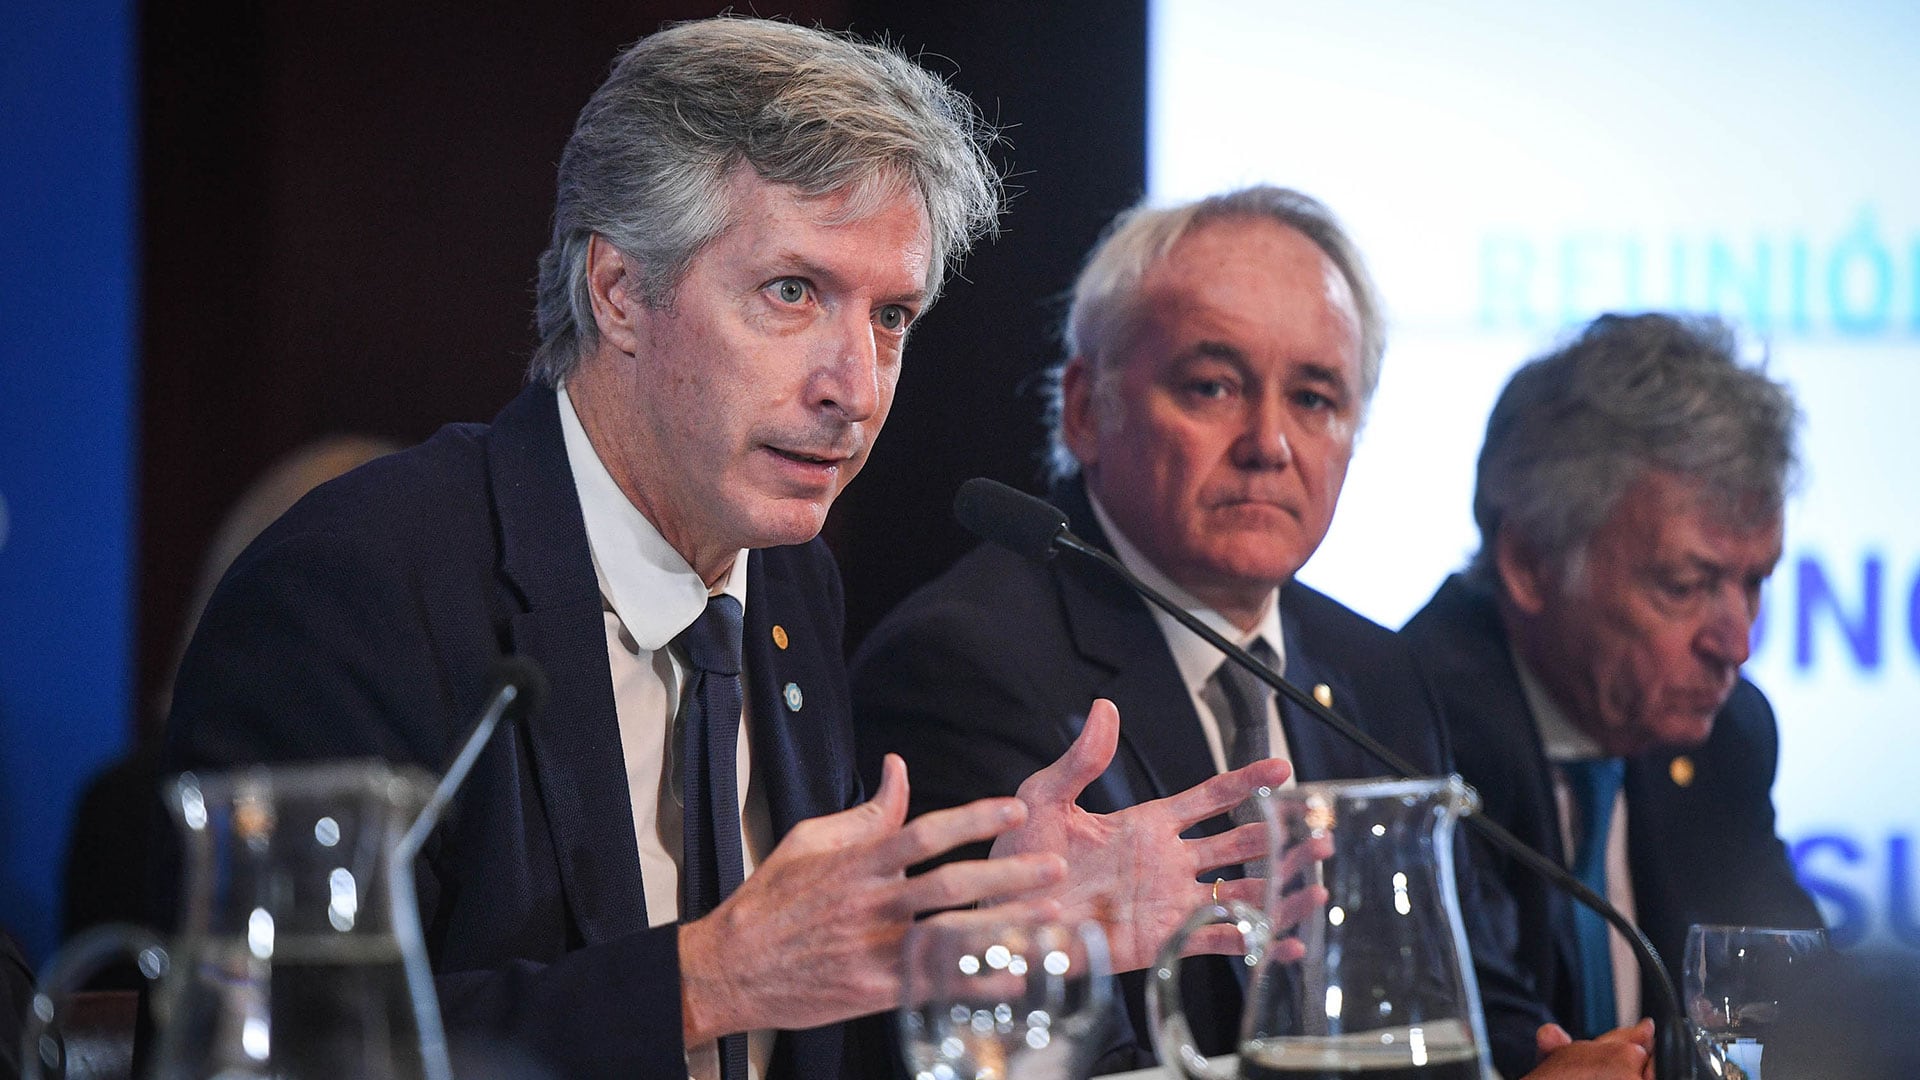
Reunion de la Plenaria de Economía Nacional e Inversión y de Presupuesto y Hacienda donde asistió el Lic. Santiago Bausili, Presidente del Banco Central  de la República Argentina. en el salón Azul del Senado de la Nacion; el 9 de septiembre de 2026; en Buenos Aires, Argentina. Fotos: Charly Diaz Azcue / Comunicación Senado

El texto señala que el organismo mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011, y que empleó este tipo de estrategias en 13 de los últimos 20 años. También remarca “la continuidad de las políticas institucionales”: las coberturas vigentes desde el 12 de diciembre de 2023, indica, dieron continuidad a las previstas en el Manual de Inversiones y “auditadas sin observaciones por la AGN durante los últimos 20 años”.

La herramienta utilizada en 2024 y 2025 fue el denominado zero-cost collar. En la explicación del BCRA, el esquema combina la compra de opciones de venta, o puts, con la venta simultánea de opciones de compra, o calls. De ese modo, se fija un piso para el valor de las reservas si el precio baja, sin pagar una prima neta al inicio: el costo de los puts se compensa con el ingreso por los calls.

El informe puntualiza que esas operaciones se liquidan en divisas y que “no modifican las tenencias físicas de oro ni generan movimientos, compromisos o gravámenes en esa posición”. El límite de esa protección es que, si el precio supera el techo previsto en los contratos, el BCRA resigna parte de la ganancia adicional del activo.

Advertisement

El deterioro de las reservas netas y el mayor peso del oro explican la reanudación

El IPOM atribuye la decisión de retomar las coberturas a partir de octubre de 2024 a dos factores: la fragilidad de las reservas internacionales netas y el aumento del peso del oro dentro de ellas. A fines de 2023, las reservas netas eran negativas en USD 11.200 millones y el 93% de las reservas en divisas estaba comprometido en operaciones de pase y swap con vencimiento dentro de los siguientes 12 meses, de acuerdo con el documento.

“La fragilidad del balance del BCRA era extrema”, sostiene el texto. En ese escenario, la autoridad monetaria afirma que rebalanceó parte de sus reservas hacia oro para mejorar la disponibilidad y la liquidez de los activos y que, una vez recompuesta esa posición, decidió proteger su valor de mercado. En octubre de 2024, las tenencias de oro alcanzaban USD 5.200 millones, equivalentes a 19,3% de las reservas totales.

El Central explica que la cobertura se activó después de una suba cercana a 40% del precio del metal en los 12 meses previos. “Cuanto mayor es la participación del oro en las reservas internacionales, más relevante resulta proteger su valor frente a eventuales caídas de precio”, fundamenta el informe.

Advertisement

El Banco Central dijo que la suba de 2025 excedió los escenarios considerados

La defensa técnica del organismo se apoya también en las condiciones financieras que enfrentó la estrategia. Según el IPOM, los precios de ejercicio de las opciones contratadas en 2024 y 2025 se ubicaban en niveles que sólo se alcanzarían frente a variaciones superiores a 1,8 desvíos estándar anualizados, con una probabilidad implícita de apenas 3,6%.

Los puts, sostiene el BCRA, protegían a la institución ante las previsiones más pesimistas que había entonces para el precio del oro, mientras que los calls tenían precios de ejercicio “muy por encima de las proyecciones más optimistas”. El documento describe ese diseño como conservador: contemplaba caídas significativas y, a la vez, dejaba margen para una apreciación del metal.

El desenlace fue distinto. “Durante 2025, el oro registró un aumento excepcional de 66%, equivalente, según la estimación utilizada, a un evento de probabilidad estadística extremadamente baja, de apenas 0,01%”, afirma el informe. Esa suba provocó el ejercicio de las opciones de compra vendidas, cuyas primas habían financiado las opciones de venta.

Advertisement

El BCRA reconoce que esa activación tuvo un costo, pero sostiene que la estrategia permitió “capturar aproximadamente el 70% del aumento total del precio del metal” y generó una ganancia inédita sobre la posición de oro. El IPOM agrega que, junto con el resultado neto de las demás operaciones, ese desempeño contribuyó a que la entidad registrara en 2024 y 2025 “los mayores resultados económicos, tanto totales como realizables, de los últimos 20 años”.

El BCRA defendió el uso de derivados como una práctica de gestión de reservas

En su conclusión, el organismo sostiene que el uso de derivados “es compatible con las mejores prácticas de gestión de reservas” cuando se destina a cobertura, control de riesgos o una ejecución eficiente de la estrategia de inversión. Afirma además que, desde 2006, el uso de zero-cost collars sobre el oro “ha mostrado la mayor eficiencia en términos de rendimiento ajustado por riesgo”.

La discusión con la AGN, de todos modos, permanece abierta. Mientras la auditoría puso el foco en el resultado negativo de los contratos de derivados, el BCRA insiste en que debe evaluarse el desempeño conjunto de la cobertura y del activo subyacente. El informe de política monetaria distribuye ahora los fundamentos, los escenarios de riesgo y los antecedentes con los que la entidad busca sostener esa posición.

Advertisement

Corporate Events,South America / Central America,Government / Politics

Continue Reading

ECONOMIA

Plazo fijo en dólares: qué banco paga más y cuánto rinde u$s1.500 según el plazo

Published

on


Bancor ofrece una de las tasas más altas para depósitos a 30 días, mientras que Banco Nación mejora el rendimiento en colocaciones más largas


Advertisement

Cuánto se gana con u$s1.500 a 30 días según el banco

  • Bancor, TNA del 1,80%: ganancia aproximada de u$s2,22; total al vencimiento de u$s1.502,22
  • Banco Macro, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Nación, TNA del 1,25% por canal electrónico: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Provincia, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Piano, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Hipotecario, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54

Cómo cambia el rendimiento si se extiende el plazo

  • A 30 días, TNA del 1,25%: intereses aproximados de u$s1,54; total de u$s1.501,54
  • A 60 días, TNA del 1,50%: intereses aproximados de u$s3,70; total de u$s1.503,70
  • A 90 días, TNA del 1,90%: intereses aproximados de u$s7,03; total de u$s1.507,03
  • A 180 días, TNA del 2,75%: intereses aproximados de u$s20,34; total de u$s1.520,34
  • A 365 días, TNA del 4,50%: intereses aproximados de u$s67,50; total de u$s1.567,50

Qué conviene revisar antes de constituir un plazo fijo en dólares


plazo fijo,inversión,dólares,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias