ECONOMIA
Plazos fijos: cuánto hay que invertir para ganar $200.000 tras la baja de tasas


Las tasas de interés que los bancos informaron al Banco Central (BCRA) durante la jornada de ayer reflejan la reducción en el rendimiento del plazo fijo tradicional en pesos que viene registrándose en las últimas semanas. El recorte no fue uniforme: algunas entidades ajustaron sus tasas nominales anuales (TNA) en mayor medida que otras, lo que amplía la dispersión dentro del sistema y vuelve más relevante la comparación antes de decidir dónde colocar el dinero.
Para quien tiene como objetivo obtener una ganancia mensual de $200.000 a través de un plazo fijo a 30 días, el capital necesario varía de manera significativa según la entidad elegida. En el extremo más conveniente del mercado, la inversión requerida se ubica por debajo de los $10,2 millones. En el otro extremo, supera los $16,2 millones. La brecha entre ambos puntos es de 9 puntos porcentuales en términos de tasa y de más de $6 millones en el capital que hay que inmovilizar para alcanzar el mismo resultado.
Entre las entidades de mayor volumen de depósitos y presencia nacional, las tasas muestran diferencias que se traducen directamente en el esfuerzo de ahorro necesario para llegar a la meta.
El Banco de la Provincia de Buenos Aires ofrece la tasa más alta dentro de este grupo, con un 19,50% anual. Para obtener $200.000 de intereses en 30 días con esa entidad, el monto a depositar es de $12.478.631. En un nivel cercano aparece BBVA Argentina, con una TNA del 18,75% anual, que requiere una inversión de $12.977.776.
El Banco Nación, la entidad pública de mayor tamaño del país, opera con una tasa del 19,00% anual. Para alcanzar los $200.000 mensuales de ganancia en esa institución se necesitan $12.807.016. Banco Macro, con 18,00% anual, eleva ese monto a $13.518.517, un capital similar al que exige Credicoop, que trabaja con una TNA del 17,50%. Banco Galicia, con 18,25% anual, requiere $13.333.332.

Banco Ciudad se ubica en 17,00% anual, con un monto necesario de $14.313.724. En el extremo inferior del grupo de bancos principales figura Santander Argentina, con una TNA del 15,00% anual. Con esa tasa, el capital necesario para generar $200.000 de intereses en un mes asciende a $16.222.220, el más elevado de todo este segmento y el segundo más alto de todo el relevamiento.
El segmento de “otras entidades financieras” presenta tasas considerablemente más altas, lo que permite alcanzar el objetivo de $200.000 mensuales con un capital bastante menor.
En la cima del relevamiento se encuentran Banco Masventas, Banco VOII y Crédito Regional Compañía Financiera, las tres con una TNA del 24,00% anual. Para quienes opten por cualquiera de estas instituciones, el monto necesario es de $10.138.888, el más bajo de todo el relevamiento. En un escalón inmediatamente inferior se ubica Banco Meridian, con 23,50% anual, que requiere $10.354.609. Le sigue CMF, con 23,25% anual y Banco Bica, con 23,00% anual.
Banco del Sol y Reba, ambos con 22,00% anual, sitúan el monto necesario en $11.060.605. Banco Mariva y Banco Provincia de Tierra del Fuego, con 21,00% anual, requieren $11.587.300. Un escalón más abajo, Bancor —el banco de la provincia de Córdoba— informa una TNA de 20,75% anual, con un capital necesario de $11.726.906.
La amplitud de tasas tiene una consecuencia práctica y concreta para el ahorrista: dependiendo de la entidad que elija, puede necesitar entre $10,1 millones y $16,2 millones para alcanzar exactamente la misma ganancia mensual.
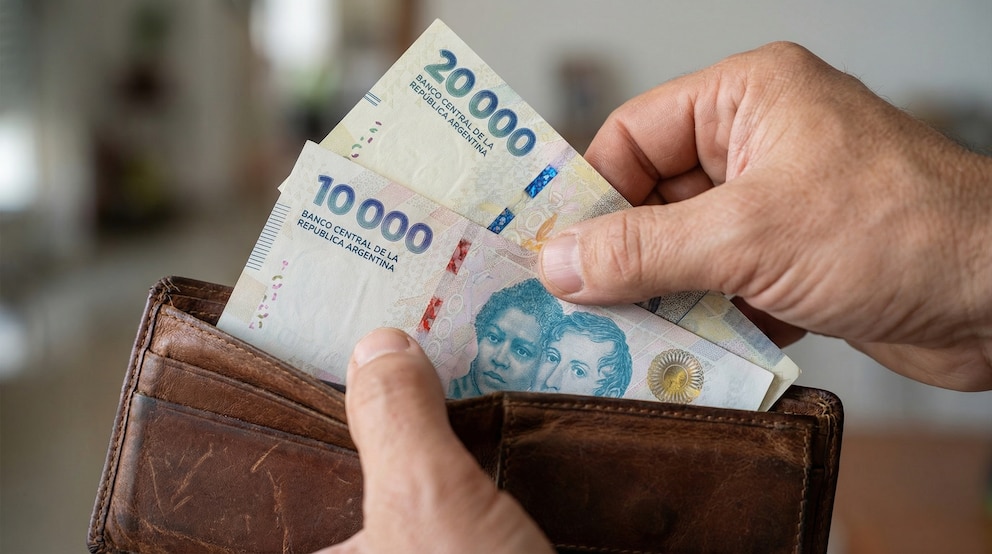
Ese diferencial, de más de $6 millones, no depende del monto depositado ni del plazo elegido —que en todos los casos es de 30 días— sino exclusivamente de la tasa que cada banco informa al BCRA. En términos de puntos porcentuales, la diferencia entre la entidad que más paga y la que menos paga dentro de todo el relevamiento es de 9 puntos: 24,00% anual contra 15,00% anual.
La consecuencia es que, a igual objetivo de renta, el capital que hay que inmovilizar puede ser hasta un 60% mayor en el banco menos conveniente respecto del más conveniente. Para el ahorrista que ya tiene definida una meta de ganancia mensual, comparar tasas antes de operar no es un detalle menor: es la variable que determina cuánto dinero queda fuera de circulación durante 30 días.
billete,pesos argentinos,economía,inflación,Argentina,Banco Central,dinero,billetera,billete 20000,billete 10000







Si bien la mora bancaria de las familias tuvo un leve descenso en agosto frente a julio, en las entidades no financieras volvió a subir
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
mora,credito,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial
Con un excepcional monto operado por USD 846,3 millones en el segmento de contado, el dólar mayorista volvió a ser negociado con leve baja de 2,50 pesos o 0,2%, a 1.522 pesos.
A falta de solo una rueda operativa en septiembre, el tipo de cambio oficial anota un incremento de 13,50 pesos o 0,9 por ciento. A la vez, en 2026 la divisa comercial sube 67 pesos o 4,6 por ciento.
Este mes la devaluación volvería a perder contra la inflación proyectada, un “ancla cambiaria” posible por una extensión del período de liquidaciones del agro y derivados, un importante remanente de liquidaciones de Obligaciones Negociables, lo que se refleja en volúmenes récord en el spot. A la vez, las presiones alcistas para el dólar se disipan por el muy bajo ritmo de compras a manos del BCRA y la renovación de vencimientos de deuda en pesos que mantiene escasa liquidez en en la plaza.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La autoridad monetaria fijó el techo de su régimen de bandas cambiarias en los 1.918,07 pesos. El dólar mayorista quedó a 396,07 pesos o 26% de ese límite de flotación, una brecha cercana a máximos en 17 meses (el 22 de septiembre fue de 26,1%).
“Con operadores identificando importantes ofertas en niveles de $1.530, el dólar mayorista vuelve a presentarse más estable mientras se monitorea dicha indicación, toda vez que se especula que podrían ser las autoridades buscando marcar el ritmo del deslizamiento”, comentó Gustavo Ber, economista del Estudio Ber.
“La expansión de los volúmenes no se viene traduciendo en las compras del BCRA, que sigue acotadas en torno a los $10 millones diarios. Frente a dicho panorama, los operadores no abandonan el posicionamiento en pesos a corto plazo – tal como se evidenció ayer en la licitación – dado que de prolongarse la búsqueda de cobertura podría finalmente llevar a mayores tasas”, continuó Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Este mes de septiembre se distinguió como uno de los de mayor volumen operado, con un aporte excepcional de liquidaciones del agro. No obstante, el economista Amílcar Collante, de Profit Consultores, estima que todavía quedan unos USD 19.000 millones pendientes de potencial liquidación del agro, que habilitarían mayores compras del BCRA sin excesivas presiones cambiarias. “Justamente en 2026 el segundo semestre tendrá más liquidación que el primero”, indicó.
“Con lo ingresado hasta ayer, el sector agroexportador totaliza ventas en septiembre por USD 2.946,2 millones, el segundo monto mensual más alto del año en curso, solo superado por el de junio pasado”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
Sobre el magro saldo de compras oficiales de divisas de septiembre, en torno a USD 250 millones, Ignacio Morales, Chief Investments Officer de Wise Capital, explicó que “la intervención oficial apenas representó el 2% del volumen operado diario. El ritmo de acumulación mensual muestra un freno marcado frente a mayo y junio. La desaceleración respondió a la caída del superávit comercial”.
“Además, la demanda de dólares para atesoramiento se mantuvo en niveles elevados cerca de USD 1.800 millones. El mercado prevé menor oferta financiera para las próximas semanas”, añadió Morales.
El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financiaras el dólar minorista promedió $1.543,93 para la venta y $1.492,37 para la compra. El dólar blue cedió cinco pesos o 0,3%, a 1.560 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Max Capital destacó que “el Tesoro obtuvo un rollover de 100% sobre los vencimientos en la licitación de ayer. En ausencia de otras operaciones, este resultado dejaría sin cambios la liquidez del sistema y los depósitos del Tesoro en el BCRA”.
“Todos los instrumentos se colocaron ligeramente por encima de las tasas del mercado secundario, mientras que la vida promedio ponderada de la licitación fue de 4,3 meses, teniendo en cuenta el canje de Dollar Linked. Esto era esperable dada la composición de la oferta”, acotó Max Capital.
ECONOMIA
Alerta por el Súper Niño: qué cubre el seguro del auto ante una inundación, granizo o caída de árboles
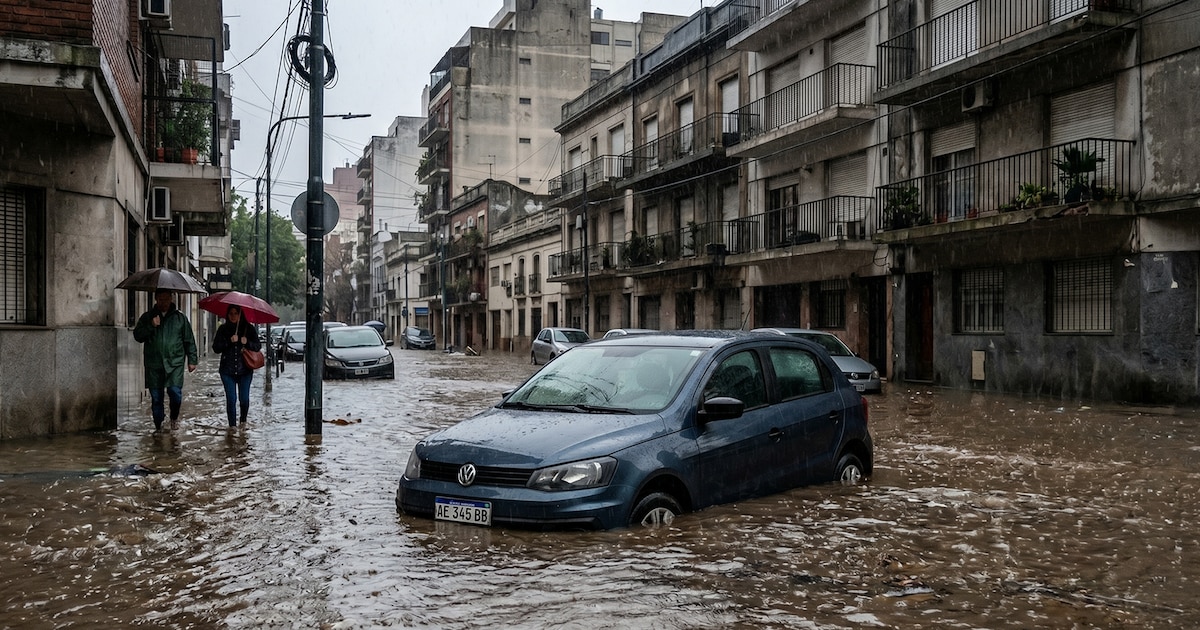


Cuándo hacer la denuncia

inundaciones,lluvias,calles anegadas,autos inundados,clima,ciudad,agua,vehículos,tormenta,clima extremo

Elecciones en Brasil: Lula busca el voto católico en medio de fake news y una fuerte controversia sobre la Virgen de Aparecida

Supreme Court climate showdown jolted by Alito’s last-minute decision

Milei participa de un homenaje a Cambiaso y lo distingue como “embajador Extraordinario y Plenipotenciario”

La reacción de Luck Ra y Tuli Acosta luego de que La Joaqui y Tiago PZK blanquearan su relación: “A quién le importa”

Milei encabezó un homenaje a Adolfo Cambiaso acompañado por el bloque de LLA en CABA: “Argentina no tiene parangón en el polo”

La mejor compañía para las empresas españolas en el entorno macOS

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

El viento de frente internacional no pone freno al apetito por riesgo argentino

Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence

 POLITICA2 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- CHIMENTOS3 días ago
Lali volvió a hacer historia y brilló en su tercer River: Tini vestida de novia, lágrimas y un guiño a Fito Páez
- ECONOMIA3 días ago
Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera