ECONOMIA
Polémica por el proyecto que busca desregular los planes de ahorro de autos 0 km: qué podría cambiar

El proyecto de Ley desregulador impulsado por el Gobierno, que será enviado en breve al Congreso, incluye la simplificación del funcionamiento del sistema de planes de ahorro previo para comprar automóviles. La iniciativa, que trascendió esta semana, prevé una reforma mucho más amplia que alcanza a todo tipo actividades comerciales, profesionales y que afecta a sectores productivos, comercio, transporte y servicios financieros.
Surgió del ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, e implicaría una de las mayores reestructuraciones regulatorias de los últimos años, que en el caso de los planes de ahorro implicará -si se aprueba- una notoria reducción de las facultades estatales para intervenir en precios y condiciones comerciales.
Los planes de ahorro para la compra de automóviles 0 km están actualmente regulados por la Inspección General de Justicia (IGJ), a través del Departamento Federal del Ahorro, organismo que establece el modo en que se establecen las sociedades de capitalización para fines determinados. Asegura la solvencia de las empresas que tienen esa finalidad en su conformación y funcionamiento y controla el cumplimiento de los compromisos asumidos con los ahorristas.
El proyecto de ley establece, en el capítulo 6°, que ese organismo deje de ejercer el control específico sobre un sistema de comercio en el cual se adquiere un bien que no se entrega inmediatamente sino a plazos mientras los suscriptores abonan mensualmente una cuota parte del bien, en este caso, un automóvil.

Así lo establecen los artículos 159 y 160 del texto. En el primero se detalla expresamente que se derogará el decreto 142.277 del 8 de febrero de 1943, que está referido a las condiciones que deben tener las empresas de capitalización y ahorro.
El segundo, en tanto, dice que “los contratos que tengan por objeto la capitalización, el ahorro para fines determinados o la constitución de capitales mediante desembolsos únicos o periódicos, destinados a la percepción de sumas de dinero o a la adjudicación de bienes o servicios, quedarán bajo las disposiciones del Código Civil y Comercial de la Nación, Ley Nro 24.240″.
Para muestra, nada mejor que un ejemplo. A comienzos de julio, y después de casi tres años de gestiones hasta conseguir la aprobación que exige la norma, Honda Argentina comunicó la creación de Honda Plan Argentina (HPA), una empresa específica para administrar un plan de ahorro para comprar motocicletas.
En el comunicado emitido por la marca, se detalló que la empresa se constituyó el 21 de enero de 2026, con un capital de USD 5.000.000, una participación accionaria de Honda South America del 60% y de Honda Motor de Argentina S.A. del 40%, cuyo presidente es Masaichi Kobayashi, y la actividad registrada y aprobada es la de prestación de servicios de gestión de capital.
Si se deroga la ley 142.277 que regula la actividad comercial para planes de ahorro, los consumidores no tendrán este tipo de garantías al suscribirse para la adquisición de un vehículo, sea un automóvil o una moto en este caso, y quedarán desprotegidos ante eventuales faltas al compromiso de suscripción.
“Es cierto que aún con esta legislación, hay varios incumplimientos por parte de las administradoras de planes de ahorro, pero esta legislación es la que obliga a la entrega de unidades en determinados plazos una vez que se adjudicó el vehículo y el ahorrista pagó sus costos, regula esos costos de adjudicación, regula el costo del seguro sobre vehículos con prenda, etc”, aseguraron desde una de las actuales administradoras de planes de ahorro del mercado.
“Sin control, cualquier empresa, hasta una SAS, podrá crear un plan de ahorro y si cuando llega el momento de entregar una unidad no lo hace, será tarde, porque el ahorrista ya pagó y Defensa del Consumidor llegará cuando el problema ya existe. La ley actualmente regula incluso la actividad de las administradoras respecto a cómo se utilizan los fondos recaudados mensualmente a través de las cuotas”, agregaron.
El proyecto de ley que incluye desregular la actividad comercial de los planes de ahorro llega en el momento en el cual varias marcas nuevas, casi todas chinas, están comenzando a ofrecer planes de ahorro para la venta de sus autos híbridos o eléctricos.
“Teniendo en cuenta que el 30% de los autos que se patentan actualmente en el mercado lo hacen a través de planes de ahorro, las nuevas marcas chinas están empezando a trabajar ese sistema también, pero de forma tercerizada, ya que no cuentan con administradoras propias ni con el respaldo de una terminal”, dijo el especialista en planes de ahorro Pablo Piñeiro a Infobae.
“Las más grandes como BYD o Baic no tendrian problemas para constituir grupos de 168 ahorristas (planes de 84 cuotas) porque ya tienen volumenes de ventas que se los permite. Pero a las marcas que venden pocas unidades se les va a complicar y si no juntan los ahorristas no podrán armar los grupos y tendrán que disolverlos. Comprar un auto a través de este sistema sin ningún tipo de control sería una pésima decisión, no lo recomendaría jamás”, finalizó Piñeiro.
adult,auto,automobile,beard,beautiful,blonde,business,buy,buyer,buying,car,caucasian,cheerful,client,customer,dealer,dealership,dress,driver,female,girl,happy,indoors,jacket,key,looking,male,man,new,people,person,purchase,rent,rental,retail,sale,salon,service,shirt,shop,showing,showroom,smiling,suit,transport,transportation,two,vehicle,woman,young








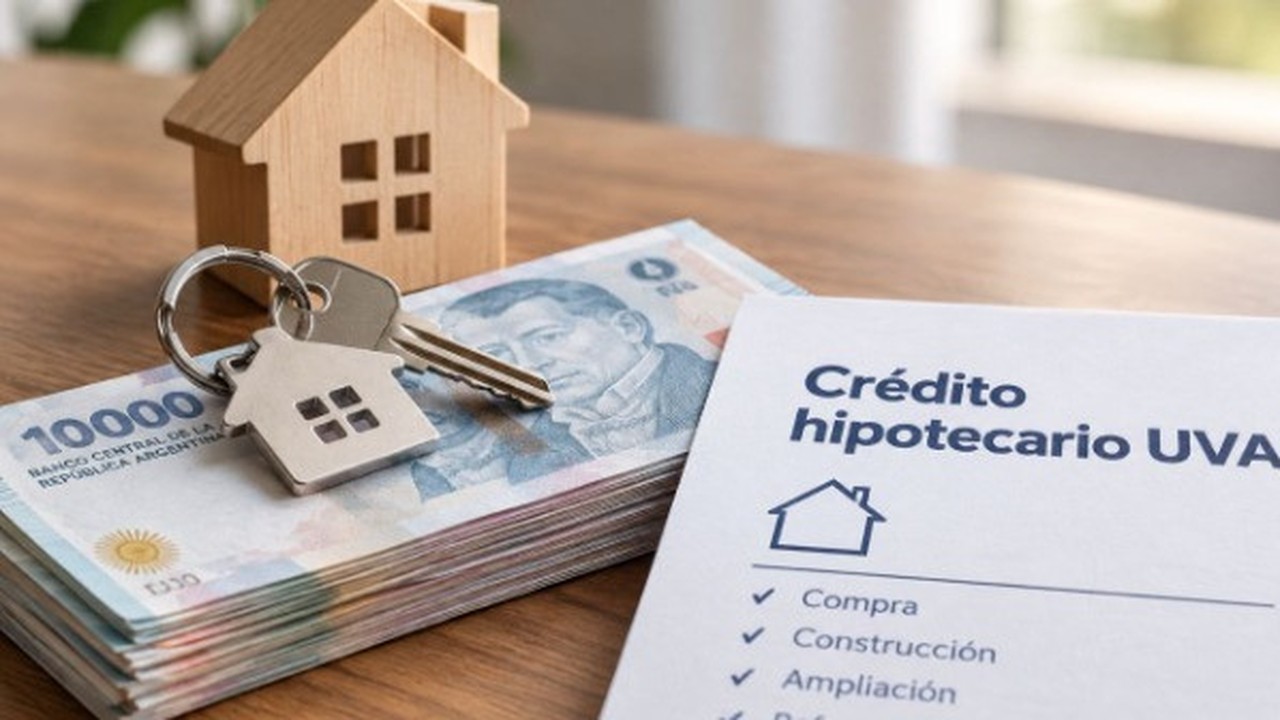
La dispersión de tasas de interés entre la banca pública y las entidades privadas genera diferencias sustanciales en el valor del compromiso mensual
Puntos importantes

Los créditos UVA son la vía clave para acceder a la vivienda. Las tasas varían según la entidad y la acreditación de haberes.
Ser cliente bancario reduce significativamente la cuota mensual. El ahorro llega al 45% respecto a no clientes.
Existen costos extra, requisitos de ingresos y cláusulas de ajuste por inflación. Evaluar cada oferta es vital.
santander,bbva,galicia,bapro,bna,hipotecario uva,Finanzas,Secretaría finanzas
ECONOMIA
Argentina firmó con EEUU un protocolo adicional para fortalecer el acuerdo bilateral sobre Comercio e Inversiones Recíprocas
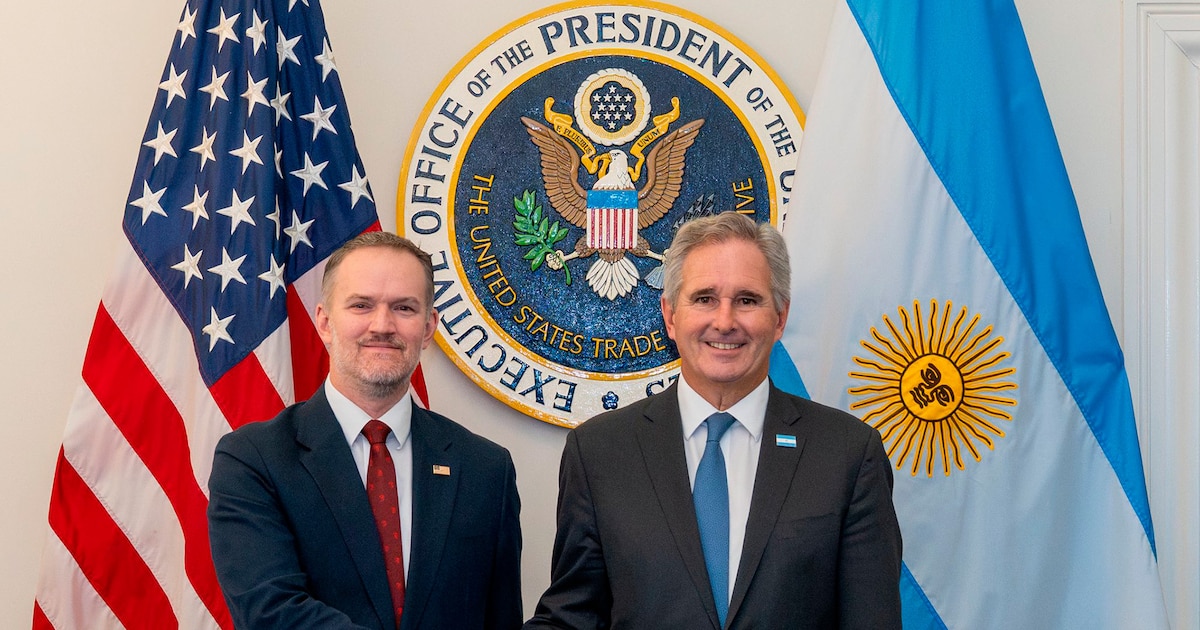

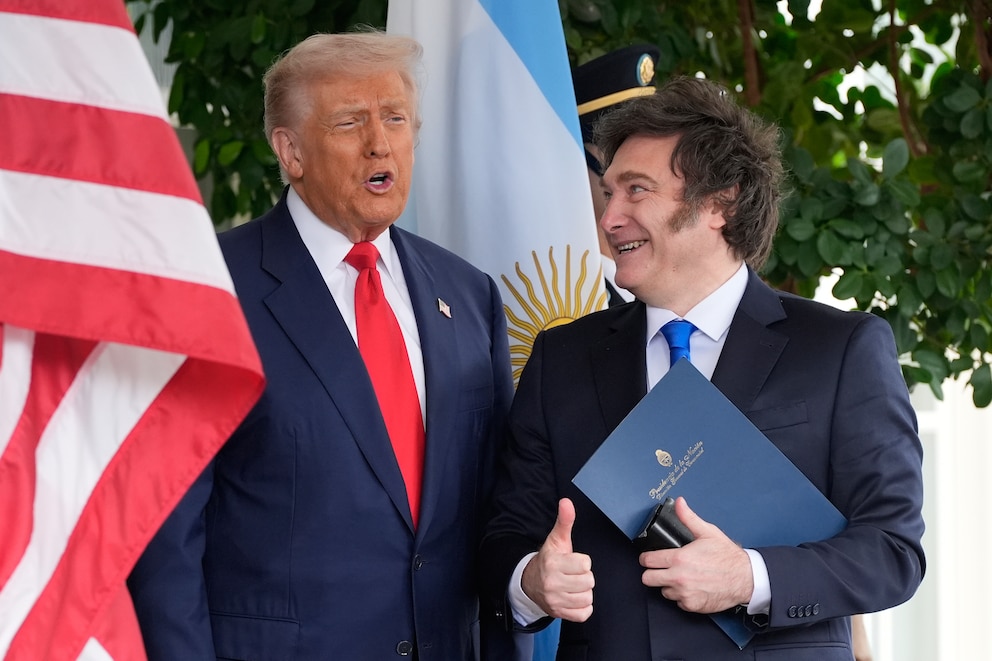

Pablo Quirno,Argentina,Estados Unidos,Washington D.C.,relaciones bilaterales
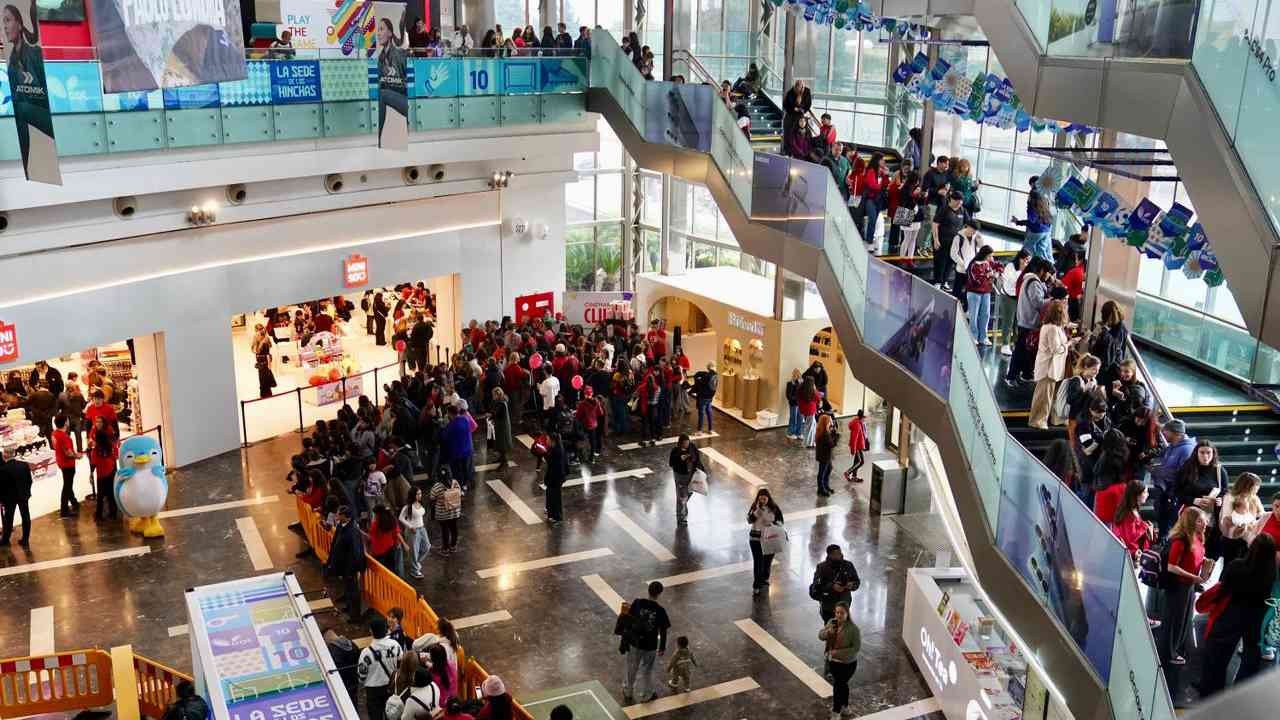
Peluches, cosmética, accesorios, papelería y personajes virales impulsan un nuevo modelo de negocios que atrae a un nuevo segmento del mercado local
Puntos importantes
Grandes tiendas atraen jóvenes ofreciendo experiencia y productos virales.
Miniso es clave, con diseño, licencias y precios; genera filas enormes.
Éxito: redes, emoción, compras impulsivas. Llenan vacíos comerciales.
Miniso, el caso que mejor representa la tendencia
Del bazar tradicional a la experiencia de compra
Por qué el consumo selectivo favorece a los locales de regalos y accesorios
El papel de TikTok, Instagram y los personajes virales
Una oportunidad para los grandes locales comerciales
¿Una moda pasajera o un cambio en la manera de consumir?
compras,tik tok,miniso,adolescentes,Economía,Económica,Economia politica,Que es economía

DEPORTE8 minutos ago
El detrás de escena del gol anulado a River Plate ante Sarmiento: qué dice el reglamento sobre la mano de Fausto Vera

ECONOMIA15 minutos ago
Créditos hipotecarios UVA: cuál es la cuota por cada millón a 20 años de plazo

SOCIEDAD18 minutos ago
Juicio por la muerte de Maradona: uno por uno, qué penas pidieron la Fiscalía y las querellas para los siete acusados

POLITICA20 minutos ago
Milei le dio un fuerte respaldo a Trump de cara a las elecciones de medio término

POLITICA31 minutos ago
Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

DEPORTE44 minutos ago
Rojo aún no figura en la lista de la Libertadores y Estudiantes aguarda horas antes de la semi con Flamengo

CHIMENTOS3 días ago
Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

DEPORTE3 días ago
Corinthians presentó a un técnico europeo para salvarse del descenso

ECONOMIA4 días ago
Anticipan más crédito y mayor flujo en acciones con reforma del mercado de capitales

POLITICA4 días ago