Connect with us

ECONOMIA

Por qué Javier Milei y Demian Reidel hablan del “palo de hockey” para explicar el potencial crecimiento de la economía argentina

Published

on


(Fuente)

Poco más de dos años después de afirmar, en un discurso en Praga, capital de la República Checa, que junto a Demian Reidel estaban “reescribiendo gran parte de la teoría económica” y que por eso podrían llegar a recibir el Premio Nobel de Economía, el presidente Javier Milei y su asesor y ex presidente de Nucleoeléctrica Argentina SA (NASA) presentaron en la semana un working paper escrito en inglés y un resumen en español sobre sus supuestas contribuciones a la teoría económica.

Por su énfasis en el concepto de escasez, la economía fue bautizada como “ciencia lúgubre”, pero Milei y Reidel apuntan a la posibilidad de la abundancia, obra de un crecimiento exponencial a partir del progreso tecnológico, que haría posibles los “rendimientos crecientes a escala”, y de la disposición al trabajo, factor por el que —sostienen— es clave ganar “la batalla cultural”.

Advertisement

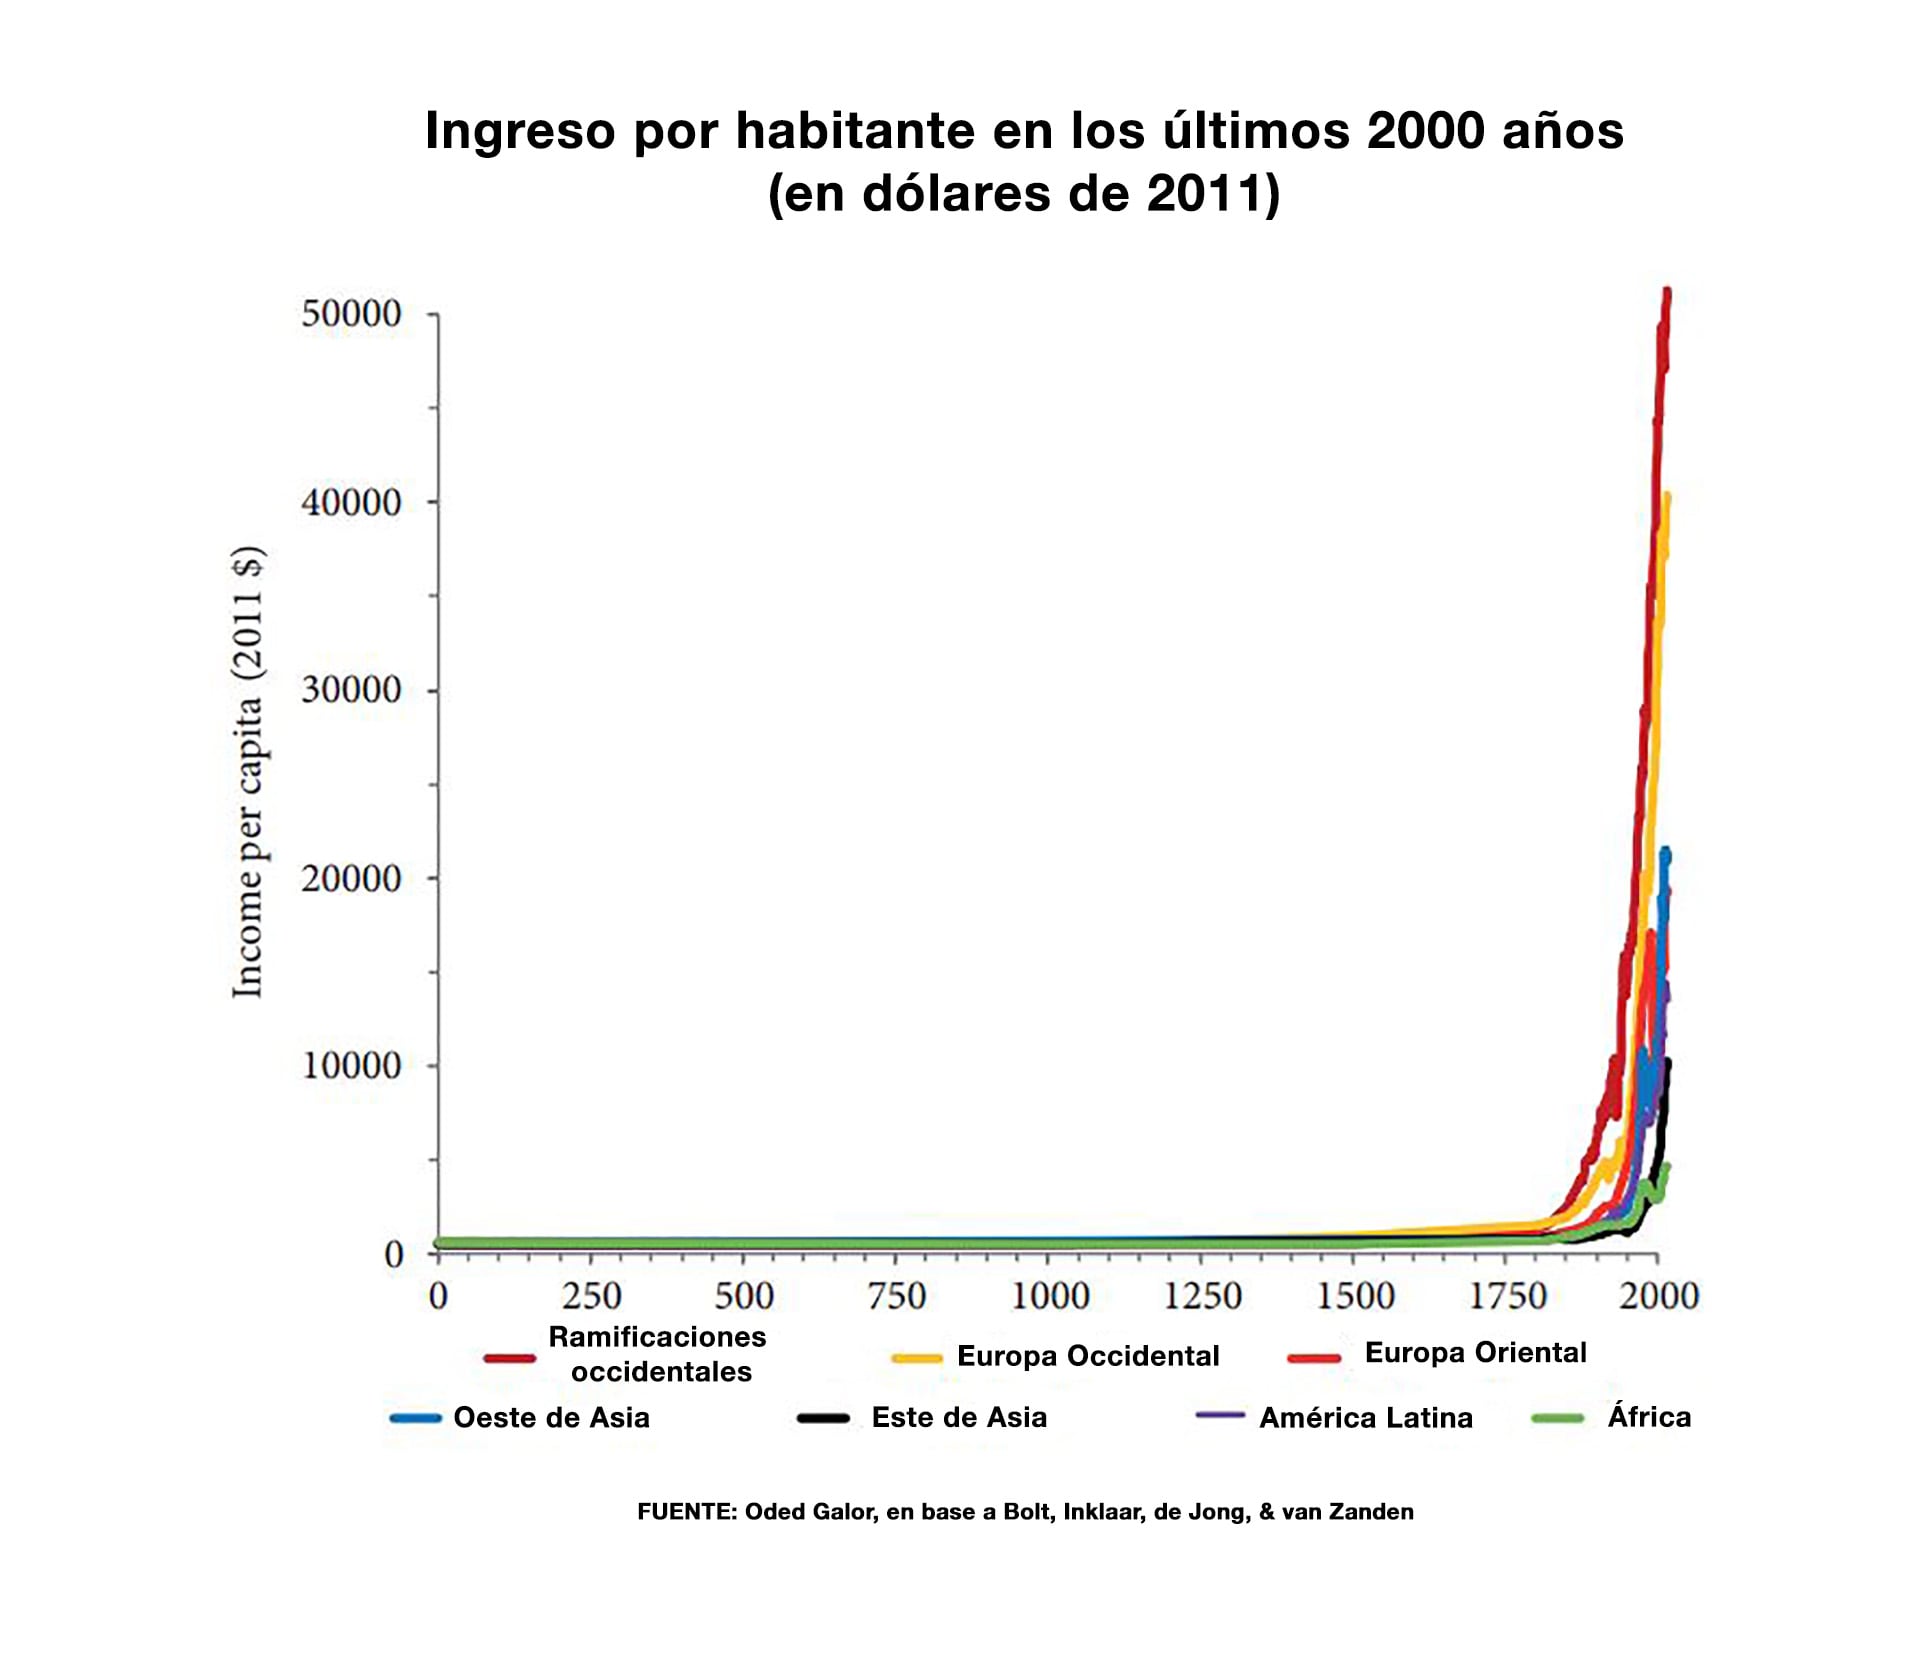
En su explicación del paper —complejo y lleno de ecuaciones y matemática avanzada, incluidas “las barreras de Bellman”— los autores refieren la figura del “palo de hockey” para describir la evolución de la economía mundial en los últimos 2.000 años.

“Durante casi toda la historia humana, el ingreso por persona no se movió. Un campesino romano y uno del siglo XVII vivían, en lo material, casi la misma vida: la humanidad caminó 1.800 años sobre una línea plana. Y de pronto, hace apenas dos siglos, la línea se quiebra hacia arriba y ya no vuelve a bajar. Los economistas llaman a esa figura el palo de hockey, y explicarla es el problema central de la disciplina”, dice la síntesis explicativa en español.

¿Qué se quebró en 1800?, preguntan Milei y Reidel, y responden: “La lógica de la producción: mientras la economía dependió de la tierra, un factor que no se puede multiplicar, cada boca extra empobrecía a las demás: rendimientos decrecientes en estado puro. La salida fue otra lógica. Adam Smith la vio en 1776 en una fábrica de alfileres: 10 obreros que por separado no habrían hecho ni 20 alfileres diarios cada uno, divididos en 18 operaciones producían 48.000. La división del trabajo, las máquinas y el conocimiento —que no se gasta al usarse: se multiplica— invirtieron el signo de la producción. Más escala pasó a rendir más, no menos. Los rendimientos crecientes son el motor del palo de hockey: sin ellos no hay despegue ni mundo moderno”.

Advertisement

En otras palabras, lo que postulan es que gracias a la tecnología y el trabajo una economía puede operar con “rendimientos crecientes a escala”, algo que rechaza la teoría económica convencional (por problemas de modelización) y la regulación económica en general,, pues abre la puerta a los monopolios y choca con la idea de mercados competitivos. En cualquier caso, el debate sobre la productividad sigue vigente 250 años después de que Smith diera el ejemplo de la fábrica de alfileres y acuñara la figura de la “mano invisible” que ordenaba el funcionamiento de la economía a partir no de la virtud, sino del egoísmo de sus agentes, concepto que a su vez abrevaba en la “fábula de las abejas” que Bernard de Mandeville había escrito más de 70 años antes para explicar cómo los “vicios privados” generaban “beneficios públicos”.

Lo cierto es que la publicación del paper de Milei y Reidel por la red X generó polémica cuando Jesús Fernández Villaverde, profesor de la Economía en la Universidad de Pennsylvania, EEUU, contó que al ver el trabajo tuvo “la clara sensación” de que había sido producido por IA debido a cuestiones de formato, estilo, supuestos y artículos citados, por lo que lo sometió al análisis de Pangram, un detector de texto generado por IA, que le devolvió una “probabilidad del 100% de generación por IA”, lo que fue tomado por el periodista Sebastián Lacunza para acusar Milei y Reidel de plagio.

Reider respondió poco después, “no tenés idea de lo que estás diciendo; los resultados del paper son lo contrario a plagio: son resultados novedosos sobre un problema muy complicado y que pudimos resolver usando algunas herramientas matemáticas que no se usan normalmente en economía». Además, explicó que Pangram “no es un detector de plagio, sino de estilo de escritura” y reconoció que al terminar el texto lo había pasado por IA para corregir la escritura” y “mejorar el texto”.

Advertisement

También Bernardo Kosacoff, docente de la UBA y de la UTDT y exdirector de Cepal en Argentina recurrió al análisis de la IA, que evaluó positivamente el paper pues “representa una contribución original” que integra tres tradiciones: 1) la teoría de los rendimientos crecientes (Romer, Murphy, Krugman); 2) la literatura sobre trampas de pobreza y umbrales de desarrollo (Rosenstein-Rodan, Azariadis, Galor) y 3) los métodos modernos de verificación formal y demostración asistida por computadora.

La figura del “palo de hockey” que Milei y Reidel citan en el sumario en español resume gráficamente la “Teoría Unificada del Crecimiento” del economista e historiador israelí Oded Galor, a quien Milei citó en otro discurso, el que dio en octubre de 2024 en el “Tech Forum Argentina” en el que estuvieron involucrados Manuel Terrones Godoy y Mauricio Novelli, luego asociados al affaire $Libra, el esquema que el presidente promocionó el 14 de febrero de 2025 y produjo pérdidas millonarias en dólares a desprevenidos entusiastas de las criptomonedas.

infografia

Galor es un economista israelí, profesor de las Universidades Brown (EEUU) y de Tel Aviv, graduado en la Universidad Hebrea de Jerusalén, quien desarrolló la llamada “Teoría Unificada del Crecimiento”, para explicar la expansión del PBI mundial y del PBI por habitante desde el inicio de la era cristiana hasta el 1800 y en los dos siglos posteriores, hasta nuestros días, de modo de explicar el salto en los niveles de vida de los últimos 200 años, tras milenios de estancamiento.

Advertisement

La humanidad, dice, vivió la mayor parte de su historia en condiciones de subsistencia, con estándares de vida casi invariables desde la aparición del Homo sapiens hace unos 300.000 años, pero en los últimos dos siglos la esperanza de vida se duplicó , el ingreso per cápita global explotó y transformó radicalmente la calidad de vida y las dinámicas sociales.

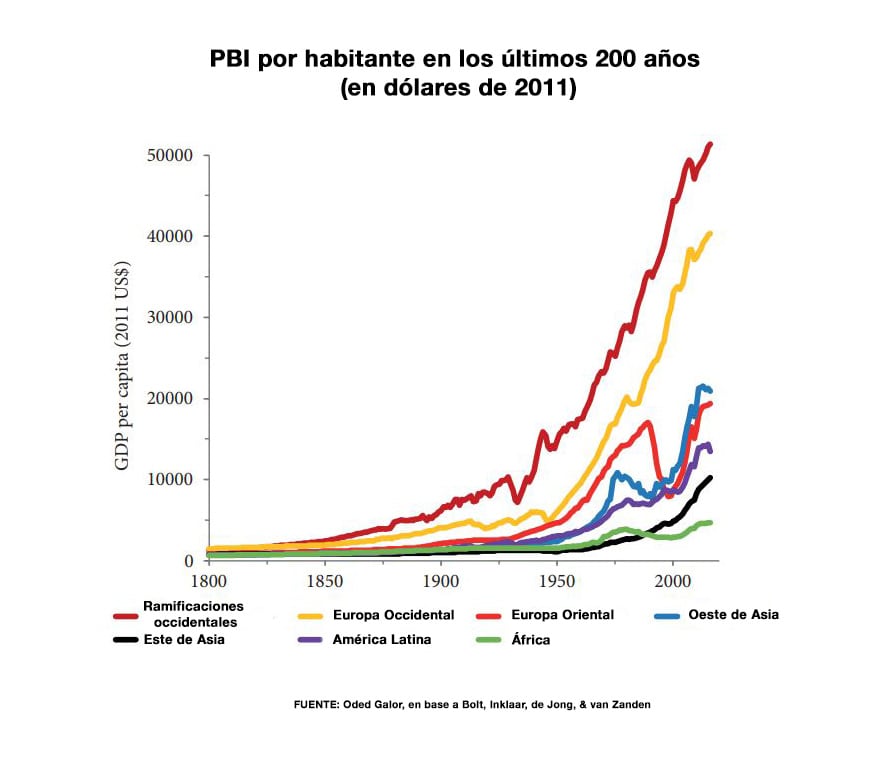
El cambio no fue uniforme: mientras Europa Occidental y algunos de sus descendientes experimentaron una mejora temprana en el siglo XIX, el “despegue” llegó recién en la segunda mitad del siglo XX a la mayoría de las regiones y generó grandes desigualdades económicas entre países y regiones. Galor se pregunta qué explica ese “misterio del crecimiento” y cambio en los niveles de vida y a qué se debe el “misterio de la desigualdad”, las grandes diferencias de riqueza entre naciones.

infografia

La clave, sostiene, está en el momento y la velocidad con que cada sociedad hizo la transición del estancamiento al crecimiento sostenido, y no en diferencias posteriores dentro del régimen moderno de crecimiento. Factores históricos y prehistóricos muy arraigados condicionaron cuándo y cómo se produjo esa transformación en cada región, definiendo así tanto la prosperidad como la desigualdad actual.

Advertisement

Las teorías tradicionales del crecimiento enfatizan la acumulación de factores y el progreso tecnológico, y explican la convergencia de ingresos, pero se centran solo en la “era moderna” y omiten el análisis sobre qué desencadenó la transición desde el estancamiento. Además, suelen pasar por alto el papel crucial de la demografía a lo largo de la historia. Galor critica que estas teorías consideran el crecimiento económico como una suerte de “paracaidismo” y desconectan el pasado remoto del presente, en una visión fragmentada e incompleta del desarrollo.

Inspirándose en la búsqueda de “teorías unificadas” en la física y en la advertencia de Copérnico sobre los modelos parciales, Galor propone una teoría que abarque, explique e integre todas las fases del desarrollo humano. Su teoría surge de la convicción de que solo un marco coherente que abarque desde el estancamiento preindustrial hasta el crecimiento moderno puede explicar las fuerzas fundamentales detrás del crecimiento y la desigualdad.

El enfoque de Galor integra en un modelo único la época de estancamiento, que caracteriza la mayor parte de la historia humana, el “escape” del estancamiento, marcado por saltos en ingresos y población, la creciente importancia de la formación de capital humano, los factores que provocaron la caída de la natalidad en la “transición demográfica”, el paso a la era de crecimiento sostenido y la divergencia entre países en los últimos siglos.

Advertisement
f

En un paper sobre la “teoría unificada”, en la que explica su teoría, Galor exhibió un gráfico que, casi como un “palo de hockey”, explica no solo el crecimiento de la economía mundial en los últimos 2.000 años, sino incluso las diferencias entre los países desarrollados y diferentes regiones del mundo en desarrollo.

La teoría afirma identificar fuerzas universales que, durante siglos, mantuvieron a la humanidad en una trampa de subsistencia, hasta que la tecnología, la educación y la dinámica demográfica permitieron escapar de ella y, luego, generaron las diferencias globales de riqueza.

Durante el largo arco de estancamiento, los avances tecnológicos se traducían casi exclusivamente en crecimiento poblacional, sin mejoras sostenidas en los ingresos per cápita. Solo cuando la acumulación de conocimiento y capital humano permitió que el progreso tecnológico superara el crecimiento poblacional, los ingresos empezaron a crecer de modo sostenido. El cambio en la inversión de los padres hacia la educación de los hijos, junto con la reducción de la fertilidad, liberó el crecimiento económico de las restricciones demográficas.

Galor subraya que la historia está llena de detalles —imperios, líderes, guerras, artistas, científicos—, pero que la teoría unificada identifica las fuerzas profundas y universales que subyacen a esos detalles y explican el rumbo evolutivo de la humanidad. Ofrece así un marco riguroso e interdisciplinario para entender cómo las sociedades han evolucionado desde la aparición de Homo sapiens.

Advertisement

En un pasaje, Galor señala que “grandes pensadores” como Platón, Hegel y Marx argumentaron que la historia transcurre según leyes universales ineludibles y desestimaron el papel de las sociedades en la construcción de su propio destino. En cambio, concluye, la “Teoría Unificada del Crecimiento” muestra que el avance no es inexorable y no extrae lecciones morales sobre la conveniencia del rumbo de esta travesía y sus consecuencias, sino que ofrece un marco teórico para comprender la evolución de las sociedades desde la aparición del Homo sapiens.

Advertisement
Advertisement

ECONOMIA

Salario rural UATRE: cuánto cobra un peón y las distintas categorías en octubre

Published

on


Las nuevas escalas salariales pactadas en la paritaria UATRE reconocen adicionales y zonas, garantizando mejoras para el sector hasta 2027


Advertisement

Cuánto cobra un peón rural en octubre de 2026

  • Julio: $1.114.473,79
  • Agosto: $1.165.074,32
  • Septiembre: $1.203.186,58
  • Octubre: $1.235.833,53

Cómo queda la escala salarial UATRE para las principales categorías

  • Peón General: $1.235.833,53
  • Peón Único: $1.267.286,73
  • Peón de arroz, haras y cabañas: $1.269.906,69
  • Ovejero: $1.280.012,44
  • Tareas especializadas: $1.315.590,52
  • Puestero: $1.357.795,04
  • Carrero y ordeñador: $1.363.083,96
  • Ordeñador: $1.323.953,65
  • Conductor tractorista y maquinista: $1.371.311,17
  • Mecánico tractorista: $1.439.808,93
  • Capataz: $1.493.036,48
  • Encargado: $1.572.503,85

Qué actividades rurales tienen escalas especiales

  • Peón General: $1.265.715,49, más $12.766,40 no remunerativos
  • Peón Porcino: $1.302.324,33
  • Peón Porcino Especializado: $1.338.932,93

Qué adicionales puede cobrar un trabajador rural

Qué deben tener en cuenta los empleadores

Hasta cuándo rige la escala salarial rural


paritarias,salarios rurales,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

ECONOMIA

Semana financiera: el riesgo país se disparó 6% y las acciones argentinas cayeron hasta 12% en Wall Street

Published

on


La salida de fondos privados que estaban posicionados en deuda de los Estados Unidos provocó un salto en las tasas de retorno de los bonos del Tesoro, que asentados sobre el 5% anual alcanzaron máximos desde el 2002.

Esa señal tuvo impacto en el resto de los activos del mundo. Para los títulos emergentes implicó también una presión bajista, aunque las acciones de los EE.UU. se transformaron en un inesperado refugio de valor, con un S&P 500 que quedó prácticamente neutro en medio de la volatilidad semanal.

Advertisement

Las acciones y los bonos argentinos se llevaron la peor parte de este contexto, al que se le añadieron debilidades macroeconómicas propias, con un riesgo país que se disparó 37 unidades o un 6,1%, a 646 puntos básicos, luego de haber tocado el viernes los 655 puntos, un máximo desde el 25 de noviembre del año pasado.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Los bonos soberanos hard dollar -Bonares y Globales- promediaron una baja de precios del 2% desde el viernes anterior, mientras que las rentabilidades superaron el 11% anual.

Advertisement

El índice S&P Merval de la Bolsa de Comercio de Buenos Aires retrocedió un 4,4% en pesos, en los 2.767.663 puntos, mientras que medido en dólares bajó un 4,6%, a la zona de 1.700 puntos, un piso desde el 24 de octubre del año pasado, la rueda previa a las elecciones legislativas.

Las pérdidas semanales entre los ADR y acciones argentinas negociadas en dólares en Nueva York fueron elocuentes, encabezadas por Cresud (-11,6%), IRSA (-9,1%) y Telecom (-9%). Les siguieron Satellogic (-8,1%), Banco Supervielle (-8%), Edenor (-6,3%), Vista Energy (-6,3%), Transportadora Gas del Sur (-5,9%), YPF (-5,8%, a USD 49,60) y Grupo Galicia (-5,7%).

“La semana no fue buena para la renta fija global en general y la argentina en particular. La tasa de los bonos estadounidenses a diez años pasó de 4,9% el 23 de septiembre a 5,25% al cierre del jueves, provocando un gran sell off de bonos en el mundo. En este contexto, la renta fija local tuvo una de las peores semanas del año”, sintetizaron los analistas de IEB.

Advertisement

“Argentina no tiene un problema de stock de deuda -la neta del Tesoro es de apenas 35% del PBI- y tiene superávit primario -casi inédito en todo América Latina-, pero, dada la falta de reservas, para poder servir la deuda en 2028-2031 se necesitará rollover –algo que damos por hecho si Milei reelige- o grandes compras de BCRA o Tesoro”, indicó la consultora 1816, dado que el sector “energía generará dólares, pero para que se queden el programa económico debe ayudar”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“Mientras el calendario avanza con rapidez, los inversores se enfrentan a tiempos electorales que se adelantaron incluso a los mercados financieros. En ese contexto, la ansiedad habitual por anticipar el futuro vuelve a ocupar el centro del juego”, explicó el economista Gustavo Ber.

Advertisement

“Así, la política no sólo ocupa el centro de la escena: cada señal se interpreta de inmediato en clave electoral, mientras los operadores recalculan permanentemente las chances de reelección. Este circuito retroalimenta la incertidumbre y refuerza entre los inversores una actitud de wait and see, que en su extremo paraliza decisiones de inversión y genera efectos adversos sobre la actividad económica”, evaluó Ber.

Max Capital describió un panorama con “el desempeño más débil de los activos argentinos frente a sus pares en un contexto global de aversión al riesgo, en el que los spreads de los bonos high yield se ampliaron de manera generalizada, aunque los bonos argentinos en dólares registraron una ampliación aún mayor”.

Advertisement

“Desde julio la explicación se divide en partes iguales entre factores locales y externos. Los riesgos globales tuvieron un papel más importante en septiembre. Los bonos high yield registraron caídas, pero la corrección de Argentina fue más pronunciada que la que sugeriría su beta habitual frente a los mercados emergentes. Las probabilidades de default aumentaron con mayor intensidad para los años posteriores a 2027, lo que sugiere que el incremento del riesgo electoral explica una parte importante de la caída”, continuó Max Capital.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“Las bolsas de Nueva York comenzaron el cuarto trimestre del año con leves avances, recortando la volatilidad reciente gracias a un respiro en el mercado de renta fija estadounidense. El repliegue de los rendimientos de los bonos del Tesoro de EEUU logró neutralizar la presión inflacionaria ejercida por una nueva suba en los precios internacionales del crudo, en una jornada donde las ganancias operativas de tecnológicas y semiconductores compensaron el freno en firmas de consumo masivo”, comentó Mauricio Villacorta, estratega de Inversión de IOL.

Advertisement

Un informe de la gerencia de Estudios Económicos del Banco Provincia aportó que “la economía cayó fuerte en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recomposición del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada”.

Baja para el dólar

La oferta de divisas en el mercado de cambios se mantuvo elevada a lo largo de la semana, donde el dólar mayorista cerró a 1.520 pesos.

“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.

El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.

La cotización blue del dólar, a $1.560 para la venta, finalizó el mismo nivel de cierre de la semana anterior.

Advertisement

El Banco Central efectuó compras en el mercado de cambios por un total de USD 369 millones, mientras que las reservas internacionales brutas de la entidad crecieron en USD 408 millones, a 48.653 millones de dólares.

Business,Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

Fuerte respaldo al rumbo económico y preocupación por la actividad y la política: el balance empresario tras el Coloquio de IDEA

Published

on


El 62° Coloquio de IDEA reunió en Mar del Plata a empresarios, economistas, especialistas y funcionarios para debatir una agenda de desarrollo con horizonte de veinte años

coloquio idea (IDEA)

Advertisement
Discurso del Presidente Javier Milei en el Coloquio Idea 2026
El titular del 62° Coloquio de IDEA y CEO del Grupo Galicia, Fabián Kon, y el presidente de IDEA, Santiago Mignone, durante el discurso de cierre del evento

Fuente IDEA

Coloquia IDEA
En los pasillos del Coloquio, la actividad, el consumo, el empleo y el escenario electoral estuvieron entre las principales preocupaciones de los empresarios

Fuente IDEA

Discurso del Presidente Javier Milei en el Coloquio Idea 2026
El presidente Javier Milei llevó al Coloquio un mensaje de continuidad del rumbo y puso el foco en las reformas pendientes

Fuente IDEA

Santiago Mignone, presidente de IDEA, planteó en el cierre la necesidad de sostener la estabilización y construir consensos que trasciendan los cambios de gobierno


coloquio idea

Continue Reading

Tendencias