ECONOMIA
Por qué la morosidad en los préstamos para las familias sigue en alza y qué planes pueden frenarla

A pesar de que tantos los bancos como el Gobierno sostienen que en materia de morosidad lo peor ya pasó, los últimos datos oficiales reportados mostraron que en abril la irregularidad en los préstamos siguió creciendo, en especial en el segmento de consumo.
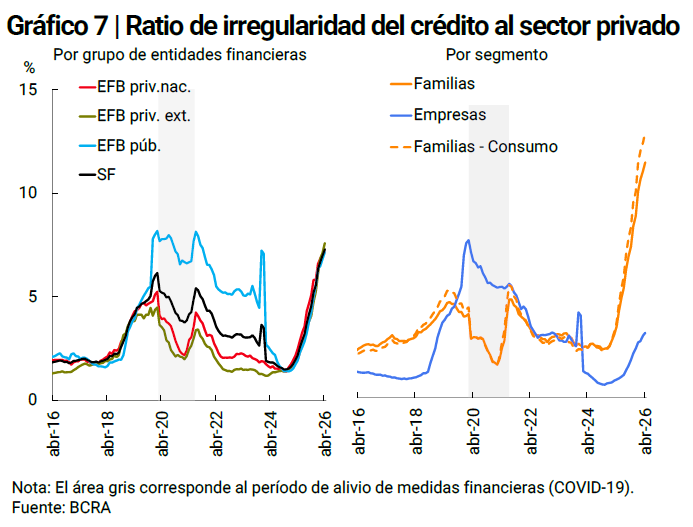
La mora en los préstamos a individuos subió a 12,1% en abril, su nivel más alto en 20 años, según el Informe sobre Bancos del BCRA. Los créditos personales llegaron al 14,9% de irregularidad en la cartera (+0,5% en el mes) y las tarjetas de crédito alcanzaron al 12,5% (+0,7%). Tomando el crédito al sector privado en su conjunto, la morosidad total llegó en abril al 7,3% (+0,3%).
La explicación para que los banqueros digan que la mora está aflojando y que los números no lo demuestren no está en los créditos impagos sino en la falta de créditos nuevos. El mismo informe muestra que en abril el crédito para el consumo cayó un 0,9% en términos reales (es decir, descontada la inflación), en un contexto de reducción de todo el financiamiento al sector privado.
Así, aún cuando la irregularidad empiece a frenarse, los datos de la mora seguirán siendo negativos mientras la otra parte de la ecuación, el stock total de créditos, no pueda despegar. Y para eso falta mucho.
En los bancos explican claramente que no están saliendo a colocar préstamos en ninguna línea por dos razones.
La primera es que la demanda no lo exige: el consumo privado luce estancado y hay más clientes tratando de cubrir agujeros que pidiendo financiación para comprar algo. En el crédito para empresas, el panorama es igual de desalentador.
En segundo lugar, los bancos quieren bajar su nivel de riesgo hasta “limpiar” sus carteras de préstamos con atrasos. De esa forma, eligen al público, no lanzarse a prestar hasta que el panorama sea más claro y seguir colocando sus fondos en la deuda pública. Las estrategias para esto son conocidas: no actualizar los límites de las tarjetas, ponerse más estricto a la hora de calificar a los clientes y, sobre todo, mantener las tasas de interés en un nivel elevado.
La excepción fue el crédito en dólares, que creció atado al buen momento del comercio exterior. La pre-financiación de exportaciones y otras líneas en moneda extranjera están sosteniendo la actividad crediticia en muchos bancos. De ahí que algunas entidades -no todas- sigan presionando al BCRA para que se flexibilice aún más la posibilidad de prestar en dólares, restringida como medida precautoria desde la crisis de 2001.
Cada vez que el presidente del Banco Central, Santiago Bausili, habló acerca de la creciente morosidad en el crédito para las familias, señaló dos cuestiones. La primera es que la irregularidad ya tocó su máximo nivel durante el verano, por lo que ya comenzó a reducirse. Los datos oficiales de abril, aún con las particularidades de la medición, ponen en duda esa afirmación.
El segundo mensaje oficial es que desde el Gobierno no va a haber medidas concretas para paliar la situación. Bausili dijo que hacerlo sería “decidir sobre el dinero de la sociedad” y que el BCRA no está dispuesto a hacer eso. Por ello, no cabría esperar ninguno de los auxilios clásicos, como generalizar topes en las tasas o extensión en los plazos. Se descarta que haya algún “alivio regulatorio”, que brinde flexibilidad a los bancos a los efectos de refinanciar a los endeudados o cualquier posibilidad en la que el Estado absorba las pérdidas en alguna medida.
“El proceso de digestión de la mora está muy avanzado. Muchos bancos ya han visto el pico de la mora, algunos en diciembre, otros en febrero o marzo. Eso hace que algunos bancos ya empezaron a retomar una política de expandir el crédito», dijo Bausili en su última conferencia de prensa.
Aún con ese mensaje que llegó del BCRA, claramente hubo soluciones desde la órbita oficial ante la preocupación por la mora. Un mes atrás, el Banco Nación lanzó un primer “kit de soluciones” para los que necesitan refinanciar deudas, con tasa fija nominal del 65%, plazos de hasta 72 meses y montos de hasta $ 100 millones. También ofreció la cancelación de deudas con tarjetas, con tasas del 35% hasta $10 millones.
Esta semana el Nación avanzó con un nuevo mecanismo de refinanciación para deudas de consumo, esta vez con tasas del 12% al 14% ajustadas por UVA y plazo de hasta 120 meses. Se trata de un verdadero rescate ofrecido por el banco estatal: su primer plan abarcó a deudores en situación 1 y 2, con 90 días de atraso como máximo. En esta segunda etapa, la refinanciación admite deudores en categorías 3, 4 y 5. Esta última es la de los “irrecuperables” según el Banco Central, aquellos que dejaron de pagar hace más de un año.
En el ámbito de la Ciudad de Buenos Aires, también hubo movimiento. La Legislatura porteña sancionó un Programa de Desendeudamiento Familiar y Personal, que permitirá refinanciar deudas de tarjetas y préstamos personales a una tasa del 35% a familias con ingresos menores a 10 salarios mínimos ($3,7 millones). El plan se implementará a través del Banco Ciudad y se espera la adhesión de otras entidades financieras.
Más allá de que los datos oficiales sobre morosidad llegan hasta abril, en las semanas posteriores parece haberse acentuado el escenario de retracción para todos los préstamos. En junio, con el último dato oficial al día 23, el stock total de préstamos al sector privado en pesos creció apenas 0,5%, con una evidente caída en los créditos al consumo: los personales subieron solo 0,6% y el saldo de tarjetas cayó -4,2%, al igual que los prendarios (-0,4%). Con ese pobre desempeño en el otorgamiento de nuevas financiaciones, el ratio de morosidad tendrá combustible para mantenerse elevado.

ECONOMIA
Cuánto cuestan las pick ups compactas en Argentina tras el lanzamiento de la nueva competidora nacional
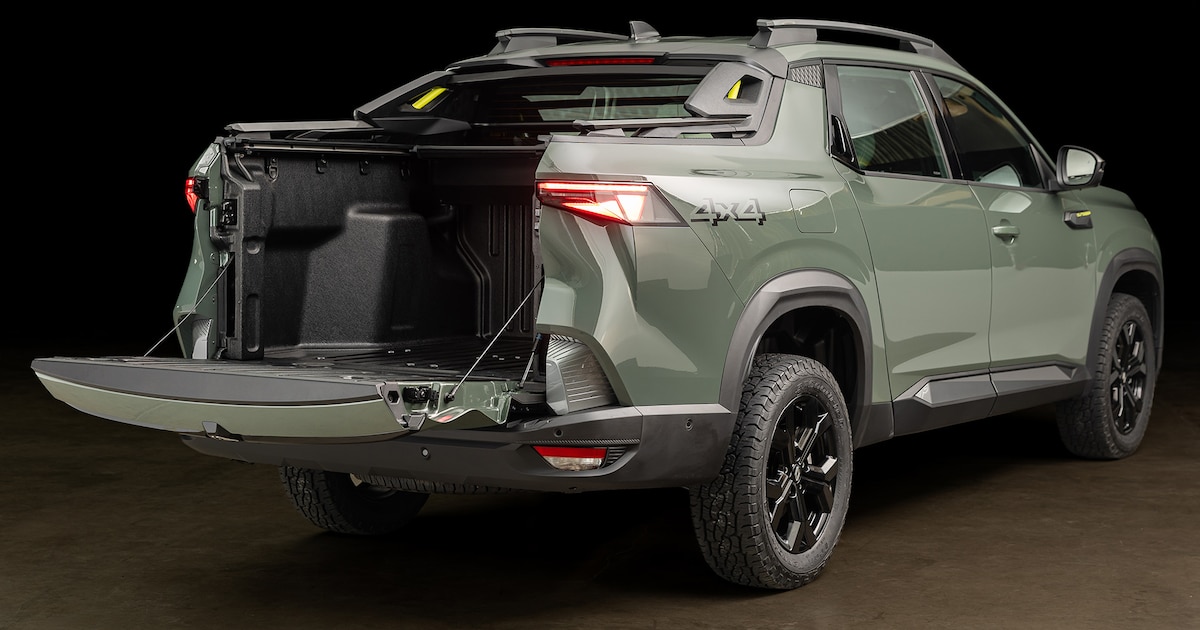
El lanzamiento comercial de la pick up Renault Niagara develó una de las incógnitas que el mercado automotor tenía respecto al precio en el que la marca posicionaría a esta camioneta compacta para competir con los modelos importados que ya estaban en el mercado.
El hecho de ser el único vehículo de esta categoría de producción nacional le permite a Renault hacer una apuesta de precio para insertarse en el segmento de mayor crecimiento entre los vehículos utilitarios livianos, que en el transcurso del próximo año sumarán a otros tres competidores fuertes como Volkswagen, Toyota y BYD.
La importancia de este nicho del mercado es incluso más relevante a nivel regional, ya que en Brasil, el principal mercado de Sudamérica, la pick up Fiat Strada, que es más chica aún que Niagara, es hace varios años el vehículo de mayor venta entre todas las categorías, superando a los autos de pasajeros y SUV, y por supuesto, a las pick ups de una tonelada.

Las pick ups compactas tienen la doble condición de ofrecer la versatilidad de un vehículo de carga con un tamaño que favorece el uso en el tránsito urbano, y aunque tienen la mitad de la capacidad de carga de una camioneta mediana, dependiendo de cada modelo y marca, pueden ofrecer incluso el confort de marcha de un SUV con similares cualidades de confort.
A su vez, estos vehículos están subdivididos en dos segmentos, el B y el C, claramente diferenciados por el precio además del tamaño y volúmen de carga. La Fiat Strada, de hecho, tiene una franja de precios en la Argentina que va desde los $39.330.000 hasta los $54.340.000.
Pero en la franja superior hay 4 modelos, que ahora tienen un competidor de fabricación nacional, que posicionó sus versiones en un precio por debajo de todos sus rivales.

Renault Niagara: de $45.700.000 a $59.990.000
Es la novedad del mercado con sus cuatro versiones. Todas tienen el mismo motor 1.3 TCe turbo de cuatro cilindros que entrega 156 CV de potencia y 270 Nm de torque. La versión de acceso tiene caja manual de 6 velocidades y las otras tres tienen caja automática de doble embrague. Las tres primeras versiones son de tracción delantera y la más equipada y costosa es la única que ofrece tracción 4×4.
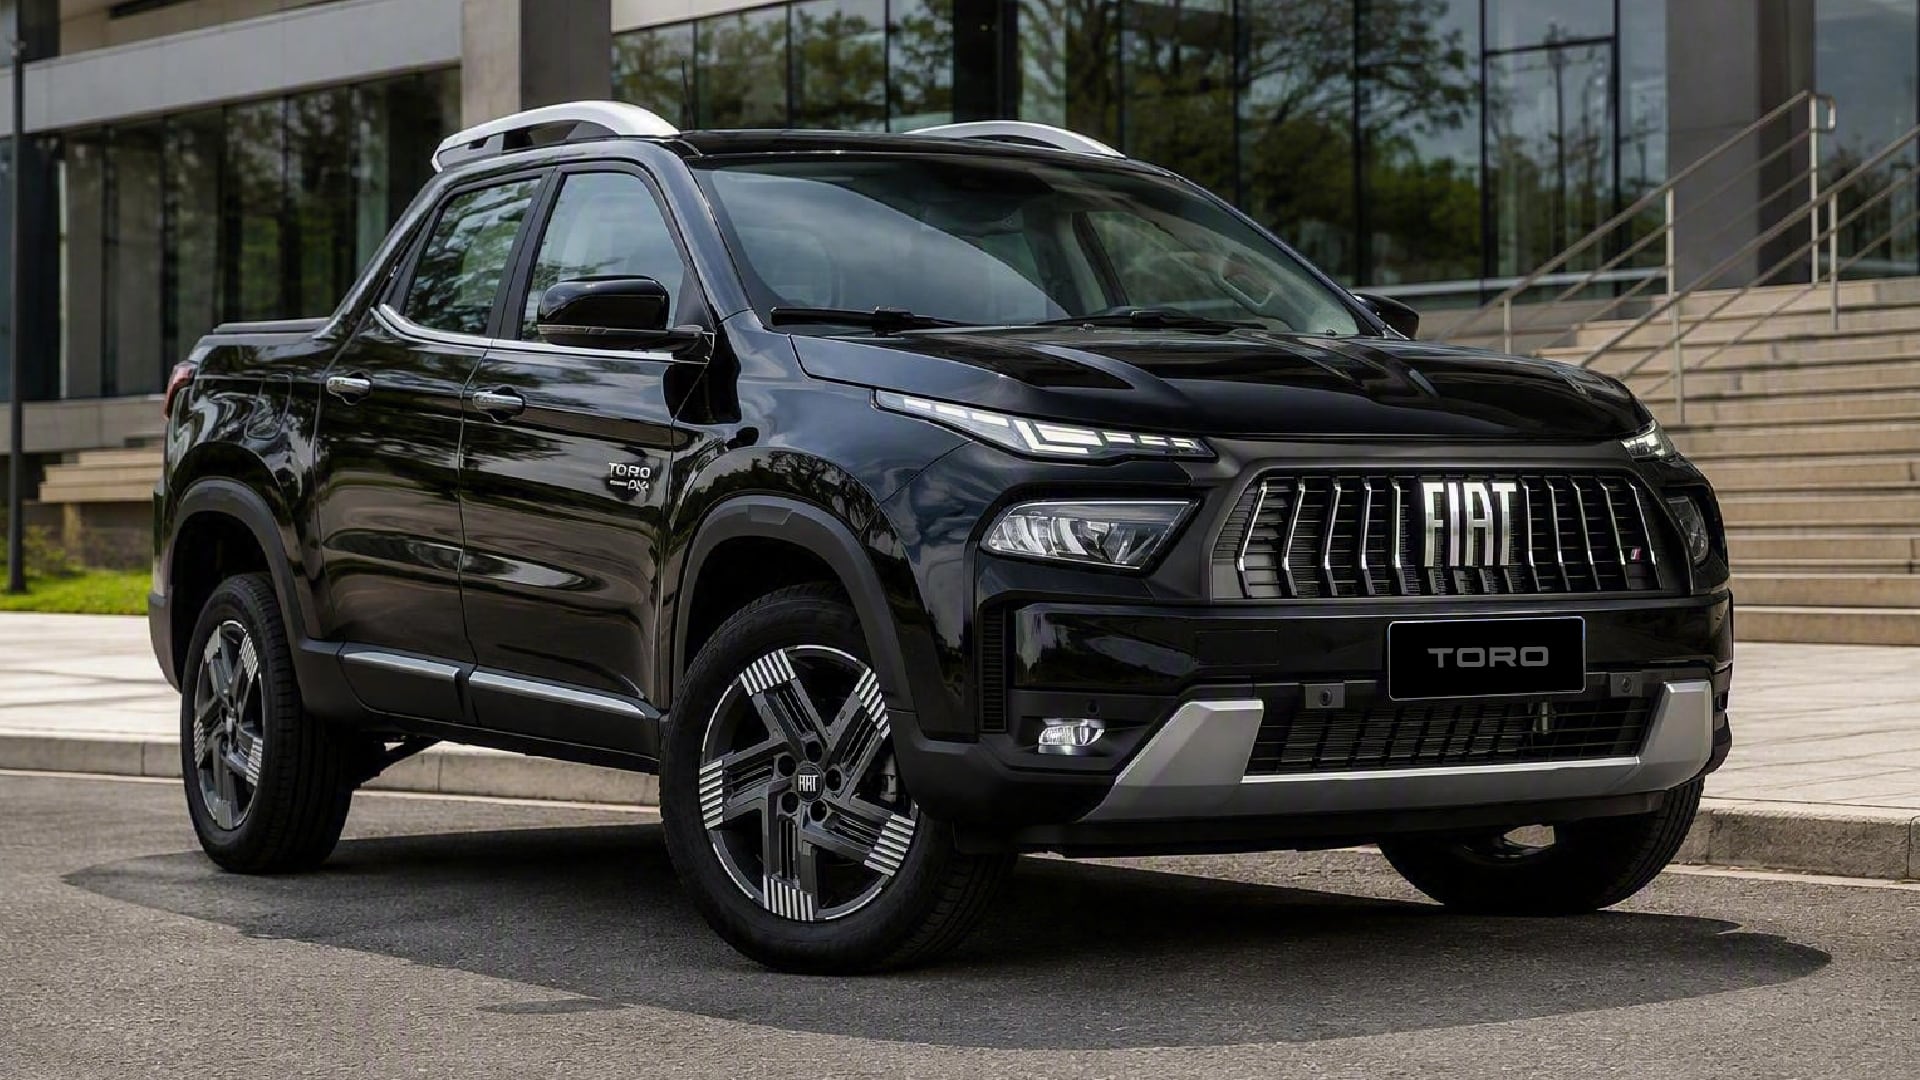
Fiat Toro: de $57.410.000 a $66.080.000
Esta es la pickup a vencer para todas las marcas que participan en la categoría de las compactas más grandes. Toro se fabrica en Brasil y se vende en tres versiones en el mercado argentino: dos con el motor 1.3 turbo naftero en configuración de tracción simple delantera con caja automática de 6 velocidades, y una con motor turbodiésel 2.2 litros con caja de cambios automática de 9 velocidades y tracción 4×4.

Ford Maverick: de $63.613.100 a $77.891.300
La pickup de media tonelada de Ford llega a Argentina importada desde México y es uno de los modelos que está esperando la renovación del acuerdo comercial entre ambos países para recuperar el flujo de unidades sin arancel de importación. Es también la única camioneta que ofrece una versión híbrida como una de las tres opciones que se comercializan. La gama empieza con una naftera de 2.0 litros y tracción integral, sigue con la híbrida con motor 2.5 litros de ciclo Miller combinado con el motor eléctrico, y llega hasta la versión superior que tiene el mismo motor 2.0 pero potenciado para mayor performance.

Ram Rampage: de $74.370.000 a $89.870.000
Rampage fue la última camioneta en llegar al mercado argentino antes de la Renault Niagara. Se produce en Brasil y tiene como cualidad distintiva que todas sus versiones son de tracción integral con una alternativa de motorización turbodiésel 2.2 litros o cuatro de motor turbo naftero de 2.0 litros. La versión de acceso es la gasolera y la gama continúa con las nafteras, que, además, son las más potentes de la categoría con 272 CV.
Renault Niagara,Santa Isabel,Córdoba,camioneta,industria automotriz

- Hasta $1.212.301: $79.812,80 por hijo
- De $1.212.301,01 a $1.777.957: $53.838,46
- De $1.777.957,01 a $2.052.708: $32.564,29
- De $2.052.708,01 a $6.419.726: $16.801,94

- $79.812,80 para familias con ingresos de hasta $1.212.301
- $53.838,46 para el segundo tramo
- $32.564,29 para el tercero
- $16.801,94 para el cuarto
- Nacimiento: $93.032,34
- Adopción: $556.214
- Matrimonio: $139.297,43

- PNC por invalidez o vejez: $380.910,91 ($310.910,91 + $70.000 de bono)
- PNC para madres de siete hijos o más: $514.158,46 ($444.158,46 + $70.000 de bono)
- Pensión Universal para el Adulto Mayor (PUAM): $425.326,76 ($355.326,76 + $70.000 de bono)
ECONOMIA
Santiago Peña anunció cambios en el Banco Central y una ley de emergencia para devolver los ahorros del Ueno Bank
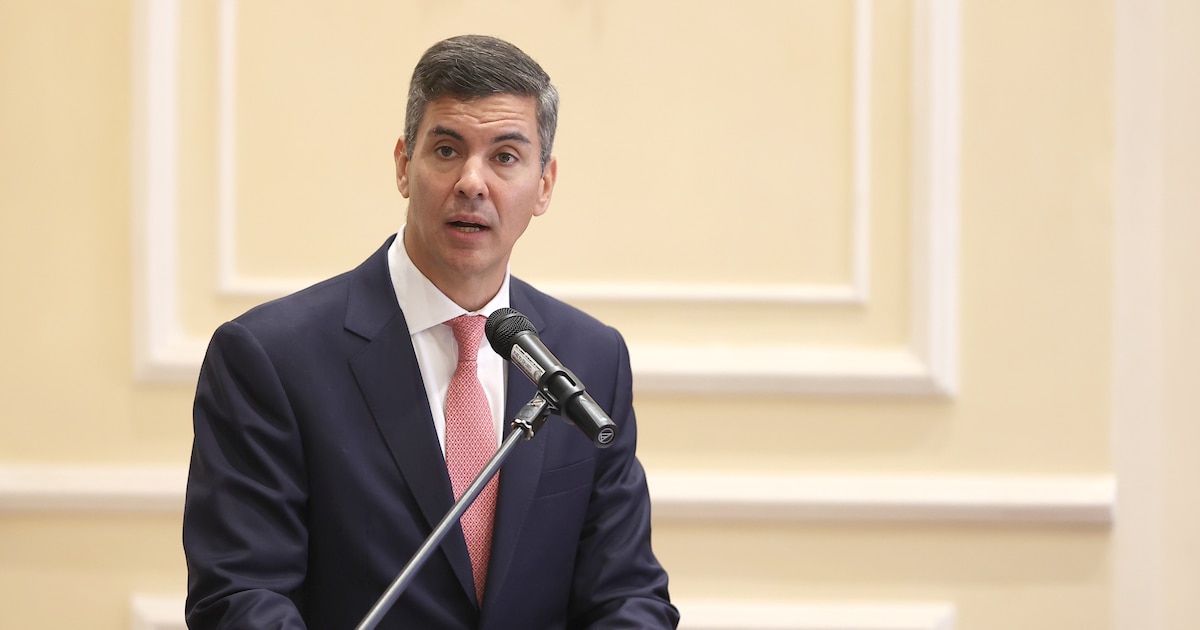
El presidente Santiago Peña salió este miércoles a calmar la crisis desatada por la disolución del Ueno Bank y anunció una serie de medidas urgentes: cambios en la cúpula del Banco Central del Paraguay (BCP), una ley de emergencia para devolver ahorros y la promesa de que los responsables del colapso responderán ante la justicia.
Las palabras del mandatario llegaron horas después de que la oposición comenzara a hablar abiertamente de juicio político.
“Estoy plenamente consciente de que miles de paraguayos están preocupados por los sucesos de ayer”, afirmó Peña en un mensaje a la ciudadanía. “La prioridad del Gobierno del Paraguay es y será proteger con toda nuestra fuerza el fruto de ese esfuerzo y generar respuestas concretas, rápidas y responsables”, agregó.
Peña pidió un acuerdo constitucional para renovar la cúpula del Banco Central
Como primera medida, el mandatario informó que envió al Congreso el pedido de acuerdo constitucional para designar a Raúl Vera Bogado como nuevo presidente del BCP, junto a dos nuevos directores: Pedro Acosta y Edsel González. Los tres cuentan con trayectoria en el sector bancario y, según Peña, con experiencia específica en manejo de crisis.
La renovación de la cúpula del organismo era una demanda central de múltiples sectores, dado el conflicto de intereses que representaba la figura del hasta entonces presidente del BCP, Carlos Carvallo.
El funcionario había presidido la Financiera Ueno —antecesora del banco— antes de asumir la conducción del Banco Central en 2023. Aunque Carvallo anunció su renuncia, aclaró que permanecería provisionalmente en el cargo para garantizar que el proceso de resolución transcurriera por el “curso adecuado”.

El Gobierno impulsa una ley para devolver depósitos a partir de esta semana
Peña también reveló que se reunió con los presidentes de ambas cámaras del Congreso para impulsar una ley de emergencia que permita devolver los fondos a los ahorristas “lo antes posible”. Según el mandatario, la norma cubriría al 98% de los depositantes de la entidad, con pagos que comenzarían esta misma semana.
El Banco Central del Paraguay había decretado la disolución del Ueno Bank tras detectar que su índice de solvencia cayó por debajo del 50% del mínimo requerido. La decisión, anunciada en la madrugada del martes, dejó congelados fondos del Instituto de Previsión Social (IPS) por unos USD 380 millones —que incluyen depósitos de aproximadamente 32.000 jubilados—, además de fondos de la Administración Nacional de Electricidad (ANDE) y de la represa binacional de Itaipú. También quedaron afectados miles de ahorristas privados.
El mecanismo del Fondo de Garantía de Depósitos (FGD) protege hasta 75 salarios mínimos mensuales por persona —equivalentes a 228.300.000 guaraníes (unos USD 38.622)—. Los depósitos que superen ese umbral quedarán sujetos al resultado del balance de exclusión de activos y pasivos que lleve adelante la Superintendencia de Bancos.

La oposición avanza en un borrador de juicio político
El discurso de Peña no alcanzó para silenciar las voces que ya piden su destitución. El senador opositor Rafael Filizzola confirmó que se trabaja en un borrador de juicio político y que hay conversaciones con sectores del oficialismo para construir una mayoría.
“Hay que construir mayorías”, afirmó en declaraciones a Radio Monumental 1080 AM. Filizzola cuestionó la actuación del Banco Central y sostuvo que la entidad “cae por su propio peso”, no por la intervención del organismo.
El diputado Mauricio Espínola reconoció que el proceso dependerá de los votos disponibles en la Cámara de Diputados, donde se necesitan 53 para avanzar.
Por su parte, el diputado Raúl Benítez fue más directo: “Tiene que irse preso”, afirmó al referirse al presidente. Benítez también describió un escenario de desconcierto en el bloque oficialista: “Los diputados del oficialismo están confundidos y se llamaron a silencio”.
Ocho directivos del Ueno Bank fueron detenidos
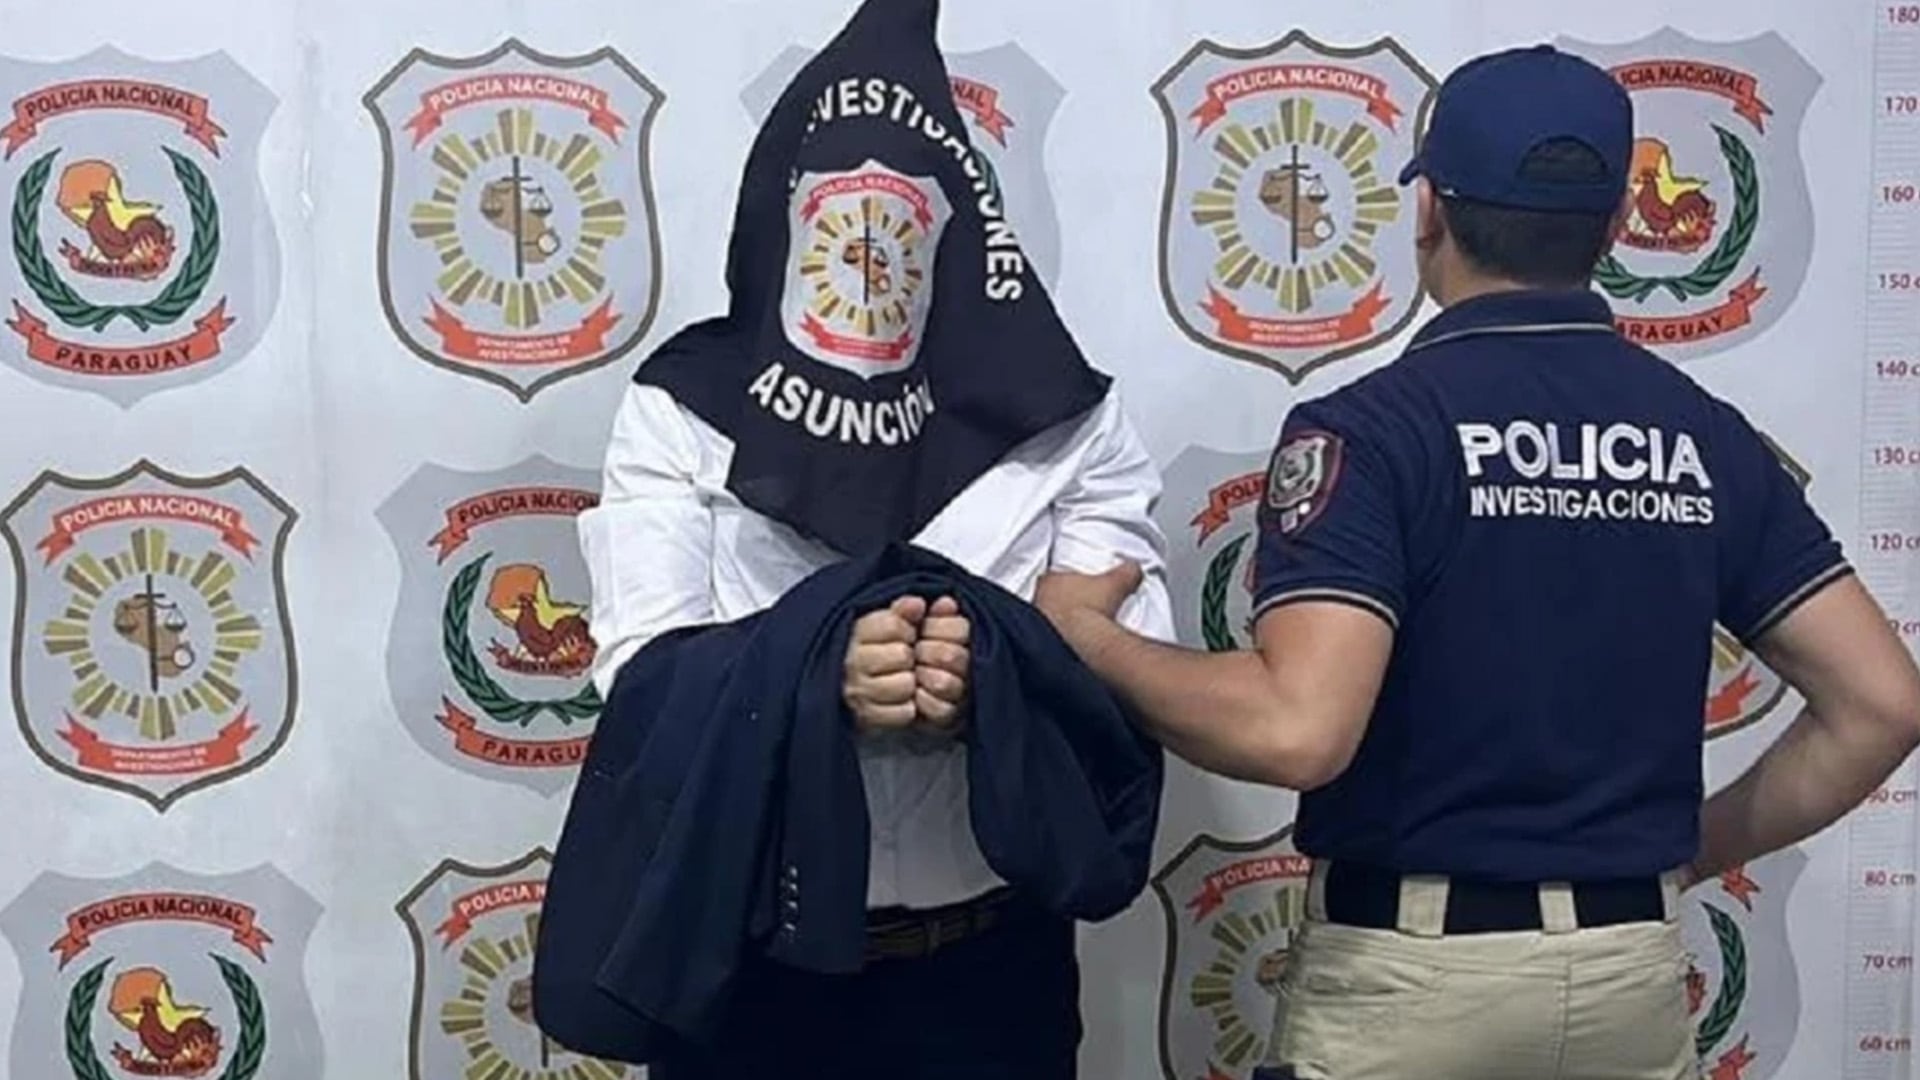
Antes del discurso de Peña, la justicia comenzó a actuar sobre los responsables del banco. En la noche del martes, la Policía Nacional completó la detención de los ocho directivos del Ueno Bank con orden de captura, entre ellos el CEO Miguel Vázquez, el presidente de la entidad Juan Manuel Gustale y los directores Alejandro Gómez Abente y Diego Duarte Schussmuller.
El último en ser aprehendido fue Miguel Ángel Almada Frutos, de 49 años, quien se entregó pasadas las 21:40 en el condominio Aqua Village, en el distrito de Altos, departamento de Cordillera.
Las detenciones fueron ordenadas por la Unidad Especializada en Delitos Económicos y Anticorrupción (UDEA) en el marco de una causa caratulada por lesión de confianza, conducta indebida en situaciones de crisis y estafa. El expediente reúne cerca de 2.000 fojas que el Ministerio Público analiza para determinar si existen indicios suficientes para solicitar medidas cautelares.
Peña cerró su mensaje con un llamado a la unidad y a la serenidad: “A todos los sectores políticos les solicito encarecidamente anteponer el interés de los ahorristas a cualquier otro interés”.
bancos centrales,edificio,informes presupuesto gestión,logo,logotipo

Javier Milei faltó a la inauguración de la Cumbre Iberoamericana y no irá a la cena con los reyes, pero se reunirá con el líder de Vox

El Gobierno francés admite que varios bancos de sangre también han sido objetivo de ciberataques

La chicana de Martín Caparrós a Javier Milei por la derrota de Trump en las elecciones de EE.UU.

James Talarico, el rostro joven de la histórica victoria demócrata que se suma a la carrera presidencial del 2028 en EE.UU.

Cuánto cuestan las pick ups compactas en Argentina tras el lanzamiento de la nueva competidora nacional

¡Récord mundial! Un partido brasileño se salda con 51 expulsados y la intervención de la policía militar

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA22 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA11 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”