ECONOMIA
Privatización de Aysa: qué pasará con los aumentos en las tarifas, las obras y los empleados tras su venta

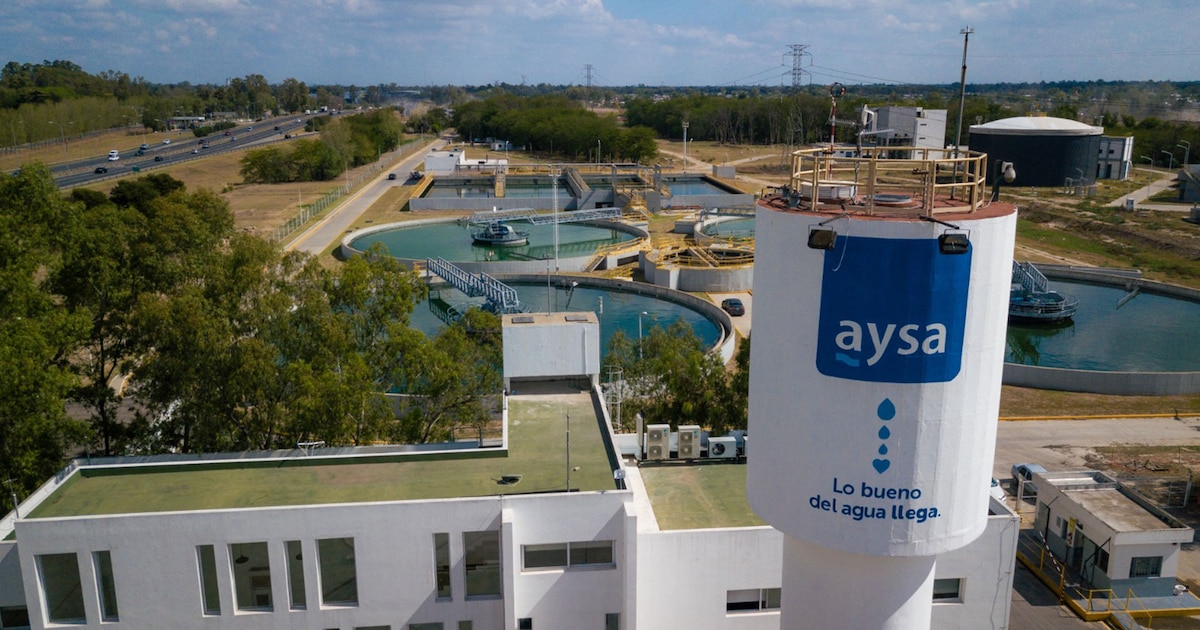
Este martes se conocieron los dos consorcios que están en carrera para quedarse con, al menos, el 90% de las acciones de Agua y Saneamientos Argentinos (Aysa), la empresa estatal que brinda el servicio a unas 14 millones de personas en la Ciudad de Buenos Aires y el Conurbano bonaerense. En el marco de la licitación que lanzó el Gobierno nacional, dos grupos encabezados por empresas locales presentaron sus ofertas técnicas y ahora avanzan hacia la etapa definitoria del proceso: la propuesta económica por el paquete accionario que el Estado nacional conserva dentro de la compañía.
El presidente de la empresa, Alejo Maxit, quien además ocupó la presidencia de la Administración de Infraestructuras Ferroviarias (Adif) en 2024, antes de asumir al frente de Aysa, reveló en un encuentro con la prensa, del que participó Infobae, cómo será el contrato de concesión previsto por 30 años y prorrogable por otra década, los objetivos -en materia de obras, servicios y estándares operativos- que se les fijaron a los eventuales nuevos dueños, y las actualizaciones tarifarias, que ya están previstas para el primer lustro de la concesión privada.
“El objetivo del proceso es la venta del 90% de las acciones del Estado argentino que tiene en Aysa”, resumió Maxit, quien remarcó que la decisión responde a un mandato de la Ley Bases: “Es una definición política de que Aysa tenía que ser privatizada, es la decisión que tomó el Presidente. Es un compromiso que él tenía y que nos ocupamos de ejecutarlo”.
Quiénes son los dos consorcios que pasaron el filtro técnico
De los 17 interesados que se habían registrado para participar del proceso, apenas ocho —agrupados en dos consorcios— lograron cumplir con los requisitos técnicos exigidos en el pliego licitatorio.
Uno de ellos está encabezado por la brasileña Arcos Saneamento e Participações, del Grupo Equipav, designada como operador técnico, junto a las firmas argentinas Rowing y Transclor, y el vehículo de inversión PHX Aqua AR B.V. Transclor pertenece a Mauricio Filiberti, único proveedor del policloruro de aluminio que usa Aysa para potabilizar el agua desde 2009. Filiberti –desde cuyo entorno aseguraron que su participación en el consorcio es minoritaria– es además, socio de Daniel Vila y José Luis Manzano en el control accionario de Edenor, la mayor distribuidora eléctrica del país, quien se acaba de quedar también con Metrogas, la distribuidora de gas del AMBA.
El segundo consorcio está liderado por el Grupo Roggio, con la participación de Aguas Cordobesas y Aguas de Corrientes, y el respaldo técnico de la israelí Mekorot y la japonesa Marubeni. El Grupo Roggio, a través de su unidad Benito Roggio Transporte, controla también Emova Movilidad —la ex Metrovías—, operadora de las líneas de subte y del premetro porteño desde 1994.
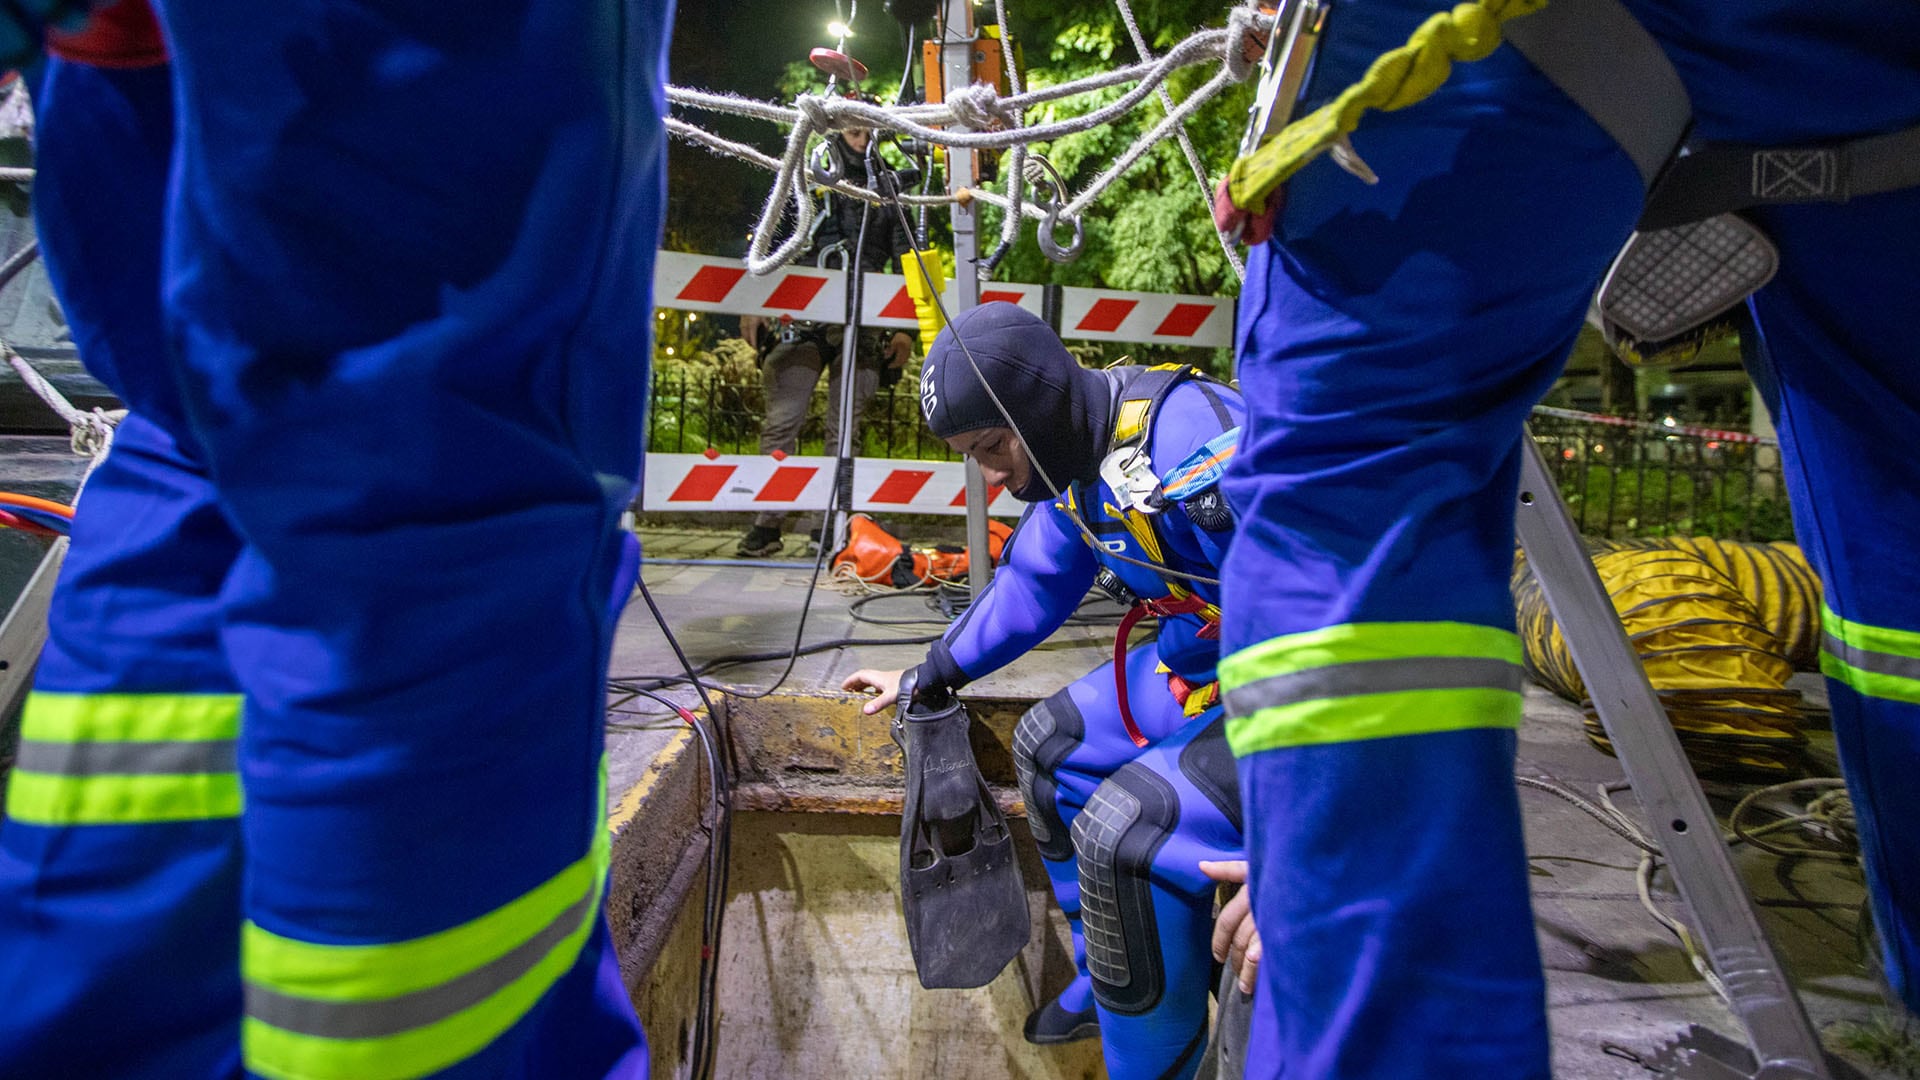
Maxit explicó que el pliego estableció condiciones exigentes para filtrar a los oferentes: cada consorcio debía contar con un operador técnico con experiencia comprobada en servicios de agua y saneamiento con poblaciones, y ese operador debía tener una participación mínima del 15% dentro del consorcio. “Buscarle una novia a una empresa con las características que tiene Aysa es super complejo”, señaló, y comparó el proceso con otras privatizaciones de agua en la región donde también quedaron pocos oferentes al final del camino, como en Corsan, la empresa estatal de agua de Río Grande do Sul, en Brasil, privatizada en 2023 tras un proceso con un solo postor.
De los 17 registrados originales, nueve no lograron avanzar porque no consiguieron cerrar un consorcio con las credenciales técnicas requeridas, pese a haber accedido al data room virtual donde se volcó toda la información de la empresa y se respondieron más de 700 preguntas de los interesados.
Qué se vende y cómo se decide el ganador
El propio pliego resalta que, en realidad, no se está vendiendo la infraestructura de Aysa como activo, sino la totalidad de las acciones que el Estado nacional tiene en una sociedad anónima que continúa en marcha, con el mismo CUIT y los mismos compromisos previos. “Es una empresa en marcha que tiene como subyacente el contrato de concesión, ese es el valor”, explicó. Aysa está compuesta en un 90% por acciones del Estado nacional y en un 10% por acciones de los empleados; lo que se pone en venta es la porción estatal completa.
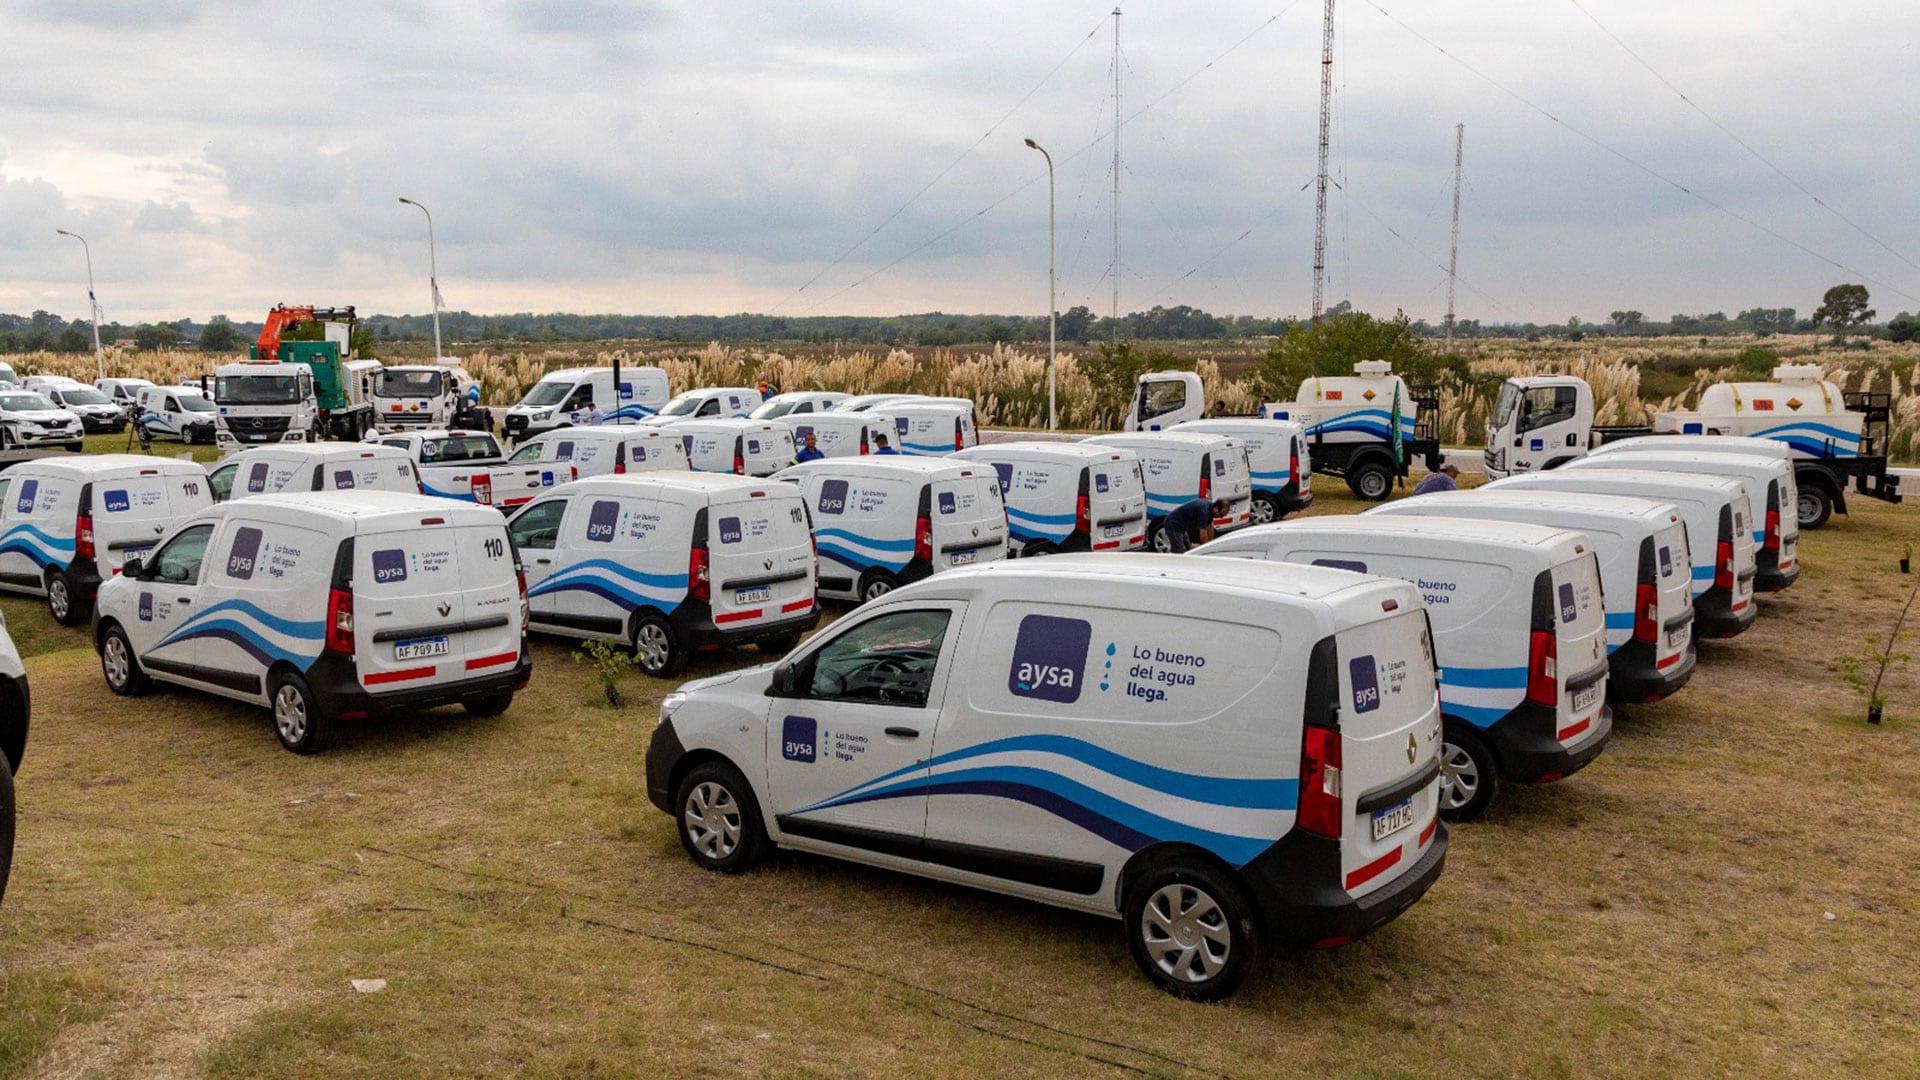
El mecanismo de definición del ganador es, según describió el funcionario, relativamente simple una vez superado el filtro técnico: no se compite con un plan de inversión propio ni con una propuesta de tarifa, porque ambos elementos ya están fijados de antemano en el contrato de concesión. La única variable de competencia es el precio que cada consorcio ofrece por el paquete accionario. Existe además un valor de referencia, calculado por el Banco de Inversión y Comercio Exterior (BICE), que permanece encriptado hasta el momento de la apertura de sobres y que funciona como parámetro indicativo, no vinculante, para la comisión evaluadora. Diferentes trascendidos ubican las expectativas del Ministerio de Economía en torno a los USD 500 millones.
“Una vez que pasó la parte técnica, los oferentes están en igualdad de condiciones”, afirmó Maxit al describir que, superada la instancia de evaluación técnica, la experiencia previa de cada consorcio deja de pesar y la adjudicación queda en manos exclusivamente del monto ofrecido. “Gana el más alto”, sintetizó el funcionario, ingeniero industrial del ITBA con paso previo por Telefónica de Argentina, el Gobierno de la Ciudad de Buenos Aires y la Administración Nacional de la Seguridad Social (Anses).
Cómo quedará la tarifa en los próximos años
Sobre el aspecto que genera más expectativa entre los usuarios, Maxit indicó que la proporción del gasto en agua y saneamiento dentro de la canasta familiar es hoy la más baja de América Latina y que esa relación se mantendrá durante el primer ciclo tarifario, que corre desde 2027 hasta 2031. “No va a significar que en los próximos cinco años nuestros clientes sufran una situación estresante en términos de costo del servicio de agua y saneamiento”, sostuvo.
Según el Observatorio de Tarifas y Subsidios del IIEP, la factura promedio de agua sin subsidios en el AMBA alcanzó $42.975 en agosto de 2026, equivalente al 14,8% de la canasta mensual de servicios públicos y al 2,2% del salario promedio registrado (estimado en $1,9 millones).
En términos concretos, esto significa que la factura no quedará congelada entre 2027 y 2031, pero tampoco habrá una revisión integral de la tarifa en ese lapso. El contrato prevé dos mecanismos de ajuste: por un lado, actualizaciones nominales periódicas —ligadas a variables de costos, no a un aumento real del servicio— a través de un coeficiente llamado “K”; por otro, una corrección anual atada al cumplimiento de metas de calidad, el “Factor C”, que puede sumar o restar puntos a la tarifa según el desempeño de la concesionaria.
Recién en el cuarto año del ciclo, la empresa deberá reunirse con el ERAS para negociar un nuevo plan de inversión, una nueva estructura de costos y, a partir de ahí, un nuevo ingreso requerido que fijará el valor de la tarifa para el período siguiente, entre 2032 y 2036.
Maxit también hizo referencia a una tasa de retorno del 8,90% para el primer período, que dijo estar compuesta por un componente de costo de deuda y otro de riesgo país. “Yo soy un convencido que la trayectoria va a ser hacia la baja del riesgo país y eso lo vas a ir capitalizando el próximo ciclo tarifario”, planteó. El contrato establece que esa tasa, conocida como WACC, debe ser aprobada por el Ente Regulador de Agua y Saneamiento (ERAS) en cada revisión tarifaria y permanece fija durante los cinco años de cada ciclo, por lo que no constituye un parámetro inamovible para toda la concesión.
El plan de obras y las metas de cobertura hasta 2056
El funcionario señaló que el nuevo operador deberá invertir, como base, USD 2.000 millones durante los primeros cinco años y que, a lo largo de los 30 años de concesión, el monto total de inversión requerido rondará entre USD 13.000 millones y USD 15.000 millones. Ese capital, precisó, queda registrado como un activo que en algún momento volverá al Estado nacional, dado que la infraestructura instalada -caños, bombas, plantas- no puede ser retirada por el concesionario al finalizar el contrato.

Las metas de cobertura fijadas en el contrato marcan una expansión en los servicios de Aysa. Proyecta llegar al 75,3% de cobertura de agua potable para el cierre de 2031, que debe llegar a 78,9% en 2036 y a un piso del 90% al término de los 30 años de concesión. En saneamiento, la progresión es de 63,9% en 2031, 65,3% en 2036 y un mínimo de 75% al cabo de las tres décadas.
La universalización de ambos servicios queda proyectada recién si se ejerce la prórroga adicional de diez años prevista en el contrato, es decir, hacia el año 40 del esquema.
Maxit justificó el ritmo lento de expansión cloacal en los primeros años por la necesidad de resolver primero la infraestructura existente. “Versiones anteriores de nuestra gestión se ocupaban tal vez de expansiones que no eran funcionales, que no formaban parte de un crecimiento planificado del servicio”, planteó, y agregó que el foco inicial estará en que las plantas de saneamiento funcionen correctamente, en mejorar la capacidad de potabilización y en resolver la contaminación por nitratos mediante sistemas de mezcla de agua de pozo y de superficie.
El rol de los municipios en la expansión de redes
El contrato contempla la figura de “inversión no onerosa”: si un municipio, una provincia o el propio Gobierno nacional deciden financiar una obra puntual con fondos propios, ese gasto queda fuera del cálculo tarifario, aunque la operación y supervisión técnica sigue a cargo de la concesionaria. “Hay un entendimiento de que el Estado nacional ya no es el que tiene el monopolio de la verdad, que la problemática local hoy tiene otra relevancia y que los municipios se están haciendo cargo de esa problemática”, destacó Maxit, quien dijo percibir ese tipo de acuerdos en gestación con distintos gobiernos locales.
Organismos como el Banco Interamericano de Desarrollo (BID), a través de su brazo BID Invest, y la Corporación Financiera Internacional (IFC) del Banco Mundial también manifestaron su intención de participar del financiamiento de obras, en un contexto en el que Aysa no registra deuda financiera, según remarcó el funcionario.
De los números rojos al equilibrio financiero
Maxit repasó que la empresa, estatizada en 2006, nunca había logrado cerrar un ejercicio con resultado positivo hasta la gestión actual. Los Estados Contables auditados de AySA confirman esa tendencia: el resultado neto pasó de una pérdida de $503.647 millones en 2023, el último ejercicio de la gestión anterior, a una ganancia de $63.522 millones en 2024 y de $22.088 millones en 2025 (todas las cifras en miles de pesos). El primer semestre de 2026, según el funcionario, mantiene la misma tendencia positiva. En el mismo período, las transferencias corrientes del Estado nacional a la compañía cayeron de $416.326 millones en 2023 a cero en 2025.
El resultado operativo, sin embargo, siguió siendo negativo los tres años relevados, aunque con una mejora sustancial: pasó de -$770.369 millones en 2023 a -$446.757 millones en 2024 y a -$35.129 millones en 2025. Lo que permitió cerrar ambos últimos ejercicios en positivo fueron los resultados financieros y por tenencia, que sumaron $510.279 millones en 2024 y $57.217 millones en 2025.
En ese lapso, la compañía canceló además una obligación negociable que había sido emitida durante el gobierno de Mauricio Macri: el balance muestra que esa partida, de $80.053 millones al cierre de 2025, desaparece por completo al 30 de junio de 2026.
El diagnóstico que ofreció el funcionario sobre el desempeño previo de la empresa apunta a lo que llamó el sobrecosto oculto del Estado como gestor: la falta de certeza de pago a los proveedores encarece los contratos, mientras que interrumpir y reiniciar obras de más de un año de duración genera gastos adicionales que terminan trasladándose a la tarifa o a los impuestos de todo el país. “La tarifa llegó a no cubrir el gasto operativo de la empresa”, admitió Maxit sobre la situación previa a la actual gestión.
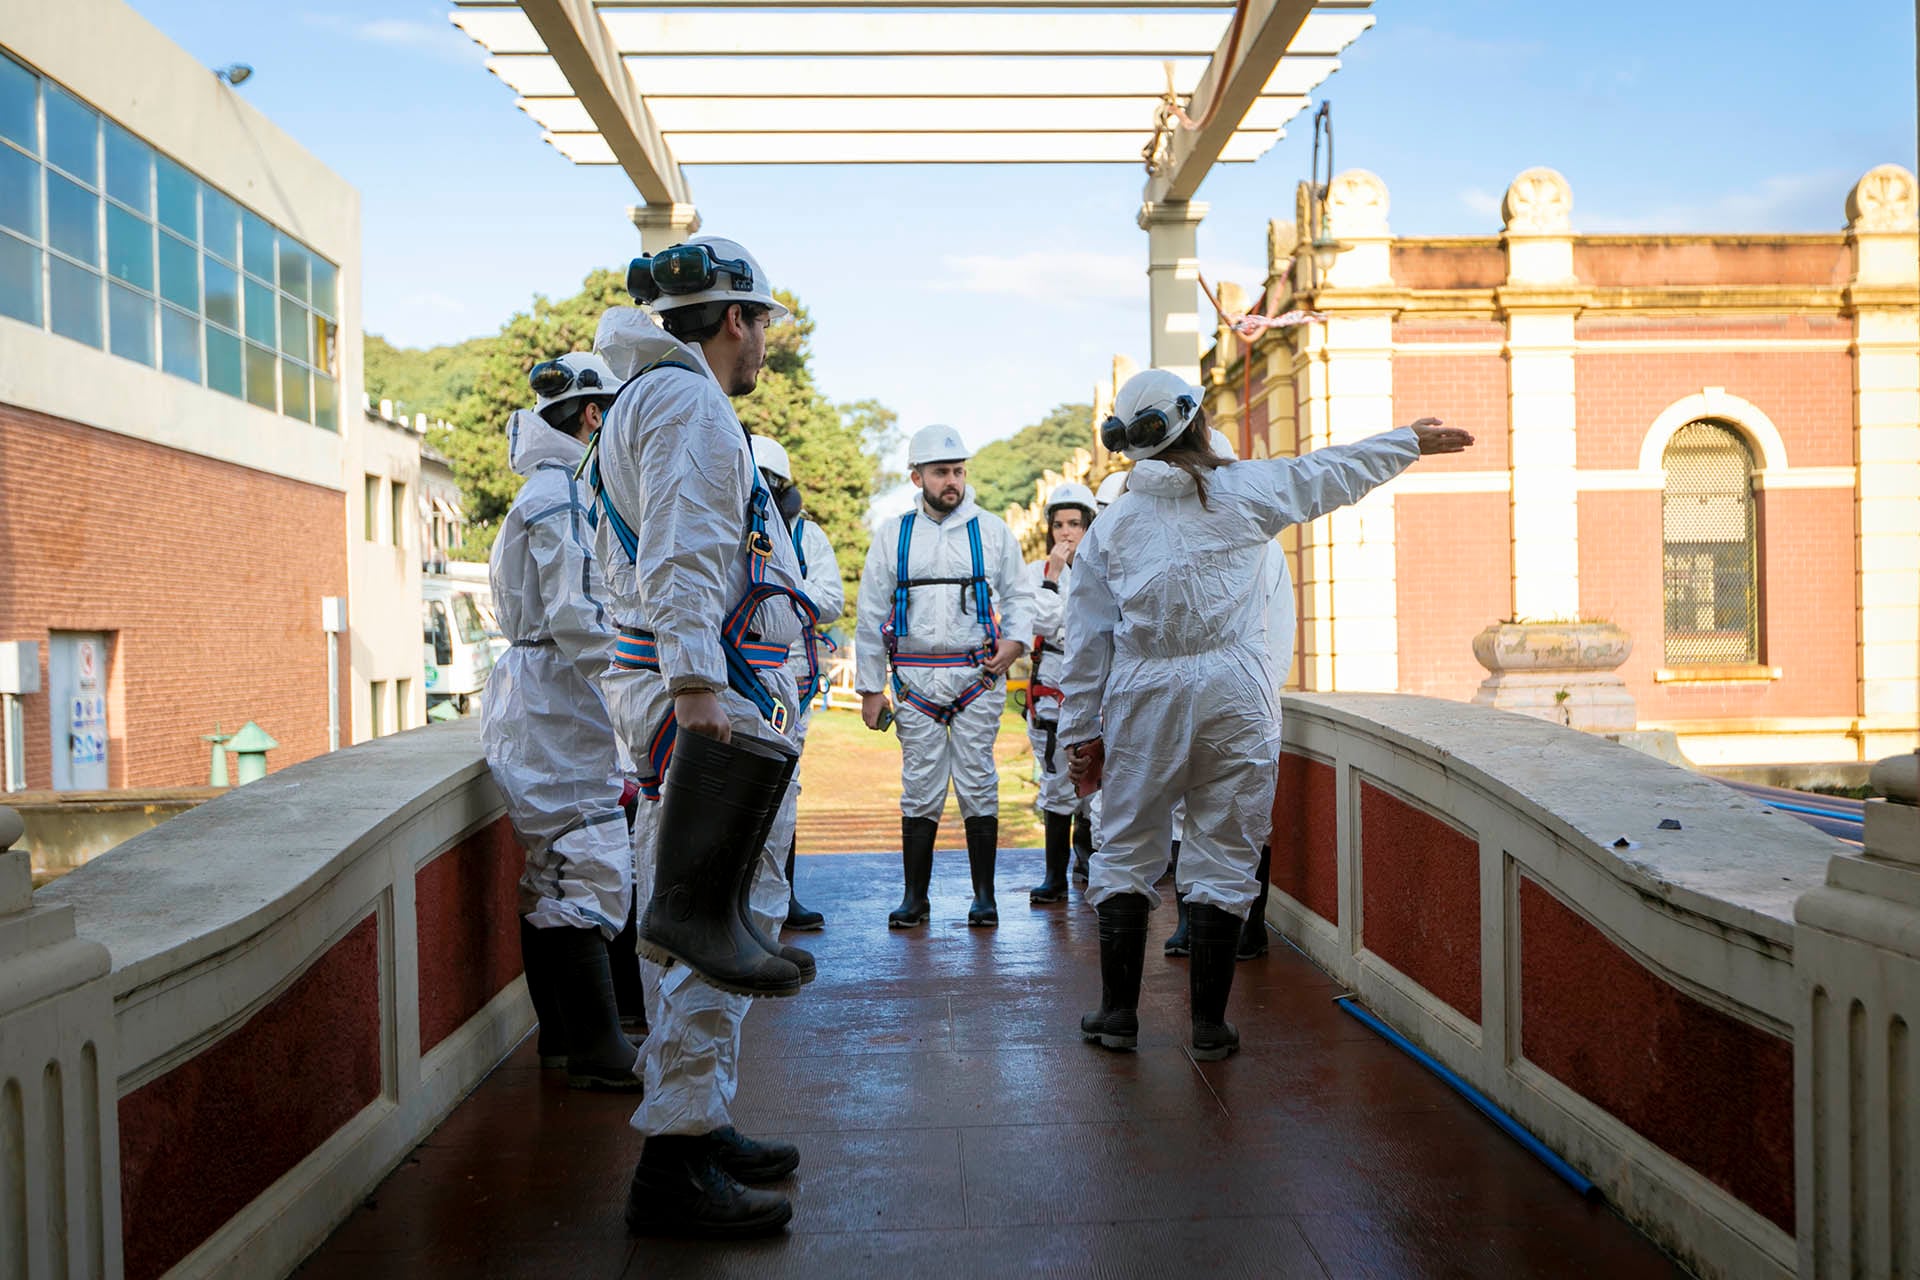
En paralelo, la compañía redujo a la mitad los gastos de seguridad y vigilancia, las horas extra y el mantenimiento de edificios, y reorientó esos recursos hacia la operación directa del servicio. La dotación de personal pasó de 7.700 a 5.890 empleados en el período, un proceso que, según el funcionario, se realizó sin conflictos gremiales; el peso de los sueldos y cargas sociales sobre el total de costos de la empresa bajó del 33% en 2023 al 23% en 2025, según el propio balance.
Maxit también aportó un dato sobre la magnitud histórica del apoyo estatal a la compañía: en sus 20 años de historia como empresa estatal, Aysa recibió del Estado nacional unos USD 13.400 millones, de los cuales USD 10.000 millones se destinaron a inversiones y el resto, unos USD 3.400 millones, a gastos de mantenimiento y subsidios corrientes. Hoy la empresa factura alrededor de USD 1.000 millones al año y presta servicio a 3,8 millones de usuarios, de los cuales 160.000 cuentan con tarifa social, un beneficio que, según el funcionario, se mantendrá sin cambios en el nuevo contrato de concesión.
Qué pasará con los empleados tras la privatización
Consultado sobre el futuro de la planta de personal, Maxit aseguró que no existe ningún compromiso contractual que obligue al futuro dueño a mantener la dotación actual de empleados. “Va a ser una empresa privada”, explicó, aunque aclaró que se mantiene el mismo régimen societario y que los compromisos laborales previos continúan vigentes al tratarse de una empresa en marcha, no de una nueva sociedad.
El funcionario adelantó que la próxima etapa de eficiencia pasará por la incorporación de tecnología y la reasignación de funciones dentro de la estructura existente, con foco en capacitar al personal para las tareas que demanda la expansión territorial del servicio.
Respecto a la firma del contrato, Maxit evitó comprometerse con una fecha exacta, aunque remarcó que el objetivo del Gobierno es avanzar “lo más rápido posible”. Diferentes fuentes con conocimiento del proceso estimaron un plazo de 1 mes entre la apertura de los sobres técnicos y la oferta económica. El contrato debería firmarse antes de fin de año.

ECONOMIA
El riesgo país cayó casi 90 puntos en dos días, pero la volatilidad de los bonos globales enciende una alerta
La tregua duró un día. Los bonos del Tesoro de Estados Unidos redujeron su renta a 5,27% por una suba en sus cotizaciones y el petróleo venía con leves retrocesos. Las Bolsas de Nueva York celebraban el auge de las acciones de inteligencia artificial y Donald Trump anunciaba que se estaba estudiando suspender el impuesto a los combustibles que ronda el 4 por ciento.
Con el recrudecimiento militar en la zona del estrecho de Ormuz, la página se dio vuelta en un instante y el humor de los inversores para este miércoles es diferente.
En la Argentina, la euforia del día anterior se atenuó, pero fue otra rueda positiva. En Brasil hubo una leve toma de ganancias que hizo que la Bolsa de San Pablo baje 0,52 por ciento. En realidad, fue la tendencia de la región: el ETF de Emergentes cayó 0,52 por ciento.
Sin embargo, estos son números leves comparados con la crisis de bonos soberanos que viven Estados Unidos, Europa y Japón. Francia logró recuperar algo de la fuerte caída del lunes, pero en Alemania siguió la baja al igual que en el mercado nipón.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La mayor inflación que se avecina es un hecho. El subsidio de Trump a los combustibles significa un ahorro de 4 dólares por cada tanque completo de un auto que carga alrededor de 200 dólares. En Estados Unidos, tanto la nafta como el gasoil aumentaron fuerte en el último año. No se trata de un plan “platita”, pero si un anuncio de campaña ante las elecciones de medio término del 3 de noviembre.
En el plano financiero, lo más destacado fue que los bonos de la deuda argentina continuaron recuperándose. Esta vez subieron hasta 1,3% y el riesgo país bajó 26 unidades (-4,3%) a 573 puntos básicos. En dos días, se redujo casi 90 puntos.
En el Mercado Libre de Cambios (MLC) se operaron USD 510 millones y el Banco Central compró 43 millones de dólares. Las reservas subieron USD 326 millones y superaron el techo de los USD 49.000 millones al alcanzar los 49.123 millones de dólares.
El dólar mayorista se mantuvo en $1.520 pero subieron los dólares financieros. El MEP aumentó $3,7 (+0,2%) a $1.541 y el contado con liquidación, $11 (+0,7%) a 1.614 pesos. el “blue” recuperó $5 y cerró a 1.550 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Según la consultora F2 que dirige Andrés Reschini “el mayorista cerró en $1.520 por tercera jornada consecutiva cuando el real y el yuan se fortalecieron lo que derivó en una depreciación del Tipo de Cambio Real Multilateral”.
El reporte agregó que “el mercado de cambios no muestra señales de preocupación y el BCRA aprovechó el fortalecimiento de las monedas de los principales socios comerciales de la Argentina para acelerar compras manteniendo el tipo de cambio estable, pero con un tipo de cambio real más depreciado que favorece a la balanza comercial sin arriesgar en términos inflacionarios”.
Un dato de la realidad cambiante de la Argentina fue el resultado de las expectativas de las principales consultoras que releva el Banco Central.
Por caso, en el Relevamiento de Expectativas de Mercado (REM), los analistas opinaron que la Argentina crecerá 1,5% en 2026, lejos del 5% que estimó el presupuesto de este año. Pero hubo otros números que cambiaron a favor. El superávit comercial, según los encuestados, cerrará el año en tono a 25.000 millones de dólares. El jefe de Research de Romano Group, Salvador Vitelli, recordó que hace un año los consultados estimaban que el excedente comercial sería de 8.500 millones de dólares.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En tanto, el Merval de las acciones líderes subió 1% en pesos y 0,3% en dólares por la suba del CCL. Lo mejor pasó por Central Puerto (+3,1%), seguido de BBVA (+2,7%) y Pampa (+2,6%).
Anoche, en el overnite, las Bolsas de Nueva York no insinuaban tendencia porque tal vez haya alguna toma de ganancias después de que los índices alcanzaran récords. En cambio, el petróleo recuperaba terreno y anotaba subas superiores a 1% que hacían cotizar al Brent en 101,57 dólares.
El oro revertía el alza y estaba en USD 4.180, mientras el dólar se fortalecía 0,13 por ciento. Los bonos del Tesoro vuelven a ser la preocupación de los inversores. Anoche su rendimiento superaba 5,30% a 10 años y se acercaba a 5,70% a 30 años. Este dato afecta a la Argentina.
american,americas,best photo,best photos,business news,economy,finance, financial,industries,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. economy,u.s. stock market,u.s.a.,united states of america,us,usa,wall street
ECONOMIA
Qué hacer con el dólar y a qué países se debería parecer Argentina: el diagnóstico del nuevo economista favorito de Milei
- Más superávit fiscal: Esto le daría más espacio al Tesoro para comprar dólares sin emitir. El problema de esta alternativa es que exige más ajuste en un año electoral. “Es la única opción que deprecia el tipo de cambio real y acumula reservas a la vez”, sostiene.
- Devaluación discrecional: Corregiría el tipo de cambio nominal de un golpe. Sin embargo, la contra es que el peligro es que el salto se traslade a precios en pocos meses, quedando un problema de credibilidad.
- Reformas de productividad: “Aprecia el tipo de cambio real de equilibrio, y el nivel de hoy deja de ser un atraso”, indica. Sin embargo, adquiere que requiere tiempo y capital político, pero no resuelve la transición. “Valida el peso fuerte en lugar de corregirlo, pero recién en el largo plazo”.
Alberto Ades,Javier Milei,Dólar
ECONOMIA
Las consultoras que releva el BCRA volvieron a recortar el crecimiento del PBI y estimaron una inflación de 1,9% para septiembre
Las consultoras que releva el Banco Central de la República Argentina (BCRA) recortaron las proyecciones de crecimiento económico para 2026 y anticiparon que la economía entraría en una “recesión técnica” en el tercer trimestre. A la vez, pronosticaron una inflación de 1,9% para septiembre y anticiparon que cerrará en 30% en el año.
Según el último Relevamiento de Expectativas de Mercado (REM), las perspectivas para la actividad económica mostraron un deterioro para el tercer trimestre y lo que resta del año. El conjunto de analistas estimó que el Producto Bruto Interno (PBI) ajustado por estacionalidad se habría contraído 1% en el tercer trimestre de 2026, una corrección de 2,1 puntos porcentuales frente a la proyección del relevamiento previo.
En caso de cumplirse este pronóstico, la economía ingresaría en una “recesión técnica”, que incluye dos trimestres consecutivos con caídas desestacionalizadas. Cabe destacar que el segundo trimestre del año experimentó una contracción de 0,6 por ciento.
Sin embargo, para el cuarto trimestre, las consultoras esperan una recuperación de 1,8%, lo que implica una revisión al alza de 0,5 puntos porcentuales respecto de la encuesta anterior. Para el primer trimestre de 2027, la estimación de crecimiento ajustado por estacionalidad fue de 0,7 por ciento. De ser así, se revertiría el eventual cuadro recesivo de la mitad de 2026.
En la comparación anual, los participantes del REM previeron que el PBI real de 2026 se ubique 1,5% por encima del promedio de 2025. Esto se tradujo en un fuerte recorte de 0,6 puntos porcentuales frente a la encuesta previa. El Top 10 proyectó una expansión de 1,2% para 2026, con un recorte de un punto porcentual en relación con el relevamiento anterior.
En materia inflacionaria, la previsión de precios de septiembre subió 0,1 puntos porcentuales frente al informe anterior. El grupo de participantes con mejores resultados en sus pronósticos previos, identificado como el Top 10, también calculó una inflación de 1,9% para septiembre. Esa estimación implicó un incremento de 0,1 puntos porcentuales respecto del sondeo anterior.
A propósito de los meses venideros, el reporte del BCRA exhibe una desaceleración a 1,7% para octubre y 1,6% para noviembre. Sin embargo, en diciembre retomaría la tendencia alcista al ubicarse en 1,8% y el 2026 cerraría con una suba de 30 por ciento. En enero, el índice mensual volvería a caer a 1,6% en enero de 2027. Febrero del año que viene arrojaría la misma cifra y marzo alcanzaría 1,7 por ciento.
Para el Índice de Precios al Consumidor (IPC) núcleo, que excluye los componentes con mayores variaciones estacionales y los precios regulados, la mediana de las estimaciones se ubicó en 1,8% mensual para septiembre. La cifra fue 0,1 puntos porcentuales superior a la prevista en el REM anterior. El Top 10 proyectó una inflación núcleo de 1,7% para el noveno mes del año, sin cambios frente a su cálculo previo.
Dólar, desempleo y cuentas fiscales
En paralelo, el último reporte mostró una baja en la proyección del tipo de cambio para octubre. La mediana de las estimaciones se ubicó en $1.545 por dólar, $20 por debajo del cálculo informado en la encuesta previa.

Para diciembre, los participantes anticiparon una cotización de $1.614, equivalente a una suba interanual esperada de 11,5% frente a diciembre de 2025. El promedio de los diez analistas con mejores pronósticos fue de $1.602 por dólar para el cierre del año.
Las expectativas sobre el mercado laboral mostraron un deterioro respecto del relevamiento anterior. Los analistas estimaron que la tasa de desocupación abierta alcanzará 7,5% de la Población Económicamente Activa en el tercer trimestre de 2026, 0,2 puntos porcentuales más que en la medición previa. Para el cuarto trimestre, la previsión subió a 7,7%. El Top 10 proyectó niveles de 7,6% y 7,9%, respectivamente.
En materia de comercio exterior, el REM prevé exportaciones por USD 101.200 millones durante 2026, USD 305 millones por encima de la proyección anterior. Las importaciones, en tanto, fueron calculadas en USD 75.499 millones, una reducción de USD 362 millones frente al relevamiento previo. Con esas estimaciones, el superávit comercial anual llegaría a USD 25.701 millones, USD 667 millones más que lo previsto en la encuesta anterior.
Para las cuentas públicas, los participantes del relevamiento proyectaron un superávit primario de $15,0 billones para el Sector Público Nacional no Financiero. El promedio de las previsiones del Top 10 se ubicó en $14,8 billones. Ninguno de los consultados anticipó un resultado primario positivo inferior a $9,0 billones.
Corporate Events,South America / Central America

Neymar le dejó un emotivo mensaje a Lionel Messi por su despedida

Power Rankings: The biggest surprises come after October

Tierras, industria y universidades, los reclamos y protestas de sindicatos y piqueteros previstos para octubre

El Consejo Electoral de Haití postergó de manera indefinida las elecciones en medio de una ola de violencia

Con un insólito gol en contra y un doblete de Harry Kane, Inglaterra goleó a República Checa

Mateo, el hijo de Leo Messi, tuvo un gesto inolvidable en la despedida de su padre: “Admiración”

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- POLITICA3 días ago
EEUU pidió “desescalar” la tensión entre Argentina y Reino Unido por Malvinas
- CHIMENTOS3 días ago
Ella tiene 40 años y su marido 59, pero se enamoró de un joven de 27 y se acaba de separar tras ser descubierta por su esposo siendo infiel: «Comenzó a…»