ECONOMIA
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

Si bien el spread soberano volvió a estar por debajo de los 600 puntos básicos, Argentina aún tiene el riesgo país más alto de la región
Puntos importantes

El Citi destaca que la desconfianza financiera argentina es desproporcionada, pues los fundamentos macroeconómicos son más sólidos de lo que el mercado refleja ante el temor a la inestabilidad política.
La disciplina fiscal y el superávit son pilares que el banco considera sostenibles. Sin embargo, analistas locales advierten que la fragilidad social y el calendario electoral justifican la cautela.
Ante este escenario, se recomienda diversificar carteras, priorizar bonos de corto plazo y apostar por deuda corporativa privada, además de considerar activos externos para mitigar riesgos globales.
riesgo país,deuda argentina,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas







ECONOMIA
Mercados: caen las acciones y los bonos argentinos, con un riesgo país todavía cerca de los 600 puntos
Los principales indicadores de Wall Street negocian con una caída en un rango del 0,6% al 1% este miércoles, con una nueva escalada en las tasas de retorno de los bonos del Tesoro de los EEUU. La emisión a diez años alcanzaba el 5,32% anual.
El precio del petróleo rebotaba en torno al 1 por ciento. El barril de Brent del Mar del Norte para entregar en diciembre se pactaba a USD 101,80, con alza de 1,3 por ciento.
A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 1,9%, a 2.840.000 puntos. El contexto internacional adverso afectaba el desempeño de los activos domésticos.
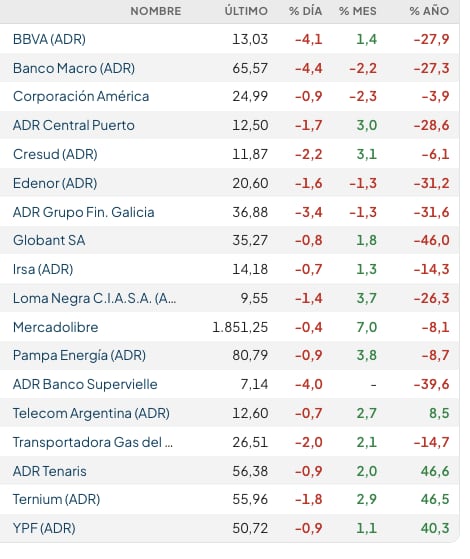
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se imponen las bajas generalizadas, encabezadas por los papeles bancarios, que ceden cerca de 4 por ciento.
Los bonos soberanos en dólares -Bonares y Globales- caen un 1% en promedio, mientras que el riesgo país de JP Morgan avanza 18 unidades para la Argentina, a 595 puntos básicos, tras un máximo intradiario de 600 puntos por la mañana.
Juan Manuel Franco, economista Jefe de Grupo SBS, expresó que “el mercado internacional sigue dando que hablar, con una presión sobre tasas que no se disipa. La tasa del Treasury a 10 años de EEUU opera en la zona de 5,33%, máximos desde 2002, mientras que la del de 30 años opera en 5,70%, niveles tampoco vistos desde entonces. La renta fija en dólares se ve afectada, y Argentina no es la excepción, aun con las dos muy buenas ruedas de lunes y martes afectadas positivamente por el resultado electoral en Brasil y el efecto arrastre”.
“Así, los factores exógenos serán un punto a monitorear de cerca por los inversores, que además deberán tener en cuenta la macro local y la relación con el humor social, ya pensando en el ciclo electoral de 2027”, agregó Franco.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Tras alcanzar marcas récord en la sesión anterior, la bolsa de Nueva York opera con sesgo negativo. El optimismo cede terreno ante el repunte en la cotización del petróleo y la suba en los retornos de la deuda pública estadounidense. El crudo Brent superó nuevamente la barrera de los USD 100 por barril impulsado por la tensión bélica en Oriente Medio”, señaló Ignacio Morales, Chief Investments Officer de Wise Capital.
“En paralelo, el rendimiento del bono del Tesoro a 30 años trepó hasta un 5,70%, tocando su cota más alta desde 2002. Los inversores prefieren la prudencia a la espera de las minutas oficiales de la Reserva Federal. El mercado busca pistas clave sobre los próximos pasos de la política monetaria contra la inflación. Las apuestas apuntan a una pausa en el costo del dinero durante este mes, aunque no se descarta un ajuste adicional en diciembre”, agregó Ignacio Morales.
“El REM (Relevamiento de Expectativas de Mercado del BCRA), en tanto, elevó levemente la inflación esperada para septiembre y recortó la proyección de crecimiento para 2026″, aportó Cohen Aliados Financieros.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Pese al repunte en los flujos físicos de crudo desde el Golfo Pérsico registrados durante septiembre, los mercados ajustaron al alza ante reportes de ataques a buques cargueros en el Estrecho de Ormuz y las hostilidades persistentes en el estrecho de Bab el-Mandeb, en Yemen”, observó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
“El mercado exhibe una dualidad donde los récords de la renta variable e impulso masivo de la tecnología de IA se enfrentan a un entorno de tasas elevadas e inflación persistente en servicios y energía”, expresó Felipe Mendoza, analista de mercados de EBC Financial Group. “El encarecimiento estructural del crédito impone un desafío para las empresas desapalancadas o del consumo tradicional”, acotó.
Business,Corporate Events,North America
ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
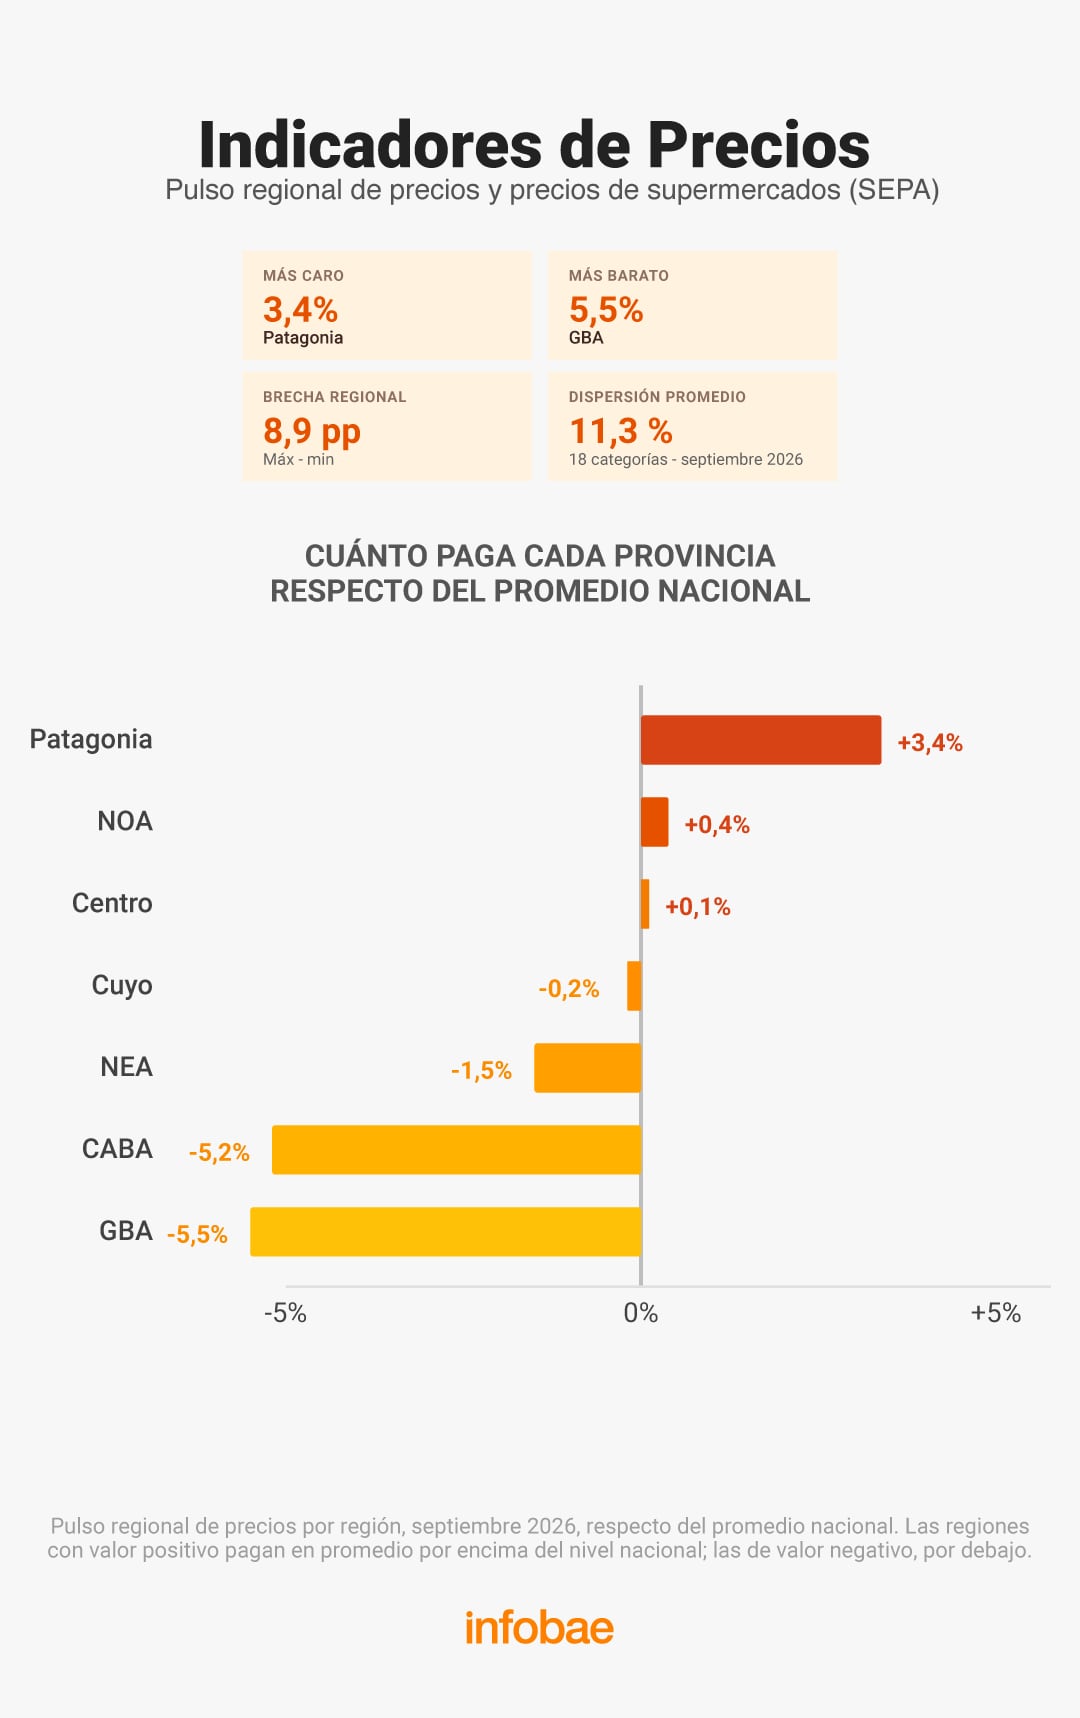
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.

DEPORTE3 minutos ago
Los amistosos que tapó la despedida de Messi: una Chile canalla, el recambio de Colombia y Pochettino perfecto

ECONOMIA5 minutos ago
Mercados: caen las acciones y los bonos argentinos, con un riesgo país todavía cerca de los 600 puntos

POLITICA31 minutos ago
Un diputado libertario reivindicó la dictadura militar y la comisión terminó en un escándalo

DEPORTE38 minutos ago
Tevez recordó a “Cabañas”, su compañero de Fuerte Apache que era mejor que él y afirmó: “La mayoría de mis amigos de la infancia están muertos”

POLITICA39 minutos ago
Operativo por el DNU 70: una decisión de la Corte le daría aire al Gobierno para poder evitar la sesión opositora

ECONOMIA51 minutos ago
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

INTERNACIONAL4 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

POLITICA4 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

CHIMENTOS4 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

POLITICA4 días ago
Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil