ECONOMIA
Qué pasa si debés $1 millón a Mercado Pago, Ualá u otra billetera virtual y no pagás

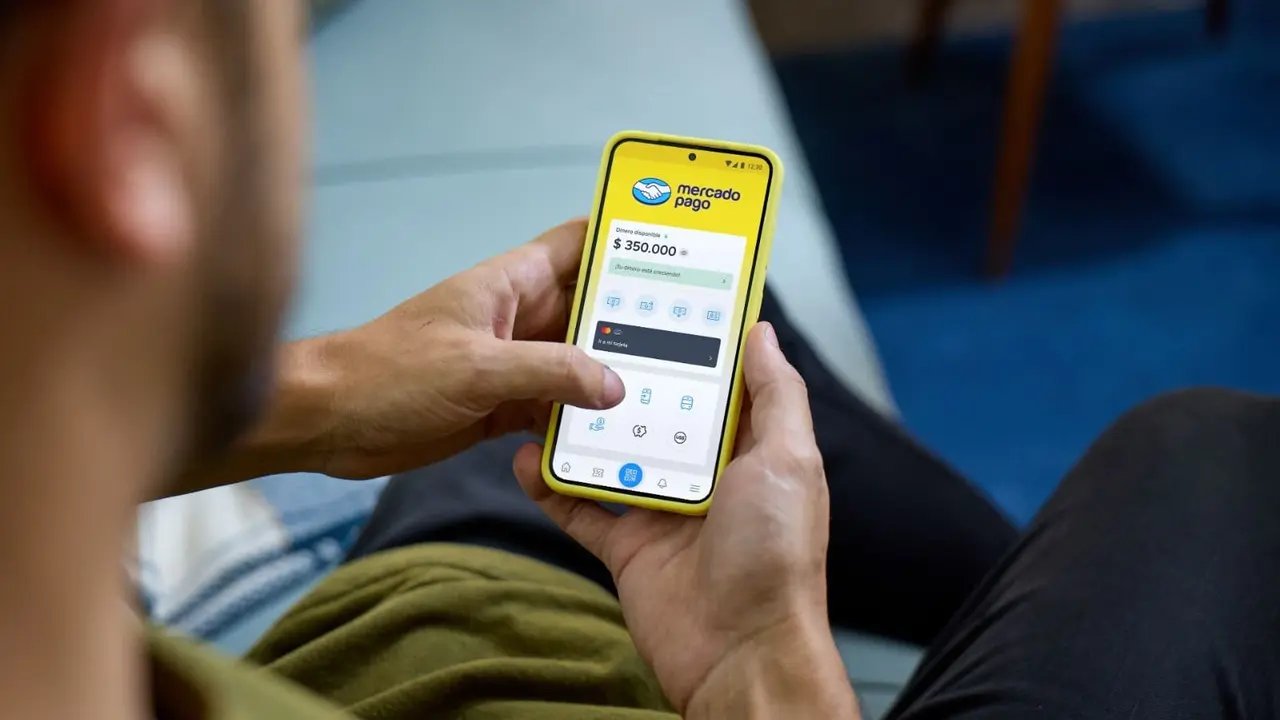
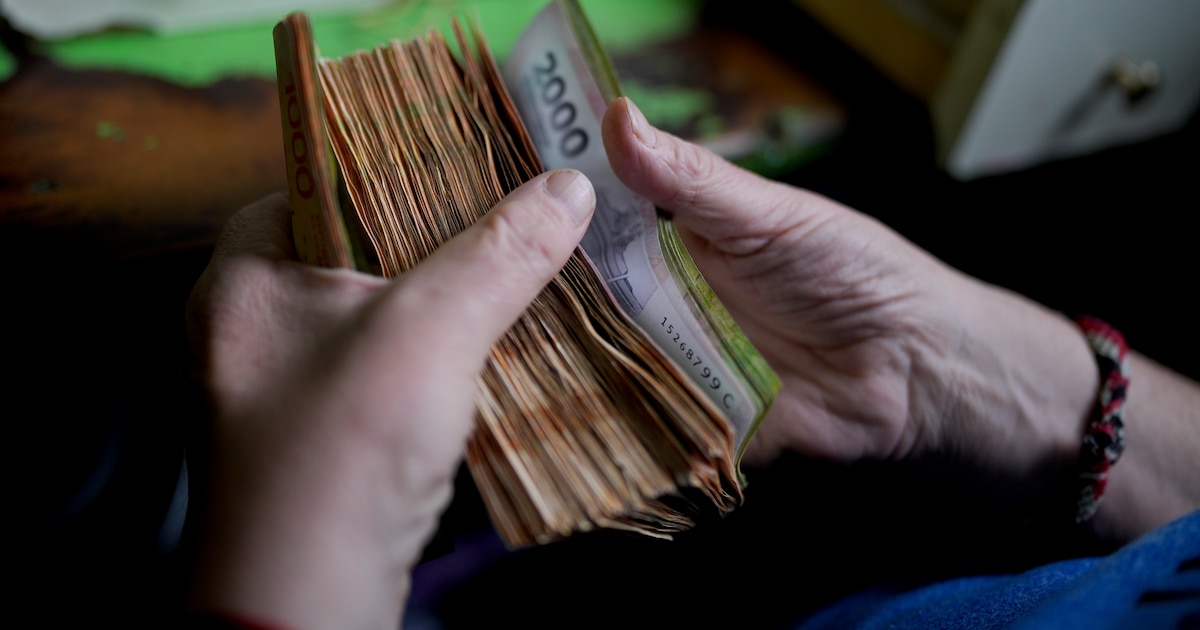
La morosidad está calando profundo en el sistema financiero, sobre todo en las billeteras digitales. Estas plataformas suelen tener como clientes a personas que no están bancarizadas, por lo que solicitan menos respaldos económicos y garantías para prestarles dinero. Por eso, iProfesional consultó a algunos de los grandes jugadores del sector Fintech para saber qué ocurre si un usuario debe un millón de pesos y no puede pagarlos.
Para tener una idea de la magnitud, la mora familiar representó en diciembre alrededor del 9,3% de la cartera total. Este nivel marcó un récord que igualó a las cifras de 2010 y registró un notable salto frente al 2,5% de diciembre de 2024.
En cuanto a la mora en las billeteras digitales, la cifra crece de manera exponencial. Según datos actualizados por la consultora CLAVES a abril pasado, la morosidad fue del 27,4% en este segmento. El informe detalla que, por ejemplo, en Mercado Pago llegó al 14,7%, mientras que en Naranja X alcanzó el 35,7%.
Estos endeudamientos se registran en las Fintech que brindan financiamiento para compras a través de pagos en cuotas o mediante un préstamo de determinado monto de dinero para un gasto puntual.
De esta manera, si un cliente de una billetera digital no puede devolver la deuda, los expertos consultados por iProfesional detallan que el proceso suele seguir etapas similares a las del sistema financiero tradicional, aunque con mayor automatización y velocidad en la gestión.
Cabe aclarar que, antes de otorgar los préstamos, las Fintech aplican «filtros» para evitar una mora masiva, como cruces informativos a través de inteligencia artificial (IA) sobre los antecedentes financieros de sus usuarios.
Además, aplican una tasa de interés mucho más alta que la de referencia del Banco Central —que se ubica en el 23% de tasa nominal anual (TNA)— para poder compensar la cartera incumplidora entre todos sus clientes. Por ejemplo, en Mercado Pago, la tasa aplicada a un préstamo personal arranca desde el 74% anual en adelante. A partir de ese nivel, y según la aplicación que se posea, el porcentaje puede duplicarse o triplicarse.
Qué pasa si se debe $1 millón a la billetera
Las billeteras digitales establecen una estrategia gradual cuando empiezan a detectar el atraso en el pago de las cuotas por parte de los usuarios, con el objetivo de resolver este problema.
Asimismo, analizan caso por caso, considerando el nivel de atraso y el monto puntual adeudado, y comienzan a contactar al cliente por todos los medios de comunicación registrados en la aplicación.
Es decir, si se debe $1 millón, este monto no será la única variable a analizar, sino también las condiciones, los ingresos, las dificultades y el historial crediticio del cliente puntual que está incumpliendo con el compromiso.
«En una primera instancia, las compañías suelen intentar evitar que la situación escale. Durante la llamada ‘mora temprana’, que abarca los primeros 30 a 60 días de atraso, las billeteras suelen contactar al usuario por distintos canales para recordarle la deuda y ofrecer planes de pago que le permitan regularizar la situación», detalla a iProfesional Martín Porta, ExCo de CMS People.
Al respecto, fuentes de Mercado Pago explicaron a este medio: «Ante una situación de mora, acompañamos al usuario en todo momento, manteniendo una comunicación proactiva a través de múltiples canales y ofreciendo herramientas y alternativas que faciliten la regularización de la deuda. El objetivo es ayudar a sanear su situación financiera para que, a futuro y en caso de necesitarlo, pueda volver a acceder a financiamiento».
Desde otra billetera reconocida del mercado, que prefirió mantener el anonimato en sus declaraciones, coinciden: «Cuando un usuario presenta dificultades para cumplir con sus pagos, buscamos ofrecer alternativas y herramientas que le permitan regularizar su situación de la mejor manera posible. Dependiendo de cada caso, se pueden brindar distintas opciones de refinanciación o planes de pago para ayudar a que la deuda pueda resolverse de forma gradual y sostenible».
Además, indican que mantienen los canales de atención y comunicación activos para orientar a los usuarios y encontrar soluciones «acordes a sus posibilidades».
Al respecto, desde la Dirección Nacional de Defensa del Consumidor se indica que las empresas financieras no pueden perseguir, hostigar ni intimidar a sus clientes por la falta de pago. «Dicha conducta es considerada como trato indigno o inequitativo«, sostienen desde la asociación Adelco.
Qué ocurre si el cliente no cancela su deuda
Si el atraso continúa tras las distintas formas de contacto de la billetera con el usuario, Porta indica que la Fintech comienza a informar la situación del deudor al Banco Central, tal como establece la regulación.
«A partir de esa información oficial, los bureaus de crédito reflejan el incumplimiento en el historial crediticio del usuario, lo que puede afectar directamente el acceso a nuevos préstamos o productos financieros», detalla el analista.
Según la clasificación del BCRA, un deudor pasa formalmente a «situación irregular» a partir de los 31 días de atraso.
«Cuando la mora avanza a más de 60 o 90 días, muchas Fintech derivan la gestión a equipos especializados de cobranza o agencias externas. En esta etapa pueden exigir el pago total de la deuda y las posibilidades de volver a acceder a financiamiento se reducen considerablemente», advierte Porta.
Y en casos más extremos, cuando ya pasan varios meses sin pago, la deuda puede judicializarse.
«Ahí ya pueden intervenir estudios jurídicos e, incluso, existir embargos o inhibiciones, dependiendo del tipo y monto de la deuda. También puede ocurrir que la Fintech ceda esa cartera a empresas especializadas en la gestión de NPLs (non-performing loans), que continúan el proceso de recupero de la deuda», precisa Porta.
Así, aclara que aunque la entidad eventualmente «castigue» contablemente esa deuda, eso no significa que desaparezca: «El usuario sigue debiendo y el historial crediticio puede quedar afectado durante años«, alerta el experto.
A ello se le suma otro factor importante: las condiciones de la billetera hacia el cliente dependerán también del tipo de producto solicitado y del período en el que el usuario no cumplió.
«También es importante entender que no todo atraso implica lo mismo. Por ejemplo, en tarjetas de crédito, pagar el mínimo evita técnicamente entrar en mora, aunque genera intereses muy altos y un efecto ‘bola de nieve’ sobre la deuda. En cambio, no pagar siquiera el mínimo activa la mora desde el primer día», concluye Porta ante iProfesional.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,crédito,créditos,pesos,préstamo,préstamos personales,tasa,tasas





ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
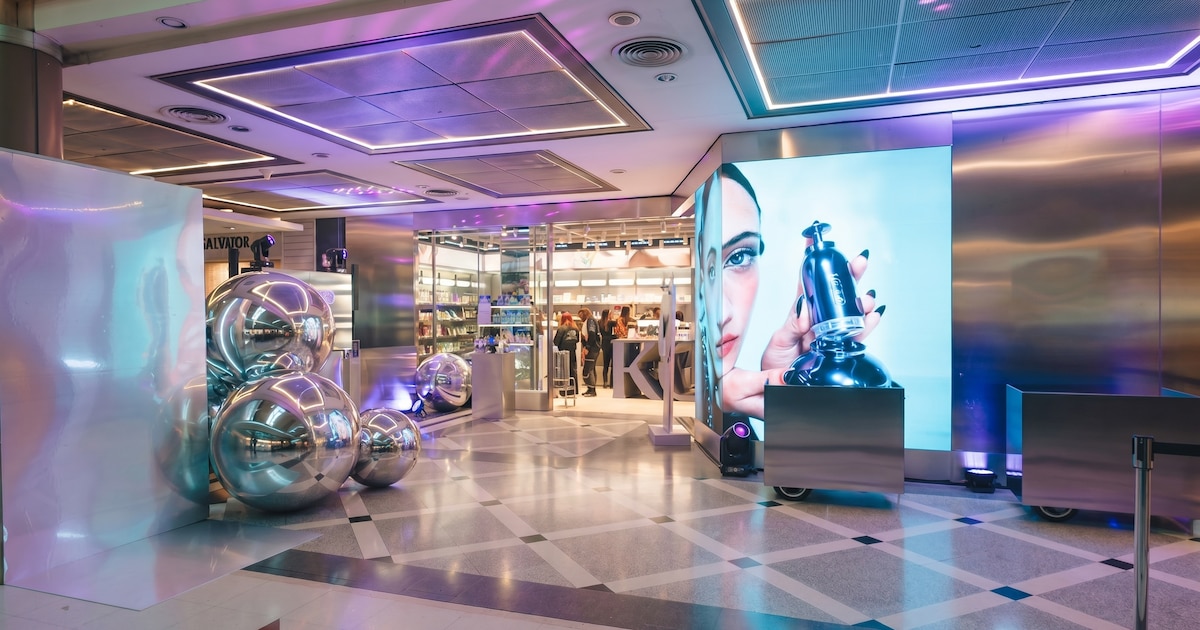
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno