ECONOMIA
Récord: la Ciudad consiguió u$s500 millones y logró la tasa más baja de su historia


La Ciudad de Buenos Aires concretó una emisión histórica en Nueva York, despertando un fuerte interés por parte de fondos de inversión
06/05/2026 – 17:21hs
La Ciudad de Buenos Aires consiguió financiamiento a una tasa del 7,375%, convirtiéndose en el costo más bajo registrado en la historia para este tipo de operaciones realizadas por la administración porteña desde que alcanzó su autonomía en 1996. El distrito colocó u$s500 millones en bonos a 10 años en los mercados internacionales, marcando un hito en su acceso al crédito externo.
La operación se concretó en Nueva York bajo la Serie 14 del Bono Tango. El resultado refleja tanto la disciplina fiscal del gobierno porteño como un contexto macroeconómico más estable que empieza a traducirse en mejores condiciones de financiamiento para emisores argentinos.
Jorge Macri, jefe de Gobierno porteño, celebró el logro. «La Ciudad volvió al mercado internacional y logró la mejor tasa en su historia», afirmó. Vinculó el desempeño al orden en las cuentas públicas y a la recuperación de previsibilidad económica.
La tasa del 7,375% representa una mejora sustancial respecto a emisiones anteriores. En noviembre pasado, la Ciudad había colocado u$s600 millones con una tasa del 7,8% y a menor plazo.
Una demanda que superó todas las expectativas
El apetito de los inversores quedó evidenciado en los números. La colocación recibió ofertas por más de u$s3.000 millones, seis veces el monto que finalmente se emitió.
Esa sobredemanda permitió a la Ciudad ajustar las condiciones a su favor. El plazo se extendió a 10 años con una vida promedio de 9 años, mejorando el perfil de vencimientos de la deuda porteña.
La operación fue coordinada por el equipo económico que lidera Gustavo Arengo. Participaron bancos internacionales de primera línea: BofA Securities, Deutsche Bank Securities, JPMorgan y Santander, además de colocadores locales.
El objetivo de la emisión es extender los plazos de la deuda y reducir el costo financiero, reemplazando pasivos más caros por otros con mejores condiciones y mayor horizonte temporal.
Por qué la Ciudad consigue tasas que otros no logran
La diferencia en las condiciones obtenidas tiene raíces concretas. La Ciudad mantiene un historial de cumplimiento impecable que la distingue dentro del universo subnacional argentino.
Esto resultó fundamental para sostener el acceso al mercado incluso en momentos complicados. Ahora, con un panorama macroeconómico más ordenado, ese posicionamiento se tradujo en condiciones más competitivas.
Fuentes oficiales destacaron que la confianza de los inversores no surge de la coyuntura, sino de años de disciplina fiscal. El distrito porteño lleva décadas sin defaultear obligaciones, un rasgo que lo diferencia dentro de Argentina.
La mejora en las condiciones de financiamiento también refleja un cambio en la percepción de riesgo argentino por parte de los mercados internacionales, impulsado por señales de estabilización macroeconómica.
Cómo evolucionó el costo del financiamiento porteño
La tasa del 7,375% marca un punto de inflexión histórico. Es la más baja conseguida por la Ciudad desde que puede emitir deuda de manera autónoma.
La comparación con la emisión de noviembre ilustra la tendencia. Hace apenas cuatro meses, la Ciudad pagaba 7,8% por u$s600 millones a menor plazo. Ahora mejoró 42,5 puntos básicos y extendió vencimientos.
Esa evolución no es menor en términos de costo financiero. Sobre u$s500 millones y un plazo de 10 años, cada punto básico de diferencia representa millones de dólares en intereses.
El distrito busca consolidar esta estrategia. La idea es seguir refinanciando pasivos caros por otros más baratos y con plazos más largos, aprovechando la ventana de oportunidad que ofrece el contexto actual.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,jorge macri,deuda externa,bonos






ECONOMIA
Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía
La economía ocupa un lugar central entre las preocupaciones de los argentinos, en un escenario atravesado por las dificultades para llegar a fin de mes. El impacto de esta situación se refleja tanto en la capacidad para afrontar los gastos cotidianos como en la necesidad de recurrir al crédito para sostener el consumo.
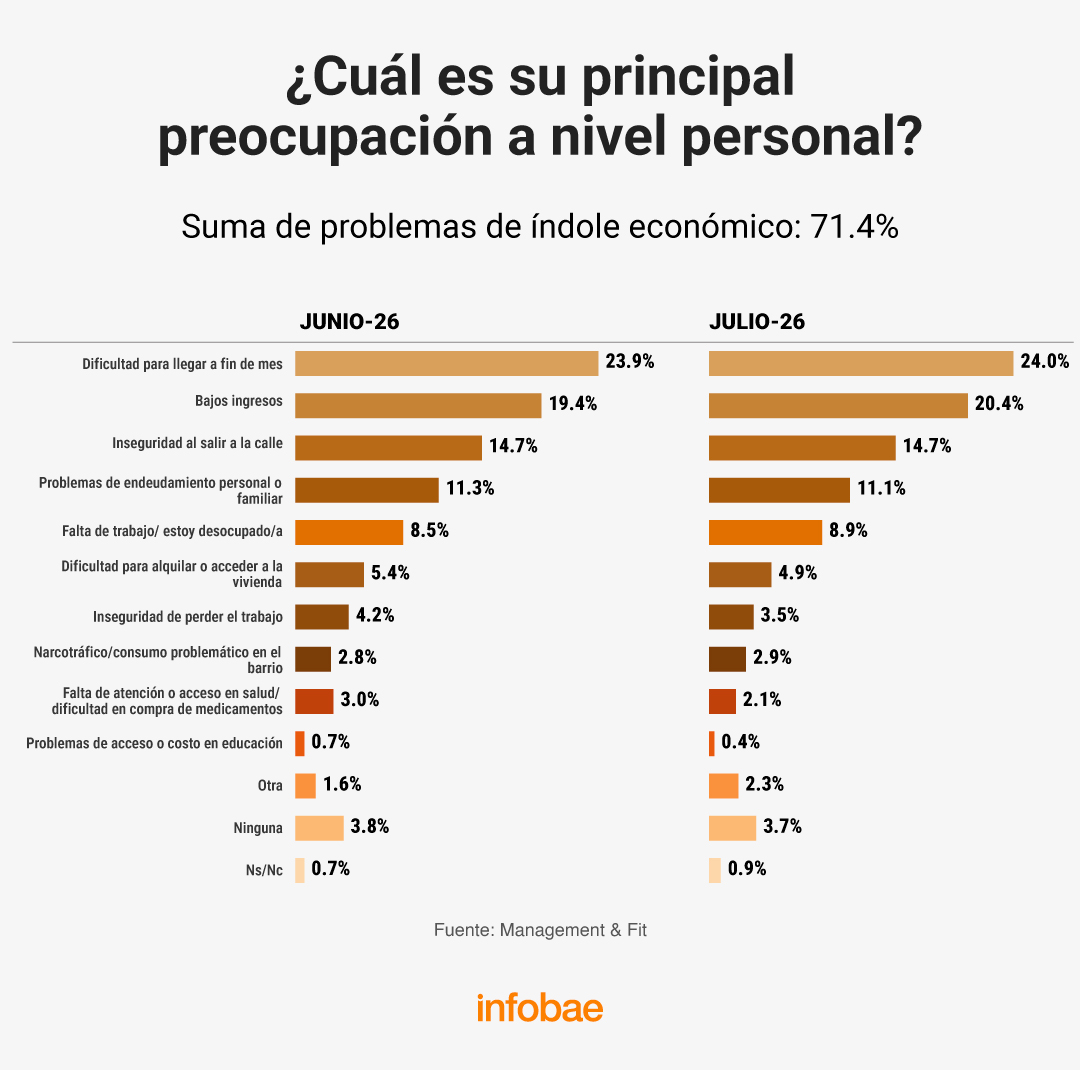
Las cuestiones vinculadas con la economía concentran el 71,4% de las principales preocupaciones personales de los argentinos, de acuerdo con el relevamiento nacional de julio realizado por Management & Fit. La dificultad para llegar a fin de mes aparece como el principal problema, con 24% de las menciones, seguida por los bajos ingresos, con 20,4%.
El resto de las respuestas también muestra el peso de la situación económica en la vida cotidiana. Los problemas de endeudamiento personal o familiar representan el 11,1% de las menciones, mientras que la falta de trabajo o desocupación alcanza el 8,9%. A su vez, la dificultad para alquilar o acceder a una vivienda reúne el 4,9% y el temor a perder el empleo, el 3,5%. En conjunto, son las categorías que explican la suma de problemas de índole económica consignada por la consultora.
.responsive {
width: 100%;
height: auto;
}
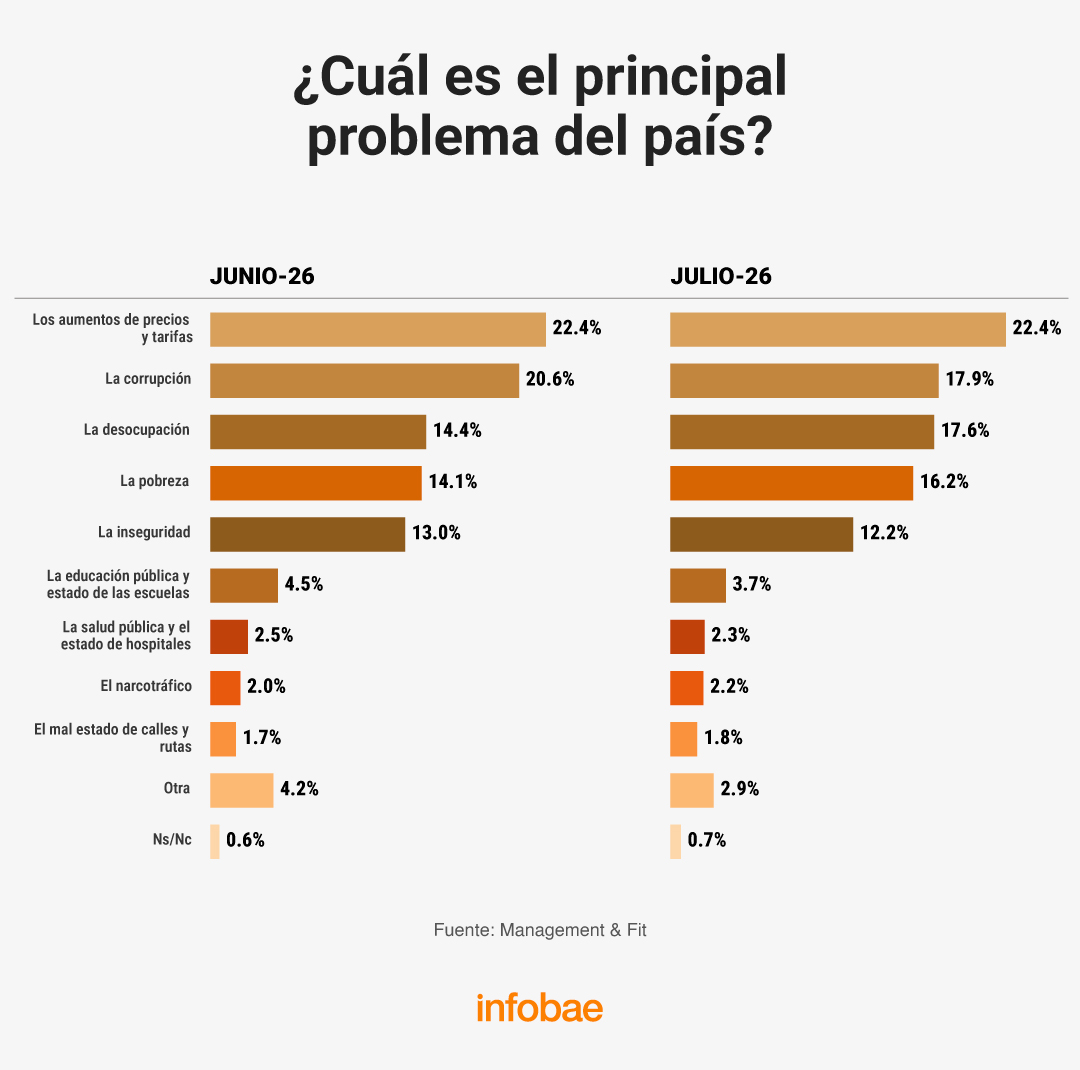
El relevamiento también muestra dificultades para cubrir los gastos dentro de los hogares. El 53,6% señala que tiene algún grado de dificultad para afrontar sus gastos, una proporción que aumentó 1,5 puntos respecto de junio. Dentro de ese universo, el 20,2% afirma que los ingresos no alcanzan y que tiene algunas dificultades, mientras que el 10,7% habla de grandes dificultades.
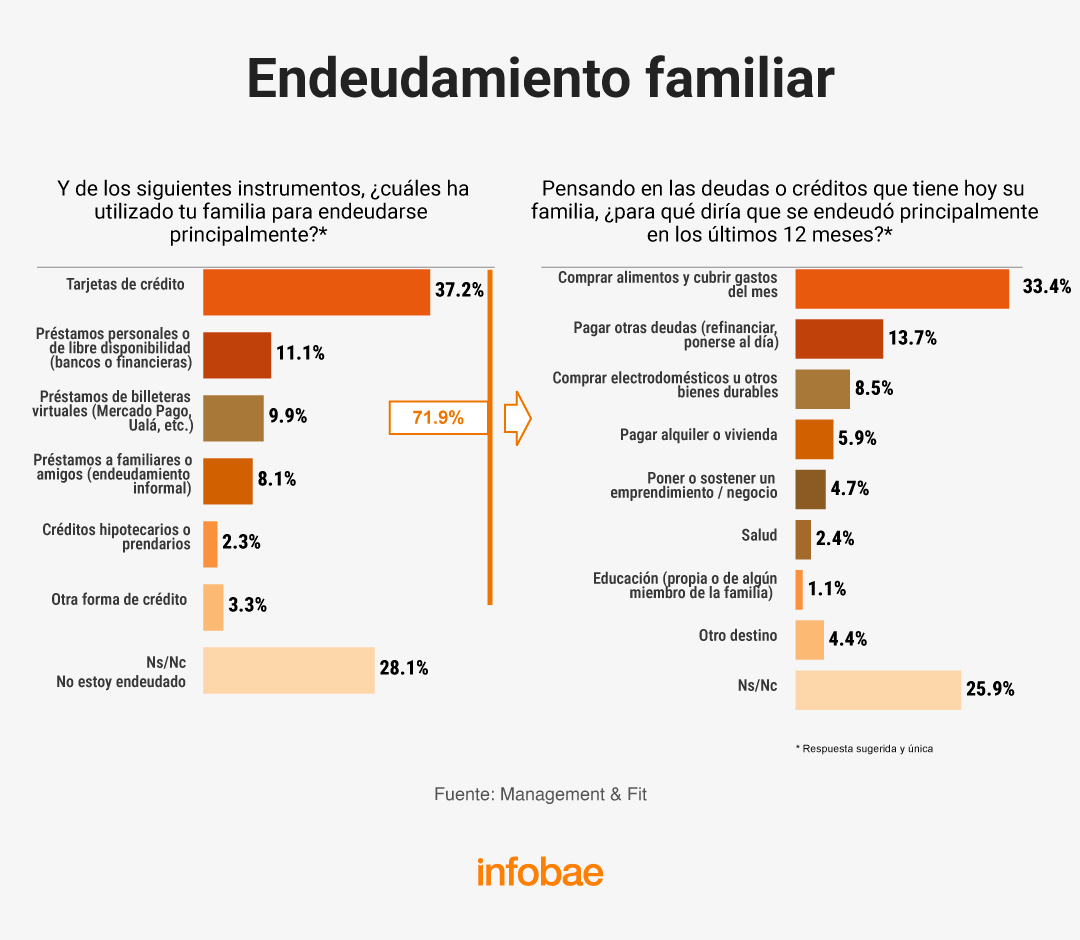
El endeudamiento aparece como otra de las expresiones de la situación económica. Entre quienes mencionan estar endeudados, las tarjetas de crédito son el principal instrumento utilizado, con 37,2%, seguidas por los préstamos personales o de libre disponibilidad, con 28,1%, y los préstamos de billeteras virtuales, con 9,9%.
.responsive {
width: 100%;
height: auto;
}
En cuanto al destino de esos créditos, el 33,4% señala que se endeudó para comprar alimentos o cubrir los gastos del mes. El segundo motivo es pagar otras deudas, refinanciarse o ponerse al día, con 25,9%. Recién después aparecen la compra de electrodomésticos y otros bienes durables, con 13,7%, y el sostenimiento de un emprendimiento o negocio, con 8,5%.
La percepción sobre la propia situación económica también refleja ese escenario. En julio, el 37,5% evaluó negativamente su situación económica personal, frente a un 26% que la consideró positiva. El resultado, de todos modos, mostró una leve mejora respecto de junio en las evaluaciones positiva y regular.
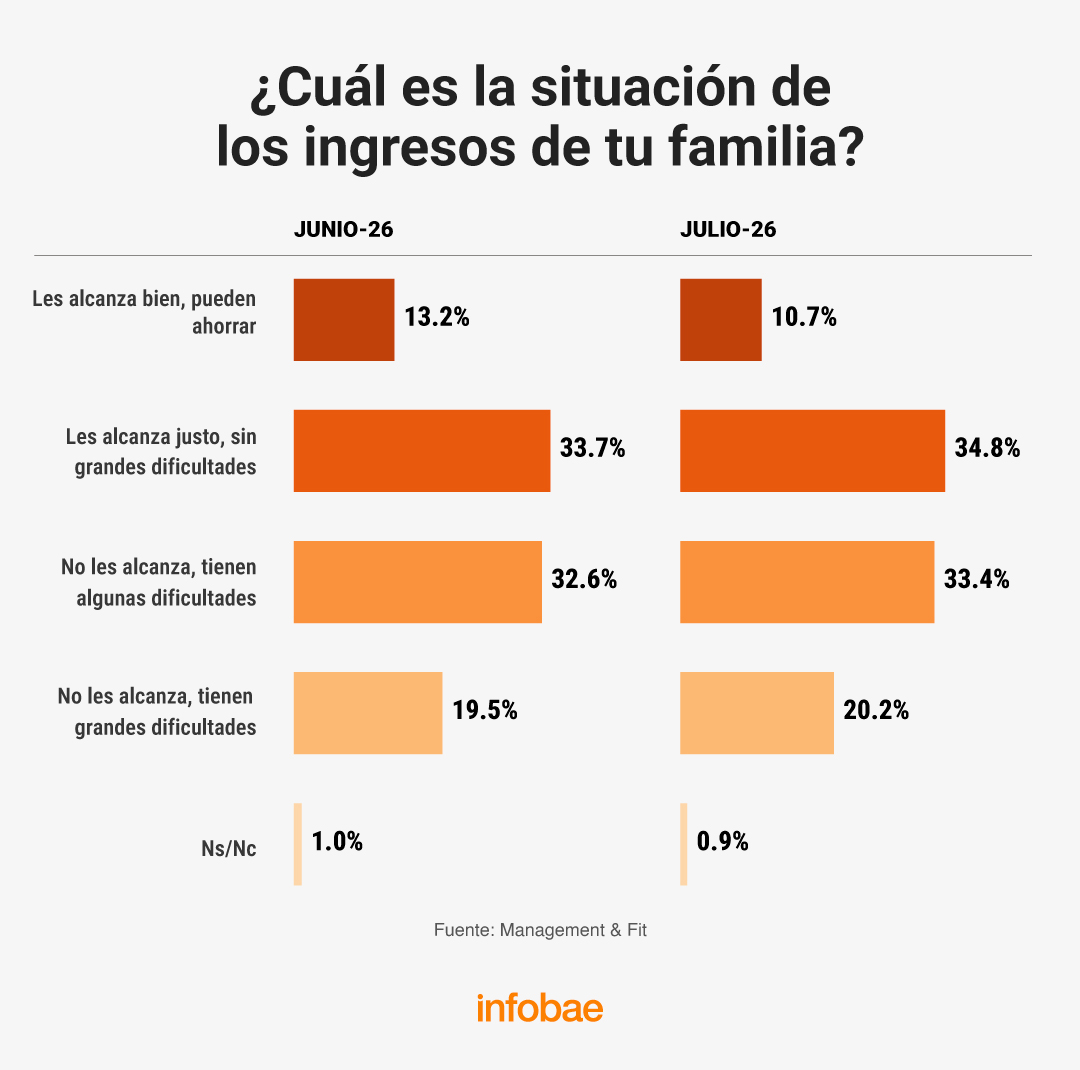
Cuando la pregunta deja de ser personal y apunta a la situación general del país, la economía también ocupa un lugar central. Los aumentos de precios y tarifas se mantienen como el principal problema señalado, con 22,4% de las menciones. El informe destaca, además, un aumento de las menciones a la desocupación y la pobreza respecto del mes anterior.
.responsive {
width: 100%;
height: auto;
}
Al mismo tiempo, las expectativas sobre la economía no son uniformes. El 59,2% considera que la situación económica puede mejorar a futuro, aunque dentro de ese grupo el 40,4% cree que esa mejora llegará recién en más de un año.
El informe también releva la identificación de los encuestados con el rumbo económico. El 40,7% afirma apoyar el rumbo económico del Gobierno, aunque dentro de ese grupo un 25,4% sostiene que todavía no ve mejoras en su economía personal. En el otro extremo, el 53,1% señala que no apoya el rumbo económico y tampoco percibe mejoras en su situación personal.
En una línea similar, una encuesta de Zentrix asegura que el 65% de los argentinos agota sus ingresos antes de llegar al día 20 del mes: el 44,4% no supera el día 15 y el 12,2% se queda sin dinero antes del día 5. La situación presenta una marcada brecha según el nivel socioeconómico: mientras que en la clase baja el 87,6% llega sin ingresos al día 20, en la clase alta esa proporción se reduce al 7,3%.
La edad también introduce diferencias, aunque menos pronunciadas: el 83,3% de los jóvenes de entre 18 y 39 años no alcanza el día 20, frente al 60,3% de los mayores de 60.
En conjunto, los datos muestran que, si bien el fenómeno atraviesa a distintos grupos, afecta con mayor intensidad a los sectores de menores ingresos y a la población más joven.
.responsive {
width: 100%;
height: auto;
}
Esta situación se refleja directamente en el nivel de endeudamiento de los hogares. El 60,2% de los argentinos tomó alguna deuda o crédito en los últimos seis meses, una proporción que asciende al 70,2% entre las personas de clase baja y al 67,1% entre los jóvenes de 18 a 39 años, los dos grupos más afectados por la falta de ingresos.
El destino del dinero también da cuenta de esta situación: el 55,6% de quienes se endeudaron lo hizo para cubrir gastos de alimentos y salud, mientras que otro 20,4% recurrió al crédito para pagar tarifas y servicios.
En la clase baja, ambos motivos concentran más del 85% de los casos, frente a menos del 60% en la clase alta, donde el endeudamiento se distribuye de manera más equilibrada y adquiere mayor peso la compra de bienes durables.
Corporate Events,South America / Central America
ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
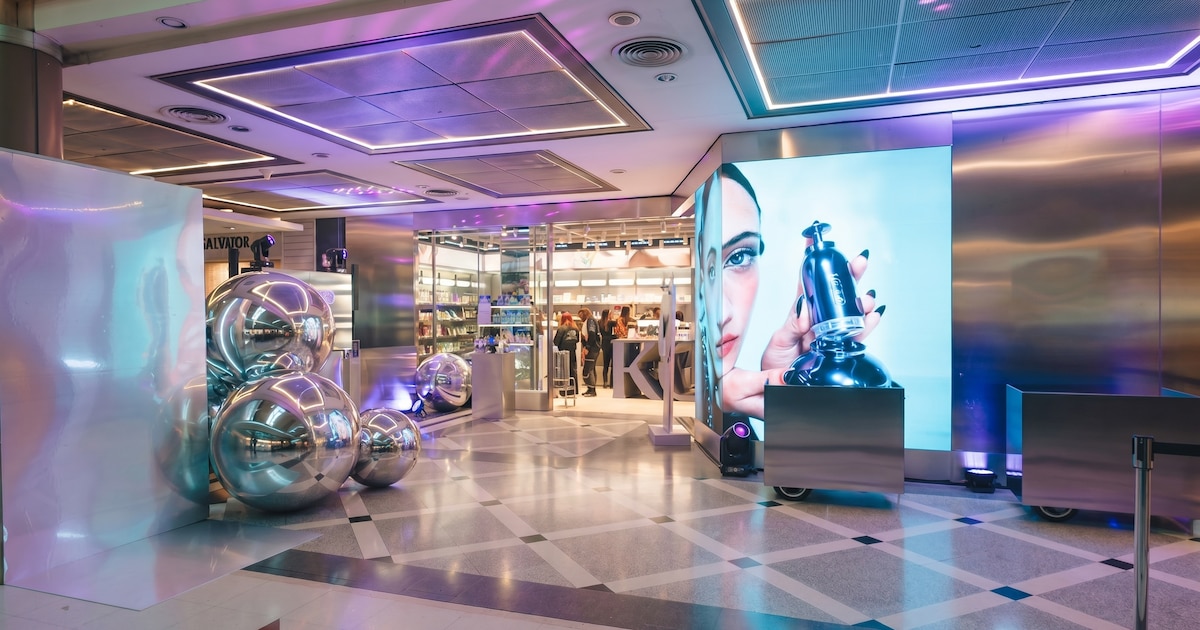
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo

Honduras: padres exigen respuestas a Secretaría de la niñez mientras una denuncia por presunta agresión sexual sacude a la institución

Sergio Uñac se sostiene como precandidato del PJ, en medio de las especulaciones sobre Cristina Kirchner

Se lanzó Axel Kicillof para el 2027: “Estamos trabajando para ganarle a Milei”

Benjamín Vicuña coincidió con la China Suárez y Mauro Icardi en el debut de Amancio: el primer encuentro público

Del Pollo Pepe al libro personalizado de ChatGPT: Cómo la IA se convirtió en el superventas de la literatura infantil

Deudas, bajos ingresos y empleo: el 71% de las principales preocupaciones de los argentinos se vincula a la economía

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno