
ECONOMIA
Una cadena de farmacias low cost cerró todos sus locales en la Argentina tras 20 años de operación en el país

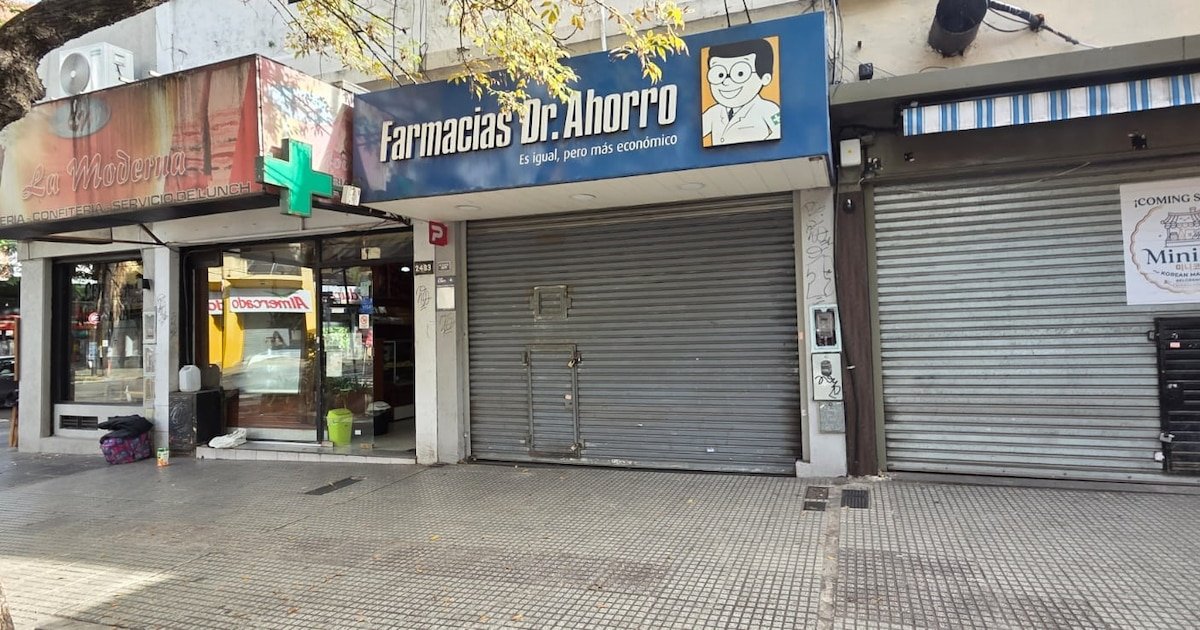
Después de veinte años de presencia en el país, Dr. Ahorro concretó el cierre total de sus sucursales en la Argentina. La cadena, que ingresó en concurso preventivo y no consiguió vender su operación local, bajó la persiana de 33 locales, incluidos puntos históricos de la Ciudad de Buenos Aires y sucursales en provincias como Córdoba, Salta y Mendoza. Según informó el portal especializado Pharmabiz, la empresa comunicó a sus empleados que los locales quedarían cerrados hasta nuevo aviso y solo pagaría un porcentaje de los salarios.
El desembarco de Dr. Ahorro en la Argentina ocurrió en 2002. De origen mexicano, la firma adoptó un modelo de negocios enfocado en la venta de medicamentos genéricos y de bajo costo, con el objetivo de captar a consumidores sin cobertura médica. Desde el comienzo, la cadena optó por no trabajar con obras sociales ni prepagas, una decisión que la diferenció del resto de las farmacias del país. El auge de los medicamentos genéricos y la demanda de alternativas accesibles favorecieron el rápido crecimiento de la marca en los primeros años.
La situación cambió de manera drástica en el último año. El portal especializado detalló que la cadena acumuló deudas por unos USD 10 millones en contingencias laborales, cerca de USD 5 millones por cargas sociales impagas y alrededor de USD 4 millones con proveedores y laboratorios. Este escenario financiero generó problemas de abastecimiento y vaciamiento progresivo de las góndolas. Trabajadores denunciaron despidos masivos, pago fragmentado de salarios y la falta de aportes previsionales durante este proceso.
El deterioro financiero se reflejó en un comunicado interno de Dr. Ahorro dirigido a empleados de casa central y sucursales, en el que la empresa admitió que atravesaba un proceso concursal y que esto limitaba su capacidad de cumplir con las obligaciones salariales. La compañía intentó vender la operación completa, pero las negociaciones no prosperaron. Como alternativa, la firma presentó propuestas ante la sindicatura judicial para vender sucursales de manera individual y destinar esos fondos al pago de salarios adeudados.
El cierre no solo afectó a la Ciudad de Buenos Aires. Locales emblemáticos como Corrientes y Larrea, Constitución, Puente Saavedra y Villa Devoto dejaron de funcionar. En el interior del país, las sucursales de Córdoba, Salta y Mendoza también finalizaron sus actividades. La crisis de la empresa se tradujo en góndolas vacías y en la interrupción del abastecimiento habitual de medicamentos, según consignó Pharmabiz.
La empresa mexicana conservó algunos activos en la Argentina, entre ellos una droguería situada en el barrio de Chacarita y las habilitaciones de varios locales. A pesar de esto, el futuro de la operación local permanece incierto y se multiplicaron las versiones sobre una posible salida definitiva de la marca del país.

Dr. Ahorro pertenece al empresario mexicano Xavier González Zirión, quien en México es dueño de la cadena de farmacias El Fénix. Su principal competidor, Dr. Simi, es una cadena fundada por Víctor González Torres, tío del propietario de Dr. Ahorro. La rivalidad familiar tuvo un capítulo argentino cuando Dr. Simi intentó instalarse en el país en 2006 con un plan de expansión que incluyó la apertura de 40 farmacias en pocos meses. Dos años después, la cadena Dr. Simi se retiró del mercado argentino, atribuyendo su salida a las regulaciones locales, como la norma que prohíbe abrir una farmacia a menos de 300 metros de otra existente en la provincia de Buenos Aires.
El modelo de Dr. Ahorro generó impacto en el mercado farmacéutico argentino. La apuesta por los medicamentos económicos orientados a consumidores sin cobertura médica representó una alternativa ante el encarecimiento de productos y la dificultad de acceso. La crisis interna de la empresa y la imposibilidad de encontrar un comprador para la operación local agudizaron la incertidumbre sobre el futuro de la marca en la Argentina.
El comunicado interno enviado a los empleados de Dr. Ahorro reconoció que la empresa solo podía abonar una parte del salario correspondiente y que los locales permanecerían cerrados hasta nuevo aviso. La firma también admitió el fracaso de las negociaciones para vender la totalidad del negocio y planteó la alternativa de vender sucursales individuales para saldar deudas con el personal.
Tras el cierre de las sucursales, la empresa aún mantenía la droguería de Chacarita y algunas habilitaciones, aunque la continuidad de estos activos quedó en suspenso.
La historia de Dr. Ahorro en el país concluyó en un contexto de crisis financiera, caída de ventas y denuncias de trabajadores por despidos y falta de pagos. El caso de Dr. Simi, su principal rival y también de origen mexicano, ofreció un antecedente similar: tras una expansión veloz, la cadena abandonó el mercado local por las dificultades regulatorias.
La firma de Xavier González Zirión no logró revertir la crisis ni concretar la venta de la operación argentina, pese a los intentos de alcanzar acuerdos con potenciales compradores. El futuro de los activos restantes y la situación de los empleados afectados permanece bajo análisis judicial.
Dr. Ahorro,farmacia,cierre,comercio,local,MiniKo Korean Market,negocio,economía,transformación urbana,Argentina







ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
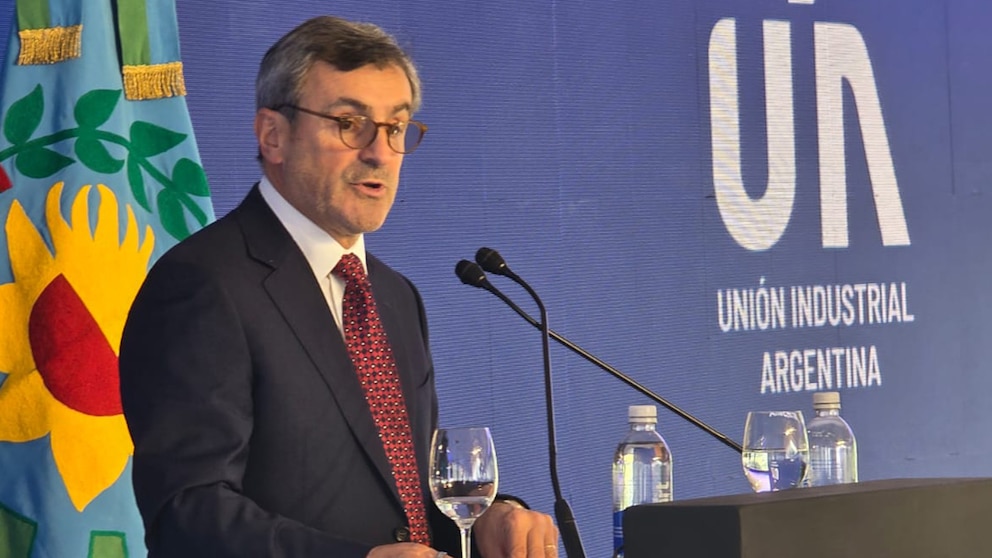
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
ECONOMIA
¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)


La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

De la gloria al abandono y la miseria, el patrón que repiten decenas de excampeones cubanos al retirarse

Insólito accidente en una pelea de MMA: noqueó a su rival, pero el árbitro lo lesionó cuando paró el combate

La formación de Boca Juniors vs. Independiente, por la fecha 14 del Torneo Clausura

Lacunza defendió las PASO y rechazó modificar el sistema electoral cerca de los comicios

La gravísima amenaza de muerte que sufrió Karina Mazzocco con una foto que provocó terror: “Una cosa muy espantosa”

Former IDF chief Gadi Eisenkot emerges as Netanyahu’s leading election challenger

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- DEPORTE3 días ago
Estudiantes de La Plata busca su sexta final de Copa Libertadores: la tabla histórica del torneo y la disputa Argentina-Brasil que podría dirimir



