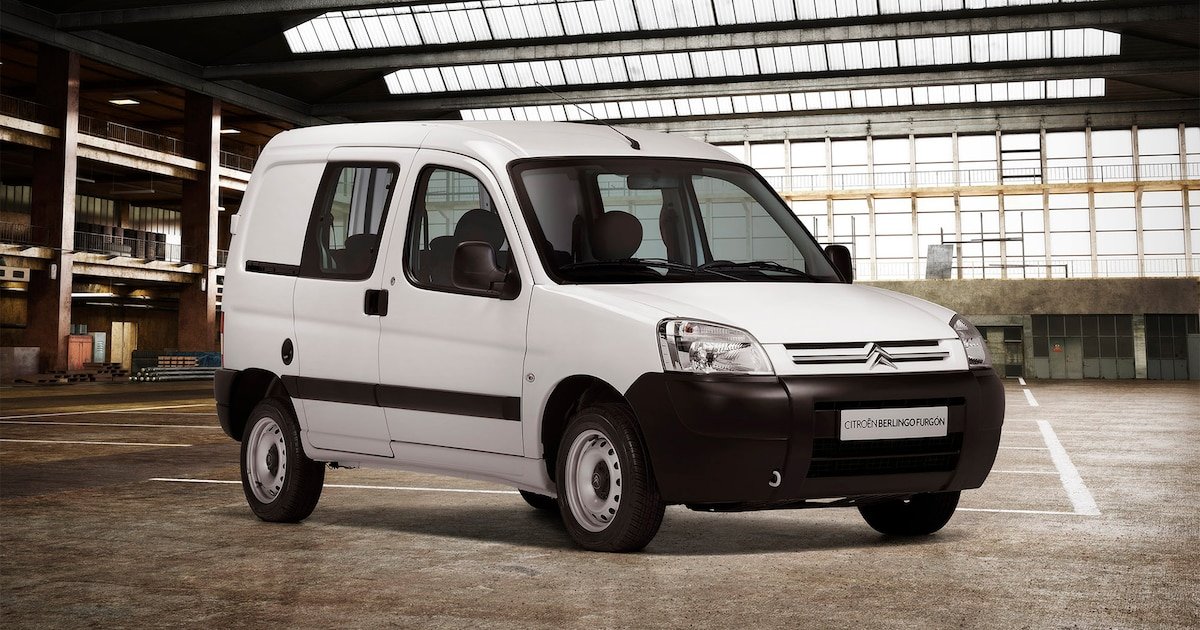
El Citroën Berlingo, modelo de larga trayectoria, deja de fabricarse en Argentina después de casi 30 años, marcando el cese de producción de vehículos Citroën en el país y la llegada de una nueva generación en junio.
La inminente discontinuación del Citroën Berlingo en la planta bonaerense de Palomar, representa el cierre, al menos por el momento, de una historia de producción nacional de vehículos de la marca francesa comenzó en 1960, y en la que se fabricaron modelos icónicos como el 2CV y 3CV, hasta el moderno C4 Lounge como último vehículo de pasajeros.
No será, sin embargo, la primera vez Citroën interrumpe sus operaciones industriales en el país, ya que desde 1979 a 1990, entre la finalización del ciclo productivo de los populares 3CV y Ami 8, hasta el retorno con la fusión entre Citroën y Peugeot en PSA, tampoco se fabricaron vehículos de la marca en el país.
Advertisement
Con el advenimiento de Stellantis, la fabricación local quedó reservada exclusivamente al Citroën Berlingo furgón y pasajeros, en una planta en la que tomó mayor relevancia Peugeot, que además del furgón equivalente de la línea Partner, se focalizó fuertemente en los modelos 208 y 2008 como principales productos.
La planta de Stellantis en Palomar ya producía mayormente modelos Peugeot 208 y 2008 y solo algunas unidades de Citroën Berlingo y Peugeot Partner. Ahora solo quedarán los primeros.
La finalización del ciclo de los actuales utilitarios livianos de Stellantis en la planta de Palomar, que Infobae adelantó en abril, se deba a dos razones de peso tan fuertes una como la otra. Por un lado está la antigüedad de los dos modelos, que data de 1998 en su primera generación, y que requería una inversión de grandes proporciones para un segmento de nicho, de poco volumen de ventas, que pesaba un 5,5% hace tres años y hoy apenas está en un 2,5% del total de autos patentados en el mercado local.
La segunda es la posibilidad de renovar los actuales furgones de ambas marcas por la nueva generación europea que gracias al acuerdo comercial entre los mercados del Mercosur y la Unión Europea, ahora pueden ser importados con un arancel extrazona del 17,5% en lugar del 35% normal que rige para todos los vehículos extrazona fuera de algún tipo de cupo.
Stellantis confirmó la semana pasada la convivencia de ambos modelos por algún tiempo, debido a que todavía queda un remanente de unidades en el giro industrial que ocuparán parte de junio, y quedan unidades en el stock de la fábrica y la red de concesionarios. Esa convivencia también se debe a que el nuevo modelo tiene un mayor equipamiento y tecnológica, y pertenece a un segmento superior, ya que el viejo Berlingo es un furgón B y el nuevo pertenece al segmento C.
Advertisement
El nuevo Citroën Berlingo llegará en junio desde España, dentro del acuerdo comercial entre el Mercosur y la Unión Europea, que reduce el arancel de importación del 35 al 17,5%.
Los nuevos Berlingo y Partner se fabrican en España, están montados sobre la plataforma EMP2 de Stellantis que también se usa en modelos de DS y Opel en Europa, serán presentados oficialmente el próximo mes en Argentina, ya que el primer embarque de unidades ya está en el puerto de Zárate en proceso de nacionalización.
Mientras Peugeot seguirá fabricando en Argentina los modelos de dos segmentos como b-Hatch con el Peugeot 208 y B-SUV con el Peugeot 2008, Citroën ya no ofrecerá modelos de producción local y combinará autos provenientes de Brasil con los europeos de reciente lanzamiento.
El portafolio de productos Citroën quedará conformado por los actuales C3, Basalt y Aircross que se producen en Brasil dentro del programa CCubo que le posibilitaron a la marca pasar de un 2,8 a un 4% de participación en el mercado argentino como tiene actualmente, a los que se sumaron dos modelos franceses de la franja media y media alta de precios, con los tecnológicos Citroën C4 Hybrid y el recientemente lanzado Citroën C5 Aircross.
La otra novedad del segmento de los utilitarios livianos tipo furgón es que en agosto se producirá el lanzamiento otro modelo, aunque solo de Peuegot, y también proveniente de Brasil. Es el Peugeot Partner Rapid, que comparte la plataforma y motorización con el actual Fiat Fiorino, y que le permitirá a la marca ofrecer un modelo de menor porte que permitirá a los usuarios que no necesiten un utilitario de mayor capacidad que el nuevo modelo europeo.
Advertisement
Citroën Berlingo,Argentina,producción,furgoneta,vehículos comerciales,industria automotriz,Palomar,Stellantis,fin de producción,nuevo modelo
Algunos criterios suman flujos de fondos que se cobran en años distintos como si cada peso valiera lo mismo; otros dejan afuera lo que ocurre después de recuperar la inversión; otros tienden a seleccionar los proyectos donde los flujos de fondos están más concentrados (Foto: AP)
07 Nov, 2026 12:28 a. m. EST
Aquellas maduras, que buscan asesoramiento profesional cada vez que deben afrontar un aspecto de su gestión que no dominan, incluida la evaluación de proyectos de inversión.
Aquellas que todavía están en proceso de maduración y deciden avanzar intuitivamente, aun cuando un solo proyecto que destruya valor —y que un buen asesoramiento podría haber evitado— puede justificar por sí mismo el costo de ese asesoramiento.
Un peso hoy vale más que $1 mañana, porque el dinero disponible hoy puede invertirse y generar intereses hasta mañana. Sin embargo, hay métodos que no reconocen esa diferencia
En el método de la rentabilidad por peso invertido, la “supuesta rentabilidad” resultante no está asociada a un período común —un año, por ejemplo—, sino a la duración total de cada operación (Foto: Reuters)
Suma flujos que se producen en distintos momentos como si el dinero tuviera el mismo valor en todos ellos.
No considera la duración de los proyectos que se comparan.
Los proyectos B1 y B2 del cuadro final muestran la contradicción del método de la rentabilidad media por peso invertido, porque sería como preguntarle a un niño si prefiere dos o tres caramelos y esperar que elija dos
En países muy inestables desde el punto de vista económico, político y social, saber cuándo se recupera la inversión aporta un dato concreto
La TIR es el único método que permite determinar la tasa de rentabilidad del proyecto (Foto: Reuters)
Es una medida objetiva que pertenece al proyecto y no a su evaluador: cualquier evaluador que utilice los mismos flujos de fondos para evaluar el proyecto llegará a la misma TIR.
Al ser una medida relativa (un porcentaje) asociada a un período de tiempo, permite comparar proyectos de distinta duración.
Los flujos de fondos intermedios se reinvierten a la TIR, por lo que no es necesario analizar alternativas de inversión parciales para ellos. Si bien este supuesto no es real —lo que constituye una desventaja—, su objetivo principal es determinar la TIR del proyecto bajo análisis sin mezclarla con esas inversiones intermedias. Si se las mezclara, se estaría hablando de la TIR conjunta de todo lo que se piensa hacer, lo cual en la práctica se llama TIR modificada.
Al ser una medida relativa (un porcentaje), no sirve para comparar proyectos de distinta escala (por ejemplo, un proyecto minero frente a la ampliación de una pequeña fábrica de calzado), aunque no es un problema en el que se pueda incurrir en la práctica ya que nadie compararía proyectos de distinta envergadura.
Como la función a partir de la cual se determina la TIR es un polinomio de grado n, puede haber más de un resultado que verifique la igualdad. En ese caso, el criterio debe descartarse y reemplazarse por el VAN.
analizar la función a partir de su primera y segunda derivadas y dónde se anulan —para ver si es creciente o decreciente, determinar sus puntos de inflexión y luego establecer si es cóncava o convexa— o
aplicar la regla de los signos de Descartes, que dice que “habrá una raíz positiva por cada cambio en el flujo de fondos acumulado, comenzando desde la inversión inicial”.
¿Cuánta riqueza agrega el proyecto a la empresa si se exige una rentabilidad mínima? (Foto: NA)
La inexistencia de múltiples resultados, ya que el VAN es único.
Al ser una medida absoluta (en pesos) y no relativa (un porcentaje), permite comparar proyectos de distinta envergadura.
Los flujos de fondos intermedios se reinvierten a la tasa de corte (tc), en lugar de a la TIR; aquí aplica todo lo mencionado anteriormente al respecto.
No informa la rentabilidad del proyecto.
Al ser una medida absoluta, no permite comparar proyectos de distinta duración. Esto se soluciona calculando la anualidad constante (una renta constante periódica cuyo valor presente es el VAN); en ese caso, se prefiere el proyecto con mayor anualidad constante.
El VAN no evalúa al proyecto, sino la calidad del evaluador que lo analiza, lo cual no es lo que se busca. Como las tasas a las cuales se financian dos empresas son distintas, esto conduce a dos VAN diferentes para un mismo proyecto que tiene los mismos flujos de fondos.
El costo del dinero no es un detalle técnico: es lo que permite comparar flujos que ocurren en momentos distintos
La industria de fondos atravesó un mes marcado por la alta volatilidad (Foto: Reuters)
07 Nov, 2026 12:28 a. m. EST
Los Money Market en pesos registraron rescates por casi $500.000 millones en octubre, aunque muy por debajo de los $ 1,4 billones que salieron del segmento en septiembre
Entre los fondos en pesos, la cobertura CER y estrategias de corto plazo fueron las más favorecidas con $175.000 millones y $105.000 millones, respectivamente (Foto: Jaime Olivos)
Los Money Market ofrecieron retornos promedio del 1,5%, en línea con los últimos tres meses
Los fondos en moneda extranjera tuvieron un desempeño más débil (Imagen Ilustrativa Infobae)
Los fondos de renta fija soberana en dólares fueron los más afectados, con una baja de 2,2% en octubre y otro 4,1% en lo que va de noviembre