
ECONOMIA
La mora crediticia pegó un salto y ya arrastra a más de 6 millones de argentinos


La mora crediticia explotó en Argentina. Más de 6,3 millones de adultos ya tienen problemas serios para pagar sus créditos, préstamos y tarjetas. El fenómeno avanza a velocidad alarmante y empieza a revelar grietas profundas en la economía de las familias.
Un informe de la Gerencia de Estudios Económicos del Banco Provincia encendió las alarmas. El trabajo muestra que la irregularidad bancaria en créditos a familias saltó de 2,9% en febrero de 2025 a 11,2% en febrero de 2026. Es decir: se cuadriplicó en apenas un año.
El estudio advierte que el avance de la incobrabilidad pareciera ser más un resultado no deseado de la política económica que un problema de decisiones individuales. La magnitud del fenómeno impacta: 1 de cada 6 mayores de 18 años ya está en situación irregular.
Si se incorpora el segmento no bancario —financieras, billeteras digitales, otros préstamos—, la mora total ya supera el 14%. El deterioro es generalizado y extremadamente rápido.
La economía argentina muestra algunos brotes verdes en la superficie. La inflación desacelera, el dólar permanece relativamente estable, ciertos sectores vuelven a crecer. Pero debajo de esa foto macro aparece otra realidad mucho más incómoda: miles de familias perdieron la capacidad de sostener sus compromisos financieros.
El deterioro salarial golpeó tanto a sectores públicos como privados
El salario real se derrumbó y arrastró todo
La explicación principal del fenómeno aparece en la evolución del ingreso. El estudio del Bapro remarca que el salario mediano de trabajadores públicos y privados cayó respecto de 2023. El rebote observado hacia fines de 2024 terminó desinflándose rápidamente.
«Lo que parecía ser un rebote acelerado se transformó en una caída secular», señala el documento. Incluso quienes mantuvieron el empleo formal comenzaron a perder capacidad de pago.
El deterioro salarial golpeó tanto a sectores públicos como privados. La recuperación prometida nunca llegó con la fuerza esperada. Y el poco repunte que hubo quedó inmediatamente devorado por otro factor clave: el salto brutal de los gastos fijos.
Tarifas que crecieron el doble que los salarios
En los últimos dos años, las tarifas de gas y electricidad crecieron más del doble que el salario mediano. Ese salto provocó un fuerte deterioro del ingreso disponible de las familias.
El incremento de los servicios inelásticos —aquellos donde no se puede ajustar su consumo— provocó que el ingreso una vez descontadas las tarifas se contrajera casi el doble que el ingreso total: -13,2% para usuarios con subsidios y -11,7% para usuarios sin subsidios.
Las tarifas se convirtieron en un problema estructural. No importa si el salario nominal creció o si la inflación bajó: si los servicios básicos aumentan el doble, el ingreso disponible se desploma.
«En síntesis, menos poder adquisitivo y más gastos fijos motivaron el salto en la irregularidad de cartera», resume el Bapro. La ecuación es simple pero letal: menos plata en el bolsillo, más compromisos imposibles de sostener.
Los jóvenes quedaron en el peor lugar
Uno de los datos más delicados del informe aparece entre los menores de 25 años. Más del 40% de los jóvenes que tomaron créditos ya tiene problemas para pagarlos. Hace apenas un año, ese número rondaba el 25%.
El deterioro coincide con el aumento del desempleo juvenil. Según datos del Indec citados en el informe, la desocupación creció 3,7 puntos entre varones jóvenes y 3 puntos entre mujeres menores de 24 años. En el resto de la población, el aumento fue mucho menor.
La combinación resultó explosiva: salarios deteriorados, empleo más precario y acceso masivo al crédito. Miles de jóvenes financiaron gastos cotidianos esperando una recuperación salarial que nunca llegó. Ahora no pueden salir.
El fenómeno juvenil revela algo más profundo: una generación entera perdiendo capacidad de ahorro y proyección a futuro. El endeudamiento temprano los deja en una situación de extrema vulnerabilidad financiera.
Santa Cruz lidera el deterioro provincial
El fenómeno también muestra fuertes diferencias geográficas. Las provincias donde más cayó el empleo formal fueron justamente las que registraron mayores aumentos en mora.
Santa Cruz lidera el deterioro: perdió 16% de los puestos de trabajo registrados y la irregularidad crediticia saltó 13,8 puntos porcentuales. Tierra del Fuego y Formosa muestran dinámicas similares.
Pero el informe destaca un dato llamativo: en provincias donde sí se creó empleo, como Neuquén y Río Negro, la mora también siguió creciendo. Eso refleja que el problema ya excede únicamente al desempleo.
La morosidad empieza a vincularse con un deterioro más profundo del poder adquisitivo y del consumo. No alcanza con tener trabajo: si el salario no alcanza para cubrir gastos básicos, la deuda se vuelve impagable igual.
El crédito que sostuvo el consumo ahora es un freno
Durante 2024 y parte de 2025, el crédito funcionó como una especie de puente para sostener el consumo pese a la caída de ingresos. Muchas familias financiaron gastos cotidianos esperando una recuperación salarial más rápida.
Pero ahora aparece el costo de esa dinámica. El Banco Provincia advierte que buena parte de los futuros aumentos salariales podrían destinarse a cancelar deudas atrasadas en lugar de impulsar nuevamente el consumo. En otras palabras: el endeudamiento que ayudó a amortiguar la crisis podría transformarse ahora en un freno para la recuperación económica.
El problema dejó de ser individual para convertirse en estructural. La mora ya no refleja malas decisiones aisladas sino un deterioro generalizado de la situación económica de los hogares argentinos.
Y detrás de la explosión de la mora aparece una conclusión incómoda para toda la economía: el fenómeno tiene causas múltiples, profundas y difíciles de revertir en el corto plazo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,mora crediticia,créditos







ECONOMIA
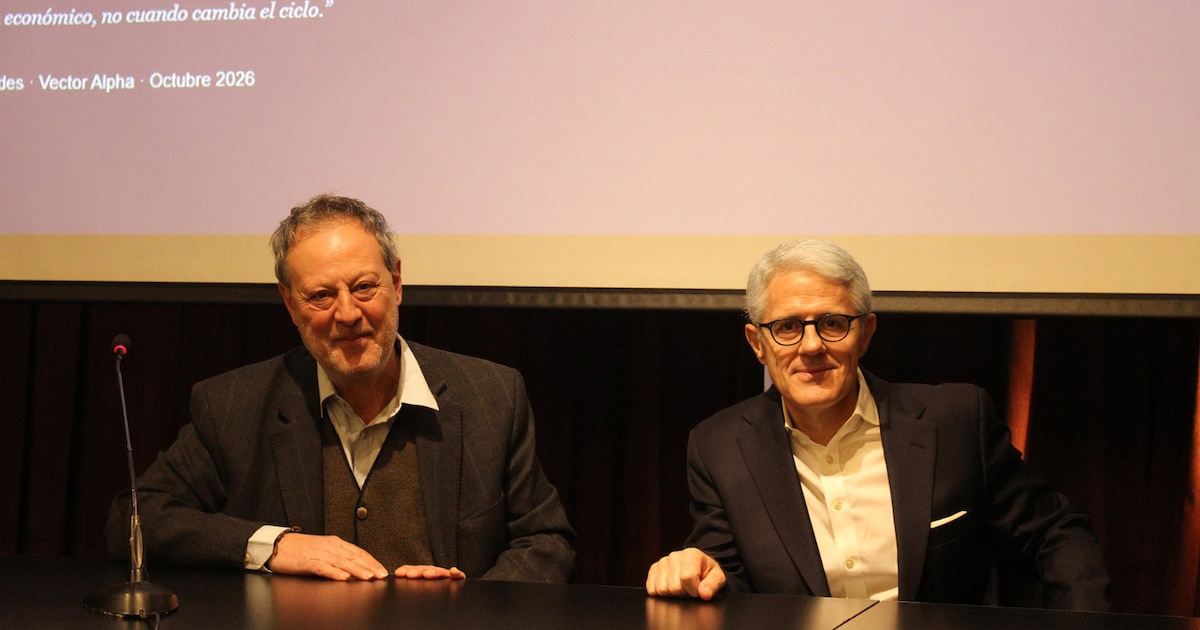
El economista Alberto Ades destacó el «compromiso mesiánico con el equilibrio fiscal» de Javier Milei: «Le da mucha credibilidad»

- La primera: “Lograr más superávit fiscal, que requiere más ajuste fiscal en un año electoral y en el corto plazo a veces no funciona”.
- La segunda: aplicar una devaluación discrecional, opción que descartó porque “la devaluación pasa a precios muy rápido y se pierde rápido la ganancia de tipo real”.
- La tercera, y la que presentó con mayor potencial estructural: encarar reformas que eleven la productividad, lo que aprecia el tipo real de equilibrio y reduce la brecha con el tipo real de mercado.

ECONOMIA
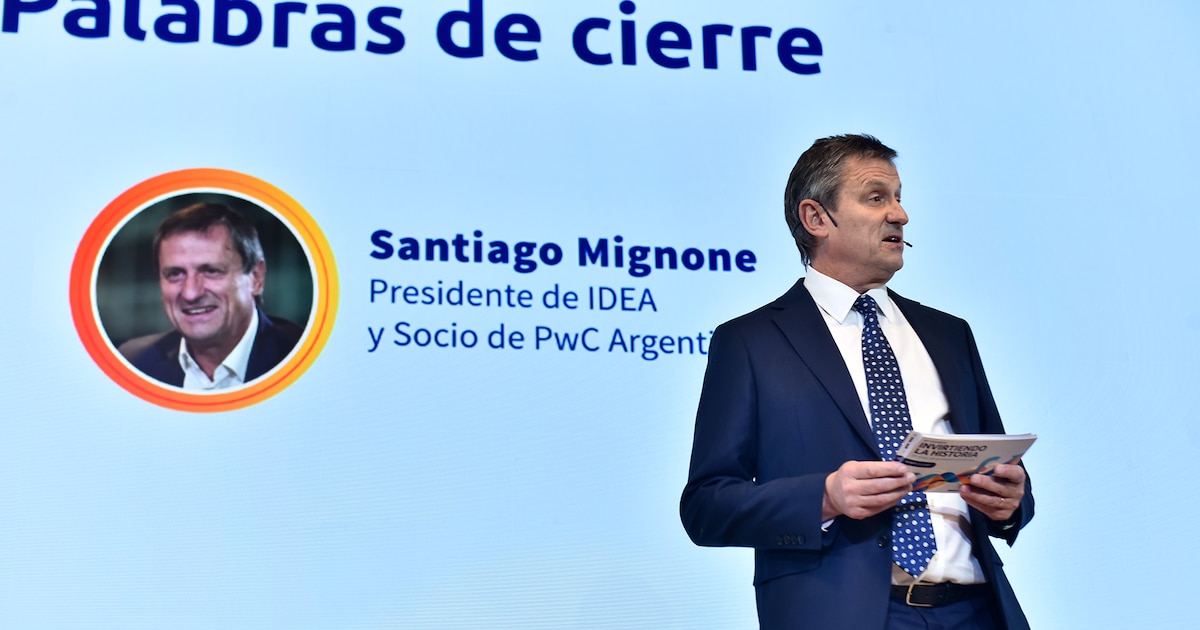
Terminó el Coloquio IDEA: «El cambio más importante es dejar de pensar en el próximo año y pensar en los próximos 20»
- El primero apunta a consolidar la estabilidad macroeconómica mediante políticas económicas consistentes, equilibrio fiscal, inflación compatible con los estándares internacionales y sostenibilidad de la deuda.
- El segundo exige honrar los compromisos asumidos por el Estado, sin importar quién ni cuándo los haya contraído. Mignone lo repitió con énfasis: “Cumplimiento irrestricto de los compromisos asumidos, independientemente de quién, ni cuándo, los haya asumido”.
- El tercero reclama impulsar una economía competitiva y de alta productividad, con un sistema impositivo que acompañe a quienes producen y generan empleo. En ese punto, Mignone reclamó una nueva Ley de Coparticipación Federal de Impuestos que permita eliminar los impuestos distorsivos, y recordó que se trata de un mandato constitucional incumplido desde hace más de 30 años. “Los mandatos constitucionales no son optativos”, afirmó.
- El cuarto compromiso apunta a fortalecer la formalidad y combatir la evasión.
- El quinto, a promover la integración internacional a través de acuerdos comerciales alineados con las megatendencias globales.
- El sexto llama a asegurar una transición con inclusión social, con políticas de capacitación para los sectores más vulnerables e incorporación de la tecnología como herramienta.
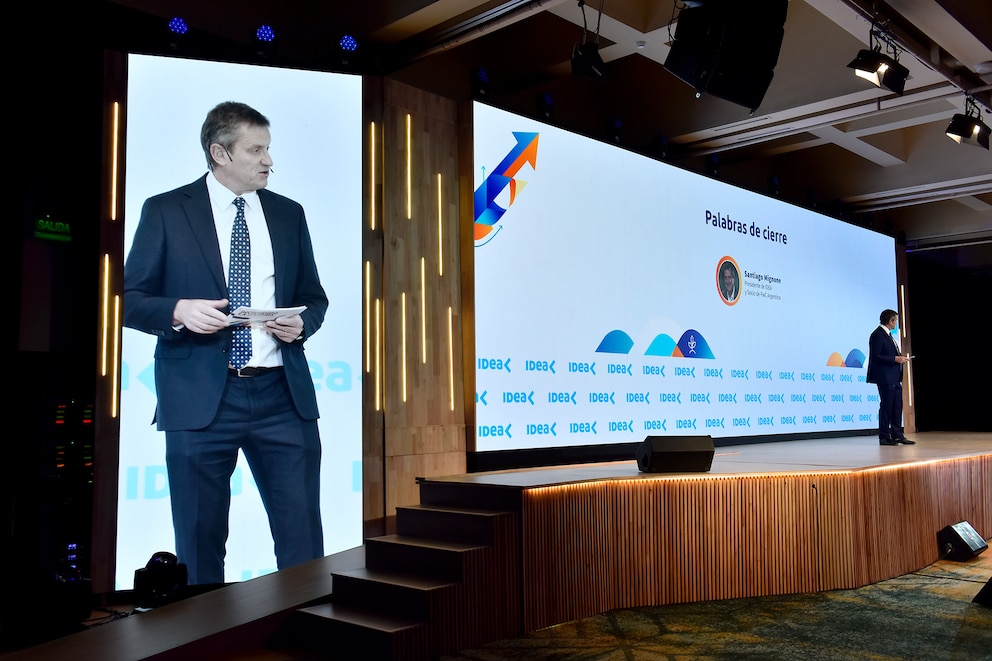
- El séptimo plantea establecer objetivos básicos comunes y reglas de juego estables, con consensos entre actores políticos, económicos y sociales sobre el respeto institucional y la propiedad privada.
- El octavo exige avanzar en el fortalecimiento de la calidad institucional, con foco en la justicia: Mignone pidió un servicio judicial independiente, que resuelva en tiempos razonables y que destierre la discrecionalidad en la selección de jueces. “El Consejo de la Magistratura tiene para su tratamiento una propuesta de reforma del reglamento de selección de jueces, presentada por la Corte Suprema de Justicia en marzo. Que elimina la discrecionalidad escondida bajo el concepto de ‘entrevistas personales’. Sólo deben tratarlo y aprobarlo”, señaló.
- El noveno y último compromiso convoca a promover una ética empresaria centrada en las personas, que priorice la transparencia y desterrar la corrupción, especialmente en el contexto de disrupción tecnológica e inteligencia artificial.


Javier Milei,París,Argentina,inversiones

Guillermo Montenegro regresará a la intendencia de Mar del Plata tras diez meses en el Senado bonaerense

El economista Alberto Ades destacó el «compromiso mesiánico con el equilibrio fiscal» de Javier Milei: «Le da mucha credibilidad»

UK man accused of planning terrorism acts against Nigel Farage also charged in murder of another politician

Honduras endurece controles para la venta de cemento: estas son las nuevas reglas

DOJ moves to boot federal judges from immigration cases over NYT interview

Evangelina Anderson se despidió de Cortá por Lozano y dejó una llamativa frase sobre su futuro amoroso

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA8 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS2 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





