ECONOMIA
Wall Street coronó su mejor trimestre en seis años, las acciones argentinas cayeron y volvió a bajar el riesgo país

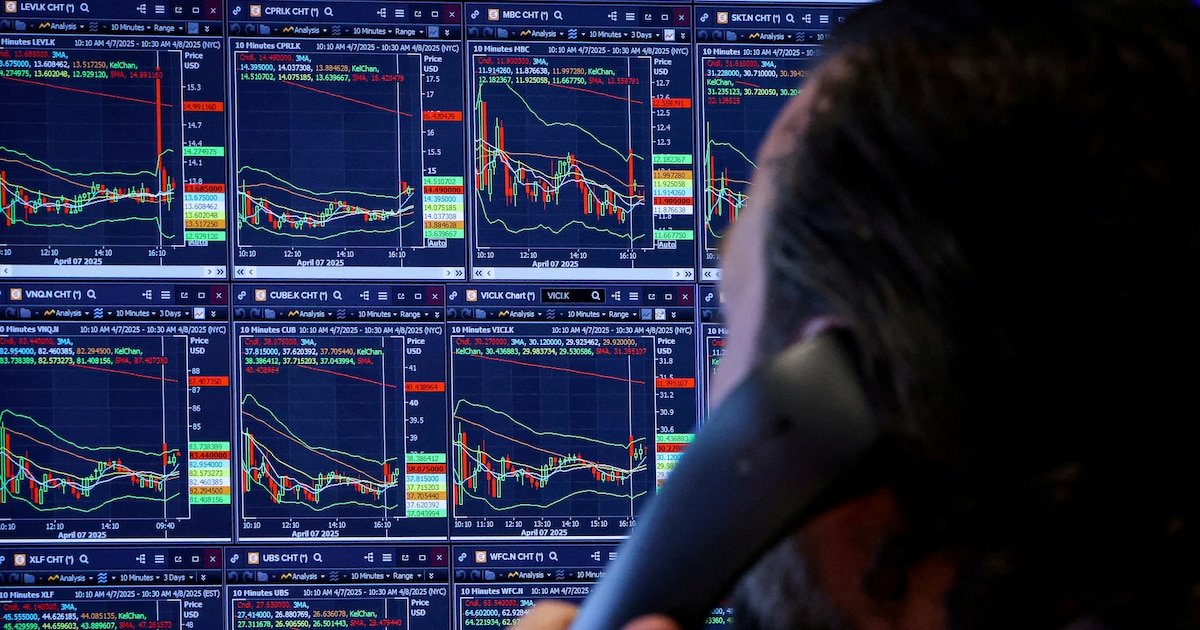
En la última rueda operativa de junio, las acciones y los bonos argentinos quedaron afuera de la tendencia ganadora de Wall Street, con récord para el Dow Jones de Industriales y un S&P 500 que anotó en el segundo trimestre de 2026 su mayor alza para el período en seis años.
Los principales indicadores de las bolsas de Nueva York negociaban con subas en un rango de 0,3% a 1,5 por ciento. El S&P 500 protagonizó una impresionante recuperación desde sus mínimos del 30 de marzo, para repuntar aproximadamente un 14% en los últimos tres meses.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cedió 0,3% en pesos, en los 3.168.608 puntos, mientras que los bonos soberanos en dólares -Bonares y Globales- cayeron un 0,3% en promedio, aunque el riesgo país de JP Morgan bajó seis unidades para la Argentina, en los 426 puntos básicos, ante el aumento de los rendimientos de los bonos del Tesoro de EEUU.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street, hubo mayoría de pérdidas. Destacó una nueva baja de Globant (-3,8%), mientras que en el otro extremo, Bioceres subió 5,3 por ciento. En la primera mitad de 2026, el panel Merval anotó una suba de 4% en pesos y de 2% en dólares.
Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, expresó que “el S&500 y el Nasdaq se encaminaron a su mejor desempeño trimestral desde el segundo trimestre de 2020, mientras que el Dow Jones apuntó a su mejor primer semestre desde 2021. Sin embargo, los últimos tres meses estuvieron signados por bruscos vaivenes, con el mercado oscilando al ritmo del sentimiento en torno a la IA y la velocidad de construcción de la infraestructura que la sostiene”.
Las acciones tecnológicas fueron el principal motor de las ganancias de Wall Street, con las empresas de semiconductores de alto rendimiento superando al resto del sector. El ETF de semiconductores (SOXX), que incluye al fabricante de memorias, está en camino de cerrar su mejor trimestre registrado.
“El hito más relevante del mes fue la mejora de calificación crediticia de Argentina a B- por parte de S&P Global Ratings, que se sumó a la otorgada previamente por Fitch. Con dos de las tres principales agencias calificadoras ubicando a Argentina en esa categoría, el país quedó formalmente clasificado como B- ante los ojos del mercado internacional. El impacto fue inmediato: los bonos soberanos comprimieron fuertemente sus spreads -el riesgo país pasó de niveles cercanos a los 550 puntos básicos a comienzos del mes a ubicarse en torno a los ~430 puntos básicos al cierre-, con el tramo largo de la curva liderando el movimiento. En el acumulado del mes, los Globales rindieron entre 6% y 7% en dólares», definieron los analistas de Balanz.
“En el frente local, la deuda soberana siguió comprimiendo riesgo, apuntalada por la mejora de calificación de Standard & Poor’s y un riesgo país en mínimos de ocho años, mientras la renta variable corrigió tras el revés del MSCI y el dólar abandonó la calma de los meses previos”, acotó Vlassich.
Mientras tanto, el flujo de petróleo a través del Estrecho de Ormuz se está recuperando más rápido de lo esperado, lo que provocó un cambio de los temores a la escasez de crudo a las advertencias de un posible exceso de oferta. Los precios del petróleo continuaron cayendo cerca del 1%, con una leve baja trimestral pese a la guerra en Oriente Medio, con los futuros del Brent del Mar del Norte que cotizaron a 73,40 dólares el barril y los futuros del WTI en los 70,06 dólares.
“Paralelamente, la presión sobre las tecnológicas es evidente, aunque el Nasdaq 100 sigue con un desempeño trimestral histórico, los fondos de cobertura han reducido agresivamente su exposición a acciones estadounidenses -cayendo a un mínimo histórico de -20% frente al MSCI ACWI- en favor de una sobreponderación récord en los mercados asiáticos”, advirtió Laura Torres, directora de Inversión IMB Capital Quants.
El cierre del mes volvió a registrar un muy importante monto de operaciones por USD 836,4 millones en el segmento de contado de la plaza mayorista, con una ganancia marginal de 50 centavos, a 1.482 pesos. El tipo de cambio oficial anotó en junio una suba de 74 pesos o 5,3 por ciento.
“Luego de varias ruedas consecutivas de avances, en las últimas dos jornadas pareció encontrar un punto de equilibrio en la zona de $1.480, moderando el ritmo de las subas y operando de manera más lateral”, definió Nicolás Merino, operador de ABC Mercado de Cambios. “En el acumulado de junio se negociaron USD 12.304 millones, lo que representó un incremento del 15,76% respecto de mayo”, añadió.
El Banco Central fijó un techo para las bandas cambiarias en los $1.806,92: el tipo de cambio oficial quedó negociado a 324,92 pesos o 21,9% de ese límite para la flotación administrada.
El billete al público subió cinco pesos o 0,3% en el Banco Nación, a $1.500 para la venta, el precio más alto desde el 24 de octubre, con lo que acumuló un incremento de 70 pesos o 4,9% en junio. En el primer semestre el dólar minorista avanza 20 pesos o 1,4%, muy lejos de la inflación del período, en torno a 16% acumulado.
El Banco Central informó que en las entidades financieras el dólar al público promedió $1.502,09 para la venta y $1.450,60 para la venta.
La suba de la cotización de la divisa de EEUU este martes estuvo en línea con el sendero ratificado a lo largo todo el mes, en el que acumuló una ganancia que superó a la inflación por primera vez desde octubre, cuando la escalada cambiaria que se produjo durante las elecciones de medio término exigió la intervención directa del Tesoro de EEUU en el mercado de cambios doméstico.
Iván Cachanosky, economista jefe de la Fundación Libertad y Progreso, adelantó que “el IPC de junio cerraría en torno al 1,8% mensual, perforando el piso del 2%, que venía siendo una barrera difícil para el Gobierno. A lo largo del mes se observó una desaceleración: comenzó cerca del 2,1%, luego bajó al 2%, se mantuvo en torno al 1,9% y finalmente se ubicó en 1,8%”.
La cotización informal del dólar ganó cinco pesos o 0,3%, a $1.515 para la venta. En el mes de junio el dólar blue extendió la ganancia a 85 pesos o 5,9 por ciento. En lo que va de 2026 el blue pierde 15 pesos o 1%, desde los $1.530 del cierre de 2025.
El Banco Central compró USD 47 millones en el mercado, para totalizar un saldo a favor por su intervención de USD 1.418 millones en junio, mientras que las reservas internacionales cedieron a USD 44.873 millones, un mínimo desde el 30 de abril, ante movimientos técnicos de bancos propios de fin de mes.
North America







ECONOMIA
Cambio de estrategia: el BCRA recalibra una de sus metas para evitar tensiones sobre el dólar y las tasas
El Banco Central de la República Argentina (BCRA) redujo el ritmo de compra de reservas internacionales en las últimas semanas y privilegia su atención en la estabilidad del dólar y las tasas de interés. La decisión responde a una menor oferta estacional de moneda extranjera, aunque también busca evitar que las compras oficiales sumen presión sobre la cotización.
En lo que va del 2026, el BCRA acumuló compras por más de USD 14.200 millones, una cifra que superó el objetivo anual de USD 10.000 millones pactado con el FMI. Sin embargo, la dinámica cambió en el último mes, cuando las adquisiciones oficiales exhibieron una clara reducción. La evolución del mercado cambiario dejó en evidencia la dificultad para sostener, al mismo tiempo, una fuerte compra de dólares, una cotización sin presiones y tasas de interés bajas.
“A lo largo de 2026 el BCRA venía logrando 3 cosas a la vez: dólar calmo, tasas bajas y elevadas compras de divisas. Ya no puede: en las últimas semanas viene priorizando estabilidad cambiaria y de tasas, resignando compra de divisas. La semana pasada sumó sólo USD 42 millones”, comentó Lorenzo Sigaut Gravina, el director de análisis macroeconómico de Equlibra.
Sigaut Gravina agregó que el BCRA compró apenas USD 42 millones durante la semana pasada. La cifra reflejó la desaceleración de las compras en comparación con el volumen acumulado durante el año. Para Equilibra, la entidad eligió sostener la estabilidad cambiaria y un nivel bajo de tasas, aun cuando esa decisión implicó resignar parte del ritmo de acumulación de reservas.

Presiones electorales
En ese mismo sentido, la consultora EconViews señaló que uno de los desafíos del Gobierno es llegar a mitad de 2027 con un nivel mayor de reservas y con un programa financiero relativamente despejado, ya que eso le permitiría atravesar la volatilidad electoral con menores riesgos. La firma recordó el antecedente de 2025 y sostuvo que la administración registró avances durante 2026: las reservas netas llegaron a cerca de USD 10.000 millones y las líquidas alcanzaron 28.000 millones de dólares.
En ese sentido, el ministro de Economía, Luis Caputo, pronosticó que el próximo año no tendrá las características habituales de un período electoral, porque, a su juicio, el Gobierno llegará en una posición más sólida que en las legislativas de 2025. Entre otros factores, el equipo económico destaca los swaps con Estados Unidos y China, un mayor nivel de reservas internacionales del Banco Central y el programa financiero previsto hasta el final del mandato de Javier Milei.
EconViews planteó que la principal duda consiste en determinar si el ritmo de compra de divisas podrá sostenerse mientras el Gobierno intenta mantener un dólar estable. Septiembre mostró esa tensión con el promedio de adquisiciones diarias más bajo del año, de apenas USD 14 millones por día. El dato se ubicó por debajo del ritmo que permitió al BCRA superar el objetivo anual acordado con el FMI.
El informe de la firma del economista Miguel Kiguel consideró que podría existir espacio para reforzar las compras si se recomponen los flujos financieros y si los precios de las materias primas mantienen su evolución. En esa línea, destacó que la soja subió 11% en el último mes. Esa mejora en la cotización del principal producto de exportación argentino puede incidir sobre la oferta de dólares ya que, según estimaciones de la consultora Outlier, la liquidación pendiente llega con un stock valorizado en torno a los 18.000 millones dólares.
Lo que espera el BCRA
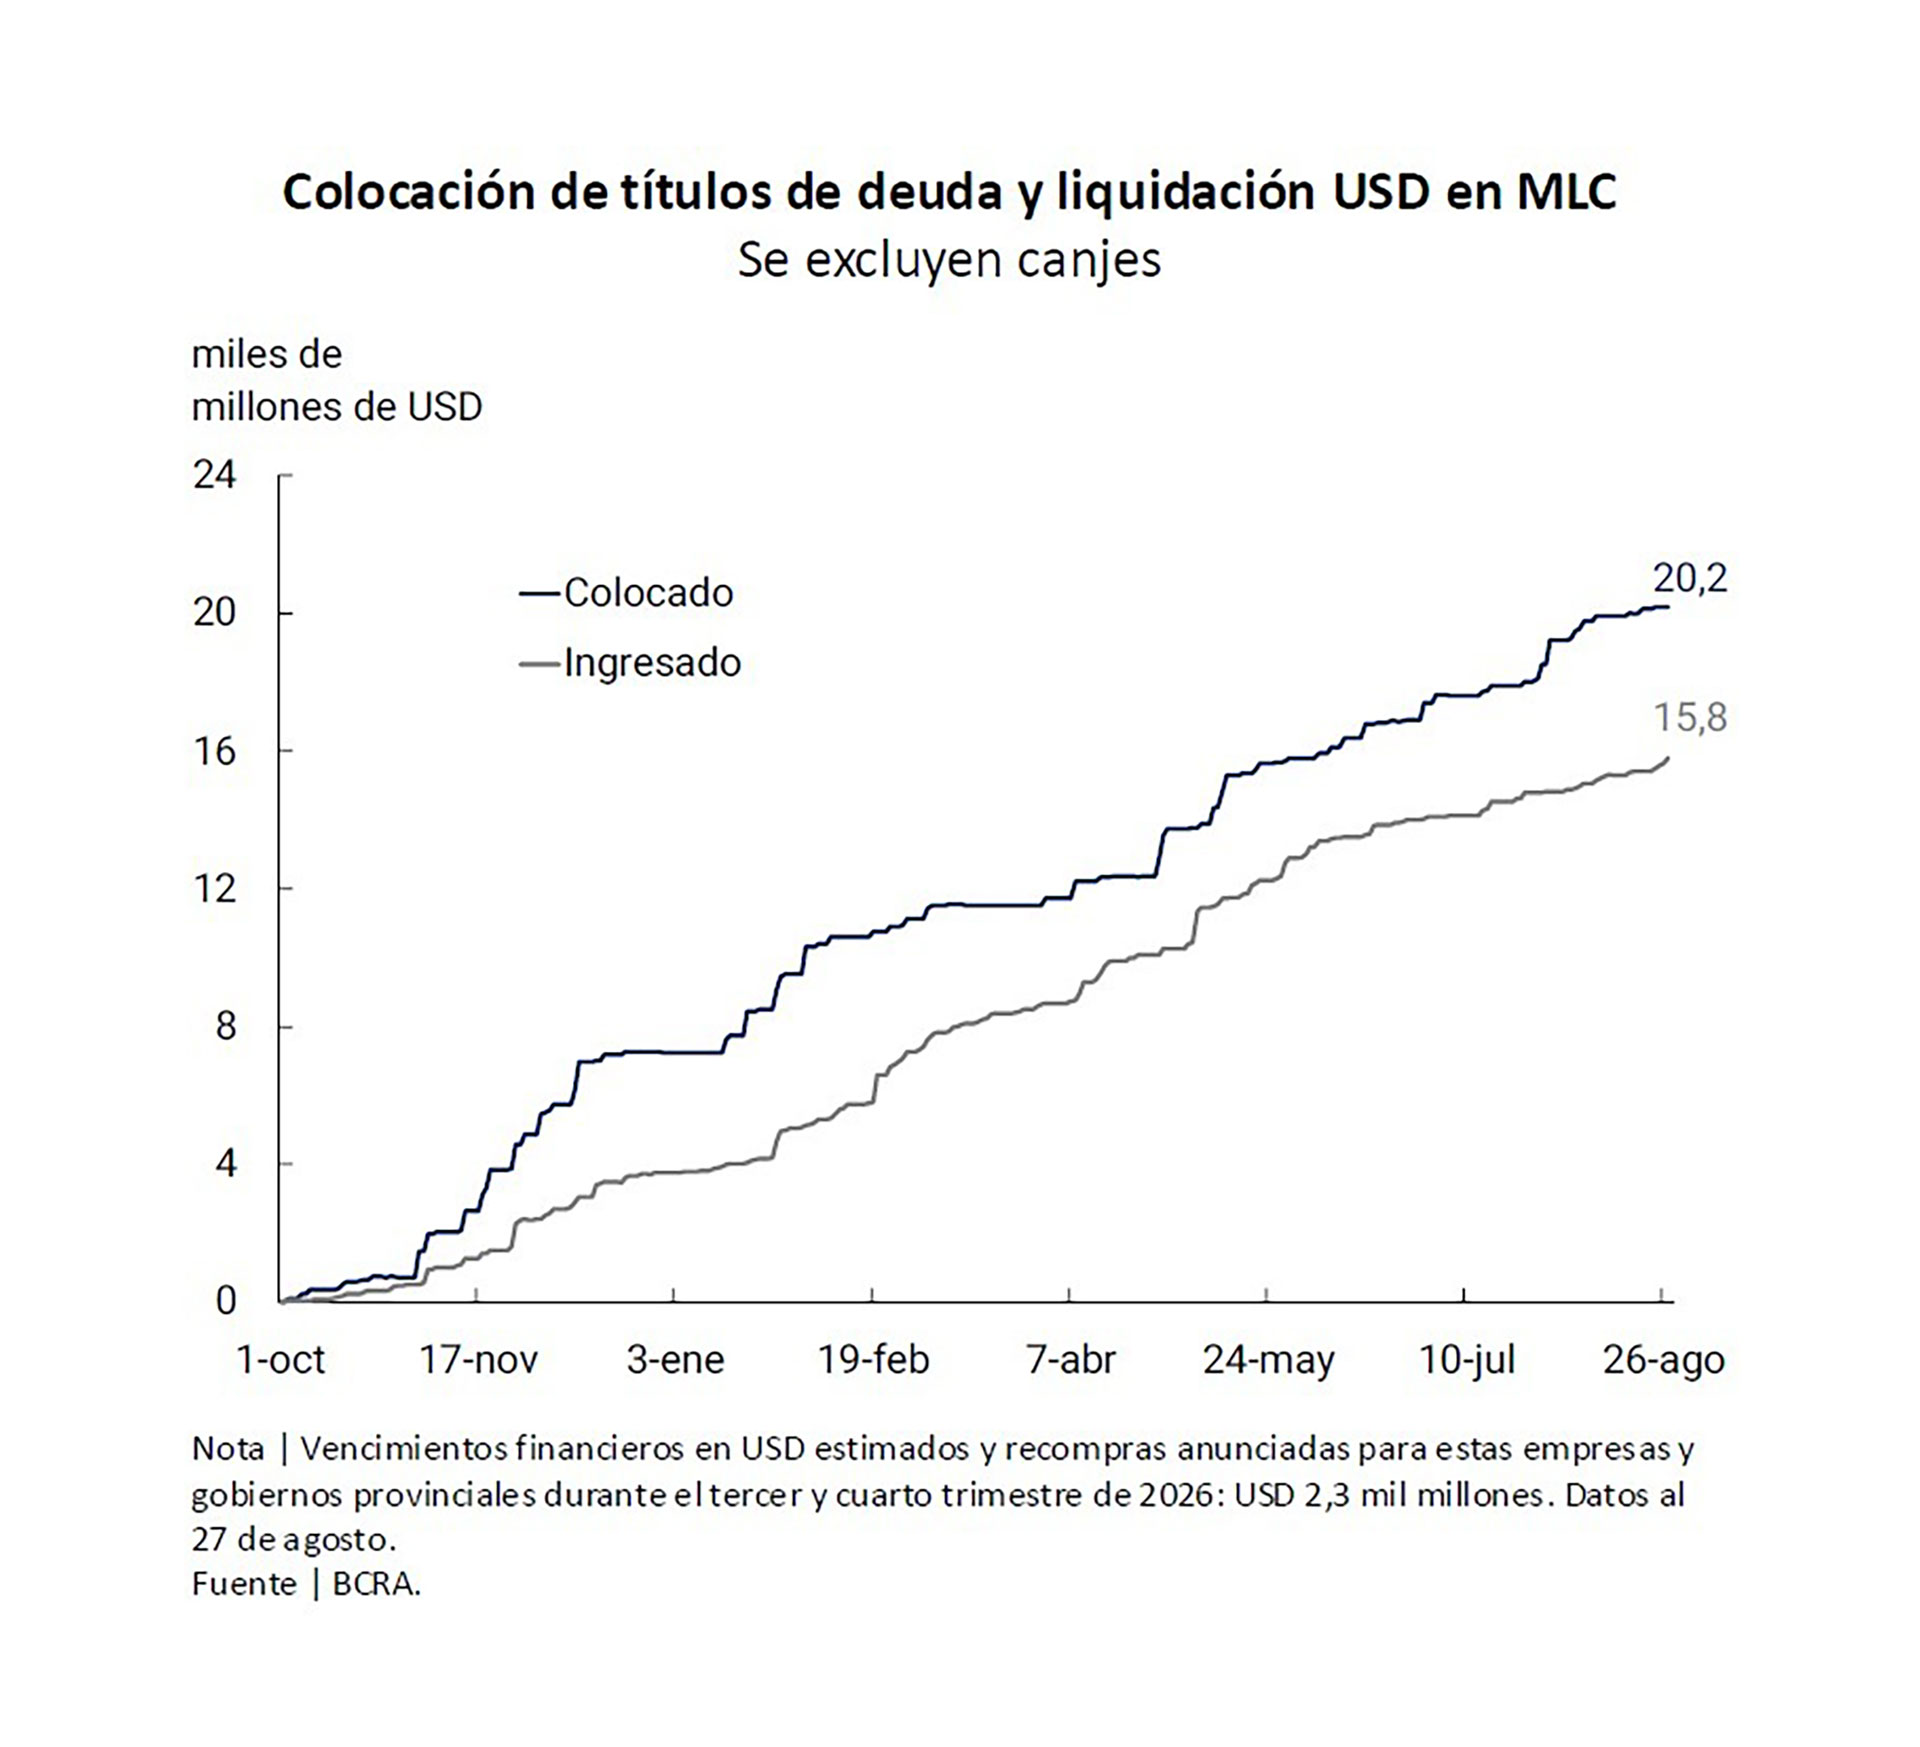
El BCRA sigue de cerca la liquidación de los títulos que empresas y gobiernos subnacionales colocaron en el mercado internacional. El vicepresidente de la entidad, Vladimir Werning, presentó datos sobre ese flujo de divisas durante la 47° Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), que se realizó en Iguazú.
Según el gráfico expuesto por el funcionario, las emisiones de deuda de empresas y provincias alcanzaron los 20.200 millones de dólares. De ese total, USD 15.800 millones ingresaron al mercado libre de cambios. Los USD 4.400 millones restantes aún no se liquidaron, un monto que el Banco Central monitorea por su posible impacto sobre la oferta de dólares.
.responsive {
width: 100%;
height: auto;
}
La cifra puede ser mayor tras la reciente emisión de YPF en el mercado internacional por 1.200 millones de dólares. La información disponible no precisó el monto de esa operación ni el volumen que eventualmente podría ingresar al mercado local, pero señaló que el saldo pendiente de liquidación podía resultar mayor.
Para el BCRA, el seguimiento de las Obligaciones Negociables (ONs) y de la deuda subsoberana adquirió más relevancia a partir del menor ritmo de compras. Cuando una empresa o una provincia obtiene financiamiento en moneda extranjera y liquida esos recursos en el mercado, aumenta la disponibilidad de dólares y la entidad puede comprar sin generar una presión adicional sobre el tipo de cambio.
Buena parte de las compras de reservas realizadas por el BCRA durante el año se explicó por esos flujos de deuda. Las emisiones corporativas y provinciales aportaron divisas al mercado libre de cambios y permitieron que la autoridad monetaria interviniera con mayor margen. La diferencia de USD 4.400 millones entre las colocaciones y los fondos ya liquidados representa, por lo tanto, un dato relevante para evaluar la oferta futura. Si esos recursos ingresan al mercado, el BCRA podría contar con nuevos dólares para adquirir. La posibilidad dependerá de la decisión de cada empresa o gobierno subnacional respecto del uso y la liquidación de los fondos obtenidos.
La oferta de dólares de empresas y provincias puede darle margen a la BCRA para incrementar las reservas sin presionar sobre el tipo de cambio. A la vez, el Gobierno deberá seguir la evolución del riesgo país, de las tasas internacionales, de los precios de la soja y de los flujos financieros. Esas variables incidirán sobre la disponibilidad de divisas y sobre la capacidad de atender los compromisos previstos para 2027.
ECONOMIA
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia

Reforma electoral: organizaciones civiles piden preservar el debate presidencial obligatorio

El Presupuesto 2027 ya ingresó al Congreso con el superávit fiscal como eje principal

Cambio de estrategia: el BCRA recalibra una de sus metas para evitar tensiones sobre el dólar y las tasas

Mauro Icardi no tiene paz: en medio de los rumores de casamiento recibió un duro golpe

La advertencia de un dirigente de la CGT al Gobierno por la situación económica: “Esto va a ser peor que el 2001″

El Presupuesto 2027 entró a Diputados: comenzará a debatirse en octubre y condicionará otras negociaciones

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla