«Una cosa era ganar la elección que, en teoría, despejaba el riesgo político más inmediato, y otra muy distinta transformar ese triunfo en una estabilización creíble y sustentable»
Después de casi un año de datos negativos de actividad e inflación frente a las proyecciones que el Gobierno presentó en septiembre de 2025 ante el Congreso Nacional en la Estimación de Gastos y Recursos para 2026, el presidente Javier Milei y el ministro de Economía sostuvieron en foros internacionales y locales que “lo peor ya pasó”. Atribuyeron esa visión a la desaceleración de la inflación mensual y a una mejora del estimador del PBI, a partir de abril, en un contexto de mayor demanda de dinero y acumulación de reservas en el Banco Central de la República Argentina.
Sin embargo, economistas como Roberto Frenkel,Ricardo Arriazu y Alfonso Prat-Gay, Domingo Cavallo, y antes,Joaquín Cottaniy Carlos Melconian, entre muchos otros, advirtieron sobre las limitaciones del plan económico, su sustentabilidad social y la falta de un horizonte de crecimiento. También plantearon la necesidad de señales para la inversión privada, mientras el Gobierno reiteró que prioriza el equilibrio fiscal, la baja de impuestos, las desregulaciones y la apertura económica.
Advertisement
El director de la consultora Perspectiv@s Económicas Luis Secco, uno de los consultores más convocados por empresarios y cámaras sectoriales, analizó la coyuntura y las perspectivas para lo que resta del año.
— El Gobierno pasó la prueba de fuego de las elecciones legislativas, pero aún no pudo revertir el clima de incertidumbre y pérdida de confianza en su plan económico por parte de economistas y la sociedad. ¿Por qué?
— Porque una cosa era ganar la elección que, en teoría, despejaba el riesgo político más inmediato, y otra muy distinta transformar ese triunfo en una estabilización creíble y sustentable. El Gobierno pasó esa prueba, sí. Logró también aprobar el Presupuesto 2026 y aprobar algunas leyes importantes. Pero después la macro no terminó de convalidar la promesa de que, despejados esos tests, se iban a destrabar las expectativas, la inversión y una mejora más visible de la actividad.
Advertisement
“Hoy la incertidumbre persiste porque el programa muestra logros reales, pero también dinámicas que indican la presencia de algunas inconsistencias que no se terminaron de corregir”
Hoy la incertidumbre persiste porque el programa muestra logros reales, pero también dinámicas que indican la presencia de algunas inconsistencias que no se terminaron de corregir: la inflación dejó de bajar al ritmo esperado, el tipo de cambio real volvió a apreciarse, la remonetización de la fase 4 (el aumento de la demanda de dinero) no se termina de materializar, la actividad viene floja y, si bien se compran dólares, la escasez de reservas sigue pesando. A eso se sumó un deterioro de la confianza política.
En marzo y abril cayeron tanto la confianza en el Gobierno como la del consumidor, y varias encuestas dan cuenta de un desgaste de la popularidad presidencial en medio de denuncias de corrupción y preocupación por salarios y empleo. Entonces, más que una crisis de rumbo, yo diría que hay una crisis de eficacia o potencia del programa económico, que ya no ordena expectativas como antes.
«El tipo de cambio real volvió a apreciarse»
— ¿Al plan de estabilización le falta un ajuste para que la inflación vuelva a desacelerar al ritmo inferior al 2% mensual y la actividad se reactive en forma generalizada?
— Diría que sí, aunque no estoy pensando en un volantazo. Más bien de correcciones que vuelvan más consistente el programa. Hoy el esquema descansa demasiado en un ancla cambiaria demasiado exigida -producto de un régimen cambiario poco homologable y de controles de capitales que resultan difíciles de justificar-, en una política monetaria bastante ambigua y en la esperanza de que el tiempo haga que esas correcciones pendientes resulten innecesarias.
Advertisement
Para reducir la inflación por debajo del 2% mensual de forma más limpia, me parece que el programa necesita menos dependencia de un tipo de cambio real tan apreciado, una acumulación de reservas más robusta y una política monetaria más inteligible, con una función de reacción del BCRA que sea conocida y mensurable.
“No estoy pensando en un volantazo. Más bien de correcciones que vuelvan más consistente el programa”
Y para que la actividad se reactive de manera más generalizada, no alcanza con crédito y con algunos sectores dinámicos; hace falta que el resto de la macro acompañe. Si no, se puede tener una desinflación parcial y una recuperación muy despareja, que es bastante parecido a lo que estamos viendo.
— El tipo de cambio baja nominalmente y el Banco Central de la República Argentina acumula reservas, pero se mantiene alta la compra mensual de dólares por parte de la población. ¿Cómo se explica esta dinámica?
Advertisement
— No me parece una contradicción tan grande. Para mí, se explica por dos cosas
Aún con inflación más baja, la gente sigue desconfiando de la moneda local en horizontes largos.
El tipo de cambio oficial más bajo facilita esa compra y la vuelve más atractiva.
La memoria de incumplimientos de Argentina pesa mucho y, además, la gente ve que la macro todavía no terminó de cerrar del todo. En este sentido, vamos por la cuarta fase del programa que arrancó en diciembre de 2023. Inicialmente se trataba de un programa en dos fases y así se anunció. La primera era la del ajuste fiscal y corrección de precios relativos. Pero estamos en la cuarta y dicha corrección, tal como sostuvo el ministro Luis Caputo, no se completó.
«La memoria de incumplimientos de Argentina pesa mucho y, además, la gente ve que la macro todavía no terminó de cerrar del todo. En este sentido, vamos por la cuarta fase del programa que arrancó en diciembre de 2023. Inicialmente se trataba de un programa en dos fases y así se anunció»
Si a eso le sumamos la persistente apreciación real del peso, es bastante lógico que muchos argentinos acostumbrados a dormir tranquilos ahorrando en dólares sigan atesorándolos. De hecho, vale la pena observar también que, después de varios meses en el 3%/4%, la brecha entre el dólar oficial y el dólar contado con liquidación ha comenzado a moverse en las últimas semanas.
— Empresarios y analistas de bancos de inversión internacionales ponderan los logros económicos del gobierno de Milei, pero al mismo tiempo consideran que se trata de un experimento. ¿Cuál es su análisis de la coyuntura y de la variación de los indicadores en los primeros dos años de gestión?
— Me parece una definición bastante razonable. Los logros existen y no son menores: ajuste fiscal inédito que permite exhibir un superávit primario también inédito, baja importante de la inflación respecto del punto de partida, mejora en algunos indicadores sociales y una recuperación de cierto orden macro básico. El propio Fondo Monetario Internacional acaba de destacar esos avances al cerrar el acuerdo técnico por la segunda revisión.
Advertisement
“La brecha entre el dólar oficial y el dólar contado con liquidación ha comenzado a moverse”
Ahora bien, que lo llamen “experimento” también tiene lógica. Porque la transición sigue incompleta. Las reservas siguen condicionadas por pagos de deuda, el índice de riesgo país sigue siendo elevado, el acceso pleno a los mercados todavía no volvió, el crecimiento no termina de hacerse homogéneo y el programa sigue dependiendo bastante de supuestos que todavía no se probaron del todo: que la demanda de dinero se recomponga, que el ancla cambiaria siga siendo sostenible y que el respaldo político aguante lo suficiente. O sea, hay resultados, pero todavía no hay prueba definitiva de durabilidad.
— ¿Es posible lograr una reactivación homogénea, con más ganadores que perdedores del modelo de desregulación, apertura y eliminación de subsidios?
— Posible es. Inmediato, no. Hoy lo que muestran los datos es una recuperación muy desigual. El agro, la energía, la minería y algunos servicios financieros tiran, mientras industria, comercio y construcción siguen más débiles. Eso, además, tiene una consecuencia social (y geográfica): que los sectores que mejor andan no siempre son los que más empleo urbano generan.
Advertisement
«Hoy lo que muestran los datos es una recuperación muy desigual»
Para que haya una reactivación más homogénea, hace falta que mejore el ingreso disponible de las familias y, fundamentalmente, que la macro deje de meter ruido. Si la inflación no baja más rápido, si el crédito empieza a estresarse y si el tipo de cambio real apreciado castiga a sectores transables, la recuperación va a seguir siendo parcial.
No me parece que el problema sean la apertura o la desregulación; el problema es la secuencia y la capacidad de administrar los costos de transición. En particular, volvemos a un tema del que ya hablamos: la corrección de precios relativos pendiente. Mientras no se complete la transición resultará más larga y, por ende, más costosa.
“No me parece que el problema sean la apertura o la desregulación; el problema es la secuencia y la capacidad de administrar los costos de transición”
Es muy difícil tomar decisiones de inversión y de producción cuando hay incertidumbre sobre cuál es tu precio ya sea en dólares o en relación a los salarios o al costo del resto de tus insumos. Y transitar esa incertidumbre no es fácil. Porque implica, en algunos casos, “ponerla del bolsillo” para que tu empresa siga funcionando y no todos pueden hacerlo durante mucho tiempo o indefinidamente.
— En marzo las empresas pudieron girar al exterior más de 800 millones de USD de dividendos por las ganancias de 2025. En los análisis de los economistas predomina el pedido de que se termine de quitar lo que queda del cepo cambiario. ¿El equipo económico actúa con una estrategia de espera ante la volatilidad global y local?
Advertisement
— Sí, yo creo que claramente hay una estrategia de espera. Pero esa espera viene desde antes del conflicto en el Golfo Pérsico. Y el hecho que el Gobierno exhiba su “miedo a flotar” genera una expectativa de corrección cambiaria que contribuye a las expectativas de inflación y la inercia inflacionaria. Yo entiendo la lógica oficial. Lo que digo es que, si esa transición se alarga demasiado, la espera deja de ser prudencia y empieza a parecer indecisión o dudas sobre la fortaleza misma del programa.
«Es muy difícil tomar decisiones de inversión y de producción cuando hay incertidumbre sobre cuál es tu precio ya sea en dólares o en relación a los salarios o al costo del resto de tus insumos»
Quiero volver un segundo sobre la guerra en el Golfo. El conflicto no cambia el diagnóstico de fondo, pero sí vuelve más exigente el escenario. Argentina puede capturar beneficios por mejores precios de exportación, pero también enfrenta costos más altos de energía importada (GNL para cubrir el pico invernal), fertilizantes más caros y un contexto financiero internacional menos benigno. Entonces, más que preguntarse si la guerra ayuda o perjudica en abstracto, lo importante es si el programa, tal como está hoy, tiene suficiente solidez cambiaria, monetaria y de reservas como para absorber el shock externo adicional.
Amén de que el alza del costo de la energía (que llegó para quedarse) le plantea al Gobierno un dilema: ¿reduce como estaba planeado el gasto en subsidios (o sea, traslada a los consumidores dichos mayores costos) o lo absorbe comprometiendo el resultado fiscal?
— El ministro de Economía sostiene que, por los fundamentos, el índice de riesgo país debiera estar más bajo de los 500 puntos básicos. ¿Lo frena la historia argentina de incumplimientos o existen otras razones que inciden en este nivel?
Advertisement
— La historia pesa, por supuesto. Argentina tiene defaults, reestructuraciones y cambios bruscos de régimen. Eso no desaparece de un día para el otro. Pero no me parece que todo pueda explicarse por el pasado. También hay razones del presente. La principal, para mí, es que el mercado sigue viendo una debilidad externa importante: reservas todavía muy ajustadas, y necesidad de seguir haciendo ingeniería para atravesar vencimientos.
“El mercado sigue viendo una debilidad externa importante: reservas todavía muy ajustadas, y necesidad de seguir haciendo ingeniería para atravesar vencimientos”
A eso yo le agregaría que el mercado todavía no termina de decidir si el programa ya se consolidó o si sigue en etapa experimental. Mientras esa duda exista, es difícil que el riesgo país baje de manera mucho más contundente. O sea, la historia argentina influye, sí. Pero hoy también pesan la transición incompleta y las dudas sobre la durabilidad política y macroeconómica del esquema.
— ¿Los acuerdos de garantías que gestiona el equipo económico con organismos internacionales por 10.000 millones de USD constituyen una señal de fortaleza o de debilidad del plan económico para afrontar los próximos vencimientos de deuda?
Advertisement
— Yo diría que son las dos cosas al mismo tiempo. Son una señal de fortaleza porque muestran apoyo internacional y capacidad del equipo económico para conseguir respaldo en un momento en que otros gobiernos habrían quedado mucho más expuestos. Eso demuestra que los organismos están dispuestos a acompañar. Pero, atención, que en lo que resta de 2026 quedan por vencer USD 6.842 Millones con Organismos internacionales.
«Estos acuerdos de garantías reflejan una debilidad, porque si la Argentina ya hubiera recuperado plenamente el acceso al mercado, no necesitaría este nivel de soporte multilateral»
Ahora bien, estos acuerdos reflejan una debilidad, porque si la Argentina ya hubiera recuperado plenamente el acceso al mercado, no necesitaría este nivel de soporte multilateral para refinanciar vencimientos privados. Entonces, más que verlo como blanco o negro, yo lo leería como un puente. Es positivo tener ese puente. Lo ideal, obviamente, sería no depender tanto de él.
— ¿El Fondo Monetario Internacional se demoró en el desembolso de 1.000 millones de USD tras aprobar la revisión de las metas acordadas para el último trimestre de 2025?
— Acá sería prudente. Con la información pública que hay hoy, yo no hablaría de “demora” en sentido fuerte. Lo que hubo el 15 de abril fue un staff-level agreement por la segunda revisión; el propio Fondo aclaró que el desembolso de 1.000 millones de USD queda sujeto a la aprobación del Directorio, la cual se dará una vez que se completen algunas medidas pendientes -las cuales, al momento, desconocemos-. O sea, técnicamente el dinero no estaba liberado todavía. Pero, con lo que está oficialmente confirmado, me parece más correcto decir que el desembolso está pendiente de aprobación formal, no que el Fondo ya lo hubiera aprobado y lo hubiese retenido.
Advertisement
— Los indicadores socioeconómicos del segundo semestre, como los índices de pobreza, indigencia y condiciones de vida de la población, son mejores que los heredados del gobierno anterior. Algunos economistas alertan por la sustentabilidad social del plan de gobierno. ¿Cuál es su análisis?
— Las dos cosas pueden ser ciertas a la vez. Es evidente que algunos indicadores sociales mejoraron respecto del punto de partida, que era muy malo. Negar eso sería poco serio. Pero otra cosa distinta es la sustentabilidad social de esa mejora. Ahí yo sí veo un punto de atención.
“La sostenibilidad no depende sólo de la foto de pobreza o indigencia, sino de si mejoran de manera más amplia los salarios, el empleo, la capacidad de pago de los hogares y la percepción de futuro”
Porque la sostenibilidad no depende sólo de la foto de pobreza o indigencia, sino de si mejoran de manera más amplia los salarios, el empleo, la capacidad de pago de los hogares y la percepción de futuro. Y ahí los datos son bastante más mixtos: la confianza del consumidor viene cayendo, las expectativas a un año también se han deteriorado y la morosidad de los créditos a hogares subió fuerte.
Advertisement
Entonces, mi lectura es que hubo mejora social respecto de la herencia, sí; pero todavía no está del todo claro cuán robusta es esa mejora si la economía no logra combinar más desinflación con más actividad, empleo y mejores salarios. Y acá me gustaría hacer una mención sobre la inversión. Argentina invierte muy por debajo de lo que necesita para mantener el stock de capital y aumentar su productividad y no es posible una mejora sustentable de los salarios si la inversión no despega.
«No es posible una mejora sustentable de los salarios si la inversión no despega»
— ¿Qué expectativas tiene para el resto del año sobre actividad económica; inflación; tipo de cambio real; y acumulación de reservas por parte del Banco Central de la República Argentina?
— Mi escenario base sería el de una economía que sigue evitando una crisis, pero con resultados menos de lo que el Gobierno hubiera querido mostrar a esta altura:
Actividad, esperaría una recuperación moderada y muy heterogénea, con sectores ganadores claros y otros todavía flojos.
Inflación, creo que va a bajar respecto de los registros actuales, pero me cuesta ver una desaceleración lineal y rápida hacia niveles muy bajos mientras sigan abiertas varias tensiones del programa.
Tipo de cambio real, mi impresión es que la tendencia sigue siendo a una apreciación incómoda salvo que se cambie de régimen.
Reservas en dólares, creo que el BCRA va a seguir comprando. Pero una cosa es comprar dólares y otra muy distinta es resolver definitivamente la fragilidad externa. Mi impresión es que las reservas van a mejorar, aunque seguirán siendo uno de los puntos más sensibles del programa.
Lo que más me preocupa es que empiezo a percibir que el horizonte se ha corrido. Antes la bisagra eran las elecciones de medio término de 2025 y ahora, progresivamente, las generales de 2027.
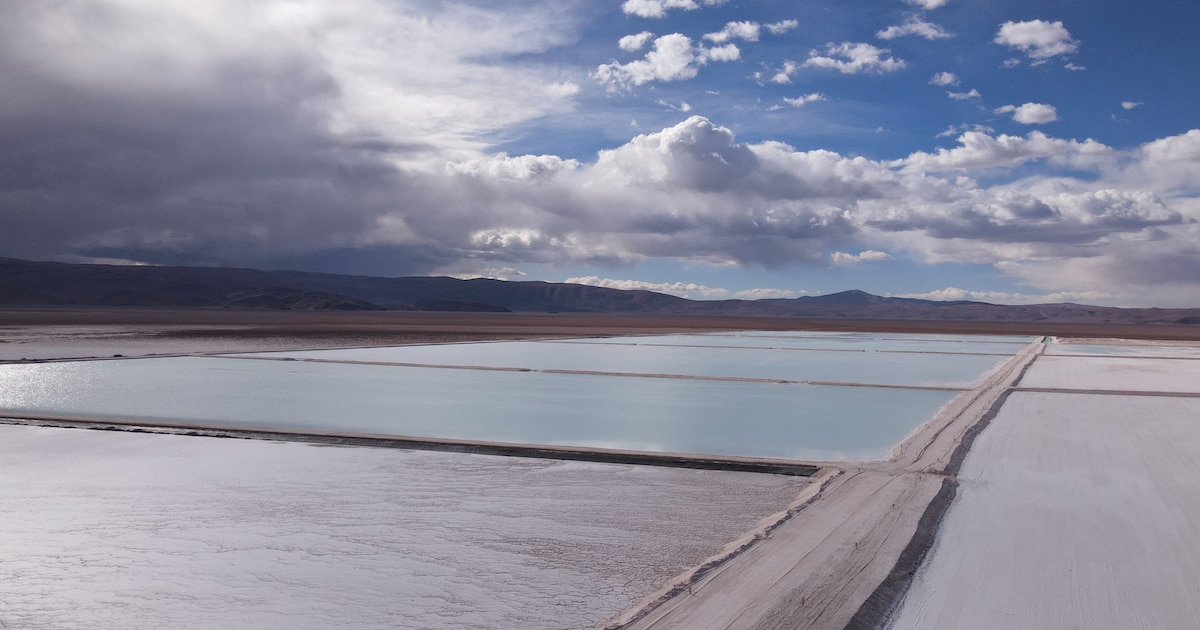
La expansión Fénix 1B, en el Salar del Hombre Muerto, es una de las dos inauguraciones que Rio Tinto tiene previstas para el tramo final de octubre en Catamarca (Foto: Rio Tinto)
11 Oct, 2026 10:21 a. m. EST
Hoy, con herramientas como el RIGI, Catamarca atrae proyectos de escala mundial que fortalecen nuestro lugar en la transición energética (Jalil)
La puesta en marcha de una nueva planta en el proyecto Sal de Vida, con una capacidad prevista de 15.000 toneladas anuales de carbonato de litio.
La expansión Fénix 1B en el Salar del Hombre Muerto, también en la provincia de Catamarca, que llevará la capacidad de producción de ese proyecto a 38.000 toneladas anuales.
La secretaria general de la Presidencia, Karina Milei, y el jefe de Gabinete, Diego Santilli, participaron el 6 de octubre de la puesta en marcha de la segunda planta del proyecto Sal de Oro
Trabajadores y equipos avanzan en la construcción de un puente y caminos de acceso para los proyectos de cobre Pachón y Agua Rica de Glencore, en un paisaje montañoso árido
En agosto de 2026, el Índice de Producción Industrial Minero creció 8,4% interanual y acumuló un alza de 7,9% en los primeros ocho meses del año (Indec)
La decisión de elevar el precio FOB a USD 35.000 permitirá que no solo Tesla traiga sus autos eléctricos a Argentina con precios competitivos.
11 Oct, 2026 08:07 a. m. EST
Chevrolet Blazer EV, un modelo eléctrico que General Motors mostró en 2024 pero tuvo que postergar por el precio elevado que tendría en Argentina al pagar arancel extrazona.
El Renault 5 es el auto europeo eléctrico más vendido en 2026, pero «no es barato» según dijo el presidente de Renault, Pablo Sibilla.
El Renault Twingo eléctrico sería el modelo más adecuado para llegar a Argentina con los nuevos valores FOB que admite el cupo 2027.
Los analistas avalan la reforma del mercado de capitales que propone Milei, cuyo proyecto será enviado próximamente al Congreso
Advertisement
Puntos importantes
Milei reforma el mercado capitales. Desregula y da más crédito a empresas.
Su fin es ampliarlo, bajar costos y atraer inversión para el financiamiento.
Impacto es a largo plazo. Requiere estabilidad y vencer fragmentación.
Qué impacto tendrá en el mercado de acciones y empresas
Los 11 cambios que aplicará Milei en el mercado de capitales
Obligaciones Negociables (ON) denominadas en UVA: Se habilitará la emisión para ampliar las alternativas de financiamiento
Warrants: Se profundizará la desregulación, los seguros dejarán de ser obligatorios y se ampliará el universo de bienes que pueden utilizarse como garantía
Registro Federal de Garantías: Se creará un sistema centralizado, administrado por el BCRA, para consultar los bienes afectados a prendas y otras garantías
Prendas: Se permitirá constituir segundas o terceras prendas sin autorización del primer acreedor y se ampliará el universo de bienes alcanzados, incluyendo cosechas futuras
Ejecución de garantías: Se eliminará el monopolio que actualmente tienen los bancos sobre determinados mecanismos de ejecución
Pagarés y letras de cambio: Se ampliarán las posibilidades de utilización de estos instrumentos, incluso vinculándolos a bienes físicos o producción
Factura de Crédito Electrónica MiPyme: se buscará eliminar intermediarios para facilitar su utilización y el acceso de las pymes al financiamiento
Crowdfunding: Se eliminará el régimen específico vigente, que, según Sturzenegger, perdió funcionalidad
Tarjetas de crédito: Se permitirá que los comercios puedan financiar créditos originados en operaciones con tarjetas sin que esta actividad quede exclusivamente canalizada a través de bancos
Planes de ahorro y capitalización: Se eliminará el régimen regulatorio específico y los contratos pasarán a regirse por el Código Civil y Comercial y las normas de Defensa del Consumidor, reduciendo la intervención de la IGJ. Es un esquema particularmente utilizado por las automotrices
Autorizaciones automáticas: Se incorporarán a la Ley de Mercado de Capitales reformas que la CNV ya implementó, como la posibilidad de realizar determinadas emisiones sin aprobación previa, con fiscalización posterior
Por qué el mercado de capitales es clave para el desarrollo económico
Mejoran la asignación de recursos, al reducir los costos de información y de transacción
Aglutinan los recursos de muchos ahorristas atomizados, explotando economías de escala
Facilitan el manejo de distintos riesgos, aumentando la resiliencia de la economía a los shocks