ECONOMIA
¿Trabas al “oro blanco”?: un estudio señala grises legales que limitan el potencial del litio argentino

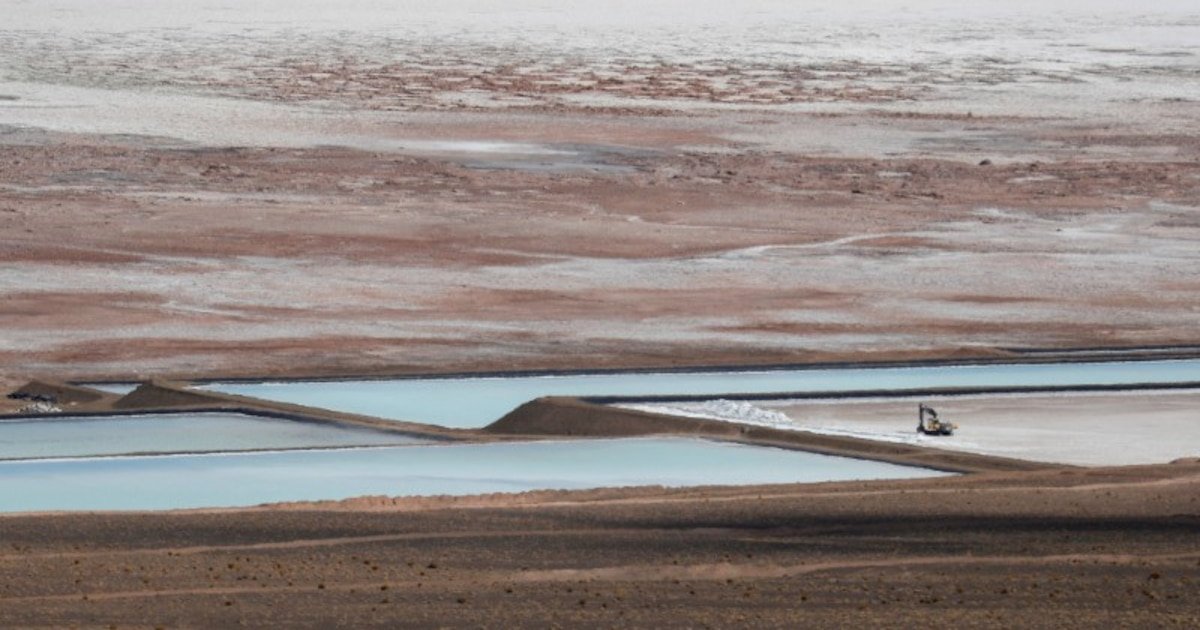
La expansión de la demanda global de litio, impulsada por el auge de la electromovilidad y la transición energética, ubicó a Argentina como uno de los actores con mayor potencial del planeta. La nación sudamericana forma parte del “Triángulo del Litio”, junto a Bolivia y Chile, y concentra cerca de un quinto de los recursos mundiales de este mineral, según la U.S. Geological Survey 2024.
Sin embargo, la industria litífera argentina opera en una “zona gris” legal, una condición donde la ausencia de un marco regulatorio específico, la superposición de normas provinciales y nacionales, y los vacíos fiscales generan incertidumbre tanto para inversores como para el propio Estado.
El litio se posicionó como un recurso estratégico, ya que el 83% de la producción mundial se destinó a baterías en 2022, con la electromovilidad dominando el 65% de la demanda total. La oportunidad para el país va más allá de la mera extracción: el desafío reside en cómo transformar ese recurso en desarrollo sostenible e inserción en cadenas globales de valor. De acuerdo con la investigación de la Fundación Libertad y el Center for International Private Enterprise, el contexto regulatorio argentino muestra vacíos estructurales y una fragmentación institucional que limitan la capacidad de aprovechar el auge del “oro blanco”.
El diseño institucional de la minería en Argentina asigna a las provincias la titularidad de los recursos minerales. Esta distribución, establecida por la reforma constitucional de 1994, favoreció la proliferación de normativas dispares.
La titularidad del recurso por parte de las provincias favoreció la proliferación de normativas dispares
La mayoría de los proyectos litíferos se localizan en Jujuy, Salta y Catamarca, provincias que avanzaron en la creación de empresas estatales mineras y esquemas propios de participación y regalías. Por ejemplo, la Ley N.º 5.789 de Jujuy impone la incorporación de la estatal JEMSE con un mínimo de 8,5% de participación en cada emprendimiento. Catamarca y Salta también establecieron sus propias empresas provinciales, como CAMYEN y REMSa.

Esta discrecionalidad provincial generó asimetrías y dificultades para planificar inversiones a largo plazo. Las diferencias en regalías, licencias y fideicomisos crean incertidumbre para las compañías, que encuentran reglas cambiantes y procedimientos poco homogéneos al operar en distintas jurisdicciones. Aunque para contrarrestar esa fragmentación, surgió la Mesa del Litio, un espacio de coordinación entre Jujuy, Catamarca y Salta que intentó armonizar criterios, aunque su alcance sigue siendo limitado y no reemplaza la falta de una estrategia federal concertada.
La ausencia de una legislación nacional específica para el litio representa una de las principales trabas para el desarrollo del sector. Este vacío impidió el diseño de mecanismos regulatorios que promuevan valor agregado local, encadenamientos productivos y una gobernanza más eficaz de las rentas generadas por el recurso. Más allá de la regulación minera general, el litio presenta dinámicas propias de mercado, volatilidad de precios y exigencias ambientales y sociales crecientes, lo que demanda soluciones diferenciadas.
A nivel fiscal, el régimen actual también muestra debilidades. La legislación nacional establece un límite máximo de 3% para la recaudación de regalías, pero la negociación de aportes adicionales quedó en manos de las provincias. Esto evidenció la necesidad de mecanismos transparentes y eficientes para que esos recursos se traduzcan efectivamente en desarrollo regional. Además, los esquemas fiscales que no contemplan el ciclo de precios pueden amplificar la volatilidad: cargas rígidas en contextos de precios bajos deterioran la inversión y frenan el escalamiento de los proyectos.
El control sobre los precios de transferencia es otro punto crítico. La normativa vigente presenta deficiencias para fiscalizar operaciones entre empresas vinculadas, lo que abrió la puerta a la subfacturación de exportaciones y a la erosión de la renta minera estatal.
La volatilidad de los precios internacionales del litio introdujo una dinámica de inversión marcada por picos y retracciones. Las compañías tienden a acelerar o frenar decisiones de desembolso según el contexto internacional, y la puesta a punto de las plantas suele demandar más tiempo de lo previsto. Esto produce “ramp-up” irregulares y afecta la cadena de proveedores, que experimenta picos de demanda en la construcción y luego ajustes cuando los proyectos se estabilizan o reprograman.
Actualmente, unas 40 empresas —de origen canadiense, australiano, chino, británico, francés, estadounidense, coreano y nacional— operan en el país en distintas etapas, desde prospección hasta producción. Sólo ocho son argentinas y una, YPF, es estatal.
La presencia de firmas globales como Río Tinto, la francesa Eramet y asociaciones como la de Toyota Tsusho con JEMSE refleja el atractivo del litio argentino, pero también la necesidad de un marco regulatorio robusto que garantice transparencia. El caso del proyecto Centenario-Ratones, operado por Eramet en Salta, involucró una inversión estimada de USD 595 millones y una capacidad de producción de 24.000 toneladas anuales de carbonato de litio equivalente. Por su parte, Río Tinto destinó más de USD 110 millones al desarrollo inicial del proyecto Fénix y proyecta una expansión a 60.000 toneladas anuales para 2030.
El ciclo del litio impone exigencias de planificación e institucionalidad. Cuando el precio internacional varía, la inversión responde de inmediato y la calidad del marco normativo se vuelve un diferencial para sostener proyectos a largo plazo. Además, la “fiebre del litio” dejó de jugarse solo en volumen y pasó a depender de la reputación y del acceso a cadenas globales que exigen trazabilidad, certificaciones ambientales y producción ética.
Las recomendaciones de la Fundación Libertad incluyen modernizar el marco fiscal y aduanero, fortalecer la coordinación a través de la Mesa del Litio, formalizar criterios mínimos para la participación estatal provincial y avanzar en la adhesión a la EITI con criterios específicos para el litio. También sugieren el desarrollo de proveedores nacionales, la financiación de infraestructura minera mediante esquemas público-privados y la incorporación de estándares internacionales de transparencia.
La gestión de las regalías permanece como un eje de discusión. La legislación nacional fija un techo, pero la experiencia muestra que la negociación provincial y la falta de esquemas transparentes generan volatilidad y debilitan el desarrollo regional. La previsibilidad y la transparencia en la captura y el uso de rentas funcionan como filtros para orientar inversiones de largo plazo, desalentar estrategias de corto plazo y promover una minería con estándares ambientales y sociales reconocidos internacionalmente.

El capital que llega al país también varía en su calidad. El capital “constructivo” apuesta al largo plazo y cumple estándares rigurosos, mientras que el “corrosivo” prioriza el corto plazo y la mera extracción de renta. La credibilidad de las reglas de juego marca la diferencia entre ambos. Alteraciones en condiciones garantizadas, como cambios tributarios sobre proyectos ya en marcha, afectaron la confianza y elevaron la prima de riesgo país.
Entre las propuestas para fortalecer el sector se destacan la implementación de auditorías conjuntas entre organismos fiscales y aduaneros, la creación de registros nacionales de ingresos fiscales del litio, la profesionalización de equipos técnicos provinciales y nacionales, y la articulación con organismos internacionales como el CIAT y la OMA para mejorar la trazabilidad y la fiscalización de exportaciones.
La industria del litio en Argentina muestra un crecimiento acelerado en términos de inversiones, diversidad de actores y expansión de proyectos, pero convive con fragilidades institucionales y productivas. El país permanece en una “zona gris” de alta incertidumbre legal y bajo impacto duradero, mientras los actores del sector debaten el rumbo y las condiciones para transformar el “oro blanco” en desarrollo tangible.

ECONOMIA
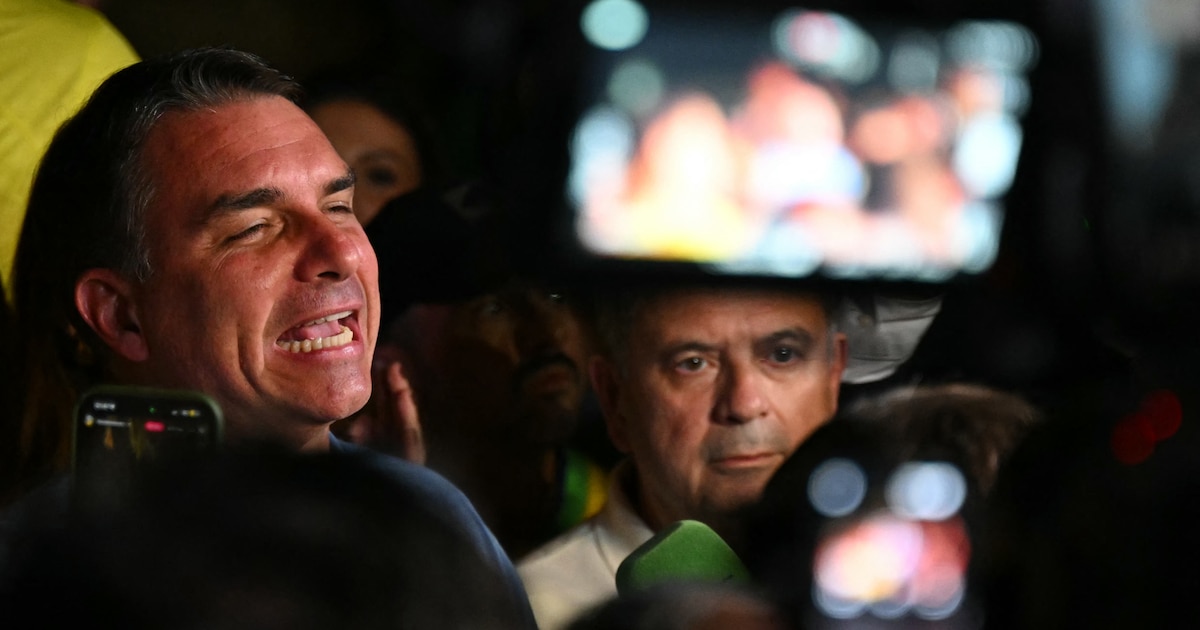
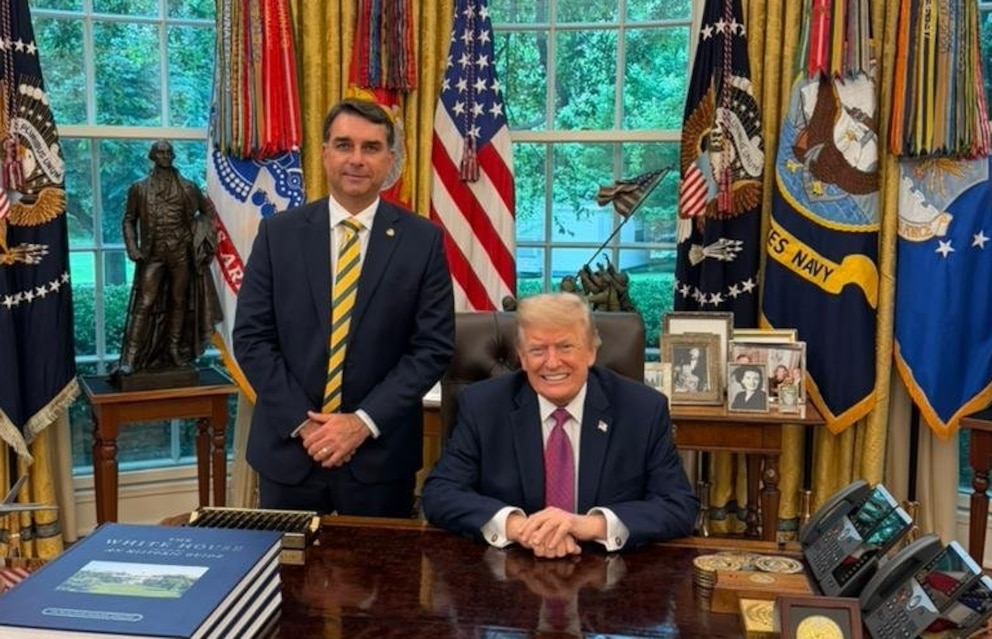
Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento


- ¿Qué chances tiene la reelección?
- ¿Qué valen los bonos si gana el PJ?
- Que, dada la reputación del PJ, el mercado lleve rápido los bonos a una zona (¿USD 50?) que termine en una renegociación (profecía autocumplida)
- Que, incluso con voluntad de pago, una futura administración peronista encare una agenda de medidas (que incluyan un cepo fuerte y, por ende, dificultad para acumular reservas) que limiten mucho la capacidad de pago”.

essential,horizontal,politics,presidential election,vote,voting
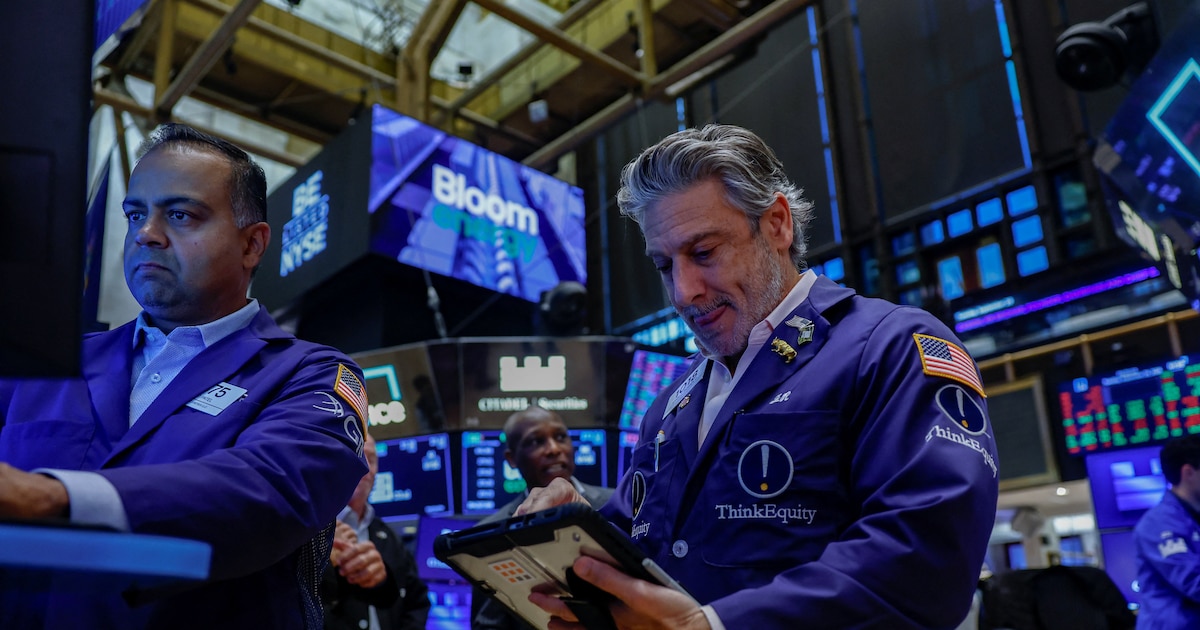
La incertidumbre global, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad para los activos (Bardin)

- Sube el índice de riesgo país: el indicador de JP Morgan, que mide la brecha de tasas de los bonos del Tesoro de Estados Unidos con sus pares emergentes, llegó a superar el lunes 28 los 640 pb por primera vez en el año, una señal de encarecimiento del costo de financiamiento externo para el financiamiento del Gobierno.
- Tasas internacionales altas: los rendimientos de los bonos del Tesoro de Estados Unidos -por encima del 5% por primera vez desde 2007- presionan al alza el costo de oportunidad para los inversores globales.
- Menor acumulación de reservas: en el plano local, crecieron las dudas en el mercado sobre la capacidad del Banco Central de la República Argentina para hacerse de las divisas necesarias de cara a los próximos vencimientos, que exigirán más de USD 21.000 millones en concepto de capital e intereses de deuda soberana en el año electoral.
- Desaceleración de la actividad: Indicadores recientes reflejan señales de recesión o estancamiento en sectores clave de la economía real.
- Mayor castigo a títulos largos: Los bonos soberanos de mayor plazo (como el AL35 o AE38) lideraron las bajas por mayor percepción de riesgo en cuanto a esa duration, ante los temores de cambios drásticos en la política económica en los años venideros.
- Efecto contagio en acciones: al caer los bonos soberanos, las acciones líderes -especialmente del sector financiero y energético- sufren correcciones más pronunciadas por su mayor volatilidad.
La capacidad del mercado para absorber una mayor exposición a instrumentos con vencimiento en 2028 se está convirtiendo en una limitación (Adcap)

Hacia adelante, consideramos que la persistencia de la incertidumbre global en torno a la política de tasas de la Fed y los conflictos geopolíticos, sumada a los desafíos en el frente local, podría mantener un escenario de elevada volatilidad (Pardo)

La actividad económica sigue mostrando debilidad y crece el debate entre los inversores respecto de la necesidad de medidas de estímulo (Facimex)
Business,Corporate Events,North America
ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado

Wanda Nara acorraló a Luck Ra por su separación de La Joaqui: lo llamó “cornudo” y le preguntó si lo “icardiaron”

Los inversores del mundo y la ventaja de Bolsonaro en primera vuelta: el ETF de Brasil subía 8 por ciento

El Senado tendrá otra semana con actividad reducida y el foco estará puesto en Diputados

La lucha del aguará guazú en Argentina: por qué el gigante de los humedales enfrenta una amenaza diaria

Dramatic footage shows alleged narco boat erupt in fireball during US military strike

Asesinaron de un tiro en la espalda a un hombre en Córdoba y hay un detenido

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”