ECONOMIA
Cómo hacer para ganar hasta 10 puntos más de tasa con un plazo fijo tradicional

El plazo fijo tradicional es una inversión conservadora, segura y le sigue ganando al movimiento del precio del dólar; por eso, varios ahorristas se vuelcan a este instrumento. El problema es que en las últimas semanas cayeron con fuerza las tasas de interés que pagan e, incluso, en bancos líderes ya se está ofreciendo hasta un piso del 15% anual. El dato relevante es que no todas las entidades pagan lo mismo, y en algunas de ellas se puede ganar una «súper» tasa sin ser cliente, debido a que se pueden obtener unos 10 puntos porcentuales más que lo propuesto por las firmas líderes.
En resumen, en los bancos más grandes en volumen de operaciones y cantidad de clientes, un plazo fijo tradicional ofrece una tasa nominal anual (TNA) que va de un mínimo de 15% y un máximo del 19,5% en el canal digital minorista para personas humanas, lo que equivale a ganar entre un 1,23% y un 1,6% cada 30 días, que es el tiempo mínimo de encaje requerido para este instrumento financiero.
En cambio, ciertos bancos más chicos del sistema están ofreciendo en sus plazos fijos web para no clientes un interés que llega a un máximo del 25% anual, lo que significa una renta del 2,05% mensual. Por lo tanto, se puede obtener una renta con los depósitos en pesos que resulta ser hasta un 50% superior entre los bancos que ofrecen más y menos tasa.
Es que en un banco líder se puede ganar un mínimo de $12.329 por cada millón de pesos colocados a 30 días, mientras que con la tasa más elevada de los bancos más chicos se obtienen hasta $20.548 con el mismo monto inicial y tiempo de encaje. A pesar de estas diferencias, resalta a las claras que cualquier plazo fijo tradicional está perdiendo frente a la inflación, debido a que varios economistas privados consideran que fue de alrededor del 2,6% en abril pasado, y que rondaría un nivel similar en el corriente mayo. El lado positivo es que el precio del dólar se encuentra equilibrado en los últimos meses, por lo que los depósitos en pesos proponen una renta mayor.
Cómo funciona el plazo fijo con súper tasa que te hace ganar más
En síntesis, existe la posibilidad de realizar un plazo fijo tradicional en un banco diferente al que se posee una cuenta o caja de ahorro para obtener una tasa más seductora. El único requisito para hacerlo es tener bancarizado el dinero a invertir. Los bancos más chicos, muchos de los cuales atienden a empresas de determinados sectores y pymes, brindan una tasa de interés más alta que los más grandes como forma de seducir a los ahorristas y captar su «materia prima», que son los pesos, para poder otorgar préstamos a sus clientes.
«A todos los bancos chicos les sirve esta operatoria ya que, al no tener muchas sucursales, accedemos a personas del interior del país donde no tenemos llegada física», detalla Javier Dicristo, gerente de Inversiones de Banco Meridian, a iProfesional. Y completa que, para las personas que buscan ahorrar y ganar la mayor tasa disponible en un plazo fijo tradicional, es una operación «súper transparente y, además, muy segura».
De acuerdo a datos del BCRA, los bancos chicos y financieras que ofrecen la tasa más alta de interés para un plazo fijo web para no clientes, que hoy es de un máximo del 25% de TNA, son:
- Banco VOII
- Reba
- Crédito Regional Compañía Financiera
Le siguen, con un 24% de TNA, Banco Meridian, BMV (Banco Más Ventas) y BiBank.
Los pasos para acceder a la mejor tasa sin ser cliente del banco
El plazo fijo web se consolidó como una herramienta financiera que amplía el acceso a las tasas del sistema bancario sin necesidad de abrir una cuenta en la entidad elegida. Es decir, sin ser cliente de estas entidades financieras más pequeñas. Por ende, es una modalidad diseñada especialmente para no clientes, quienes pueden constituir el depósito de manera completamente digital, ya sea ingresando desde la página oficial del banco o firma en cuestión, o a través del portal del Banco Central de la República Argentina (BCRA), en la sección «Plazos Fijos Online».
El mecanismo es simple, ya que el interesado carga sus datos personales y de seguridad en la plataforma. Luego, la entidad donde se constituye el plazo fijo web envía una confirmación de la información al correo electrónico declarado por el ahorrista y, una vez validada esta información, cursa una orden de DEBIN (Débito Inmediato) contra la cuenta bancaria del usuario en su banco de origen.
El proceso requiere un paso clave: el «no cliente» debe ingresar a su home banking habitual y aprobar ese DEBIN. De esta manera, se concreta la transferencia de fondos para la constitución del plazo fijo. Todo el circuito queda registrado dentro del sistema bancario formal, lo que refuerza la trazabilidad y la seguridad de la operación.
Al vencimiento, y tras cumplirse el tiempo de la inversión realizada, la entidad emisora devuelve automáticamente el capital más los intereses generados a la cuenta bancaria de origen del inversor. Por ende, no hay intermediarios ni movimientos manuales: el flujo es directo y bancarizado de punta a punta.
En resumen, en pocos pasos se puede constituir un plazo fijo tradicional de forma digital y ganar la «súper» tasa de interés que ofrecen determinados bancos y empresas financieras, que se ubican hasta 10 puntos porcentuales por encima de lo publicado por algunos bancos líderes.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasas,tasa,banco,efectivo,home banking,ahorro,ganar plata,inversión






ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
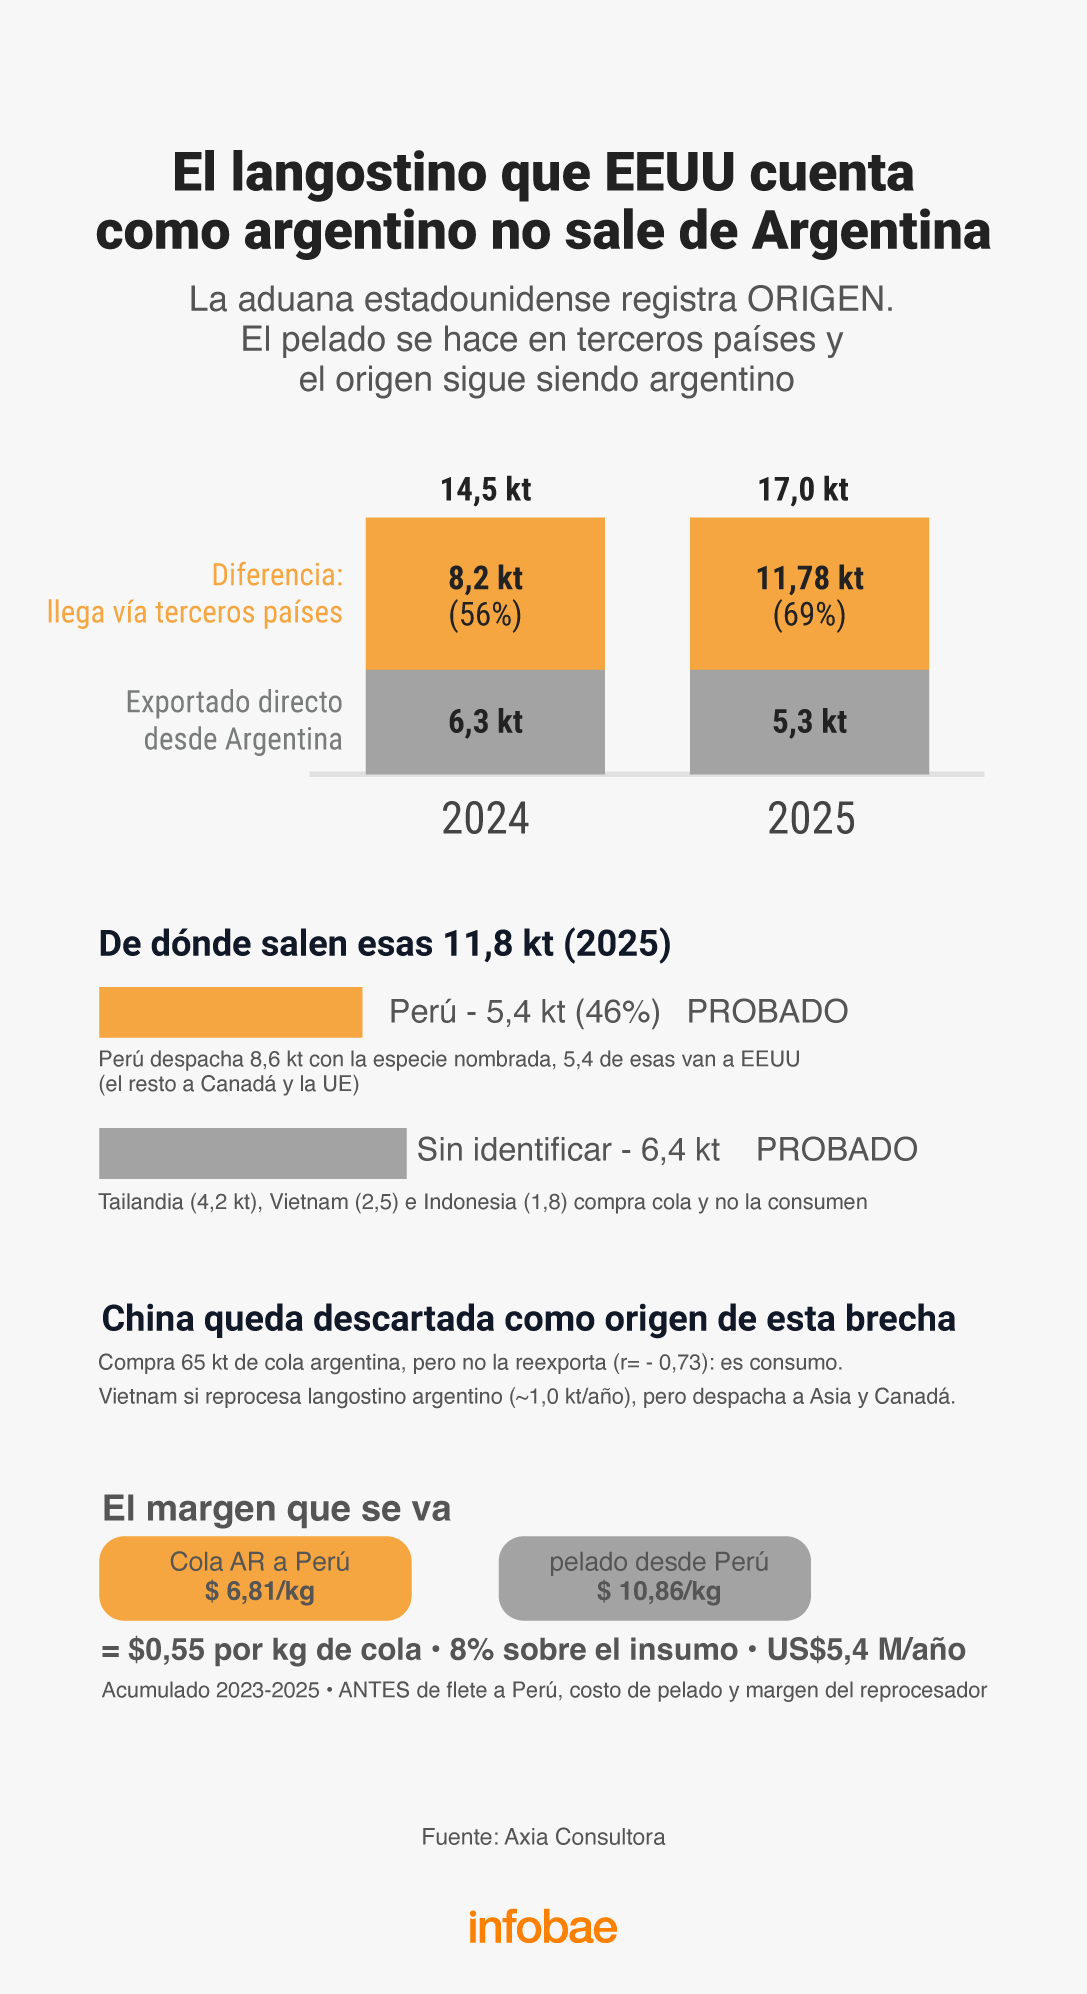
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
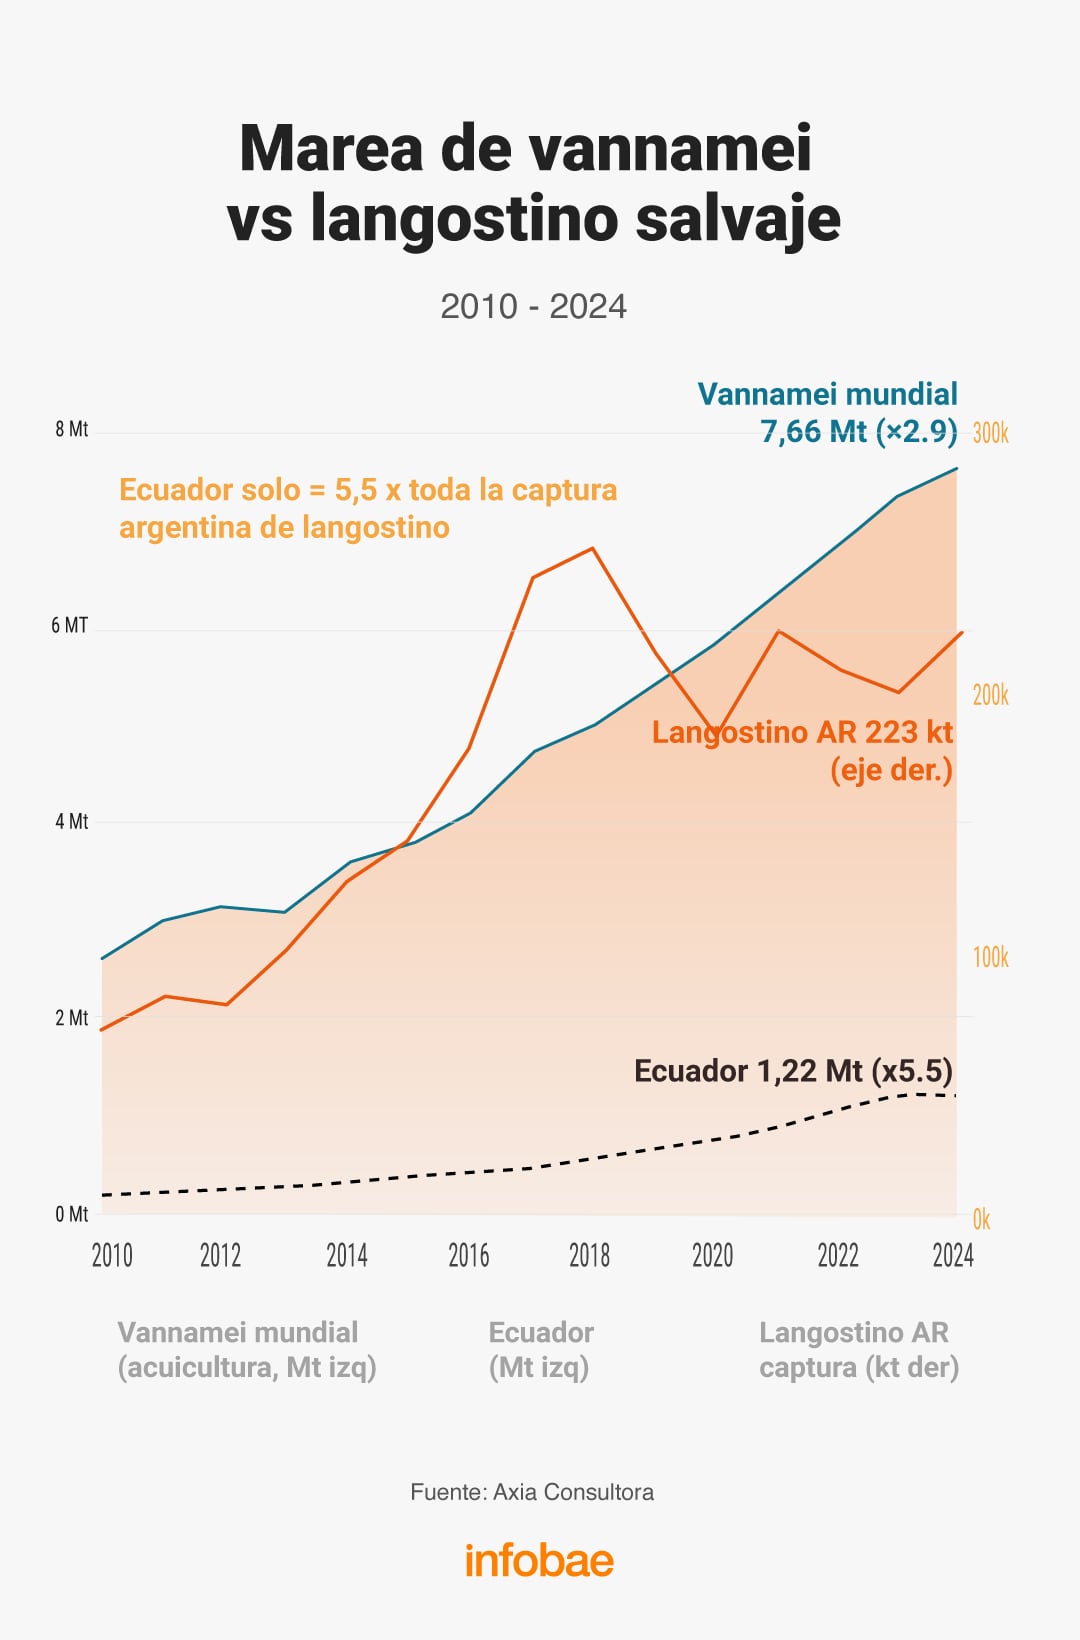
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
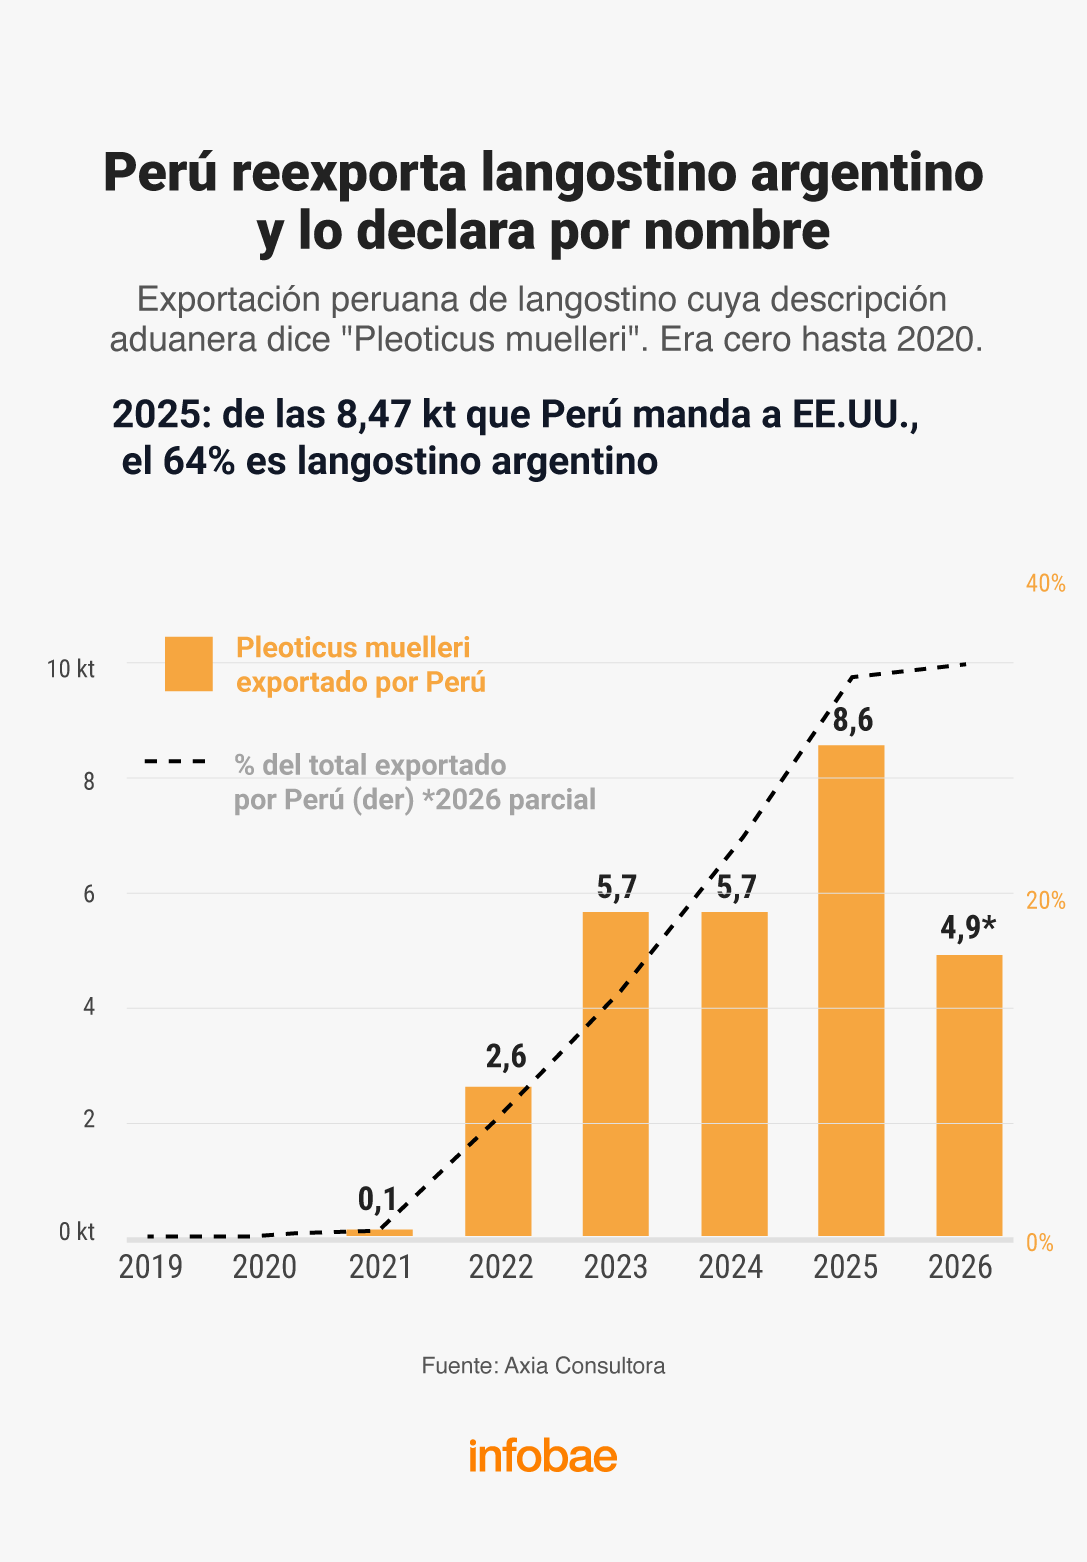
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

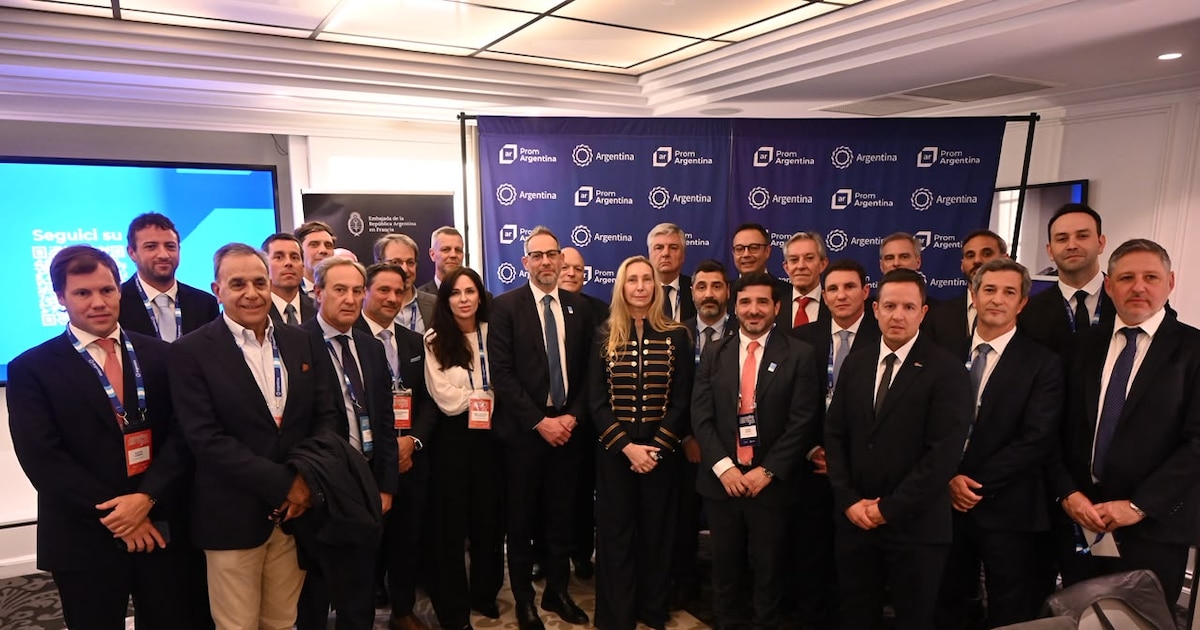
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
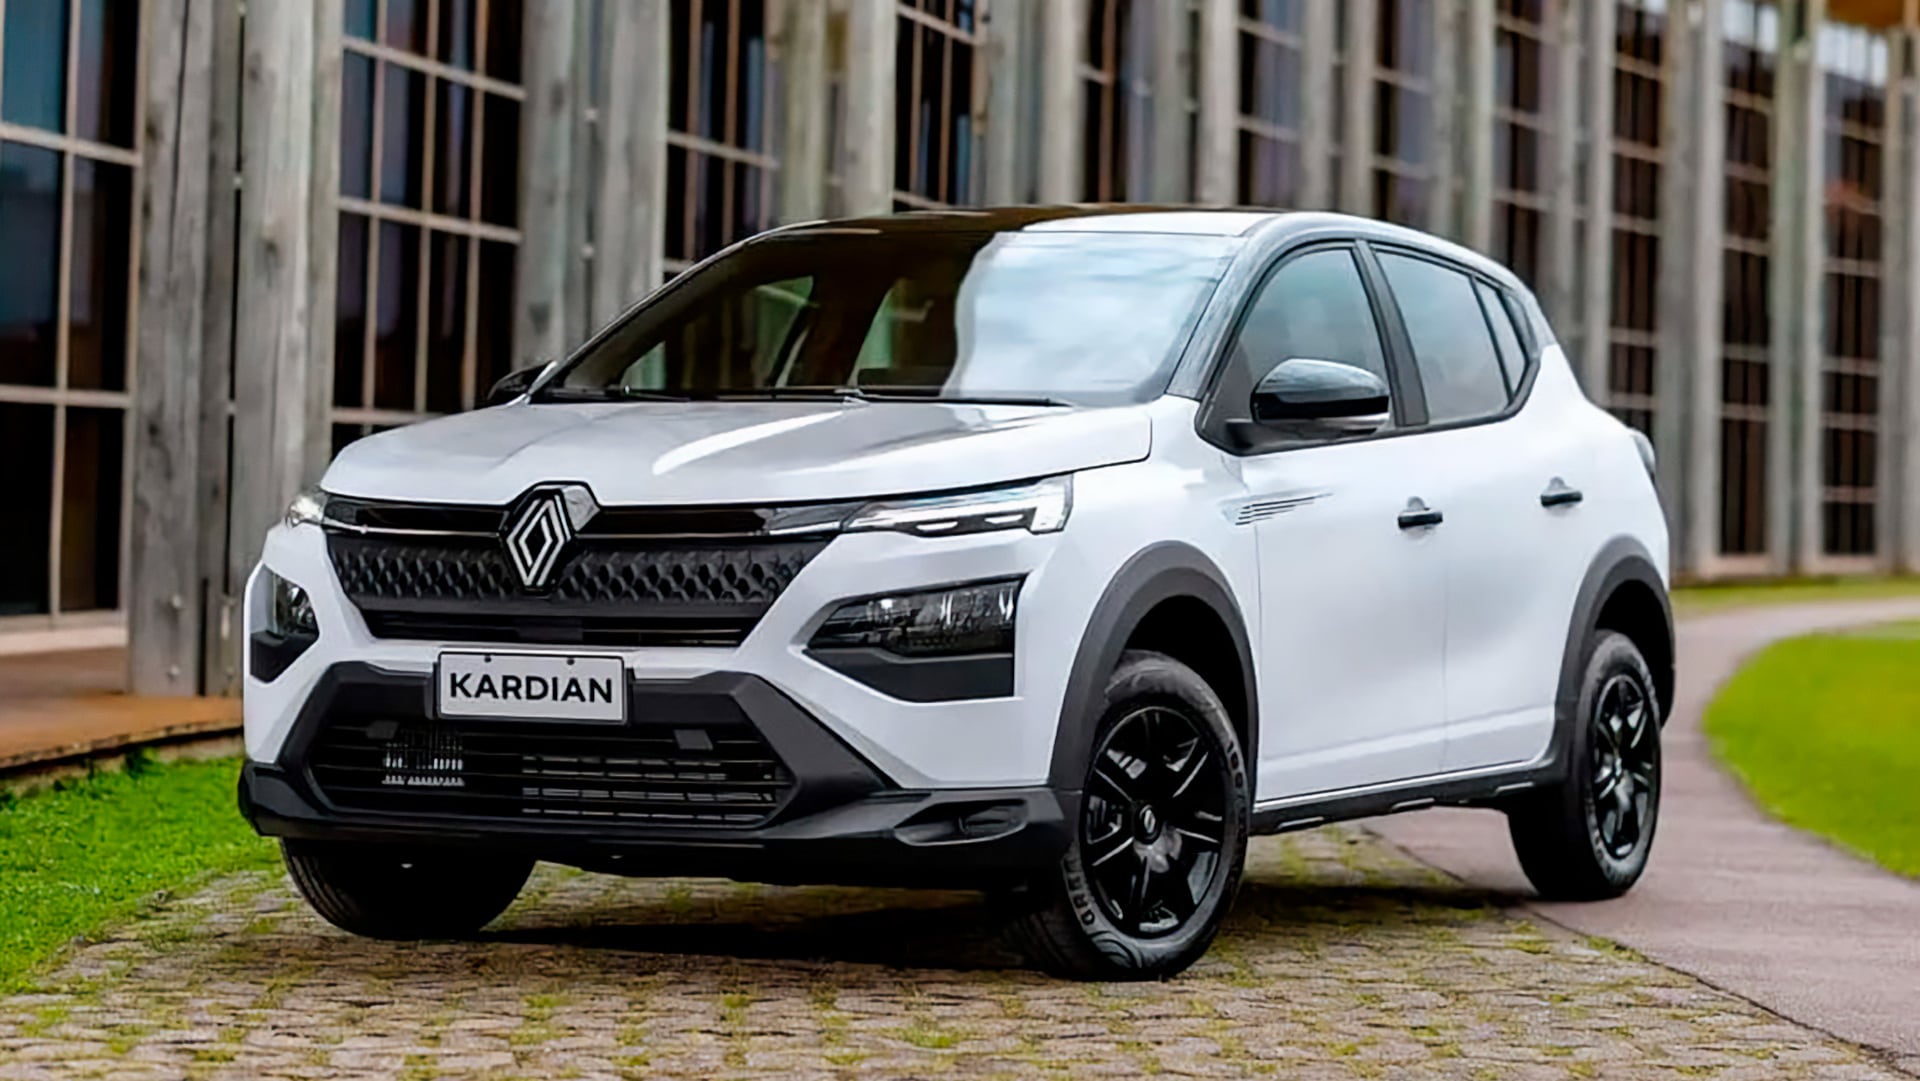
4. La recuperación de Kardian
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Quién fue el primer eliminado de MasterChef Celebrity por un plato con grasa cruda y contaminación por plástico

Lula ganó entre los brasileños que votaron en la Argentina, pero Flávio Bolsonaro quedó primero en Brasil y habrá balotaje

Se buscan voluntarios para la visita del papa León XIV a la Argentina: los requisitos y cuándo cierra la convocatoria

US monitoring suspected fatal pneumonic plague case in Russia, State Department official says

Elecciones en Brasil: Lula ganó entre los brasileños que votaron en Argentina

Decisión final sobre la mina de cobre debe basarse en la transparencia y en los intereses del país, señala la Cámara de Comercio panameña

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

Habló Andrea Vera, la diputada libertaria que filmó a Grabois durante su fuerte cruce en Diputados

 POLITICA3 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”