Empresas estatales provinciales y firmas internacionales comparten proyectos en Jujuy, Salta y Catamarca.
La expansión de la demanda global de litio, impulsada por el auge de la electromovilidad y la transición energética, ubicó a Argentina como uno de los actores con mayor potencial del planeta. La nación sudamericana forma parte del “Triángulo del Litio”, junto a Bolivia y Chile, y concentra cerca de un quinto de los recursos mundiales de este mineral, según la U.S. Geological Survey 2024.
Sin embargo, la industria litífera argentina opera en una “zona gris” legal, una condición donde la ausencia de un marco regulatorio específico, la superposición de normas provinciales y nacionales, y los vacíos fiscales generan incertidumbre tanto para inversores como para el propio Estado.
Advertisement
El litio se posicionó como un recurso estratégico, ya que el 83% de la producción mundial se destinó a baterías en 2022, con la electromovilidad dominando el 65% de la demanda total. La oportunidad para el país va más allá de la mera extracción: el desafío reside en cómo transformar ese recurso en desarrollo sostenible e inserción en cadenas globales de valor. De acuerdo con la investigación de la Fundación Libertad y el Center for International Private Enterprise, el contexto regulatorio argentino muestra vacíos estructurales y una fragmentación institucional que limitan la capacidad de aprovechar el auge del “oro blanco”.
El diseño institucional de la minería en Argentina asigna a las provincias la titularidad de los recursos minerales. Esta distribución, establecida por la reforma constitucional de 1994, favoreció la proliferación de normativas dispares.
La titularidad del recurso por parte de las provincias favoreció la proliferación de normativas dispares
La mayoría de los proyectos litíferos se localizan en Jujuy, Salta y Catamarca, provincias que avanzaron en la creación de empresas estatales mineras y esquemas propios de participación y regalías. Por ejemplo, la Ley N.º 5.789 de Jujuy impone la incorporación de la estatal JEMSE con un mínimo de 8,5% de participación en cada emprendimiento. Catamarca y Salta también establecieron sus propias empresas provinciales, como CAMYEN y REMSa.
Advertisement
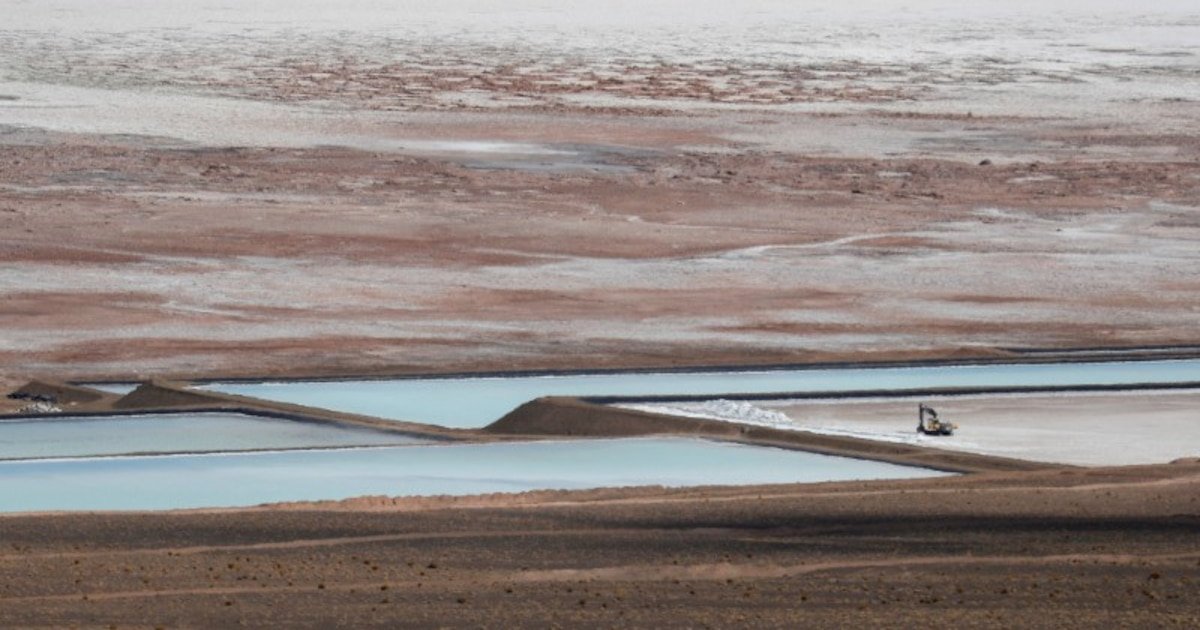
Plantas de extracción de litio en el norte argentino, punto de interés para inversores globales
Esta discrecionalidad provincial generó asimetrías y dificultades para planificar inversiones a largo plazo. Las diferencias en regalías, licencias y fideicomisos crean incertidumbre para las compañías, que encuentran reglas cambiantes y procedimientos poco homogéneos al operar en distintas jurisdicciones. Aunque para contrarrestar esa fragmentación, surgió la Mesa del Litio, un espacio de coordinación entre Jujuy, Catamarca y Salta que intentó armonizar criterios, aunque su alcance sigue siendo limitado y no reemplaza la falta de una estrategia federal concertada.
La ausencia de una legislación nacional específica para el litio representa una de las principales trabas para el desarrollo del sector. Este vacío impidió el diseño de mecanismos regulatorios que promuevan valor agregado local, encadenamientos productivos y una gobernanza más eficaz de las rentas generadas por el recurso. Más allá de la regulación minera general, el litio presenta dinámicas propias de mercado, volatilidad de precios y exigencias ambientales y sociales crecientes, lo que demanda soluciones diferenciadas.
A nivel fiscal, el régimen actual también muestra debilidades. La legislación nacional establece un límite máximo de 3% para la recaudación de regalías, pero la negociación de aportes adicionales quedó en manos de las provincias. Esto evidenció la necesidad de mecanismos transparentes y eficientes para que esos recursos se traduzcan efectivamente en desarrollo regional. Además, los esquemas fiscales que no contemplan el ciclo de precios pueden amplificar la volatilidad: cargas rígidas en contextos de precios bajos deterioran la inversión y frenan el escalamiento de los proyectos.
El control sobre los precios de transferencia es otro punto crítico. La normativa vigente presenta deficiencias para fiscalizar operaciones entre empresas vinculadas, lo que abrió la puerta a la subfacturación de exportaciones y a la erosión de la renta minera estatal.
Advertisement
La volatilidad de los precios internacionales del litio introdujo una dinámica de inversión marcada por picos y retracciones. Las compañías tienden a acelerar o frenar decisiones de desembolso según el contexto internacional, y la puesta a punto de las plantas suele demandar más tiempo de lo previsto. Esto produce “ramp-up” irregulares y afecta la cadena de proveedores, que experimenta picos de demanda en la construcción y luego ajustes cuando los proyectos se estabilizan o reprograman.
Actualmente, unas 40 empresas —de origen canadiense, australiano, chino, británico, francés, estadounidense, coreano y nacional— operan en el país en distintas etapas, desde prospección hasta producción. Sólo ocho son argentinas y una, YPF, es estatal.
La presencia de firmas globales como Río Tinto, la francesa Eramet y asociaciones como la de Toyota Tsusho con JEMSE refleja el atractivo del litio argentino, pero también la necesidad de un marco regulatorio robusto que garantice transparencia. El caso del proyecto Centenario-Ratones, operado por Eramet en Salta, involucró una inversión estimada de USD 595 millones y una capacidad de producción de 24.000 toneladas anuales de carbonato de litio equivalente. Por su parte, Río Tinto destinó más de USD 110 millones al desarrollo inicial del proyecto Fénix y proyecta una expansión a 60.000 toneladas anuales para 2030.
Advertisement
El ciclo del litio impone exigencias de planificación e institucionalidad. Cuando el precio internacional varía, la inversión responde de inmediato y la calidad del marco normativo se vuelve un diferencial para sostener proyectos a largo plazo. Además, la “fiebre del litio” dejó de jugarse solo en volumen y pasó a depender de la reputación y del acceso a cadenas globales que exigen trazabilidad, certificaciones ambientales y producción ética.
Las recomendaciones de la Fundación Libertad incluyen modernizar el marco fiscal y aduanero, fortalecer la coordinación a través de la Mesa del Litio, formalizar criterios mínimos para la participación estatal provincial y avanzar en la adhesión a la EITI con criterios específicos para el litio. También sugieren el desarrollo de proveedores nacionales, la financiación de infraestructura minera mediante esquemas público-privados y la incorporación de estándares internacionales de transparencia.
La gestión de las regalías permanece como un eje de discusión. La legislación nacional fija un techo, pero la experiencia muestra que la negociación provincial y la falta de esquemas transparentes generan volatilidad y debilitan el desarrollo regional. La previsibilidad y la transparencia en la captura y el uso de rentas funcionan como filtros para orientar inversiones de largo plazo, desalentar estrategias de corto plazo y promover una minería con estándares ambientales y sociales reconocidos internacionalmente.
Advertisement
El requerimiento de certificaciones ambientales y trazabilidad creció en los principales mercados internacionales.
El capital que llega al país también varía en su calidad. El capital “constructivo” apuesta al largo plazo y cumple estándares rigurosos, mientras que el “corrosivo” prioriza el corto plazo y la mera extracción de renta. La credibilidad de las reglas de juego marca la diferencia entre ambos. Alteraciones en condiciones garantizadas, como cambios tributarios sobre proyectos ya en marcha, afectaron la confianza y elevaron la prima de riesgo país.
Entre las propuestas para fortalecer el sector se destacan la implementación de auditorías conjuntas entre organismos fiscales y aduaneros, la creación de registros nacionales de ingresos fiscales del litio, la profesionalización de equipos técnicos provinciales y nacionales, y la articulación con organismos internacionales como el CIAT y la OMA para mejorar la trazabilidad y la fiscalización de exportaciones.
La industria del litio en Argentina muestra un crecimiento acelerado en términos de inversiones, diversidad de actores y expansión de proyectos, pero convive con fragilidades institucionales y productivas. El país permanece en una “zona gris” de alta incertidumbre legal y bajo impacto duradero, mientras los actores del sector debaten el rumbo y las condiciones para transformar el “oro blanco” en desarrollo tangible.
Un dato positivo para la Argentina es que cedio un poco el rendimiento de los bonos del Tesoro de EEUU
REUTERS/Kevin Lamarque/
Las violentas protestas en Francia y otros países europeos se superponen a una situación financiera complicada de los respectivos tesoros
Billetes de cien dólares de Estados Unidos aparecen esparcidos de manera superpuesta sobre una superficie. (Imagen Ilustrativa Infobae)
La actividad económica sigue siendo un cuadro de luces y sombras
(Imagen Ilustrativa Infobae)
El gobierno sigue sin poder afirmarse en el Congreso
(Mario Mosca / Comunicación Institucional Senado.-)
Calendario del Tesoro: el canje del D30O6 rescató USD 3.896 millones nominales, equivalentes al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de $16,7 billones a $10,78 billones. El resultado ofrece alivio operativo, aunque traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
El menú de la próxima licitación será una referencia para medir la preferencia por tasa fija, CER y cobertura cambiaria. También permitirá observar cuánto del alivio de calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
La atención internacional sigue concentrada en la combinación entre inflación, empleo y tasas de largo plazo. Para la Argentina, el canal más inmediato pasa por el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
La economía mantiene un ritmo de crecimiento moderado con base exportadora
25 Oct, 2026 11:02 p. m. EST
Aunque hay sectores con enorme expansión en los últimos años, en el balance general la economía todavía crece poco debido a una combinación de factores coyunturales y problemas estructurales
Debilidad del mercado interno y caída del consumo: Los salarios reales y los ingresos de las familias no terminan de repuntar al ritmo de la inflación, lo que deprime el consumo y afecta al comercio y a la industria nacional.
Restricciones al crédito y alta morosidad: El financiamiento para familias y empresas sigue muy limitado por las condiciones bancarias y el costo del crédito, dificultando la inversión privada diaria.
Encarecimiento de costos e insumos: El aumento de tarifas de servicios públicos y la presión impositiva continúan pesando sobre la rentabilidad de las pequeñas y medianas empresas.
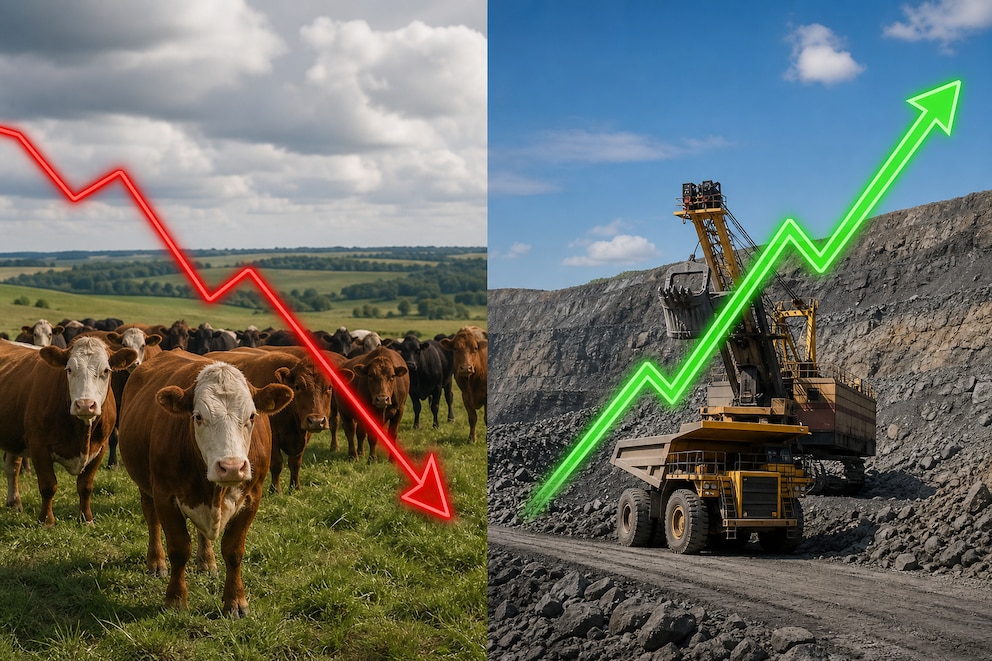
Esquema de “dos velocidades”: Mientras ciertos sectores orientados a la exportación o al uso intensivo de capital (como la minería, la energía, el agro y la banca) muestran dinamismo, la actividad general se ve opacada por la caída de la producción industrial y la construcción.
Incertidumbre y reajustes macroeconómicos: Según reportes como el del FMI y analistas locales, el proceso de estabilización fiscal y la menor demanda interna han llevado a recortar las proyecciones de crecimiento del PBI (estimado en torno al 2,1% para 2026), a la espera de que las reformas estructurales e inversiones de largo plazo (como el RIGI) derramen en el resto de la economía.
A un año de las elecciones los economistas prevén que se va a mantener el crecimiento dispar entre sectores. (Imagen Ilustrativa Infobae)
Actividad dispar entre sectores.Los rubros que más demandan mano de obra -como industria, construcción y comercio- seguían rezagadas. Por lo tanto no es de esperar una recuperación sensible para los salarios y el empleo.
Inflación alta. Las elevadas tasas de interés para reabsorber pesos emitidos por el BCRA con la compra de reservas no están siendo eficaces para un descenso más rápido de la inflación. De hecho, en la comparación interanual el IPC subió desde el 31,8% de septiembre de 2025 al 33,4% en septiembre de 2025.
Presiones cambiarias. La estabilidad del tipo de cambio es uno de los mayores logros de la gestión. La divisa mantiene una suba de 4% en el último año, muy lejos de la tasa de inflación, equilibrio que ayuda al orden “macro” y también ejerce un rol como “ancla” de aquellos precios de la economía vinculados al intercambio de bienes y servicios con el exterior. No obstante, es habitual que en la Argentina la demanda de dólares se incremente en un período electoral y generó inestabilidad.
Exigencia fiscal.Otro baluarte de la política de Milei ha sido la defensa del equilibrio de las finanzas públicas. En este caso, las exigentes metas planteadas en el Presupuesto 2027 y en el acuerdo de facilidades extendidas con el FMI mantendrán un efecto contractivo para la economía en general.
El FMI proyectó para Argentina un crecimiento de 3,5% anual en 2027, con un recorte de 0,5 punto porcentual respecto de su estimación previa
El boom de los sectores exportadores ya no alcanza para compensar el deterioro del resto de la economía (Foto: Reuters)
El problema de fondo sigue siendo la debilidad de la demanda interna. Una política monetaria sin ancla nominal clara y con alta discrecionalidad contribuye a que los bancos mantengan las tasas de interés activas en niveles muy elevados (Casas)
El FMI recortó la proyección de crecimiento para la Argentina en 1,4 punto porcentual a 2,1% para 2026, y en 0,5 punto a 3,5% para 2027
«El segmento energético se consolida como el principal motor de la economía gracias» (Qualy Consultora)
Los precios que más pesan en los hogares de menores ingresos vienen subiendo por encima del índice general (Neufeld)
La falta de señales contundentes de política económica que mejoren las perspectivas para los próximos trimestres empieza a sumar incertidumbre en torno al escenario electoral (San Martino)