ECONOMIA
Región por región, los sectores que generan más empleo en Argentina


El escenario productivo y laboral transita un momento de reconfiguración estructural profunda a lo largo y ancho del territorio nacional, que los expertos caracterizaron como la «Argentina a dos velocidades». Con esto refieren que hay sectores más dinámicos en cuanto actividad, como el de energía y miniería, pero que son los que menos mano de obra demandan, en tanto que los que representan mayores niveles de empleo formal, como el comercio y la industria, están frenados.
Para entender esta dinámica, un reciente informe elaborado por Gerardo Alonso Schwarz, Economista Jefe del IERAL NEA de la Fundación Mediterránea, trazó el nuevo mapa de las inversiones en Argentina y analizó su impacto directo sobre el empleo y el desarrollo sectorial de cada región.
Anuncios como termómetro económico
De acuerdo con las conclusiones del estudio, la región de la Patagonia lidera el ranking absoluto de inversiones en el país con un total que alcanza los 12.284 millones de dólares. «En esta región, claramente se destacan las provincias de Neuquén y Río Negro a través de distintos proyectos de gran escala de shale oil y gas y de infraestructura asociados a los yacimientos de Vaca Muerta, consolidando a la región como destino de inversiones energéticas», dice el informe firmado por Schwarz.
Este flujo monumental de divisas hacia el sur del territorio se explica por la tracción innegable de los sectores energéticos y extractivos. Las inversiones de esta magnitud obligan a las empresas a requerir mano de obra de manera intensiva, lo que impacta de forma directa en el ecosistema laboral local y modifica rápidamente las condiciones de empleabilidad de los habitantes patagónicos.
Le sigue la región de Cuyo, con anuncios comunicados por empresas en esa zona por 10.146 millones de dólares. San Juan es la gran protagonista, gracias a la reactivación y expansión de la minería de cobre y oro. Mendoza complementa este flujo con inversiones en energía y la modernización de refinerías.
En cuanto al Noroeste Argentino, el documento subrayó el rol protagónico que asume la minería de litio y la extracción de otros minerales críticos. Hay 7.705 millones de dólares de inversión. Dentro del «triángulo del litio» Salta sobresale por varios proyectos productivos, aunque también se destaca la provincia de Catamarca por proyectos mineros, mientras que en Tucumán el motor de las inversiones es la agroindustria.
Al desplazar el análisis por el norte del mapa nacional, el informe detalló cómo cada provincia del Noreste Argentino adapta su perfil a sus propias capacidades operativas y ventajas naturales. Concentran en conjunto unos 2.658 millones de dólares de inversión comprometida. La provincia de Misiones, a modo de ejemplo, aporta a la cifra total nacional mediante la modernización de una planta de celulosa ya existente y la ejecución de proyectos turísticos de alta gama. Estos dos frentes resultan vitales para el mercado laboral misionero, ya que combinan el empleo industrial especializado con la demanda constante de servicios orientados a la hospitalidad.
Por su parte, las provincias de Chaco y Formosa exhiben un enfoque productivo marcadamente distinto. Ambas jurisdicciones concentran sus anuncios de inversión en el desarrollo de parques solares y en la instalación de plantas industriales de menor escala relativa. Estas iniciativas promueven la creación de empleos vinculados a la tecnología verde y a la manufactura liviana, diversificando la matriz laboral de la región.
Sin embargo, Alonso Schwarz planteó un diagnóstico claro respecto a este sector: la actividad en el norte requiere de políticas complementarias urgentes para fomentar el surgimiento de proveedores locales y de servicios anexos que logren ampliar la base laboral. Sin este ecosistema de soporte, el capital minero corre el riesgo de funcionar como una isla y de no generar un verdadero derrame de oportunidades sobre las comunidades aledañas.
La Región Centro, por su parte, se caracteriza por una alta diversificación de los proyectos de inversión, con una inversión total anunciada de 4.894 millones de dólares. En esta región la Provincia de Buenos Aires concentra los montos más altos del bloque, resaltando la producción de fertilizantes y la inversión siderúrgica. En paralelo, la Ciudad Autónoma de Buenos Aires (CABA) capta inversiones significativas en real estate y tecnología.
El impacto real en el empleo local y las cadenas de valor
Respecto del nivel de empleo que podrían generar estos proyectos, la Fundación Mediterránea relevó los siguientes datos:
- Patagonia: 35.564 puestos proyectados (un solo proyecto de gas y petróleo en Neuquén estima la creación de 19.000 puestos de trabajo)
- Cuyo: 27.575 puestos proyectados (por el sector minero de San Juan y también la industria alimenticia en San Luis).
- NEA: 13.718 puestos proyectados (forestoindustria en Corrientes y una nueva planta de celulosa que estima crear 13.000 puestos de trabajo).
- NOA: 11.150 puestos proyectados (minería de litio y minerales críticos).
- Región Centro: 17.460 puestos proyectados mediante una gran varidad de industrias, que aplican desde servicios, energía, turismo, salud, industria de las comunicaciones, entre otros.
El gran desafío que el informe de IERAL identificó es que la disparidad en la distribución de inversiones y su impacto en el empleo subraya la necesidad de políticas públicas que complementen los esquemas de incentivos nacionales. «Los datos muestran que las regiones con recursos estratégicos (principalmente energía y minería) han logrado capitalizar la mayor parte de las grandes inversiones, y a partir de este marco surgen desafíos de diferentes características según la estructura productiva y los recursos de cada provincia», describió Schwarz.
El análisis de la Fundación Mediterránea concluyó con una reflexión sobre las tareas pendientes que le esperan a la administración pública en este escenario de transformación. El investigador señaló que el nuevo contexto macroeconómico ya comenzó a cambiar el mapa productivo y de empleo a nivel nacional, y las proyecciones indican que en los próximos años el país verá una consolidación firme de esta tendencia inversora. Para que este ciclo económico logre su máximo potencial social, el documento remarcó que resulta absolutamente necesaria una articulación inteligente entre los tres niveles del Estado. Los gobiernos municipales, las gestiones provinciales y el Estado nacional enfrentan el deber de alinear sus incentivos normativos y fiscales para facilitar el despliegue de las inversiones y garantizar que cada proyecto radicado impulse el empleo genuino en cada rincón del país.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,empleo,trabajo,sectores,argentina






Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
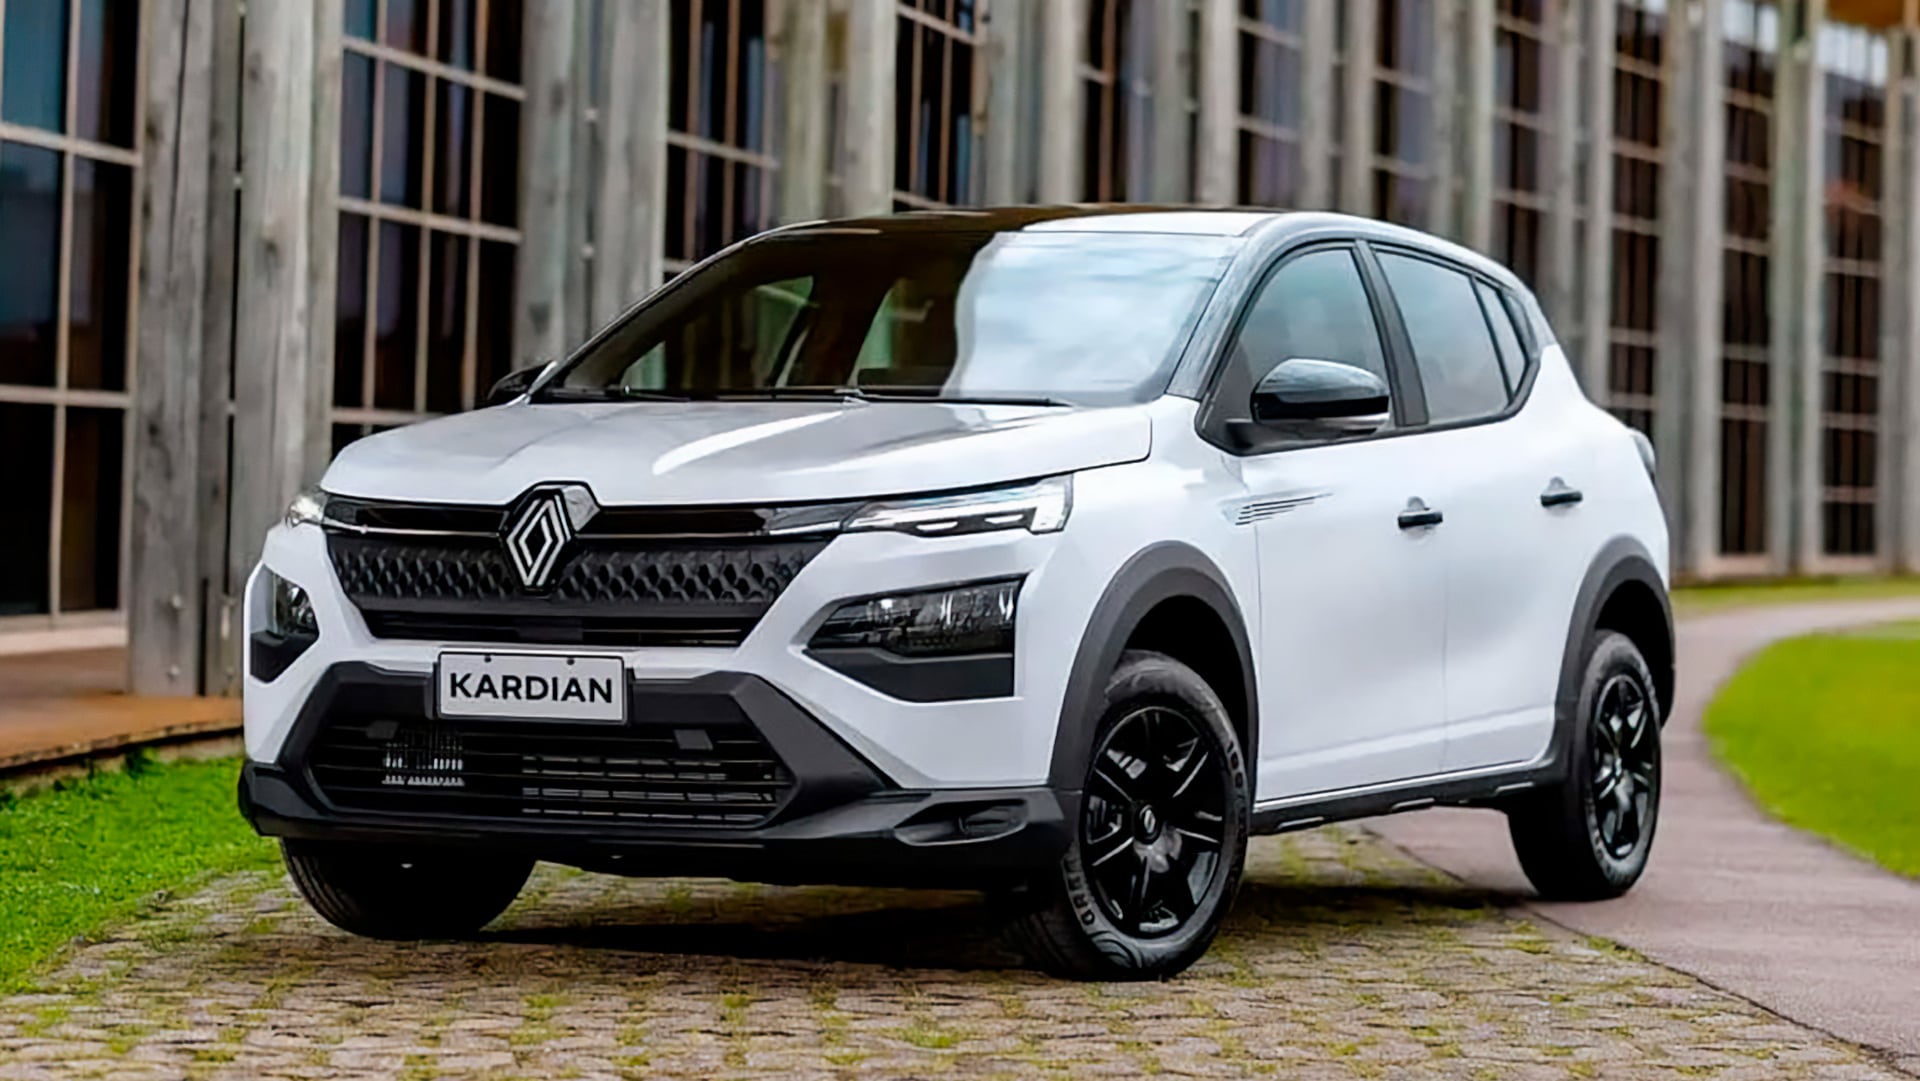
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía
La economía tradicional suele trabajar con rendimientos decrecientes: incorporar una unidad adicional de capital genera un aumento de producción, pero cada vez menor

- El umbral de declive. Por debajo de determinada escala, la economía no genera suficientes recursos para sostener la acumulación de capital.
- El piso de estancamiento, una zona en la que la economía puede sobrevivir, pero todavía no tiene los incentivos suficientes para iniciar una expansión autosostenida.
- El umbral de despegue. Superado ese punto, los rendimientos crecientes hacen que la inversión genere condiciones para nuevas inversiones. ¿Y Bellman?

La mayor escala atrae proveedores y capital. Los proveedores reducen costos

- Escenario A: continuidad del programa de Milei: Simplemente imaginemos que un segundo gobierno mantiene durante varios años una combinación de equilibrio fiscal, estabilidad monetaria, desregulación, apertura, reformas pro-inversión y expansión de sectores exportadores. Si el crecimiento pasara gradualmente de 4% a 5%, luego a 6% y finalmente a 7% a medida que se acumulan inversiones y aparecen efectos de escala, Argentina podría acercarse al umbral de despegue. Si se toma el PBI de 2027 como 100, una trayectoria ilustrativa de ese tipo llevaría el índice hacia 210 unidades en 2040. Esto implica que, si se materializara esa trayectoria, la acumulación podría comenzar a generar una dinámica de rendimientos crecientes.
- Escenario B: triunfo opositor (¿Kicillof?) y regreso a la tasa histórica de crecimiento. Parte de una hipótesis diferente: un cambio de régimen económico y una evolución del PBI similar a la observada por Argentina durante los últimos 15 años. Entre 2011 y 2025, el crecimiento promedio anual del PBI argentino fue de aproximadamente 0,8%. Si esa tasa se mantuviera durante todo el período 2027-2040, y nuevamente hacemos 100 al PBI de 2027, el resultado sería muy diferente al escenario de crecimiento acelerado: en 2040 el nivel del PBI sería aproximadamente 110 unidades. Es decir, después de 13 años, la economía habría aumentado apenas alrededor de un 10% respecto del punto de partida, contra 110% en el escenario anterior.
El contraste entre el escenario A y el B es enorme. Una diferencia aparentemente pequeña en la tasa de crecimiento anual, sostenida durante muchos años, termina produciendo diferencias extraordinarias

El umbral puede ser el punto de transición hacia un proceso endógeno, donde, en una economía que lo atraviesa, el crecimiento empieza a generar las condiciones para producir más crecimiento

El énfasis permanente del presidente Milei acerca de la importancia de la inversión en capital humano podría anunciar su intención de fusionar ambos enfoques para obtener un resultado mucho más potente aún

El subibaja de los autos: cuáles fueron las 5 sorpresas del mercado en septiembre

Dragon’s Dogma II: Dark Arisen confirma tamaño de descarga y precio oficial en Nintendo Switch 2 – Nintenderos

Guillermo Francos anticipó "una alianza electoral amplia" de LLA con el PRO y mayor presencia oficialista en el Congreso

Del fanatismo por Casi Ángeles a protagonizar una novela en Argentina: el nuevo desafío de la artista israelí Noa Kirel

El vicepresidente de los Estados Unidos JD Vance visitará la Argentina en noviembre

De “tranquilo, no estoy imputado” a seis investigaciones: el cerco judicial que ahora enfrenta el mandamás del fútbol argentino

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset
- POLITICA3 días ago
Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”