ECONOMIA
El plazo fijo no paró de sufrir un nocaut tras otro: qué pasará tras nuevo dato de inflación

El nuevo dato oficial de la inflación de abril del Indec, que fue del 2,6% mensual —un nivel acorde a lo previsto por el mercado y la cifra más baja desde noviembre pasado—, pone de relieve la situación del plazo fijo tradicional. Esta es una de las principales inversiones de los argentinos, pero viene «perdiendo» hace varios meses frente a los precios de la economía.
Es decir que, pese a registrarse la menor inflación de los últimos cinco meses, el plazo fijo tradicional sigue ofreciendo una renta negativa. En concreto, hoy un depósito minorista para personas humanas en cualquier banco líder, por un lapso de 30 días —tiempo mínimo de encaje requerido para este instrumento—, paga una tasa nominal anual (TNA) de entre el 15% y el 19,5%, según la entidad seleccionada.
Por lo tanto, la renta de un depósito en pesos es de un mínimo del 1,23% y de un máximo del 1,6% mensual. Esto significa que rinde la mitad, o menos, que el avance del resto de los precios en el mismo período. Incluso en bancos chicos, donde la tasa ofrecida es mayor para captar liquidez y luego prestarla, se está ofreciendo un interés máximo del 24% de TNA, que equivale a una renta del 1,97% cada 30 días.
En resumen, todos los bancos están ofreciendo una tasa negativa en sus plazos fijos respecto a la inflación. No obstante, la perspectiva de los economistas es que el índice de precios al consumidor (IPC) siga disminuyendo en los próximos meses, por lo que podría acercarse al rendimiento que ofrece una colocación tradicional.
«La inflación desaceleró con fuerza en abril y marca que el pico inflacionario del primer trimestre habría quedado atrás. El IPC nacional avanzó 2,6%, lo que representa 0,8 puntos porcentuales menos que en marzo. Es la primera baja mensual luego de diez meses consecutivos de aceleración«, opina Santiago Casas, economista jefe de EcoAnalytics.
Incluso algunos expertos consideran que esta disminución del ritmo de avance de los precios puede ser más relevante en mayo. «En los últimos meses la inflación le ganó al plazo fijo, aunque en mayo creo que van a estar parejos», afirma a iProfesional Camilo Tiscornia, economista y director de C&T Asesores.
Plazo fijo, inflación y dólar
El dato positivo para el plazo fijo tradicional es que sigue superando al avance del precio del dólar, que es la otra referencia de inversión para los ahorristas. Por ende, como viene sucediendo durante el año, hacer tasa en pesos resulta mucho más rentable que comprar divisas.
En cifras, en lo que va de mayo, la cotización del dólar mayorista apenas asciende un 0,1%, mientras que en 2026 cae alrededor del 4,5%. Es decir, retrocede en el año mientras que el plazo fijo tradicional gana cerca del 9%.
En base a las proyecciones de bancos y consultoras locales y del exterior, encuestados en el último informe mundial FocusEconomics, para todo el 2026 la devaluación podría oscilar el 16%. «Por ahora está abajo el plazo fijo tradicional, pero respecto de la expectativa de devaluación sigue siendo interesante», concluye Fernando Baer, economista jefe de la consultora Quantum.
Por el lado de la inflación prevista, el plazo fijo tradicional podría comenzar a ganar terreno. «La baja de la inflación hace que el rendimiento real de las colocaciones financieras sea menos negativo, recuperando terreno inclusive con respecto al tipo de cambio real», reflexiona Darío Rossignolo, economista y profesor de Finanzas Públicas en la Facultad de Ciencias Económicas de la UBA.
Plazo fijo tradicional: ¿cuándo podría volver a ganar?
En el último Relevamiento de Expectativas de Mercado (REM) publicado por el Banco Central, que promedia la visión de más de 40 economistas, los analistas consideran que el IPC de mayo será del 2,3% y para junio estiman una baja al 2,1%. En tanto, para julio se prevé un 2% y para agosto un 1,8%.
Bajo este escenario, se espera que las rentabilidades en pesos se acerquen al avance de la inflación, aunque el instrumento todavía tendría por delante algunos meses más de renta negativa.
«El plazo fijo tradicional sigue perdiendo poder de compra porque la tasa sigue estando por debajo de la inflación del mes. Parece que esto se mantendría; no es probable que la tasa de un depósito suba mucho cuando los bancos no tienen intención de ampliar la cartera de préstamos por los niveles de mora que estamos viendo», sentencia Pablo Repetto, jefe de Research de Aurum.
Por lo tanto, el plazo fijo tradicional podría volver a ser ganador en los próximos meses, siempre y cuando no continúe la baja de las tasas de interés con el fin de reactivar la economía. Cabe destacar que, en los últimos dos meses, la tendencia marcó una caída de hasta 7 puntos porcentuales en la renta ofrecida por los bancos para los depósitos.
«Si bien esperamos que la inflación siga desacelerando, también vemos que las tasas reales continuarán siendo negativas en el corto plazo», advierte el equipo de Research de PUENTE.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasas,tasa,banco,ahorro,inversión,home banking,caja de ahorro







ECONOMIA
Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal


Cataratas del Iguazú,hostal,voluntariado,alojamiento
ECONOMIA
Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque
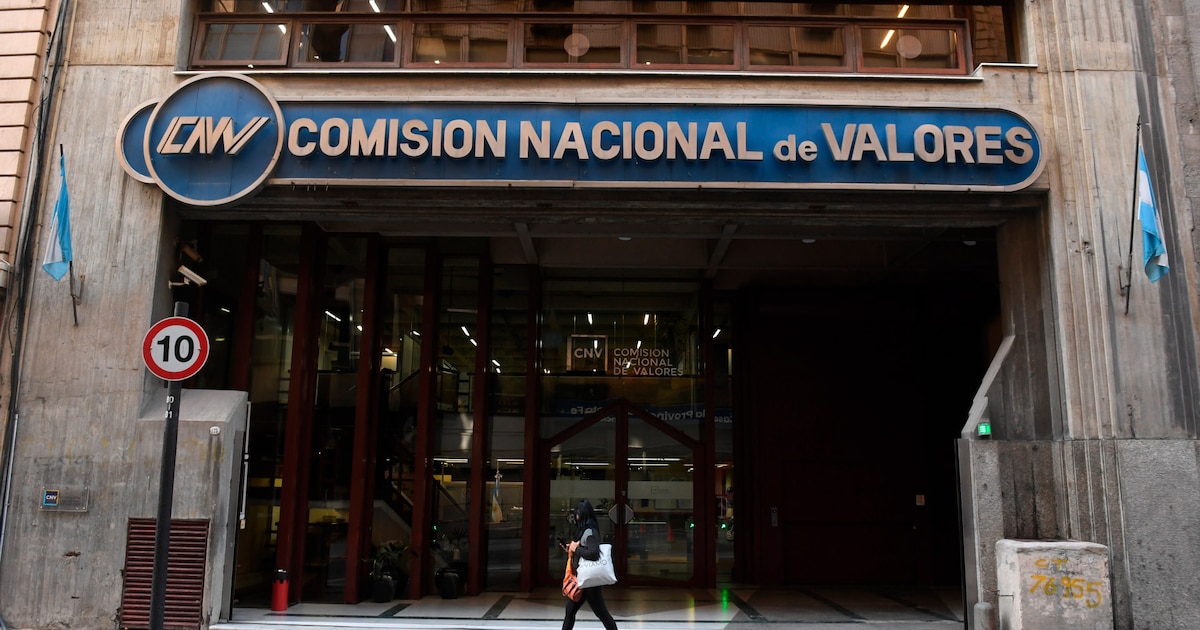
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.
La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.
Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.
El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.
Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.
“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.
“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.
La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.
Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.
cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia
ECONOMIA
Crédito caro, cheques rechazados y una cifra que enciende alertas: un informe privado estima que hay 57 mil empresas en mora


estimación de costos,presupuesto,calculadora,contabilidad

Honduras: Teniente coronel Ever Maldonado vuelve al Estadio Nacional un año después del accidente que sufrió durante un show de paracaidismo

La élite de las matemáticas teme que se queden vacías de sentido ante los avances de la IA

Se buscan voluntarios para vivir gratis cerca de las Cataratas del Iguazú a cambio de 25 horas de trabajo a la semana en un hostal

Intiman a los peritos de Hotesur y Los Sauces a terminar el análisis de los fondos que recibieron las empresas de los Kirchner

La jugada sesión de fotos de Coty Romero que impactó a sus fans: topless, sombras y sensualidad

El PRO llevó su agenda internacional a Estados Unidos y mantuvo reuniones en la Casa Blanca

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- POLITICA3 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla
- CHIMENTOS2 días ago
El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo