
ECONOMIA
Bancos y billeteras virtuales padecen morosidad récord: qué factores generaron esta bomba de tiempo

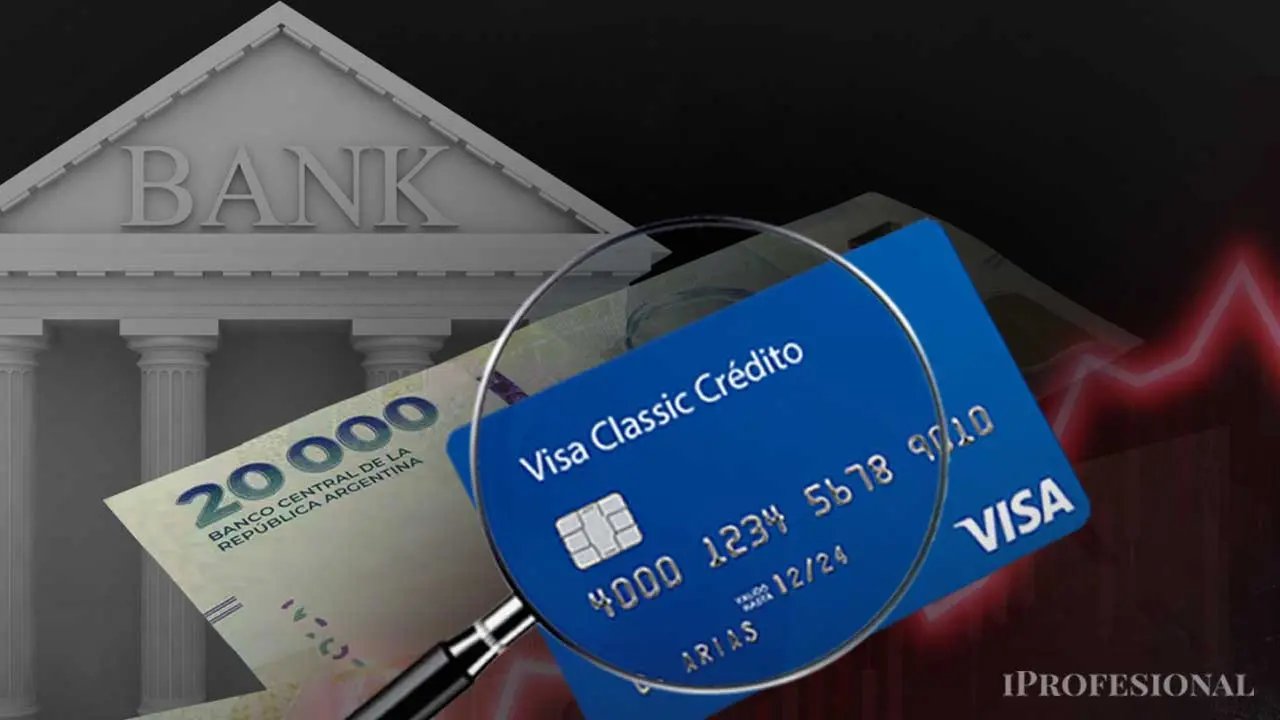
El fuerte aumento de los índices de morosidad que se observa desde diciembre pasado en la mayoría de las tarjetas de crédito y los créditos bancarios y no bancarios otorgados a personas y familias es uno de los efectos no deseados del actual programa económico. Esto se debe a una fuerte suba de las tasas de interés el año pasado, muy por encima de la tasa de inflación, y a salarios con una indexación muy cercana a la inflación.
En la actualidad, tanto el sistema bancario como el no bancario argentino atraviesan una etapa de transición con una tasa de interés en baja, pero con niveles de mora en créditos personales, tarjetas de crédito bancarias y créditos no bancarios en niveles récord.
El aumento de la morosidad bancaria y no bancaria provoca una gran preocupación en el Gobierno y en los bancos públicos, privados y provinciales, así como en las empresas dueñas de billeteras digitales.
El índice de morosidad aumentó con fuerza en los primeros meses de 2026. De acuerdo con informes del sector y según cálculos de la consultora 1816, la irregularidad en la financiación con tarjetas de crédito a familias llegó al 11%, lo que representa el mayor nivel desde la crisis de 2001-2002. En tanto, en el sector no bancario las cifras rondan el 25%, y el impacto más fuerte se da en muchos jóvenes y jubilados.
Esto genera intereses moratorios y punitorios, junto a reportes negativos en las centrales de riesgo y posibles acciones legales, como embargos, que los bancos podrían realizar sobre sus clientes.
El sobreendeudamiento de hace seis meses explica la crisis actual
En relación con este problema, la consultora Qaly elaboró un análisis econométrico construido sobre datos del BCRA, donde identifica al sobreendeudamiento de seis meses atrás como el principal predictor de la irregularidad crediticia que se observa en la actualidad.
El trabajo destaca que la irregularidad de la cartera de crédito a familias en la Argentina pasó del 2,8% en diciembre de 2023 al 11,2% en febrero de 2026, según datos del BCRA; pero en abril, de acuerdo con datos provisorios, esta mora habría llegado casi a un 12%.
En préstamos personales, el deterioro fue más pronunciado: del 4,3% al 13,8% en el mismo período. En tarjetas de crédito, del 1,8% al 11,6%. En el segmento no bancario, como fintech, billeteras digitales y financieras de consumo, las tasas de mora superan el 30% en varios casos, duplicando o triplicando los niveles del sistema bancario tradicional.
«Son números que señalan algo más que una mala racha. De acuerdo con nuestro análisis construido sobre datos del sistema financiero, se ofrece una explicación estructural: el principal predictor estadístico de la mora actual no es la inflación del momento, ni el nivel de actividad económica, sino el nivel de endeudamiento de seis meses atrás«, explicó a iProfesional la directora de Qaly, Anastasia Decish.
Un efecto bola de nieve con rezago: las dos fases del deterioro
La economista explica que se trata de un efecto bola de nieve con rezago. «El modelo identifica un proceso en dos fases. En la primera, el deterioro del ingreso real empujó a las familias a utilizar el crédito como sustituto parcial del salario. El ajuste fiscal y monetario de los últimos dos años generó una fuerte caída inicial del poder adquisitivo: hacia principios de 2026, el salario real registrado se encontraba todavía cerca de un 9% por debajo de sus niveles de noviembre de 2023. Pero el ajuste del gasto de las familias fue parcial, porque una parte importante de los egresos de los hogares es inelástica: transporte, energía, salud, educación y alquiler no pueden eliminarse aunque el ingreso caiga. La actualización de tarifas por encima de la inflación general potenció ese efecto, reduciendo el margen disponible para honrar deudas».
Decish explica que, en la segunda fase, esa acumulación de deuda se transforma en mora. «Entre diciembre de 2023 y enero de 2026, el endeudamiento total de las familias en el sistema bancario (en moneda corriente) creció 5,3 veces, con préstamos personales aumentando 9 veces y tarjetas 3,4 veces. La relación entre deuda (tarjetas más préstamos personales) y masa salarial pasó de 0,99 a 2,09 entre abril de 2024 y diciembre de 2025. Con tasas de interés reales que llegaron al 5,2% mensual en tarjetas y al 4,6% en personales durante el segundo semestre de 2025, esos niveles son incompatibles con los ingresos disponibles. El resultado: atrasos que derivan en impagos y, por efecto del interés compuesto, en una deuda creciente», destacó la economista.
El estudio señala, además, que el nivel de actividad económica, medido por el EMAE, tiene menor capacidad explicativa sobre la mora que el endeudamiento previo.
La razón es que la recuperación del producto es marcadamente heterogénea: favorece a sectores exportadores y de commodities, pero no necesariamente a los hogares más endeudados, que se concentran en actividades ligadas al consumo interno. Una mejora del PBI agregado no resuelve el problema de la mora si no se traduce en ingresos para esos hogares.
El análisis distingue, por un lado, un problema de liquidez transitoria que se resolvería con refinanciaciones, quitas o tasas más bajas; pero destaca que se trata de un problema de solvencia estructural, donde el ingreso de las familias es insuficiente de manera persistente para atender sus compromisos financieros.
Además, lo que ocurre en el segmento no bancario amplifica el problema. «Las fintech y financieras de consumo cubrieron parte de la demanda con productos de acceso rápido, requisitos laxos y tasas reales muy elevadas. En un contexto de baja educación financiera y caída del poder adquisitivo, esos créditos funcionaron como catalizadores del sobreendeudamiento: un simple atraso genera intereses compuestos que rápidamente vuelven la deuda impagable. No es casual que la mora en ese segmento duplique o triplique la del sistema bancario«, explica el informe.
Por qué el crédito no puede reactivar la economía en el corto plazo
Hay que considerar para el análisis que el crédito es un instrumento clásico de reactivación económica, pero en la economía local su efectividad en el corto plazo está severamente limitada, y los datos permiten entender por qué.
En primer lugar, porque las familias ya están sobreendeudadas y, si se amplía la oferta de crédito sobre una base deteriorada, se profundizaría el problema. En segundo término, porque el sistema bancario reaccionó racionalmente endureciendo sus criterios.
La Encuesta de Condiciones Crediticias del BCRA del primer trimestre de 2026 confirma ese endurecimiento y registra una menor demanda de las familias. Ese ajuste, lógico desde la gestión individual del riesgo, genera un feedback negativo sistémico: una mayor mora implica una mayor cautela bancaria, lo que a su vez produce una restricción del crédito y, luego, un menor consumo y nivel de actividad.
En tercer lugar, el ahorro de mediano y largo plazo, que es condición necesaria para que los bancos puedan financiar proyectos de mayor plazo, es escaso.
Por lo tanto, frente a este escenario, una reducción de las tasas nominales o lanzar líneas específicas de crédito podría tener efectos marginales, pero no recompone un mercado crediticio estructuralmente débil.
El dato duro que emerge del análisis de la mayoría de los analistas consultados por iProfesional es que la primera condición para que el crédito opere como herramienta de reactivación es la recuperación genuina y sostenida del ingreso real de los hogares. Sin esta mejora, el crédito seguirá siendo un mecanismo de compensación de un desequilibrio estructural entre lo que los hogares ganan y lo que no pueden dejar de gastar.
La segunda condición es que se baje el costo financiero efectivo, el llamado Costo Financiero Total (CFT), que en el escenario actual combina tasas reales positivas con comisiones y cargos que elevan el costo muy por encima de la tasa nominal; en el segmento no bancario, esas tasas llegan a ser usurarias.
La mayoría de los expertos coincide en que una baja gradual y creíble de la inflación de manera tendencialmente decreciente y expectativas ancladas son esenciales para hacer viable el repago de deudas existentes y el otorgamiento de crédito nuevo.
Los créditos irrecuperables se cuadruplicaron en un año
Por su parte, un reciente estudio de la consultora Eco Go señala que la situación financiera de miles de familias argentinas volvió a encender señales de alarma y revela que la proporción de créditos no bancarios catalogados como «irrecuperables» se cuadruplicó en apenas un año y alcanzó niveles récord dentro del sistema financiero.
El relevamiento destaca que los préstamos considerados incobrables pasaron de representar el 2,6% de la cartera total en marzo de 2025 al 10,8% en marzo de 2026. En términos absolutos, el stock de deuda irrecuperable saltó desde unos $232.000 millones hasta $1,5 billones, y el deterioro se produjo en paralelo a un empeoramiento generalizado de la calidad crediticia, en un contexto marcado por tasas elevadas, caída del consumo y menor capacidad de compra.
El informe describe que el crédito no bancario totalizó $14,2 billones en marzo y, de ese monto, unos $3,9 billones quedaron dentro de categorías consideradas irregulares; es decir, créditos con riesgo medio, alto o directamente irrecuperables.
Por ese motivo, la irregularidad total de las carteras pasó al 27,5% en marzo contra el 10% registrado un año atrás, y se observa que la aceleración del deterioro fue constante durante los últimos meses, ya que en septiembre de 2025 la mora irregular era de 18,7%; en diciembre había subido al 23,1%; en enero llegó al 24,8% y ahora alcanzó su máximo reciente.
El dato más preocupante aparece en la categoría «irrecuperable», donde se concentran los préstamos con menores posibilidades de cobro, ya que hace un año esos créditos representaban el 2,6% del financiamiento no bancario y hoy el 10%.
En paralelo, la porción de créditos considerados regulares siguió perdiendo terreno. Las categorías «situación normal» y «riesgo bajo» pasaron de explicar el 90% de la cartera en marzo de 2025 al 72,5% en marzo de este año.
Las consultoras privadas vienen advirtiendo desde hace meses sobre el impacto de la caída del ingreso disponible, especialmente entre familias que dependen del financiamiento para sostener gastos corrientes y consumo cotidiano.
El problema ya no se limita al segmento no bancario, ya que según Eco Go, la irregularidad dentro de las entidades financieras tradicionales alcanzó el 6,7% en marzo, el nivel más alto desde febrero de 2020. En el caso de las familias, la mora bancaria llegó al 11,6%, también en máximos de varios años, mientras que otro informe de la consultora 1816 indicó que el incumplimiento en los pagos de hogares aumentó por decimoséptimo mes consecutivo. El reporte advirtió, además, que la recuperación económica todavía no se traduce en una mejora concreta de los ingresos familiares.
A eso se suma el peso de las tasas de interés. Durante los primeros días de mayo, los préstamos personales bancarios mantuvieron una tasa nominal anual promedio del 68,3%, prácticamente sin cambios frente a meses anteriores.
El estudio estima que el 92% del crédito no bancario está destinado a familias y, según el informe, el endeudamiento de los hogares con entidades no bancarias ya equivale al 36,7% de una masa salarial mensual; si se suma también el crédito bancario, la deuda total asciende al 145,4% de la masa salarial mensual. La situación es todavía más delicada entre trabajadores informales y cuentapropistas. En ese universo, el crédito no bancario equivale al 161% de la masa salarial estimada.
Pero, además del deterioro de la cartera, en marzo se observó una nueva caída del financiamiento. El crédito no bancario retrocedió 1,4% real respecto de febrero y acumuló dos meses consecutivos en baja. El crédito bancario al consumo también cayó 1,9% mensual real y ya suma cinco meses consecutivos de retroceso. A pesar de esa desaceleración, el estudio de Eco Go destaca que el volumen actual del crédito no bancario todavía se mantiene 139,8% por encima de marzo de 2024 en términos reales y un 20% superior al pico previo registrado en mayo de 2018.
Dentro del mercado, Tarjeta Naranja continúa liderando el financiamiento no bancario con una participación del 37,7%, y detrás aparecen Mercado Libre y otras firmas vinculadas al crédito digital y al consumo.
Los analistas consultados por iProfesional señalan que la combinación entre inflación persistente, caída del poder adquisitivo y dificultades para refinanciar pasivos terminó golpeando de lleno la capacidad de pago de millones de personas.
La morosidad actual es una señal de alerta potente. Ignorarla o abordarla con intervenciones de corto plazo o focalizadas en los efectos solo postergará o ampliará el problema. El diagnóstico, que distingue solvencia de liquidez, pone límites concretos a la efectividad de la baja de las tasas o del lanzamiento de nuevas líneas de crédito como herramienta para reactivar el consumo.
La situación crítica de las entidades no bancarias del interior
Pero uno de los problemas más graves son los altos niveles de morosidad que muestran muchas entidades no bancarias, en general mutuales, cooperativas y financieras del interior del país, por el aumento de la mora en préstamos realizados en su mayoría a trabajadores del sector público nacional, provincial y municipal a través de un sistema de código de descuento, y donde en algunos casos esos índices de morosidad trepan a valores superiores al 30% y son imposibles de refinanciar.
El aumento de la morosidad afecta hoy a una gran cantidad de familias y, en menor medida, a empresas. Esta situación genera una gran preocupación en las asociaciones bancarias como ADEBA, ABA y ABE, y también en las fintech dueñas de billeteras virtuales, donde el endeudamiento es más preocupante con esas deudas no bancarias en las que Mercado Libre lidera el mercado.
Las soluciones que ofrecen los bancos y alternativas posibles
Por el momento, los bancos solo ofrecen refinanciar el saldo total adeudado de la tarjeta de crédito en no más de 12 cuotas, en algunos casos a tasa fija, pero muchos tarjetahabientes responden que no lo pueden pagar y, en ciertos casos, deciden no pagar más. En otros casos, a los que aceptan la refinanciación les cancelan la tarjeta de crédito; por lo tanto, deben ir a otro banco a ver si pueden sacar otra tarjeta de crédito. Tal vez una solución alternativa podría ser como se realizó en la pandemia, donde los bancos refinanciaron el saldo deudor en hasta 12 cuotas fijas y sin cobrar la tasa de interés. Un ejemplo sería que, si una persona tiene un saldo adeudado de $1.200.000, pague $120.000 por mes en 12 meses.
La mora sube porque, con inflación baja, las cuotas ya no se licúan y la deuda pesa más sobre el salario, y las tasas reales positivas encarecen la refinanciación del saldo deudor.
La visión oficial: «el pico ya pasó»
La percepción del equipo económico en relación con los altos índices de morosidad es que el aumento de la mora bancaria se está saneando, y le restan importancia al salto en la morosidad.
Según una fuente cercana al Gobierno consultada por iProfesional, los bancos ya vieron el pico de la morosidad, por lo que el sistema financiero se está saneando y hay indicios alentadores en los datos de marzo y abril de que el impacto de la mora está perdiendo peso.
La fuente agregó que aparecen indicios alentadores sobre la recuperación del crédito y el nivel de deterioro en las carteras se desacelera; asimismo, la información que anticipan marzo y abril muestra mejoras adicionales.
Al respecto, hay que señalar que en su disertación en el evento de Expo EFI de hace 15 días, el presidente del BCRA, Santiago Bausili, apuntó hacia las entidades bancarias al afirmar: «los bancos tuvieron que reconstruir sus sistemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero; y cuando volvió el crédito, apareció la mora».
A la vez, mencionó también el rol de los tomadores de crédito al afirmar: «para el deudor, la inflación se ocupaba de las últimas cuotas del crédito en pesos y ya no más; y con la baja de la inflación se diluye el efecto de licuación sobre las deudas, vigente durante años previos». Además, Bausili sostuvo que la suba de la inflación, que trepó 3,4% en marzo y acumula 9,1% en el primer trimestre, es lo que llamó un shock temporal.
Para dimensionar la situación de la mora bancaria y no bancaria actual, hay que destacar que en la prepandemia la morosidad promedio del sistema era del 7% en diciembre de 2019, con un 6% para las personas físicas y un 7,5% en empresas, cuando por ejemplo a fines de 2016 era del 3,2% para el promedio del sistema en su conjunto, del 3,9% para personas y del 2,8% para empresas. La crisis de 2018 explica el gran salto del 3,5% al 5,1% y luego al 7% en 2019.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,morosidad,crédito al consumo,tarjetas de crédito






ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.530,55 para la venta y $1.478,53 para la compra.
/economia/2026/09/15/a-cuanto-puede-llegar-el-dolar-en-octubre-sin-que-intervenga-el-gobierno-segun-la-nueva-banda-cambiaria/
/economia/2026/09/14/bajo-el-dolar-y-la-brecha-con-el-techo-de-la-banda-cambiaria-es-la-mas-amplia-en-16-meses/
/politica/2026/09/14/el-peronismo-pidio-citar-en-forma-urgente-al-presidente-del-banco-central-por-el-traslado-de-oro-al-exterior/
El BCRA compró USD 12 millones
El BCRA compró el lunes USD 12 millones en la plaza spot, el 2,4% de la oferta privada, mientras que las reservas internacionales brutas cedieron USD 58 millones, a USD 50.411 millones, en una sesión con baja de 1,9% para el oro, a USD 4,327.60 la onza.
ECONOMIA
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza
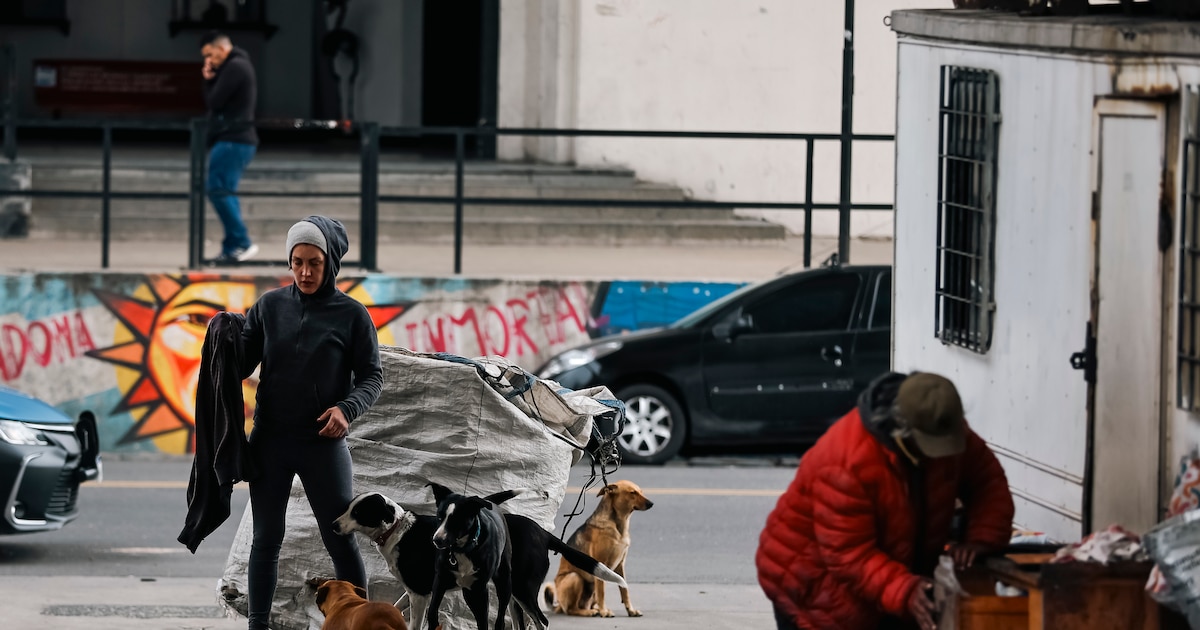

En un contexto marcado por la pérdida de empleo formal, la caída de los ingresos y una creciente precarización laboral, el Indec dará a conocer el próximo jueves 24 de septiembre los datos oficiales de pobreza e indigencia correspondientes al primer semestre de 2026. Las estimaciones privadas anticipan un empeoramiento de ambos indicadores, en un escenario en el que el deterioro de las condiciones económicas de los hogares volvió a ganar protagonismo.
Distintos especialistas observan un cambio de tendencia: la fase de descenso iniciada en la segunda mitad de 2024 se agotó. La pobreza tocó un mínimo de 26,9% en el tercer trimestre de 2025, subió a 29,9% en el cuarto y se habría ubicado en 30% en el primero de 2026. La indigencia siguió la misma trayectoria, pasando de 6% a 6,5%. El valor del segundo trimestre del año sería incluso mayor, ya que los trimestres pares no capturan el aguinaldo.
De este modo, según el Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la pobreza del primer semestre oscilaría entre el 31% y el 32%, lo que implicaría entre 1,5 y 2 millones de nuevos pobres.
“La mejora previa del indicador se apoyó en dos motores que dejaron de funcionar. Por un lado, los ingresos reales se recuperaron parcialmente desde los primeros meses de 2024. Por el otro, los precios relativos jugaron a favor, ya que las canastas se incrementaban por debajo de la inflación. Este mecanismo se revirtió desde el último trimestre de 2025”, explicó Agustín Salvia, director del ODSA.
En paralelo, “la recuperación de los ingresos de los ocupados perdió dinamismo, en un contexto de estancamiento económico. A eso se suman un mercado de trabajo que sostiene relativamente la cantidad de empleo, pero reduce su calidad, con un avance de 2,2 puntos porcentuales en la tasa de informalidad y, en líneas generales, una mayor participación de ocupaciones inestables, asociadas a menores recursos”, señaló.
Por otro lado, advirtió que la medición de la pobreza del Indec parte de supuestos que podrían haber exagerado la caída registrada en los últimos años. Esto se explica fundamentalmente por una menor subdeclaración de los ingresos en la Encuesta Permanente de Hogares (EPH) y, en menor medida, por la falta de actualización de los ponderadores de la Canasta Básica Total (CBT).
“Que la baja se interrumpa incluso en la serie con la metodología oficial sugiere que la situación efectiva de los hogares podría ser menos favorable que la que reflejan los números publicados”, sostuvo Salvia.
Desde el Centro de Investigación y Acción Social (CIAS), el investigador Santiago Poy apuntó: “Todo sugiere que llevamos alrededor de tres trimestres seguidos con una situación socioeconómica más compleja”. Aunque cree que la pobreza aumentó respecto al 28,2% del segundo semestre de 2025, mostró cautela porque la EPH viene dando “sorpresas en la medición”.
El especialista remarcó que “algunos ‘motores’ de la baja de la pobreza se quedaron sin nafta”. Las canastas subieron por encima de la inflación y las principales ayudas sociales, como la AUH, siguen su marcha, pero no tienen mejoras significativas en términos reales. A su vez, programas como el Progresar, Acompañamiento Social y Volver al Trabajo perdieron cobertura.
“Entonces pasa a ser muy importante lo que ocurra en el mercado de trabajo y cómo lo capture la EPH. Los datos disponibles muestran que el empleo formal se redujo y los salarios empeoraron en relación al año pasado. El resultado de este semestre va a depender de cómo se comporte el sector informal, y si empieza a presentar signos de saturación”, subrayó Poy.
“Más allá de la evolución en el corto plazo, las fluctuaciones de las devaluaciones o picos de inflación, el problema de fondo es que tenemos casi el 30% de la población viviendo en la pobreza, una pauta que se consolidó a partir de la crisis de 2018 y que no se logra revertir”, añadió.
Matías Maito, director del programa de Capacitación y Estudios sobre el Trabajo y el Desarrollo (CETyD), de la Universidad Nacional de San Martín, afirmó que hay dos factores que van a impactar en los niveles de pobreza: el cambio en la composición del empleo y la pérdida generalizada de poder adquisitivo.

En cuanto al mercado laboral, se están destruyendo puestos formales, al tiempo que avanza la precarización. Si bien desde el Gobierno aseguran que esto responde a la elección de modalidades de trabajo más flexibles y que los monotributistas tienen ingresos similares a los empleados registrados, de los 500.000 nuevos puestos creados en los últimos años, solo el 5% pertenece a ese régimen.
El 95% restante correspondió, en su mayoría, a cuentapropistas informales y, en menor medida, a asalariados informales. Además, lo que percibe mensualmente un trabajador de este segmento equivale a apenas el 37% del de un empleado formal del sector privado.
En tanto, el nowcast de la Universidad Torcuato Di Tella estimó una tasa de pobreza de 31,3% para el semestre marzo-agosto, con un intervalo de confianza del 95%. Esa cifra se traduce en 9,4 millones de personas que viven en hogares urbanos pobres.
El informe precisó que la CBT acumuló una suba interanual de 34,7% en los primeros seis meses del año, frente a un incremento de 25% en el ingreso total familiar, una brecha que hizo retroceder el poder adquisitivo y elevó la incidencia de la pobreza.
En agosto puntualmente, la CBT aumentó 2,6%, por encima de la inflación, que fue de 1,7%, y un hogar compuesto por cuatro integrantes necesitó $1.605.497 para no ser pobre. Por su parte, la CBA también se incrementó 2,6%, por lo que esa misma familia debió contar con $726.469 para no caer en la indigencia.
ECONOMIA
“Hay dos economías, no dos velocidades”: el diágnóstico de un experto en finanzas y las luces de alarma de cara al 2027
Aunque con una expectativa de inflación en descenso y mejores ingresos de dólares por las exportaciones, la actividad económica aparece como el principal frente de preocupación para 2027. El economista Leonardo Anzalone, del Centro de Estudios Políticos y Económicos (CEPEC), alertó por el desempeño de la industria y el comercio, dos sectores vinculados con la creación de empleo.
Durante una entrevista con Infobae en Vivo, Anzalone analizó las perspectivas de la economía argentina para el próximo año, a la espera de las definiciones que pueda contener el proyecto de Presupuesto 2027. Su mirada combinó una previsión de menor inflación con advertencias por la evolución de la actividad, el desempleo y la distancia entre los sectores exportadores y aquellos que dependen del mercado interno.
El analista cuestionó la descripción de una economía “a dos velocidades”, una fórmula que suele usarse para explicar la diferencia entre los rubros que crecen y los que permanecen estancados o retroceden. Según planteó, la separación es más profunda y responde a la coexistencia de dos dinámicas económicas distintas.
“Nosotros creemos que no. Nosotros creemos que hay dos economías, no dos velocidades”, afirmó Anzalone.
Qué pasará con la inflación
Con respecto a la inflación, el economista señaló que, si no surge un shock externo de magnitud, puede continuar con una tendencia descendente durante 2027. No anticipó una desaceleración hasta niveles mínimos, pero sí una baja respecto de los registros actuales.
“Vemos una inflación que va a seguir un sendero de descenso”, sostuvo. Luego precisó su estimación: “Entre el 15% y el 20%”, en referencia a una proyección anual.
Anzalone explicó que los datos mensuales pueden mostrar variaciones, con períodos de subas y otros de bajas, pero consideró que la tendencia general se mantendrá hacia la desaceleración.
La evolución de los precios, de todos modos, no fue el principal factor de preocupación que mencionó durante la entrevista. Anzalone puso el foco en la actividad económica y en el margen que el Gobierno esté dispuesto a otorgar para impulsar el mercado interno, aun si esa decisión implica resignar parte de la baja inflacionaria. “No vemos tan convencido al Gobierno de querer sacrificar algunos puntitos de inflación en cambio de que mejore la actividad”, dijo.
La referencia adquiere relevancia ante un año electoral. Anzalone señaló que los gobiernos suelen dar mayor impulso a la actividad durante esos períodos, aunque no observó esa disposición de manera clara en el escenario que analizó para 2027.
La actividad económica, el punto débil
Para el economista del Cepec, el nivel de actividad representa “el punto débil del modelo”. Su diagnóstico se concentró en la diferencia entre los rubros que reciben impulso de las exportaciones y aquellos que dependen en mayor medida del consumo, la producción y el comercio interno.
Anzalone agrupó en un primer bloque al agro, la minería y el petróleo. Según señaló, esas actividades traccionan con fuerza. En un segundo grupo ubicó a la industria y el comercio, sectores que, en su análisis, siguen una dirección opuesta y concentran una parte relevante de la generación de puestos de trabajo.
“Una economía que tracciona muy fuerte, minería, petróleo, el agro, y otra economía que va diametralmente opuesta a esa, que es la que genera empleo: la industria, el comercio”, afirmó.
La distinción entre ambas realidades ocupa el centro de su advertencia para el próximo año. Mientras los sectores vinculados con la producción de energía, minerales y productos agrícolas pueden recibir ingresos adicionales por las exportaciones, la industria y el comercio atraviesan un escenario diferente.
El economista consideró que esa distancia debe reducirse. “Eso necesitamos que de alguna manera empiece a emparejarse, porque si no vas a seguir teniendo problemas de desempleo”, sostuvo.
Anzalone vinculó el desempeño de esos sectores con la capacidad de sostener los programas de estabilización. “Cuando a vos te aumenta el desempleo, y vamos a conocer los datos de pobreza, ayer se estuvo diciendo algo, con aumento, bueno, eso es lo que nos preocupa”, expresó.
Más dólares por la soja y el petróleo
Durante la entrevista, Anzalone también se refirió al efecto de los precios internacionales sobre la economía argentina. Indicó que la suba del petróleo y de la soja puede elevar el ingreso de dólares, un factor que consideró necesario para las cuentas externas y fiscales.
Como ejemplo, señaló que antes del conflicto en Medio Oriente el barril de petróleo cotizaba en torno a 60 o 62 dólares, mientras que hoy alcanza los 107 dólares. También comparó una soja cercana a 500 dólares con otra en torno a 400 dólares. “Eso representa un ingreso de dólares super importante”, afirmó sobre el precio del petróleo.
Según Anzalone, esos valores pueden beneficiar las cuentas fiscales y a las provincias que perciben recursos por regalías petroleras. En el caso de los productos agrícolas, el incremento de los precios internacionales también puede mejorar el flujo de divisas que recibe la Argentina.
El economista planteó, sin embargo, que el movimiento de las materias primas presenta efectos contrapuestos. El ingreso adicional de dólares puede favorecer a los sectores exportadores, pero el aumento de los precios internacionales también puede trasladarse a la inflación.
El impacto del contexto financiero externo
Anzalone mencionó además el contexto internacional y el posible impacto de una suba de la tasa de interés de la Reserva Federal de Estados Unidos. Según explicó, un aumento de ese costo financiero puede afectar el acceso al crédito de la Argentina y de los proyectos que requieren inversión externa.
El economista afirmó que una eventual suba de tasas tendría consecuencias en todo el mundo. Para la Argentina, el problema se amplía por el nivel de riesgo país. Si los responsables de la política económica buscaran financiamiento en el exterior para afrontar vencimientos, ese dinero sería más caro. “Argentina todavía tiene un riesgo país muy alto”, señaló.
Respecto de las inversiones en sectores como Vaca Muerta, la minería y otros proyectos vinculados con el Régimen de Incentivo para Grandes Inversiones (RIGI), Anzalone sostuvo que la evaluación debe hacerse caso por caso. Reconoció que el costo financiero puede representar una dificultad, aunque indicó que las compañías petroleras y mineras cuentan, en general, con capacidad para sostener inversiones.
El analista también relativizó el volumen de capitales que llegó al país. “Tampoco es que llegaron muchas inversiones. La formación bruta de capital, como decimos los economistas, en Argentina es la menor de Latinoamérica”, afirmó.
Mirá la entrevista completa a Leonardo Anzalone

Tiene 33 años y se puso de novio con una modelo de 20, luego de que su ex lo dejara porque no cumplía su deseo sexual: «Es verdad que ‘eso’ no pasaba»

Se reactiva el juicio por la muerte del obispo Ponce de León y en la Iglesia piden “verdad y justicia”

China expert warns Beijing wants Americans — not the CCP — to spread its message

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre

Súper Niño: proponen usar fondos viales rurales para atender obras hídricas ante el riesgo de inundaciones y crecidas

Europe’s left courts Muslim voters as anti-Israel politics reshape continent

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla


