ECONOMIA
El carry trade tenía las horas contadas pero sigue vivo: acumula ganancia del 15% en dólares


La paz cambiaria sigue firme y en el mercado creen que se extenderá, por lo menos, hasta mediados de año, sostenida por el pico estacional en las liquidaciones de divisas de los agroexportadores y los flujos de dólares vía financiera. A la vez, la desaceleración de la inflación que se registró en abril y que se mantendría durante los próximos meses achica el rendimiento negativo real en las tasas de interés. Ambos factores incentivan a una parte del mercado a retomar o extender estrategias en pesos para apostar a maximizar ganancias en dólares.
El carry trade es la maniobra a través de la cual los inversores o ahorristas venden dólares para posicionarse en instrumentos financieros en pesos, bajo la expectativa de que las tasas de interés avanzarán más que el tipo de cambio y, de esta manera, en determinado momento recomprar más divisas con la ganancia.
Antes que nada, conviene repasarla rentabilidad que viene generando el carry trade: en lo que va del año, la maniobra acumula una ganancia de alrededor de 15% en dólares, un rendimiento muy abultado en poco más de cuatro meses. Para dimensionar, es:
- Casi cuatro veces la inflación anual de Estados Unidos
- Más del triple del rendimiento anual de un título de deuda del Tesoro de ese país
- Alrededor del doble de lo que ofrecen al año los bonos corporativos de empresas argentinas de primera línea
Si bien se espera que el tipo de cambio se mantenga relativamente estable durante las próximas semanas, en torno a $1.400 en el segmento oficial mayorista, la distancia respecto al techo de la banda de flotación, de alrededor del 25%, le da un margen muy amplio para que una eventual suba del tipo de cambio supere rápidamente a las tasas de interés de los activos en pesos, en torno al 2% mensual. En tal caso, borraría las ganancias esperadas e, incluso, podría arrojar pérdidas.
Por lo tanto, consideran que, si bien sigue siendo una estrategia viable y posiblemente rentable, es arriesgada. De hecho, en las últimas semanas, varios inversores cerraron posiciones de carry trade debido a las bajas tasas de interés y la expectativa de que el tipo de cambio habría tocado un piso al descender hasta la zona de $1.350 en el mercado oficial mayorista.
El carry trade vuelve a ser una maniobra muy riesgosa
«Mantenemos una visión constructiva sobre las estrategias de carry trade, aunque con una exposición más moderada que meses atrás, producto de la compresión de tasas y menor colchón de rendimiento disponible. Aún vemos valor en mantener exposición en pesos, pero con mayor selectividad y cautela porque la tasa real sigue siendo negativa. Será clave que la inflación continúe desacelerando, lo que permitiría que los rendimientos en pesos vuelvan a ser atractivos en términos reales», afirma Auxtin Maquieyra, de Sailing Inversiones.
Al mismo tiempo, de acuerdo con Maquieyra, el tipo de cambio seguiría contenido por la combinación de varios factores que juegan a favor: mayores flujos de la balanza comercial, ingreso de divisas financieras y moderada demanda de cobertura. Mientras la dinámica se sostenga, resalta, el carry trade «puede seguir funcionando», pero no como una estrategia para «meterse de lleno», sino de manera «administrada». Sugiere monitorear muy de cerca cualquier novedad vinculada a las expectativas cambiarias y la liquidez del sistema financiero.
Para el analista Gustavo Ber, en este momento y durante los próximos meses las estrategias de carry trade quedarían casi exclusivamente para inversores arriesgados y tácticos. Considera que, por ahora, los ahorristas e inversores conservadores deberían evitar esta maniobra debido al nivel de tipo de cambio anteriormente mencionado y la compresión de tasas de interés, que siguen negativas en términos reales aún con la desaceleración de la inflación.
«Es una apuesta agresiva el tramo largo, pero mientras siga la calma cambiaria este trimestre se pueden estirar los pesos en la parte corta de la curva de vencimientos, que rinde 2% mensual. Pero cualquier leve reacomodamiento al alza del tipo de cambio (no debería haber mucho más espacio para la apreciación del peso) podría ser superior al rendimiento de las tasas de interés. De ahí que la relación riesgo-beneficio del carry trade ya no sea tan favorable y resulte atractiva únicamente para inversores con mayor tolerancia al riesgo», advierte Ber.
Analistas miran los bonos largos, pero con cautela
«Con los niveles de tasas de interés de los activos domésticos y tipo de cambio que tenemos hoy, no vemos que sea trade cantado vender dólares para colocarse en tasa en pesos. Creemos que los inversores que ya vienen haciendo tasa en pesos, teniendo en cuenta los últimos movimientos que estamos viendo del tipo de cambio y el interés que muestra el Gobierno por mantenerlo relativamente estable, podrían estirar el trade y seguir en pesos haciendo tasa«, agrega Ian Colombo, asesor financiero de Cocos Gold.
De acuerdo con Colombo, las tasas de interés de los activos de vencimiento a corto plazo ya no son atractivas. Para encontrar una alternativa interesante, resalta, habría que buscar en el tramo largo, como el T30A7, bono del Tesoro Nacional que vence en abril del próximo año. Sin embargo, sostiene, en este momento el carry trade «ya no está cantado, como antes», y obliga a buscar activos de vencimiento largo para conseguir rendimientos relevantes porque en este momento los de corto duración «ofrecen muy poco premio».
«La tasa de inflación implícita en los instrumentos financieros en pesos opera plana, entre 1,9% y 2% mensual, desde mayo hasta enero del próximo año, lejos del sendero descendente que el mercado priceaba hace un año atrás. Con la Base Monetaria que el Gobierno mantiene bajo control, agregados monetarios firmes y demanda de pesos deprimida, esperamos que la curva retome la pendiente negativa que mostraba antes. Esto haría atractivo estirar duration en instrumentos a tasa fija para inversores agresivos», afirma Delphos Investment.
El asesor financiero José Ignacio Bano coincide en que en este momento el carry trade es una «jugada arriesgada», que podría funcionar pero «tendría que salir todo bien» porque los márgenes son cada vez más estrechos: «Las tasas de interés ya no son tan generosas y, si bien es cierto que el tipo de cambio sigue estable, cuanto más tiempo siga así, más posible es que en algún momento se despierte. En algún momento puede recuperarse tras varios meses quieto, con inflación en el medio. Si se recupera 4% o 5%, ya borra dos o tres meses de tasa. Por lo tanto, en este momento hay que ser cautelosos con el carry trade».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,carry trade,dólar,inversion






ECONOMIA
Mercados: el riesgo país trepa a 521 puntos en medio de bajas de acciones y bonos argentinos
Las acciones estadounidenses registran bajas en un rango de 0,1% a 0,4% este viernes, según los principales indicadores de Wall Street, mientras las cotizaciones del petróleo se estabilizan después de dos ruedas bajistas.
Los inversores seguían adaptándose a la primera subida de tipos de interés de la Reserva Federal en tres años y a los temores existenciales sobre las capacidades de la inteligencia artificial.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los precios del petróleo operaban mixtos, ya que el alivio de las preocupaciones sobre las interrupciones del suministro saudí contrarrestó la inquietud por la escalada del conflicto en Oriente Medio.
Los futuros del crudo Brent del Mar del Norte operan estables a USD 104,80 el barril para noviembre. El crudo intermedio de Texas gana 1,4% en los EEUU, a USD 103,30 en los contratos con entrega en octubre. El referencial Brent va camino de registrar su primera pérdida semanal en tres semanas.
A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 1%, en los 3.030.000 puntos. Entre loas ADR y acciones de compañías argentinas negociadas en dólares en Wall Street se imponen las caídas generalizadas. Destacan las caídas de Satellogic (-6,3%) y Globant (-3,8%).
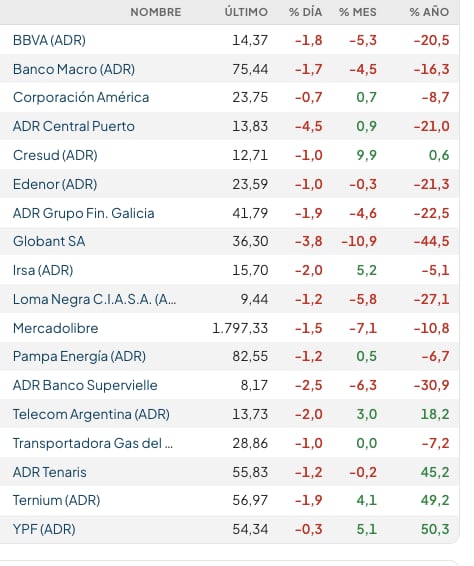
Los bonos soberanos en dólares -Bonares y Globales- descuentan un 0,5% en promedio, mientras que el riesgo país de JP Morgan sube cinco unidades para la Argentina, en los 521 puntos básicos.
Los mercados parecieron ignorar el aumento de 25 puntos básicos en las tasas de interés anunciado por la Reserva Federal esta semana, que era ampliamente esperado. Las acciones estadounidenses continuaron subiendo después de que el Banco de Japón elevara las tasas de interés a su nivel más alto en 31 años.
Sin embargo, analistas y altos ejecutivos no están convencidos de que una sola suba de tasas por parte de la Reserva Federal sea suficiente para frenar la persistente inflación. “No me queda claro que hayamos erradicado la inflación”, declaró Jamie Dimon, CEO de JP Morgan Chase, a Yahoo Finance esta semana.
Las acciones energéticas de Argentina son negociadas con el condicionamiento del precio del petróleo. YPF cae 0,3%, con el ADR en los 54,34 dólares.
Las preocupaciones inmediatas sobre la escasez de suministro se han atenuado gracias a una combinación de factores: el aumento de las exportaciones de crudo de Arabia Saudita a través de Omán, el incremento de las existencias de productos petroleros en Estados Unidos, Singapur y Europa, y el alza de las exportaciones de combustible de China, según explicó a Reuters Tamas Varga, analista de PVM Oil Associates.
“Aunque no se puede descartar una continua toma de ganancias antes del fin de semana, las perspectivas fundamentales actuales no justificarían una caída prolongada por debajo de los 100 dólares (por barril) del Brent”, añadió Varga.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A principios de semana, los precios subieron hasta alcanzar máximos de casi cuatro meses, después de que algunas fuentes indicaron que se habían suspendido las cargas de crudo en Yanbu, el centro de exportación de Arabia Saudita en el mar Rojo, y de que Riad canceló algunas entregas a Europa tras los daños sufridos por su oleoducto Este-Oeste en un ataque la semana pasada.
Sin embargo, los precios se han moderado desde entonces tras los informes de que Arabia Saudita intentaba restablecer aproximadamente la mitad de la capacidad de su oleoducto Este-Oeste en cuestión de días. Las fuentes que han hablado con Reuters han ofrecido estimaciones dispares sobre cuánto tiempo llevará reabrir el oleoducto y restablecer el flujo normal de crudo.
Además, las exportaciones chinas de productos petroleros refinados en agosto aumentaron un 12,7% interanual, y las exportaciones de combustible para aviones alcanzaron un máximo histórico, según datos aduaneros publicados el viernes. Se espera que China continúe flexibilizando los controles a la exportación en septiembre, lo que le permitirá beneficiarse de los mayores márgenes en el extranjero.
Cuatro buques de mercancías atravesaron el Estrecho de Ormuz, en el golfo Pérsico, el jueves, una cifra inferior al promedio de los últimos diez días, que ronda los 16, según datos preliminares de transporte marítimo publicados el viernes. Además, tres buques de gas natural licuado reaparecieron el jueves en las afueras del estrecho de Ormuz, según datos de la consultora Kpler.
Business,Corporate Events,North America
El ministro había prometido «los mejores 18 meses de las últimas décadas», pero el INDEC publicó una contracción del PBI en el segundo semestre
El freno apareció en la economía real
Los indicadores adelantados también se pusieron en rojo
- La industria acumuló una caída del 4,1% entre abril y julio, mientras que la construcción perdió 2,7% en el mismo período, ambos según el INDEC.
- Tampoco el consumo masivo logró sostener el ritmo: las ventas en shoppings descendieron 4,2% entre abril y junio y las de supermercados retrocedieron 0,2%.
- Incluso el índice de actividad que elabora la consultora Orlando Ferreres prácticamente dejó de crecer. Entre abril y julio registró una variación de -0,04%, una cifra que, aunque marginal, refuerza la idea de una economía prácticamente estancada.
La City ya corrigió el optimismo oficial
El mercado laboral también pierde dinamismo
La promesa de Luis Caputo bajo presión
consumo,industria,luis caputo,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
Nuevas dudas por los movimientos de fondos entre empresas de Mark Walter, el magnate con lazos en Argentina investigado en EEUU


National League Baseball,North America,Sport

Lo dicen expertos del Feng Shui: por qué es un grave error poner objetos detrás de las puertas

La lectura de Tenembaum sobre la interna libertaria: qué busca Bullrich y por qué tomó distancia de Milei

Empleo, formación y networking: nuevo ecosistema busca reconectar a los egresados y acompañarlos después de la universidad

Mercados: el riesgo país trepa a 521 puntos en medio de bajas de acciones y bonos argentinos

¡Qué revelación! Moria Casán contó el incendiario secreto de la pelea entre Tini Stoessel y la mamá: «Cuando ella salía con Young Miko la acusaban de…»

Milei le dijo a una periodista que no tuvo “problema” con el video de Bullrich y elogió temas de Lali Espósito

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

 ECONOMIA13 horas ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA2 días ago
Malvinas: una jueza de Río Grande ordenó a Rockhopper y Navitas frenar el avance del proyecto petrolero Sea Lion
- POLITICA2 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad