Las billeteras virtuales ofrecen rendimientos mensuales que oscilan entre el 18% y el 20% anualizado. (Imagen Ilustrativa Infobae)
Las variaciones recientes en las tasas de interés para el ahorro en pesos en la Argentina impulsaron una mayor competencia entre billeteras virtuales, fondos comunes de inversión y entidades bancarias. La búsqueda de liquidez y rendimiento favorece a las cuentas remuneradas y a los fondos money market, que se posicionan como alternativas principales para administrar saldos de corto plazo con acceso inmediato al dinero, en un escenario marcado por la inflación.
El avance del uso de billeteras digitales responde a la posibilidad de obtener intereses diarios sobre el saldo disponible, sin perder la capacidad de realizar pagos, transferencias o consumos en cualquier momento. A diferencia de los plazos fijos, estas herramientas no requieren inmovilizar fondos, lo que otorga mayor flexibilidad a los usuarios según cada plataforma.
Advertisement
Ante este contexto, bancos y fintech modificaron las tasas de productos como cuentas remuneradas, fondos comunes de inversión money market y plazos fijos online a 30 días. El mercado presenta diferencias importantes entre las propuestas de cada entidad, reflejando la competencia por captar ahorristas que priorizan el rendimiento sin sacrificar el acceso inmediato a sus fondos.
Según los datos correspondientes al rendimiento a 30 días, Ualá encabeza el listado con una tasa nominal anual de 20,13% a 30 días. Cocos le sigue con 19,56%, mientras que Buepp ofrece un 19,19 por ciento. Mercado Pago se ubica en el cuarto lugar con un rendimiento del 18,49%, seguido por Lemon (18,21%) y Personal Pay (18,05%).
Estas cifras reflejan las diferencias en los intereses ofrecidos por las principales billeteras virtuales para el ahorro en pesos, mostrando una brecha de poco más de dos puntos porcentuales entre la opción más alta y la más baja del segmento analizado.
Advertisement
Ualá:
7 días: 19,43% (puesto 1)
30 días: 20,13% (puesto 1)
90 días: 23,09% (puesto 1)
YTD: 25,51% (puesto 1)
Buepp:
7 días: 18,40% (puesto 3)
30 días: 19,19% (puesto 3)
90 días: 22,55% (puesto 2)
YTD: 24,41% (puesto 2)
Cocos:
7 días: 18,84% (puesto 2)
30 días: 19,56% (puesto 2)
90 días: 21,38% (puesto 5)
YTD: 22,89% (puesto 5)
Mercado Pago:
7 días: 17,70% (puesto 4)
30 días: 18,49% (puesto 4)
90 días: 21,70% (puesto 4)
YTD: 23,67% (puesto 3)
Lemon:
7 días: 17,63% (puesto 5)
30 días: 18,21% (puesto 5)
90 días: 21,76% (puesto 3)
YTD: 23,61% (puesto 4)
Personal Pay:
7 días: 17,37% (puesto 6)
30 días: 18,05% (puesto 6)
90 días: 21,35% (puesto 6)
YTD: 22,52% (puesto 4)
Las cuentas remuneradas se posicionan como una opción cada vez más elegida, ya que permiten que los fondos depositados generen intereses diarios de manera automática mientras no se utilizan, sin requerir una inversión específica. El usuario cuenta con la posibilidad de usar su dinero en cualquier momento para pagos o transferencias, aunque al hacerlo deja de percibir el rendimiento adicional que otorga la permanencia de los fondos en la plataforma. Este modelo contrasta con las cajas de ahorro tradicionales, que no ofrecen intereses sobre el saldo disponible.
Las condiciones aplicadas por cada plataforma varían y quedan detalladas en la información contractual de cada entidad. Algunas establecen límites máximos de saldo para aplicar la tasa promocionada, mientras que otras modifican el rendimiento según el monto depositado o el tipo de cuenta. La acreditación diaria de intereses promueve el uso frecuente de estos servicios en la gestión diaria de las finanzas personales.
Muchas billeteras virtuales canalizan los saldos a fondos comunes de inversión money market o de renta mixta, que permiten remunerar los fondos disponibles. En estos casos, la tasa de interés no se mantiene fija y depende del comportamiento del fondo, aunque suelen tratarse de instrumentos con bajo nivel de riesgo y alta liquidez. A diferencia del plazo fijo, los FCI permiten disponer del dinero de forma inmediata o en un plazo de entre 24 y 48 horas, según la estructura del fondo y el momento en que se solicita el rescate.
El ministro de Economía enfrenta las dudas de Wall Street sobre las reservas y el escenario electoral ante la campaña prevista para 2027
Advertisement
Las dos preguntas que obsesionan a Wall Street
Cómo afectará la campaña electoral al precio del dólar
¿Un bache de 12.500 millones de dólares?
El escudo de dólares que exhibe Economía
El swap con China, por unos u$s20.000 millones
Una línea de swap con Estados Unidos, también cercana a u$s20.000 millones, que Federico Furiase, secretario de Finanzas, aseguró que permanece disponible si fuera necesario
La capacidad de intervenir en el mercado de futuros, que hoy se encuentra prácticamente sin posiciones abiertas y constituye, según el Gobierno, una «munición» aún intacta. Esa posición puede llegar a los u$s9.000 millones
Los ingresos del RIGI, que Economía proyecta entre u$s6.000 y u$s6.500 millones para 2027, provenientes de inversiones en energía y minería
El plan del Gobierno para contener el dólar en la campaña
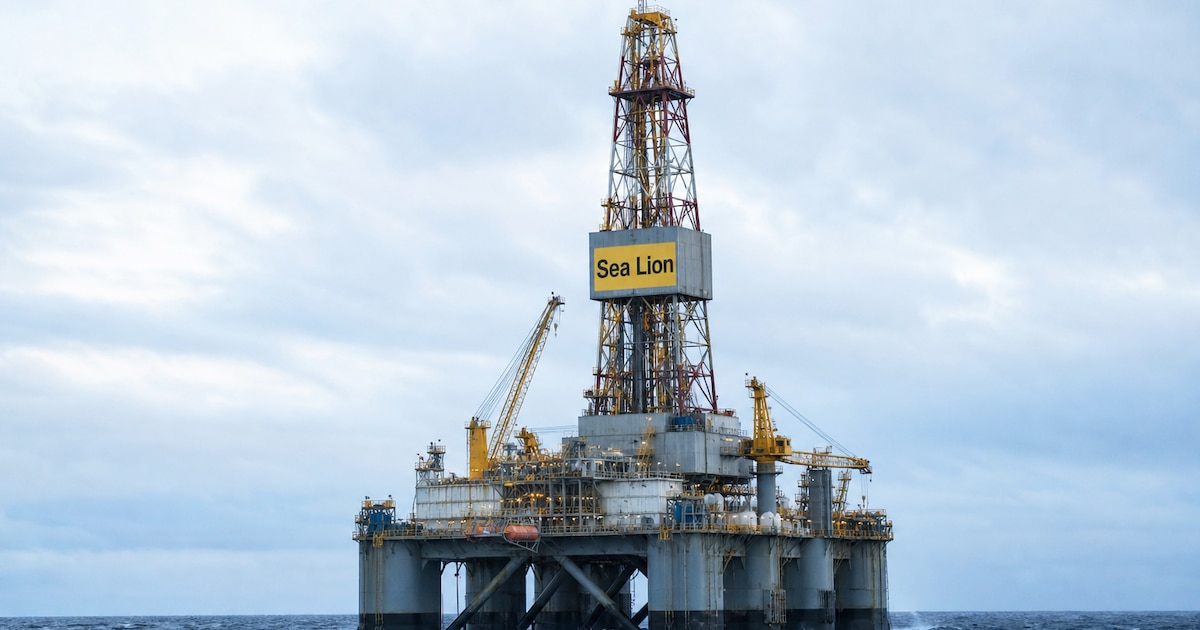
En Sea Lion se identificaron reservorios con buenas características petrofísicas y determinados ensayos alcanzaron alrededor de 5.500 barriles diarios (Imagen Ilustrativa Infobae)
23 Sep, 2026 07:38 a. m. EST
Después de más de tres décadas de exploración se ha demostrado la existencia de un sistema petrolero activo en la Cuenca de Malvinas Norte
Existe una diferencia fundamental entre descubrir petróleo, estimar recursos, certificar reservas y producir comercialmente un yacimiento
Las compañías han proyectado desarrollos posteriores que podrían llevar la producción hacia unos 150.000 barriles diarios alrededor de 2030
La Argentina no reconoce las licencias de exploración y explotación concedidas unilateralmente por las autoridades británicas en las islas
El próximo gran examen llegará cuando comience la producción