ECONOMIA
Nueva economía: Vaca Muerta y minería atraen millones pero industria pierde 9 empleos por hora

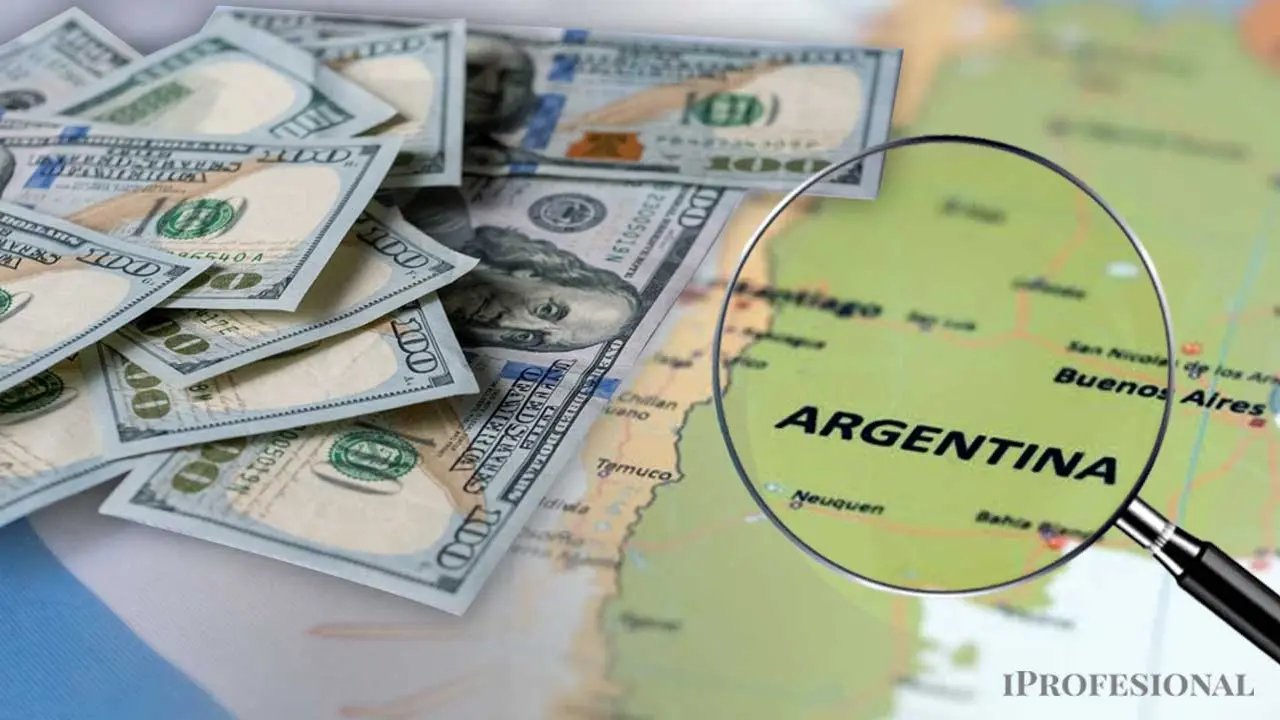
Ya no resulta una novedad: bajo la administración Milei, la economía argentina atraviesa una metamorfosis profunda. Bajo el nuevo paradigma macroeconómico y el impulso de flamantes marcos normativos como el RIGI y el RIMI para medianas empresas, existe una reconfiguración total.
El nuevo mapa productivo privilegia actividades como la energía y la minería, con Vaca Muerta en el centro de la escena. En un contexto de apertura externa.
Sin embargo, este proceso de «destrucción creativa» muestra dos caras extremadamente opuestas: mientras sectores estratégicos ligados a los sectores «ganadores» del modelo proyectan inversiones multimillonarias y miles de empleos, el tejido empresarial tradicional sufre una sangría histórica que no da tregua.
El motor de la inversión: Energía, Minería y Agroindustria
Una investigación especial de los técnicos de la Fundación Mediterránea detectó que las inversiones anunciadas durante el último año y medio dibujan una Argentina con nuevos polos para la economía.
La Patagonia lidera el ranking con inversiones por u$s12.284 millones, impulsada fundamentalmente por los proyectos de shale oil y gas en Vaca Muerta, consolidando a Neuquén y Río Negro como el epicentro energético del país.
En segundo lugar, la región de Cuyo registra anuncios por u$s10.146 millones, con San Juan como protagonista indiscutido ante la reactivación de la minería de cobre y oro.
El podio lo completa el NOA con u$s7.705 millones de inversiones programadas, donde el «triángulo del litio» (Salta y Catamarca) y la agroindustria tucumana captan el grueso de los fondos.
Más atrás, la Región Centro suma u$s4.894 millones, con Buenos Aires enfocada en fertilizantes y siderurgia, y CABA en tecnología y real estate.
¿Cuántos y qué tipo de empleos se están creando?
La gran incógnita es si estos dólares se traducen en trabajo para los argentinos, muchos de los cuales están perdiendo sus puestos en la industria tradicional.
Diego Coatz, ex economista jefe de la UIA y actual director del think tank I+D, calcula que la industria pierde a razón de nueve puestos cada hora.
El informe del IERAL destaca que la Patagonia encabeza la creación de empleo con 35.564 puestos proyectados. Un dato revelador es que un solo proyecto de gas y petróleo estima generar 19.000 empleos, lo que demuestra que, aunque es una industria capital intensiva, tiene un efecto multiplicador masivo en la cadena de valor de servicios y construcción local, afirma la investigación de la FM.
En la región de Cuyo se proyectan 27.575 empleos, traccionados por la minería y la industria alimenticia en San Luis.
Un caso destacable es el del NEA que, a pesar de tener un volumen de inversión menor (u$s2.658 millones), logra una mejor eficiencia social: proyecta 13.718 empleos, casi la misma cantidad que la Región Centro. Esto se explica por la forestoindustria en Corrientes, donde una sola planta de celulosa prevé crear 13.000 puestos de trabajo, subrayando el potencial de las industrias de base natural para generar empleo masivo.
En contraste, el NOA, con inversiones elevadas en litio, proyecta 11.150 empleos, una cifra más moderada que sugiere que la minería de minerales críticos requiere de políticas adicionales para fomentar proveedores locales y ampliar su base laboral.
La otra cara: La crisis del tejido empresarial PyME
Mientras los grandes anuncios brillan en el sur y el norte, los datos de Fundar revelan una realidad dramática para el empresariado tradicional.
Desde que asumió la gestión de Milei en noviembre de 2023, «se han perdido 24.437 empresas en Argentina«, dice el último reporte de la Fundación, que representa una caída del 4,8% del total.
«La peor caída en los primeros 27 meses de un gobierno», superando incluso los registros de la pandemia, concluye la investigación.
El impacto sectorial de esta destrucción es el siguiente:
- Transporte y almacenamiento: Perdió el 15,7% de sus empresas (6.193)
- Inmobiliarios: Registró una caída del 11,98% (3.555)
- Construcción: Sufrió una baja del 9,6% (2.089 empresas)
Entre las provincias argentinas, las más afectadas son La Rioja (-17,4%), Catamarca (-12,8%) y Chaco (-11,3%).
La única excepción a esta regla de hierro es Neuquén, que logró aumentar su cantidad de empresas en un 2,1%, reafirmando que hoy es el único oasis en el mapa productivo nacional gracias al boom de Vaca Muerta.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,vaca muerta,pyme,litio





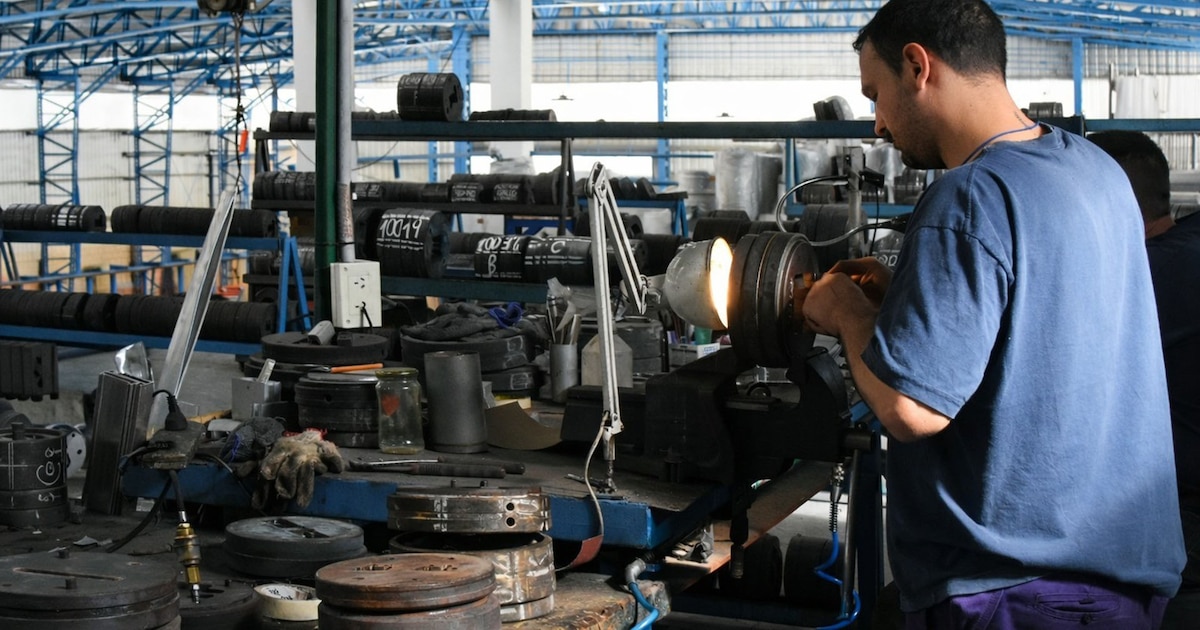
La economía argentina atraviesa una transformación que va mucho más allá de la estabilización de sus principales variables. La normalización de los precios relativos, la apertura comercial y los cambios en las condiciones de competencia están modificando las reglas de juego para miles de empresas. Algunas encuentran nuevas oportunidades de crecimiento; otras tienen que revisar su modelo de negocio, mejorar su productividad o reconvertir parte de su actividad.
En este escenario hay una pregunta que debería ocupar un lugar central en la discusión económica: ¿Cómo vamos a financiar esa transformación?
Una economía no se vuelve más competitiva solo por modificar sus precios relativos. También necesita invertir, incorporar tecnología, mejorar sus procesos y encontrar nuevos mercados, y casi nada de eso se hace a escala sin acceso al crédito.
Una empresa que necesita modernizar su maquinaria para competir con productos importados requiere capital. Otra que encuentra una oportunidad de exportación necesita financiar la producción
Una empresa que necesita modernizar su maquinaria para competir con productos importados requiere capital. Otra que encuentra una oportunidad de exportación necesita financiar la producción antes de cobrar. Una tercera puede descubrir que su negocio tradicional perdió rentabilidad, pero que tiene capacidades para desarrollar una nueva línea de productos. En todos los casos, el crédito marca la diferencia entre aprovechar la oportunidad o dejarla pasar.
Una transición que necesita financiamiento
Cuando una economía cambia sus condiciones de funcionamiento, los recursos tienen que desplazarse hacia nuevas actividades, sectores y empresas. Ese movimiento no ocurre solo: requiere inversión, tiempo, información y capacidad para asumir riesgos.

Sin financiamiento, las oportunidades de crecimiento quedan limitadas al ahorro de cada empresa. Las que ya tienen recursos pueden invertir; otras, incluso con buenos proyectos o licitaciones ganadas, quedan afuera. El resultado es una transición más lenta, más desigual y con menos capacidad para generar nuevos sectores o regiones productivas.
Por eso el desarrollo del crédito privado tiene que entenderse como una parte del proceso de transformación, y no como una consecuencia que llegará sola una vez alcanzada la estabilidad. No alcanza con estabilizar la economía para que aparezca la inversión: también hay que construir los mecanismos que permitan financiarla.
El mercado de capitales como complemento del sistema bancario
Los bancos cumplen un papel central, pero no pueden ni deberían ser la única fuente de financiamiento de las empresas. El mercado de capitales permite sumar otros participantes, distribuir los riesgos entre distintos inversores y desarrollar instrumentos para necesidades diferentes: cheques de pago diferido, pagarés bursátiles, obligaciones negociables y fondos de crédito privado.
El mercado de capitales permite sumar otros participantes, distribuir los riesgos entre distintos inversores y desarrollar instrumentos para necesidades diferentes
El mercado de capitales viene creciendo. En el descuento de documentos, la herramienta que más usan las pyme para el capital de trabajo, la participación del mercado de capitales pasó del 6% al 43% en una década, con un volumen que ronda los $1,6 billones mensuales en pesos reales.
Pero todavía falta mucho: el crédito privado en la Argentina ronda el 15% del PBI, la mitad que en Uruguay y muy lejos de Brasil o Chile.

Para una pyme, contar con estas alternativas significa mucho más que conseguir una tasa competitiva. Le permite financiar una venta a plazo o encarar inversiones que de otra manera tendría que postergar. El objetivo no es reemplazar el crédito bancario, sino complementarlo.
La importancia de medir lo que está pasando
El Índice de Financiamiento PyME (IFP) que desarrollamos en VetaCap y se actualiza mensualmente se ubicó en septiembre en 26,84% de tasa nominal annual, 0,75 puntos por encima de agosto y 24,36 puntos por debajo del mismo mes del año anterior. Conviven dos fenómenos: una mejora importante frente a un año antes y, al mismo tiempo, una suba reciente del costo del dinero que merece atención.
Pero mirar solo la tasa de interés sería insuficiente, y este mes lo muestra con claridad. El volumen creció 5% real frente a agosto, con la mayor cantidad de operaciones del año: casi 37.000, por $656.000 millones. El plazo promedio se estiró de 64 días en enero a 74 en septiembre. Las operaciones avaladas se financiaron a 88 días, contra 64 de las que no tienen garantía, y a una tasa cinco puntos porcentuales menor.
El desarrollo financiero también debe medirse por su capacidad para acompañar a las empresas
La recuperación del mercado está llegando antes por el volumen y el plazo que por la tasa. El desarrollo financiero también debe medirse por su capacidad para acompañar a las empresas.
Para evitar nuevas crisis de crédito necesitamos más crédito
El reciente aumento de la morosidad en distintos segmentos del sistema financiero volvió a poner sobre la mesa una preocupación legítima: los riesgos de una expansión del crédito. Sin embargo, sería un error concluir que la solución consiste en restringir su desarrollo.

La economía argentina conoce demasiado bien el comportamiento procíclico del financiamiento. Cuando las condiciones mejoran, crece el crédito; cuando aparecen dificultades, se encarece o desaparece justo cuando las empresas más lo necesitan.
Una empresa con una caída transitoria de ventas puede encontrarse, al mismo tiempo, con mayores costos financieros y menos posibilidades de refinanciar su capital de trabajo. Así, un problema de liquidez se transforma en uno de solvencia. Cuando la economía se complica, pagan más las que tienen menos respaldo, que en general son las más chicas.
Para reducir la fragilidad del sistema necesitamos un mercado de crédito más grande, más competitivo
Más crédito no significa prestar indiscriminadamente. Una expansión sin criterios de evaluación adecuados agrava la morosidad. La cuestión es otra: para reducir la fragilidad del sistema necesitamos un mercado de crédito más grande, más competitivo y con mejores mecanismos para evaluar y distribuir el riesgo.
También necesitamos plazos más largos. Una economía que financia su actividad productiva con instrumentos de muy corto plazo obliga a las empresas a renovar sus deudas todo el tiempo, y cada renovación las expone a un cambio repentino del mercado. Un sistema financiero profundo no elimina las crisis, pero ayuda a absorber mejor los shocks y evita que dificultades puntuales se conviertan en restricciones generalizadas.
El financiamiento define el futuro productivo
La economía argentina está atravesando una transformación que obliga a muchas empresas a repensar sus negocios. Algunas tendrán que invertir, otras buscar nuevos mercados y otras reconvertir parte de su actividad. Una autopartista que quiere convertirse en proveedora de una minera necesita capacidad, esfuerzo y un proyecto viable. Pero también necesita financiamiento para llevarlo adelante.

Ahí es donde el mercado de capitales tiene un papel fundamental. Complementar al sistema bancario y canalizar el ahorro hacia la producción es clave para que las oportunidades de crecimiento no queden reservadas a quienes ya cuentan con capital.
El desafío para quienes formamos parte del sistema —agentes de liquidación y compensación, sociedades de garantía recíproca y organismos públicos— es construir un mercado más profundo, capaz de acompañar a las empresas a lo largo del ciclo económico y no solamente cuando las condiciones son favorables.
Necesitamos que el financiamiento deje de ser una restricción y se convierta en una fuente de competitividad. Porque una economía que solo financia a quienes ya tienen recursos termina limitando su propio potencial de crecimiento.
El autor es economista y CEO de VetaCap
LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America
Nada cambió para la economía y la relación bilateral, más allá de las tensiones políticas y los sucesos de la salida de Bolsonaro de Brasil
Puntos importantes

La crisis global, tasas de EE.UU. y el petróleo impactaron fuerte en los mercados.
El riesgo país argentino subió más que las tasas externas, afectando bonos en dólares.
Acciones de energía destacaron frente a tecnológicas y bonos locales en moneda nacional.
petróleo,bonos argentinos,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Números rojos en medio del contagio global: las acciones argentinas tuvieron 5 días de caídas consecutivas y se disparó el riesgo país
Los activos financieros de Argentina estuvieron negociados en baja a lo largo de la última semana, bajo una excepcional presión desde el exterior dada la ola de ventas de acciones tecnológicas en Wall Street y el resultado electoral en Brasil, que condicionaron un entorno de pérdidas a escala regional.
De hecho, las acciones de la Bolsa porteña replicaron el recorrido del índice Bovespa de la Bolsa de Valores de San Pablo, que después de la consagración de Lula da Silva para un cuarto mandato, encadenó cinco sesiones consecutivas de pérdidas para acumular una baja semanal de 18,2 por ciento.
El índice MSCI Merval quedó debajo de los 92.000 puntos, con un descenso de 10,1% en pesos y de 10,6% medido en la paridad del dólar del “contado con liquidación”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
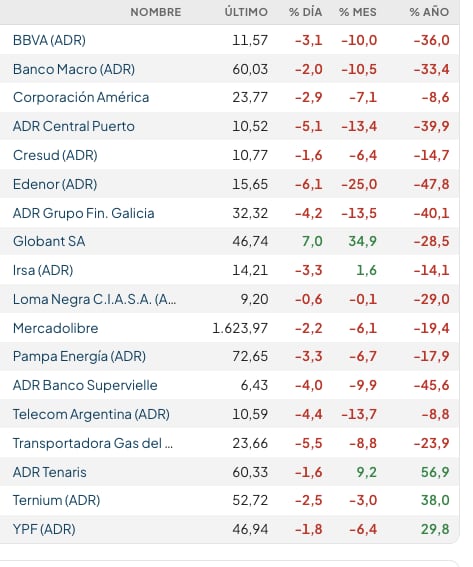
Entre las acciones y ADR argentinos más representativos operados en dólares en Nueva York se extendieron los números negativos: YPF (-7,9%), Grupo Galicia (-15%), Edenor (-17,2%), Mercado Libre (-10,1%), Banco Supervielle (-17,1%), Vista Energy (-5,7%) y Pampa Energía (-9%).
Los bonos soberanos en dólares -Bonares y Globales- promediaron una contundente baja de 3% semanal, mientras que el riesgo país de JP Morgan se disparó más de 80 unidades, para alcanzar los 790 puntos básicos, un máximo desde el 24 de octubre de 2025 -la rueda previa a las elecciones legislativas que habían convulsionado al mercado-.
Desde Vector Investments destacaron que “el escenario internacional continúa combinando crecimiento económico con inflación y tasas de interés elevadas. A nivel local, la estabilidad de la renta fija en pesos contrasta con la volatilidad de las acciones y los desafíos que plantea la desaceleración de la actividad”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“La señal principal es una economía global que conserva crecimiento, pero enfrenta inflación y tasas elevadas, mientras las valuaciones tecnológicas muestran mayor sensibilidad al costo de inversión. En Argentina, la renta fija local y el fondeo corto permanecen ordenados pese a la volatilidad externa”, señaló Vector Investments.
El contexto internacional explicó la mayor parte de la intensa continuidad de ventas de los activos argentinos. El panel tecnológico Nasdaq cayó un 2%; el Dow Jones de Industriales, un 0,8%, y el promedio S&P 500 cedió 0,6 por ciento.
“Fue una de las semanas más cargadas de la temporada de resultados, con foco en Alphabet (-12,5% semanal), Microsoft (-0,5%) y Amazon (-3,3%). Los resultados confirmaron que la IA ya se refleja en ingresos, con fuerte crecimiento en cloud y backlogs elevados. Sin embargo, el mercado empezó a castigar el capex financiado por fuera del flujo de caja: Alphabet fue la más golpeada y Microsoft la más defensiva. Los proveedores de infraestructura, como SK Hynix (-8% semanal), siguen beneficiándose, y Visa (+1,7%), Mastercard (+2,6%), Coca-Cola (+1,5%) y Eli Lilly (+10,4%) mostraron solidez. La próxima semana reportan Apple (+0,2% semanal), Palantir (-7,1%), AMD (-3,2%), Uber (-2,1%) y McDonald’s (+4%), entre otros”, sintetizó IEB. También destacaron las bajas semanales Nvidia (-3%) e Intel (-24,3%).
Los expertos de Balanz explicaron que “las condiciones financieras finalmente cedieron con el deterioro en los precios de los activos, con lo que la renta fija de calidad tuvo una bocanada de aire fresco. A pesar de esto, las expectativas de crecimiento en Estados Unidos se estuvieron revisando al alza para 2026 y 2027″.
“En el corto plazo, la dinámica en Medio Oriente aparece como el riesgo más claro para los activos financieros. No obstante, el elefante en la habitación sigue siendo el mix fiscal y de deuda en Estados Unidos, algo que volverá a la mesa en 2027 con la discusión sobre el techo de la deuda”, consideraron desde Balanz.
“La mirada mensual refleja un deterioro más extendido. Con el ‘contado con liquidación’ avanzando 2,1%, los únicos instrumentos que lograron retornos positivos en dólares fueron los Boncer (+0,4%) y las Lecaps (+0,1%). En el extremo opuesto, el Merval encabezó las pérdidas, con una caída de 6,3%, seguido por los Globales (-3,1%) y los Bonares (-2,1%). La corrección alcanzó así tanto a la renta variable como a la deuda soberana”, detalló GMA Capital.
El dólar mayorista cerró a $1.534, con lo que redujo la ganancia de octubre a 17 pesos o un 1,1%, frente a estimaciones preliminares de inflación de consultoras, que ubican la variación de precios entre el 1,8% y el 2% durante el corriente mes.
“En la semana que acaba de finalizar el tipo de cambio mayorista subió 4,50 pesos (+0,3%), por debajo del aumento de 11,50 pesos registrado en la semana anterior”, detalló Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA estableció un techo para su régimen de bandas cambiarias en los $1.950,97 pesos. El tipo de cambio oficial quedó ahora a 416,97 pesos o 27,2% de ese límite para la libre flotación. La autoridad monetaria compró divisas en el mercado solo en las ruedas del jueves y el viernes, por un total de 143 millones de dólares.
“Esta semana, producto del fixing de la Lelink D30O6, el habitual ‘rolleo’ de futuros de fin de mes y la sorpresa electoral en Brasil, vimos un dólar presionado y el BCRA optó por correrse -a sabiendas de que en octubre ya se llevó USD 1.300 millones y, en el año, cerca de USD 16.000 millones-. De hecho, los datos de depósitos en el BCRA marcan que el Tesoro habría vendido USD 90 millones el lunes y recomprado una parte entre el martes y miércoles, USD 30 millones”, indicó IEB.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público quedó ofrecido a $1.560 para la venta, según la referencia del Banco Nación. En la semana ganó diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.562,04 para la venta y $1.509,25 para la compra. El dólar blue, a $1.565, cerró al mismo nivel que el viernes anterior.
Por otro lado, los agentes cambiarios mantuvieron el foco en la dinámica del real brasileño, operado el viernes a 5,43 unidades por dólar, con alza de 9,7% en la semana. En la plaza doméstica, el precio del real al público en el Banco Nación cayó 21 pesos o 6,6%, a $296 por unidad, desde los $317 del viernes 23.
Business,Stock Market Reports,Corporate Events,North America,Equities Markets

DEPORTE18 minutos ago
Se develó el sorpresivo voto de Lionel Messi para el Trofeo Kopa en la premiación del Balón de Oro

DEPORTE27 minutos ago
Ter Stegen impresiona: ‘Me saca de quicio en los entrenamientos; dan ganas de darle un puñetazo’

ECONOMIA28 minutos ago
Sin crédito no hay transición productiva

CHIMENTOS36 minutos ago
Emilia Mernes reveló cómo vive la cancelación total tras su escándalo con Tini Stoessel: “Te juro que nunca me pasó en la vida”

POLITICA41 minutos ago
Con críticas al arco político y bajo un fuerte hermetismo, Javier Milei brindó una charla ante estudiantes

ECONOMIA1 hora ago
Por qué la caída del real brasileño frente al dólar no va a castigar al mercado argentino

INTERNACIONAL4 días ago
Medios brasileños afirman que Flávio Bolsonaro escapó del país y está en vuelo a Estados Unidos

SOCIEDAD3 días ago
Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz

POLITICA3 días ago
Malvinas: tras aceptar modificaciones, el Gobierno buscará llevar al recinto el proyecto de Ley de Soberanía el 12 de noviembre

DEPORTE3 días ago
Luis Enrique no tiene al gran ‘killer’ de París: una ‘bestia’ supera a Ferran Torres

 SOCIEDAD3 días ago
Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz
- INTERNACIONAL2 días ago
Europa entre Escila y Caribdis
- SOCIEDAD2 días ago
La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”