ECONOMIA
Nuevo semáforo de bonos para junio: la City ya definió cuáles comprar y qué títulos evitar

El mercado de bonos entra en una etapa bastante más incómoda para los inversores que buscan una recomendación lineal. La compresión de tasas en pesos, la calma cambiaria, la mejora del frente externo y la falta de una baja más contundente del riesgo país dejaron un tablero donde ya no aparece una curva claramente regalada ni un instrumento que concentre todo el atractivo. Por lo tanto, la nueva edición del semáforo de bonos exige separar mejor entre liquidez, cobertura, duration y perfil de riesgo.
De los informes de la City y de las voces consultadas por iProfesional surge un consenso bastante marcado en un punto: el mercado sigue viendo fundamentos mejores que meses atrás —con superávit comercial, acumulación de reservas y una actividad que dejó señales de recuperación—, pero al mismo tiempo advierte que los precios de muchos instrumentos ya incorporaron buena parte de ese escenario, especialmente en los tramos más comprimidos de la curva CER y en las estrategias de carry trade.
Comafi, por ejemplo, remarcó que el frente externo muestra avances relevantes, con compras de reservas internacionales por parte del BCRA por u$s 8.700 millones en el año y resultados comerciales récord; sin embargo, esa mejora todavía no logró traducirse en una compresión sostenida del riesgo país por debajo de los 500 puntos básicos. En ese marco, la entidad mantiene una visión constructiva, pero no espera una baja rápida de spreads y por eso se siente más cómoda en el tramo corto de la deuda hard dollar, con el AO28 y el AN29 como referencias.
Bonos en verde
El primer lugar del semáforo verde queda para los Boncer cortos seleccionados, aunque la palabra «seleccionados» resulta central, porque no todo lo que ajusta por CER ofrece el mismo valor después del rally de los últimos meses. La preferencia de buena parte de la City pasa por instrumentos que permitan capturar inflación y manejar liquidez en pesos sin asumir una duration demasiado extensa, en un contexto donde la tasa fija luce más vulnerable ante cualquier salto del dólar.
Comafi sostiene que, por el arbitraje entre CER y tasa fija, prefiere posicionarse en Boncer cortos para el manejo de liquidez, dado que la inflación implícita se ubica en 2,2% hasta junio y en 1,9% hasta agosto, niveles alineados con su escenario base. El banco también aclara que los incentivos para estirar duration desde el Boncer 2027 hacia el Boncer 2028 siguen existiendo, aunque con un atractivo más acotado que antes.
SBS mantiene una mirada parecida y marca que, para inversores que todavía ven riesgos por inercia inflacionaria, ajustes de precios relativos o presiones externas, el valor aparece en el X30N6 para el tramo corto y en el TZXD7 para una posición de duration algo más larga. La sociedad de bolsa, sin embargo, aclara que las oportunidades en pesos ya no son tan evidentes como meses atrás, lo que obliga a ajustar la recomendación al nivel de riesgo que cada inversor esté dispuesto a tolerar.
Nazareno Taus, portfolio manager de Cocos Capital, también ubica en verde a los Boncer cortos TZXO6 y X31L6, pensados como herramientas para administrar liquidez en pesos. Su argumento es que la inflación viene desacelerando, con abril en 2,6%, pero todavía corre por encima del rendimiento de la tasa fija comparable; por lo tanto, esos bonos pagan algo más que sus pares a igual plazo bajo proyecciones razonables de IPC y ofrecen carry real positivo sin sumar una duration relevante.
Rocco Abalsamo, asesor financiero, suma una mirada similar para el tramo corto y medio de la curva CER. Bajo un escenario base optimista —con actividad sostenida en el segundo semestre de 2026, un dólar con volatilidad pero sin catástrofe en 2027 y una inflación cercana al 30% para este año—, considera que papeles como el TZXO6 o el TZXD6 pueden funcionar como cobertura si una suba del tipo de cambio termina trasladándose parcialmente a precios.
El segundo bloque verde aparece en la deuda soberana hard dollar de tramo corto o medio, especialmente en el AO28 y el AN29. Taus ubica al AO28 dentro del verde porque combina una TIR cercana al 8,5% con una mejora del frente externo sostenida por el balance comercial, las exportaciones energéticas, las compras del BCRA y la recalificación de Fitch, aunque advierte que ese cuadro todavía convive con un riesgo país que sigue arriba de los 500 puntos básicos.
Comafi también se inclina por ese tramo de la curva al señalar que continúa cómodo en el AO28 y el AN29, con rendimientos en el rango del 8,5% a 8,9% TEA, porque la mejora de los fundamentos no alcanza por ahora para justificar una apuesta agresiva a una compresión rápida del riesgo país.
Para perfiles más agresivos, el verde puede extenderse hacia los Globales largos, aunque en este caso la recomendación depende mucho más del escenario. SBS mantiene como favoritos al GD35 y al GD41, al considerar que son los bonos con mayor potencial si Argentina logra una compresión de spreads hacia niveles de otros emergentes con fundamentos inferiores. Por su parte, Abalsamo también mira bonos soberanos largos para inversores optimistas y menciona al AE38 como uno de los papeles con mayor potencial.
El respaldo macro para esa apuesta existe. Desde GRIT sostienen que la Argentina volvió a convertirse en un trade de momentum, con una combinación de superávit comercial, compras de dólares del BCRA, un desembolso del FMI por u$s 1.000 millones y mejores datos de actividad. Según esa lectura, si la liquidez internacional acompaña y el flujo de noticias locales sigue siendo positivo, los bonos soberanos argentinos podrían recuperar interés entre los inversores internacionales.
Bonos en amarillo
El color amarillo queda reservado para instrumentos que todavía pueden rendir bien si el escenario benigno se confirma, aunque ya no ofrecen el mismo colchón que meses atrás. El primer grupo es la tasa fija, tanto corta como larga, que se beneficia directamente de un proceso de desinflación y estabilidad cambiaria, pero puede sufrir si aparece una corrección rápida del tipo de cambio o si el mercado empieza a exigir tasas más altas.
Abalsamo ubica a la tasa fija corta en amarillo porque las tasas actuales no son necesariamente bajas en términos absolutos, pero sí lucen deprimidas frente al riesgo que implica una suba repentina del dólar. Según su cálculo, un movimiento de $40 o $45 en dos ruedas puede borrar el rendimiento acumulado de varias semanas, dependiendo de cómo reaccionen los precios de los instrumentos a tasa fija.
SBS comparte el diagnóstico de que el tramo medio-largo de tasa fija puede resultar atractivo para inversores optimistas con la desinflación, pero advierte que una suba de tasas para sostener el ancla ante presiones cambiarias implicaría un riesgo de capital para quienes estén posicionados en pesos. Esa advertencia resulta importante porque el propio informe señala que las tasas cortas llevan más de dos meses en terreno real negativo, sin que por ahora eso haya golpeado al dólar gracias al flujo de divisas.
El segundo amarillo claro son los Boncer 2028, como el TZX28 y el TZXS8. Taus considera que estos instrumentos ya rindieron buena parte de lo que tenían para dar, después de comprimir del 8,5% al 7,6% TIR en los últimos meses; por lo tanto, para quienes ya están comprados puede tener sentido tomar ganancias parciales, mientras que para nuevos ingresos la relación entre riesgo y retorno dejó de ser atractiva.
Parakeet Capital llega a una conclusión muy parecida, ya que decidió tomar ganancias en el Boncer 2028 y rotar hacia el Boncer de fin de 2026 (TZXD6). La firma argumenta que la inflación implícita de mercado ronda el 30% anual para 2026, mientras que su proyección se ubica en 32%, lo que deja más atractivo en instrumentos de vencimiento cercano, con una TIR proyectada próxima al 29,5% y una mejor relación frente a alternativas comparables de tasa fija o TAMAR.
También entra en amarillo el carry trade, que todavía puede funcionar mientras se mantenga la calma cambiaria, pero cuyo margen de seguridad se achicó de manera sensible. Comafi estima que las estrategias de carry generaron retornos cercanos al 0,6% mensual, un nivel que luce acotado frente a la asimetría del riesgo cambiario actual, mientras que Taus advierte que la estrategia depende de que sigan entrando dólares del agro y de emisiones corporativas, flujos que podrían perder intensidad durante el segundo semestre.
Bonos en rojo
El rojo no implica necesariamente una recomendación de venta para todos los perfiles, sino una señal de que la relación entre riesgo y retorno perdió atractivo frente a otras alternativas disponibles. En esta edición, el primer grupo que aparece en esa zona son los Boncer súper cortos, especialmente el X29Y6 y el TZX26, que según Taus operan con una TIR real de entre -9% y -14% y ya cotizan prácticamente como tasa fija pura, sin un colchón de inflación que justifique sostenerlos una vez cumplida la cobertura para la cual fueron utilizados.
Abalsamo también ubica en rojo, por una cuestión relativa, a los CER largos. Su razonamiento no parte de que sean malos bonos en términos absolutos, sino de que ya tuvieron un rendimiento importante y de que, bajo un escenario de desinflación y estabilidad cambiaria, prefiere asumir duration en tasa fija antes que en CER 2028 o 2029, porque entiende que la tasa fija larga podría capturar más retorno si el escenario positivo termina confirmándose.
En la deuda hard dollar, Abalsamo coloca al AO27 en rojo para un perfil moderado; no por una preocupación fuerte sobre el pago, sino porque lo considera demasiado conservador frente al AO28. Desde su punto de vista, tomar algo más de riesgo en el bono 2028 tiene mejor sentido de oportunidad, sobre todo si el balance comercial de los próximos años permite sostener la acumulación de reservas y mejorar la posición financiera de cara a los vencimientos.
Por todo esto, la nueva edición del semáforo de bonos es más exigente que en oportunidades anteriores: el verde queda concentrado en Boncer cortos elegidos con cuidado (TZXO6, X31L6), AO28, AN29 y Globales largos (GD35, GD41 y AE38), estos últimos solo para perfiles con más tolerancia al riesgo. El amarillo reúne a la tasa fija, los soberanos TZX28 y TZXS8, y el carry trade, que todavía pueden rendir si la calma se mantiene, aunque con una relación riesgo-retorno más ajustada.
El rojo, en cambio, queda para los CER ultracortos demasiado comprimidos (X29Y6 y TZX26), los CER largos con menor potencial relativo (TX28) y los bonos conservadores (S12J6 y T30J6) que, frente a alternativas con más retorno esperado, ya no compensan del mismo modo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos argentinos,boncer,deuda soberana







ECONOMIA
A más de USD 100 el barril, impulsó la inflación mayorista, pero un banco de Wall Street y un economista global prevén una importante baja del precio del petróleo

ECONOMIA CENTROAMÉRICA MÉXICO POLÍTICA
Cedida

petróleo crudo,petróleo Brent,mercado financiero
ECONOMIA
Boom de ingenieros en Argentina: se rompió un récord de egresados pero faltan en sectores clave
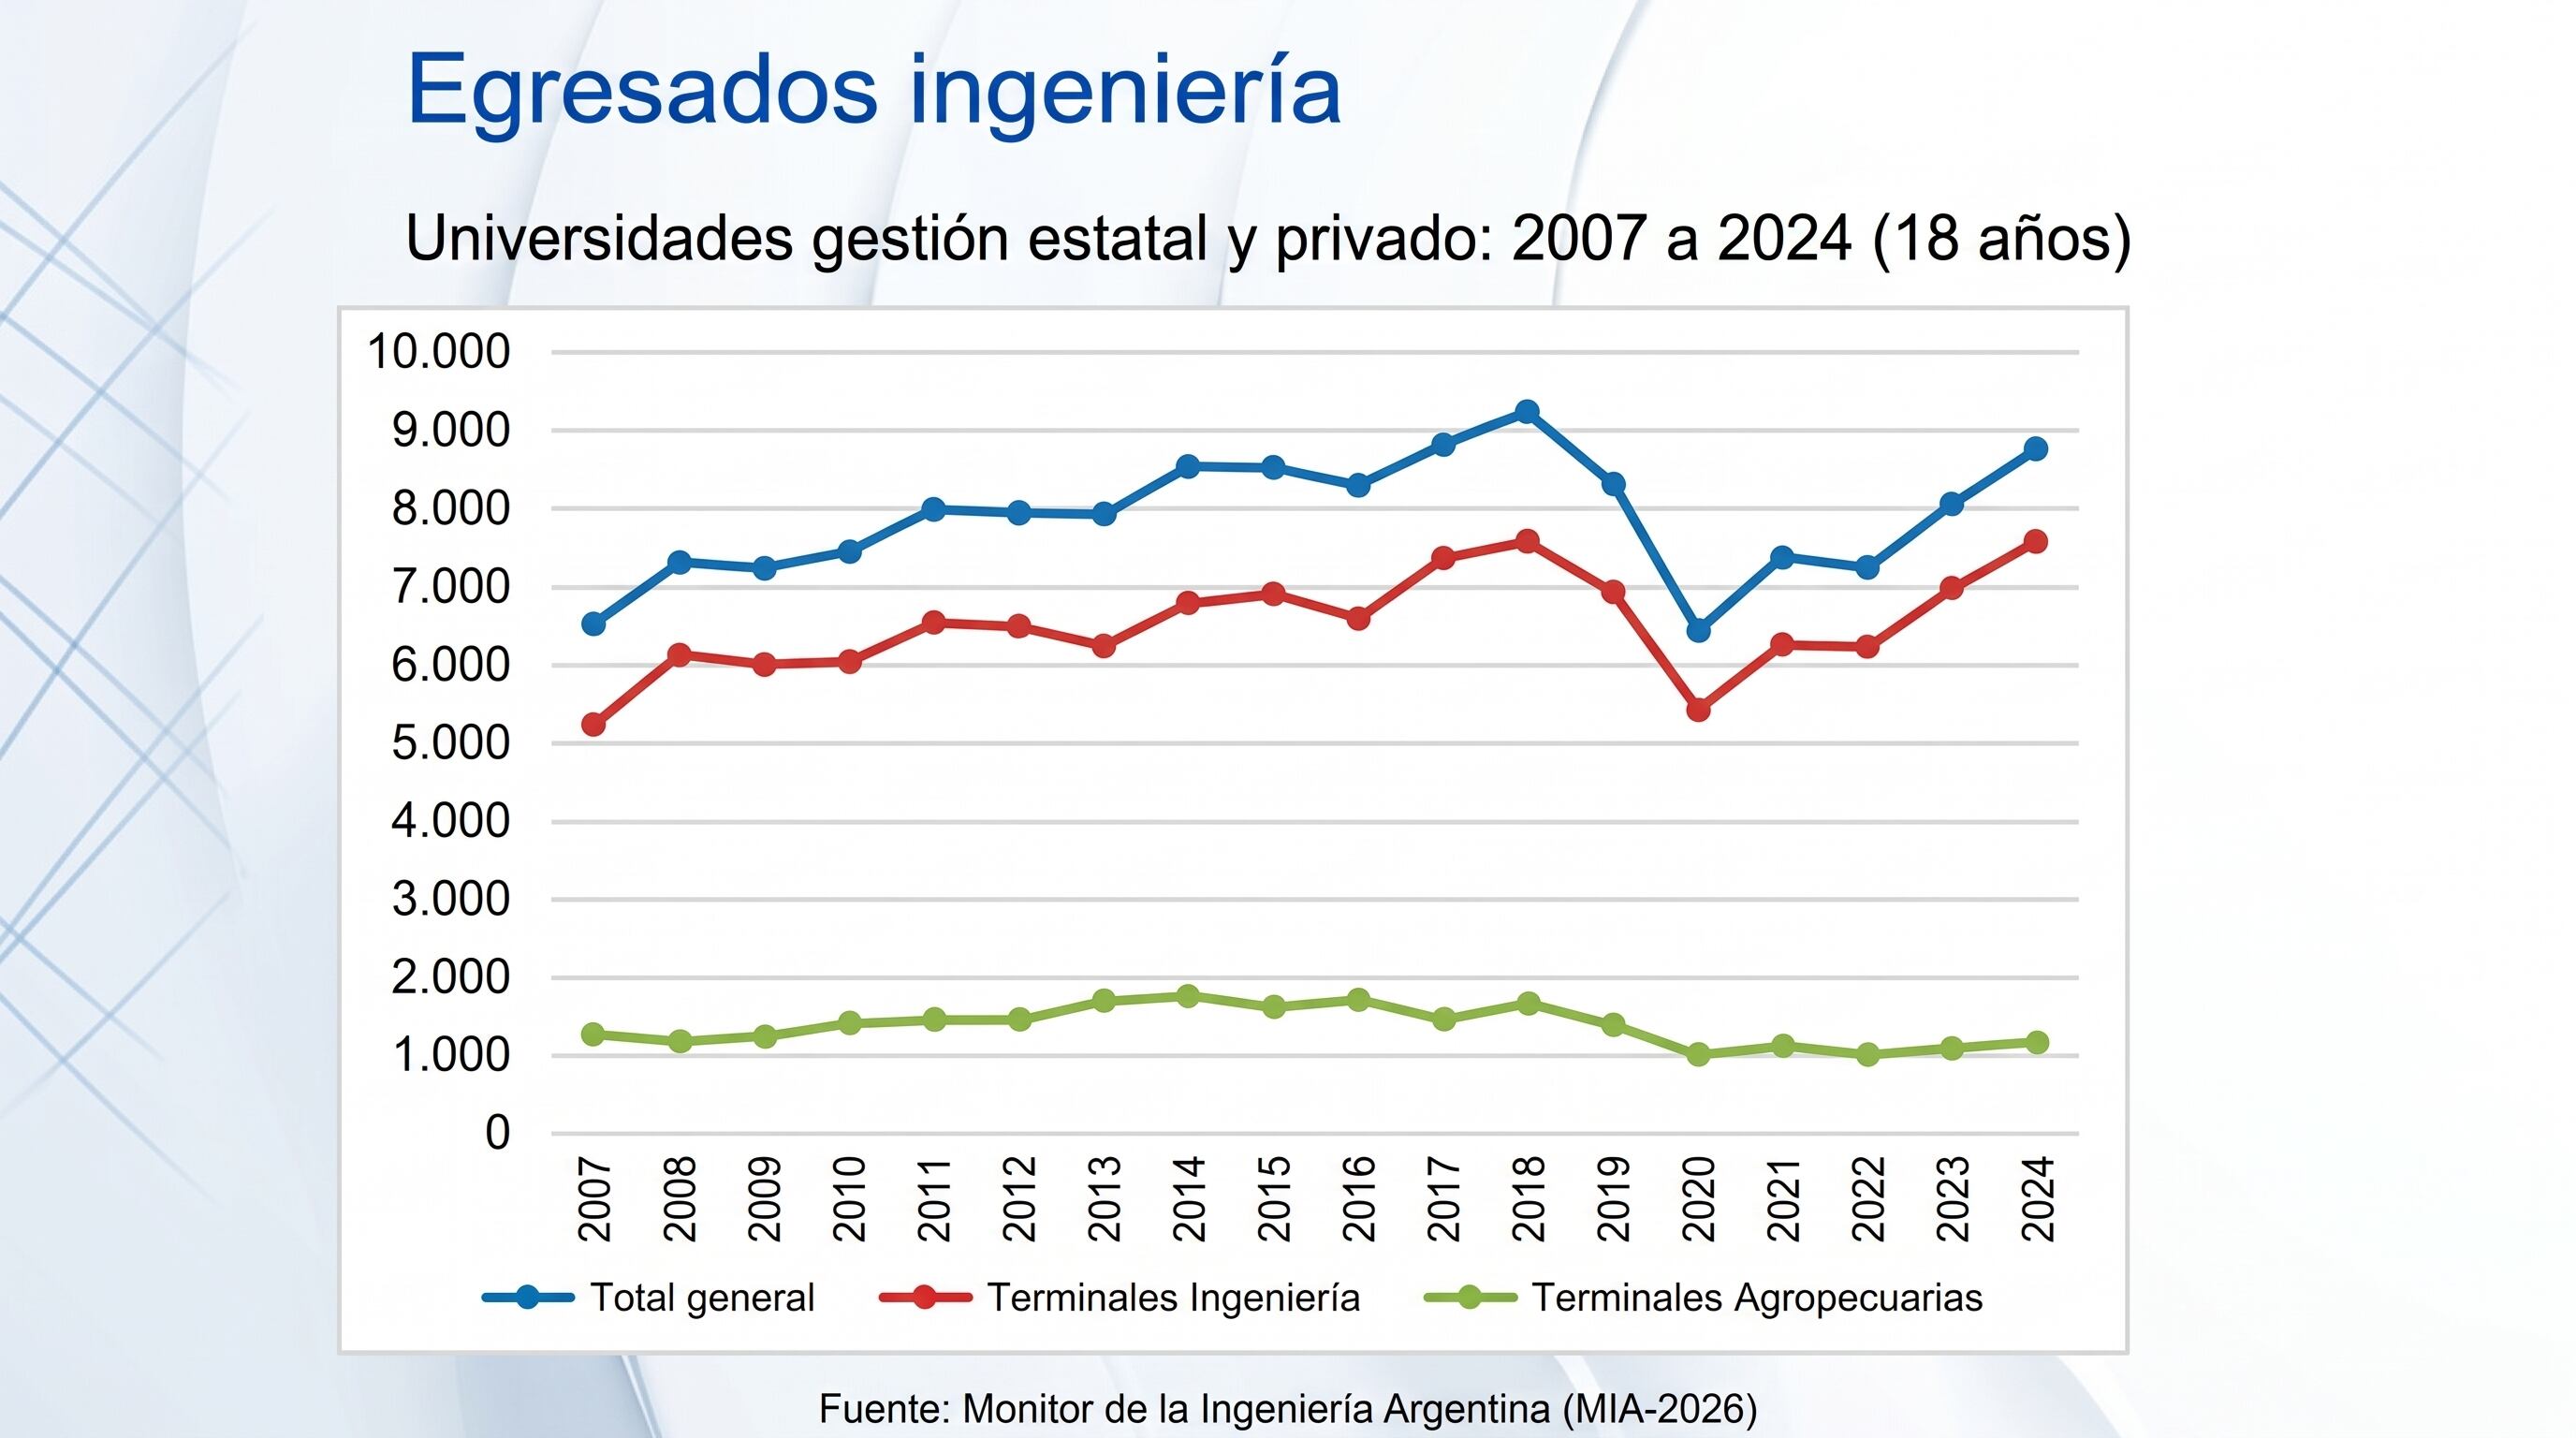


- Estadísticas universitarias: datos 2007-2024 de la Dirección Nacional de Presupuesto, Control e Información Universitaria (Ministerio de Capital Humano), sobre las 29 terminales de interés público definidas por el CONFEDI.
- Visión de la sociedad: encuesta online a 1.371 personas de 16 a 85 años de todo el país (marzo-abril de 2026; error de ±2,6%).
- Visión de los ingenieros: 372 encuestas a graduados (marzo-mayo de 2026; error de ±5%).
- Visión de las empresas: 117 empresas que emplean a 34.932 ingenieros, cerca del 15% del total del país (abril-junio de 2026). Colaboraron: Argencon, CADECI, CAEM, CAMARCO, CIQyP, IAPG, IPA, SRA y UIA.
Argentina,ingeniería,educación universitaria,Centro Argentino de Ingenieros,Monitor de la Ingeniería Argentina
ECONOMIA
Una delegación argentina viajó al Reino Unido en medio de la tensión por la soberanía y el petróleo de Malvinas
En la misma semana en que la Argentina formalizó ante el Tribunal Internacional del Derecho del Mar su pedido para frenar la explotación petrolera británica en las Islas Malvinas, el secretario de Minería, Luis Lucero, viajó a Londres junto a funcionarios de Mendoza y Jujuy para participar en uno de los foros más influyentes de la industria global de metales y minerales críticos.
Según supo Infobae, Lucero partió el miércoles 14 de octubre rumbo a la capital británica, donde su agenda incluirá dos citas centrales. El lunes 20, participará del Argentina Day, un foro de inversión en minerales estratégicos organizado por la Embajada argentina en Londres junto con la embajadora Mariana Plaza. Allí, el secretario presentará un panorama de la actualidad minera del país y las oportunidades de inversión.
Al día siguiente, el 21 de octubre, expondrá como panelista en el Wood Mackenzie LME Forum, dentro de la London Metal Exchange Week (LME Week), el encuentro anual que reúne a los principales actores del mercado mundial de metales. Lo hará junto con ejecutivos de Appian Capital, BMO Capital Markets y la propia consultora organizadora, en un bloque dedicado a la geopolítica de los minerales críticos, el dominio chino en las cadenas de suministro y las condiciones para atraer inversión occidental.

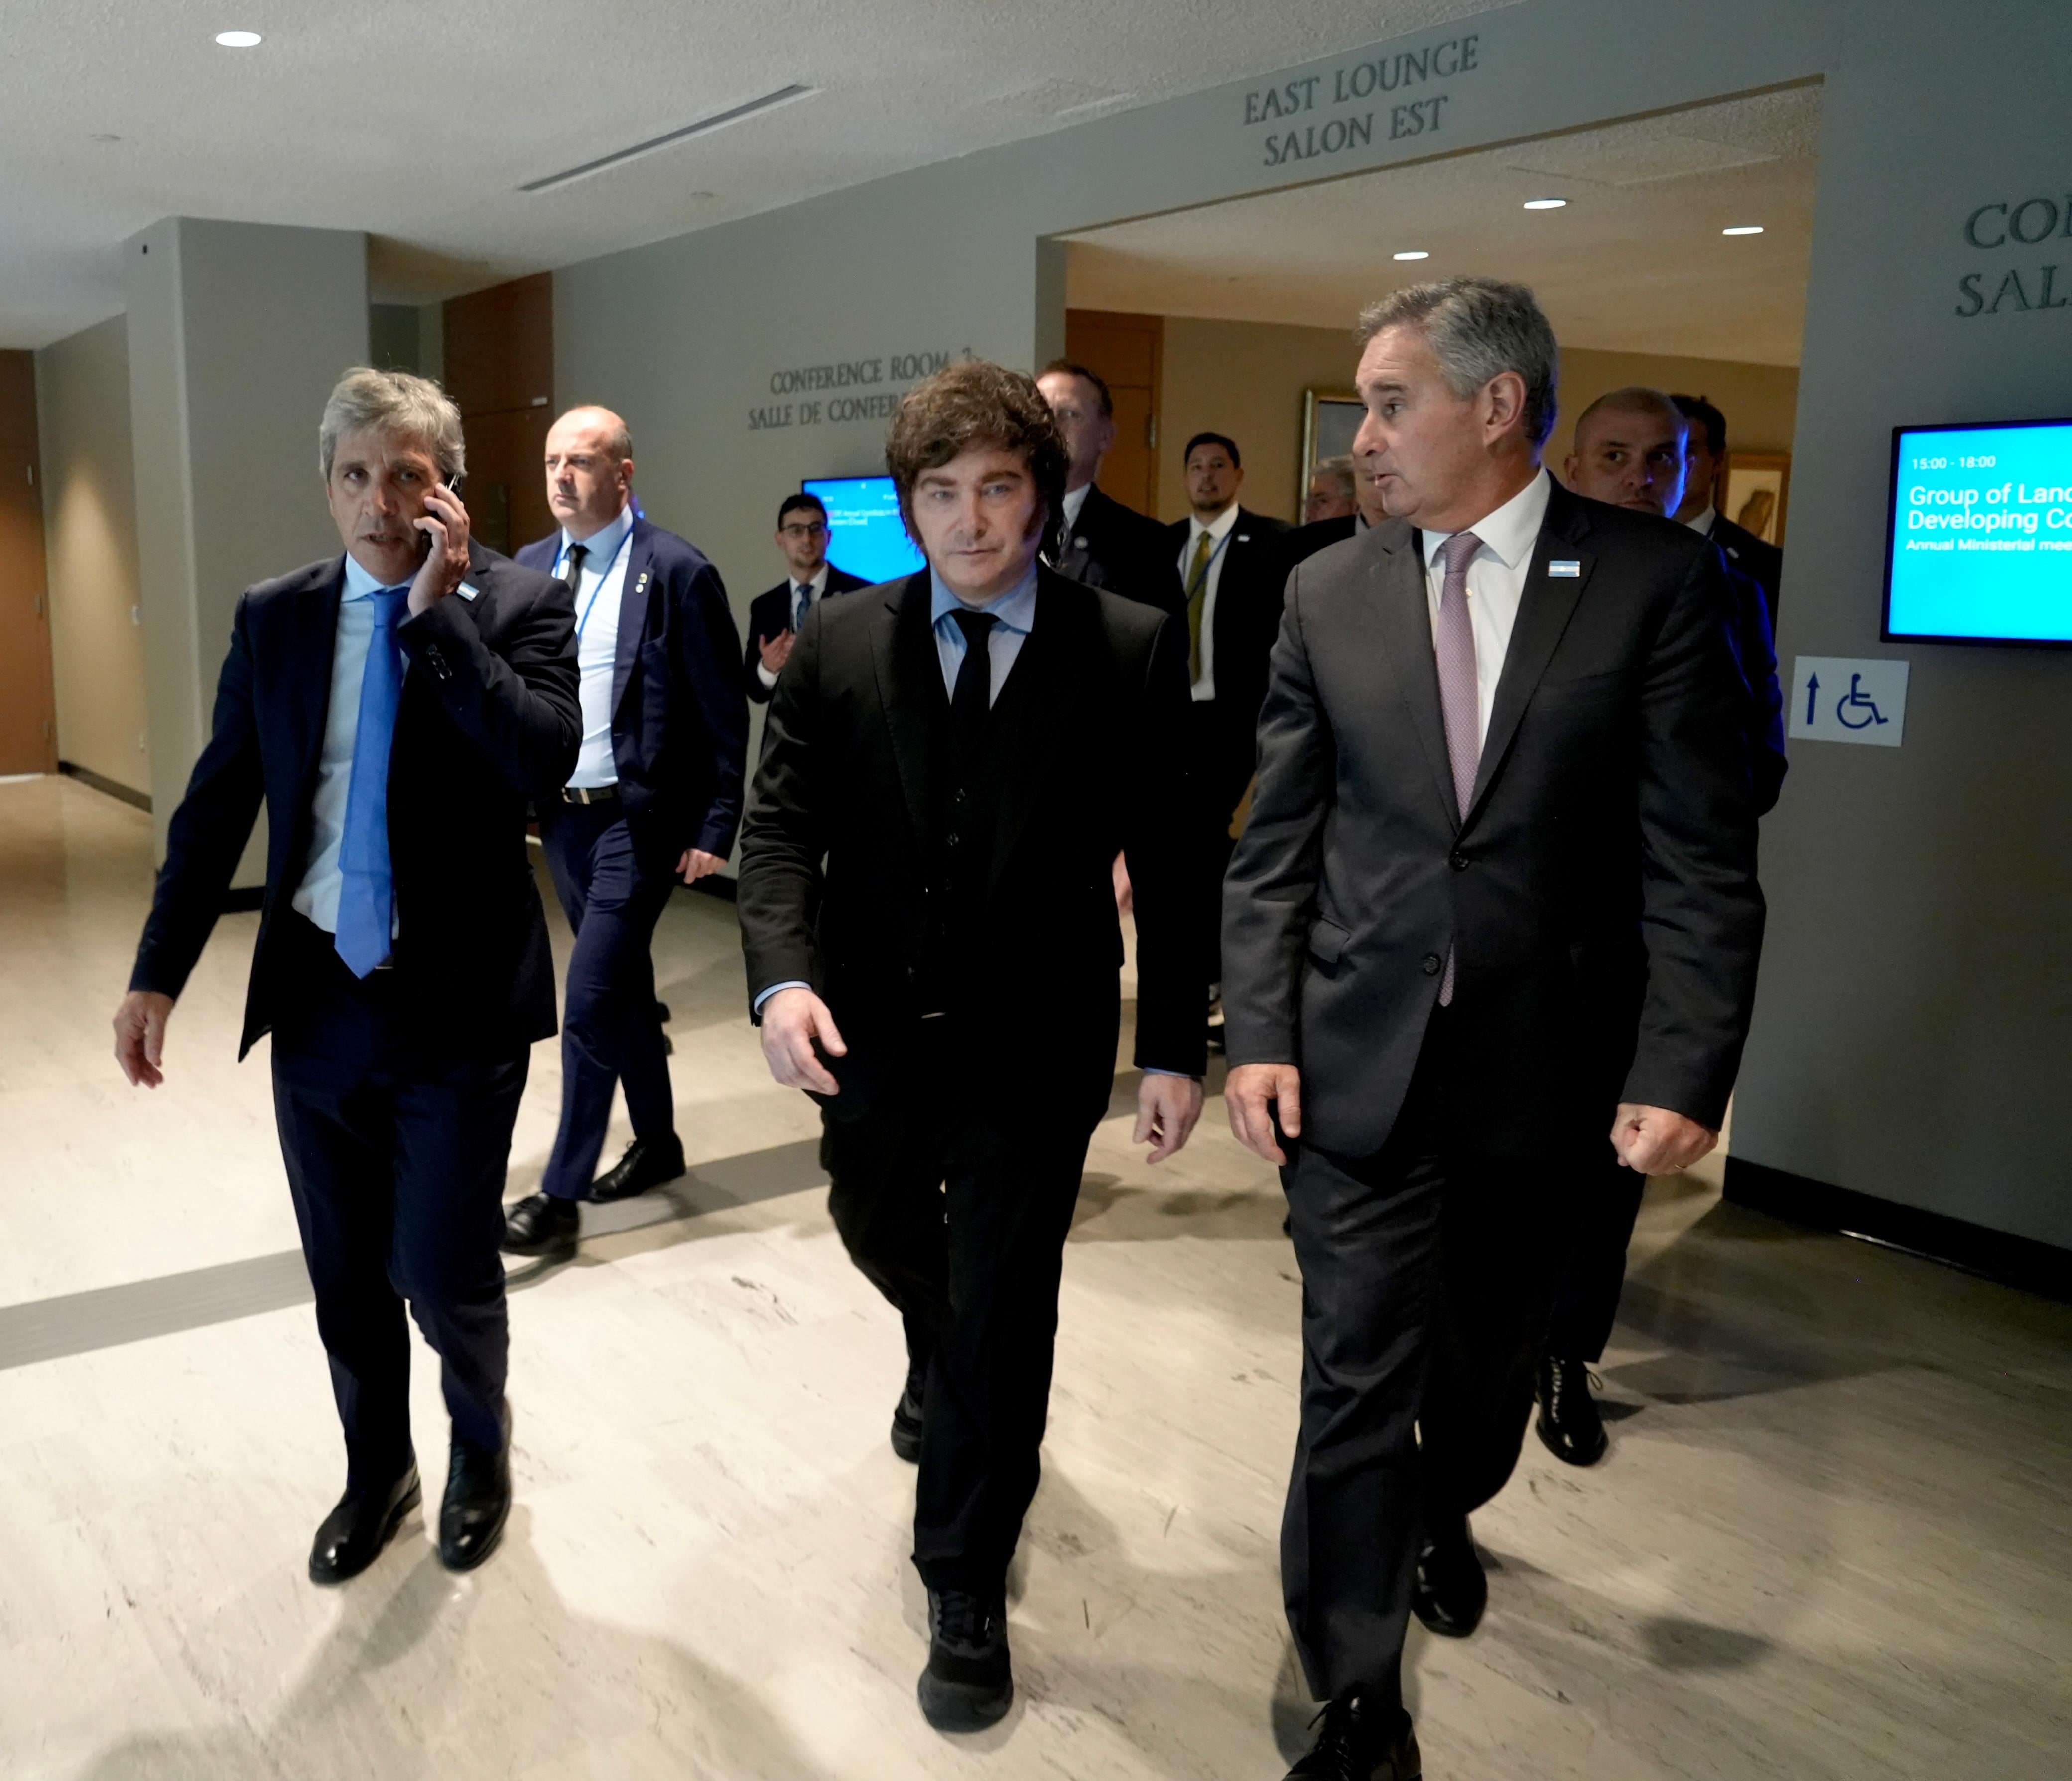
La comitiva incluye también funcionarios técnicos de Jujuy y Mendoza, las dos provincias con mayor proyección en litio y cobre. Si bien se especuló en un momento con una comitiva integrada por el propio presidente Javier Milei y gobernadores, para una organización similar a la Argentina Week que se realizó en Nueva York (EEUU) y París (Francia), la delegación se centró en cuadros especializados del sector minero, no en figuras políticas de primer nivel.
El propio Milei abonó a la especulación cuando, a finales de 2025, aseguró a The Telegraph que su intención era viajar a Londres en 2026. De haberse realizado, habría sido la primera visita bilateral de un presidente argentino al Reino Unido desde la de Carlos Menem en 1998. Pero todo cambió con el giro en la política argentina sobre Malvinas.
El 3 de septiembre, la Oficina del Presidente anunció sanciones y un proyecto de ley contra empresas vinculadas con la explotación de hidrocarburos en el archipiélago, con foco en el proyecto Sea Lion, operado por la israelí Navitas Petroleum (65%) y la británica Rockhopper Exploration (35%). Una semana después, la Casa Rosada confirmó que el viaje presidencial quedaba suspendido.
“Acordamos que era mejor suspenderlo”, explicó una fuente del gabinete a Infobae. La Argentina Week en Londres fue descartada y la actividad regresó a un formato estrictamente minero, vinculado con la LME Week.
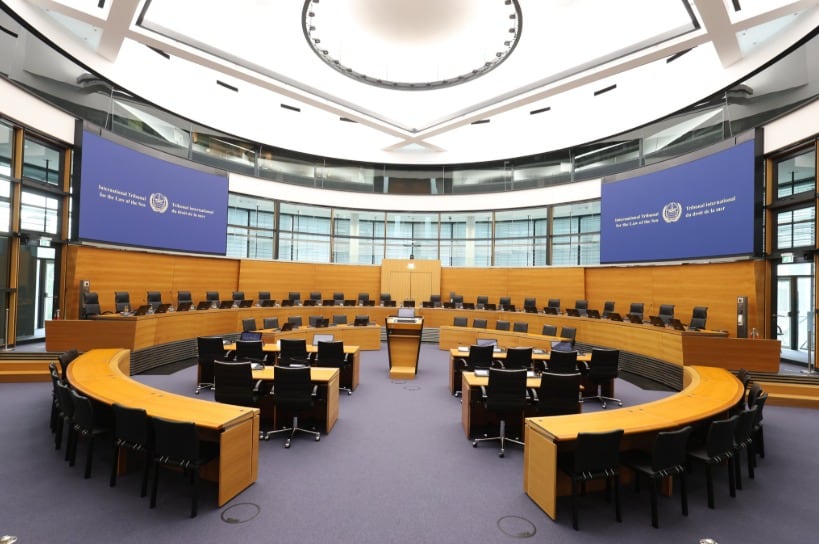
En paralelo a estas actividades en Londres, sigue su curso la presentación argentina ante el tribunal con sede en Hamburgo, que se formalizó el 13 de octubre. Buenos Aires pidió medidas provisionales para prohibir nuevas actividades extractivas de Sea Lion, restringir el uso de información técnica obtenida durante las exploraciones y ordenar al Reino Unido que se abstenga de conceder nuevos permisos. El reclamo se apoya en el artículo 290.5 de la Convención de las Naciones Unidas sobre el Derecho del Mar (Convemar) y se inscribe dentro de un procedimiento arbitral iniciado el 28 de septiembre.
Londres respondió con firmeza. La subsecretaria parlamentaria del Foreign Office, Uma Kumaran, calificó las acciones argentinas como “una campaña escalada de coerción económica” y anunció que el Gobierno británico activará la legislación de Protección de los Intereses Comerciales (PTI) para blindar a las empresas que operan en las islas. “Este gobierno no se quedará de brazos cruzados mientras la Argentina utilice la coerción económica contra el pueblo de las Islas Malvinas”, afirmó ante la Cámara de los Comunes.
Sea Lion prevé una inversión de USD 2.200 millones, con inicio de producción estimado para 2028 y una capacidad proyectada de hasta 180.000 barriles diarios durante 30 años.
El Tribunal Internacional del Derecho del Mar confirmó la recepción de la solicitud argentina y anunció que fijará una fecha para audiencias orales. El resultado determinará si las medidas provisionales pedidas por Buenos Aires pueden frenar Sea Lion antes de que se constituya el tribunal arbitral. Navitas y Rockhopper mantienen sus planes y han señalado que no esperan que las acciones legales argentinas alteren el cronograma del proyecto.
En medio de la escalada diplomática, el principal asesor presidencial, Santiago Caputo, sumó un nuevo frente de controversia. El 14 de octubre publicó en la red social X un extenso mensaje en el que afirmó que “el Reino Unido está siendo colonizado por el Islam” y que esa supuesta amenaza constituía una razón adicional para que Argentina recupere las Islas Malvinas.
Caputo compartió un video que mostraba a Sagal Abdi-Wali, diputada laborista de origen somalí, jurando su cargo en la Cámara de los Comunes con la mano sobre el Corán. “Ver al Reino Unido siendo colonizado por el Islam no solo es un riesgo inminente para la causa de Occidente todo sino que es una tragedia en términos históricos para quienes defendemos las ideas de la libertad”, escribió el asesor, quien concluyó: “Recuperar Malvinas no es una causa solamente nacional. Es una causa de Occidente”.
El presidente Milei replicó la publicación en su propia cuenta. El mensaje, según supo este medio, generó preocupación en el Reino Unido, y medios como The Telegraph y The Guardian le dedicaron notas destacadas.
La organización del Argentina Day del 20 de octubre confirma que la representación diplomática argentina en el Reino Unido mantiene activa su agenda de promoción de inversiones, incluso en el momento de mayor confrontación bilateral en décadas. El antecedente es directo: en octubre de 2024, durante la LME Week, la Embajada argentina y la Embajada británica en Buenos Aires coorganizaron un encuentro similar donde Lucero, el entonces secretario de Finanzas Pablo Quirno —hoy canciller— y cinco gobernadores de provincias mineras presentaron el potencial del país ante inversores internacionales.
Argentina como proveedor de litio y cobre
Más allá de la controversia política y diplomática, el Servicio Geológico Británico (BGS) identificó a la Argentina como uno de sus tres destinos prioritarios para la cooperación en minerales críticos, junto con Filipinas y Zambia, con oportunidades específicas en litio, cobre y exploración geológica en Jujuy, Salta y Catamarca. Según la Estrategia Nacional de Minerales Críticos del Reino Unido, la demanda interna de litio crecería un 1.100% antes de 2035, mientras que la de cobre casi se duplicaría.
Esa evaluación técnica contrasta con el clima político. En la misma semana, la Argentina también votó en la Asamblea General de la ONU junto con Estados Unidos e Israel —y contra 153 países— contra una declaración sobre prevención de pandemias, una posición que el Gobierno vinculó con su salida de la Organización Mundial de la Salud (OMS) y con su defensa de la soberanía nacional frente a organismos multilaterales.
Tribunal Internacional del Derecho del Mar,sala de audiencias,derecho del mar

Tras la polémica por el look de Wanda Nara en los Martín Fierro, una figura de la socialité italiana posó con la prenda

Su colección de Caballeros del Zodiaco valía 14.000 euros, y su excompañero de piso lo robó para malvenderlo. La Policía ha acabando deteniéndolo

Este es el once histórico de los que vistieron la camiseta de Independiente y Racing

La oposición revisa su estrategia parlamentaria tras la falta de quórum para derogar el DNU de Milei

Se confirmó la lesión que sufrió Emiliano Dibu Martínez tras el brutal choque de cabezas que obligó a trasladarlo al hospital

Dibu Martínez fue operado con éxito en Inglaterra

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

La FIFA busca justificar el indulto a Balogun tras la llamada de Trump