ECONOMIA
Un diputado calculó que 13 proyectos aprobados por el RIGI implicarán resignar ingresos tributarios por USD 1.800 millones anuales


El Régimen de Incentivos a las Grandes Inversiones (RIGI) lleva casi dos años en funcionamiento y acumula decenas de proyectos presentados, aprobados y en evaluación. Mientras el Gobierno avanza con una versión ampliada del esquema —el denominado Súper RIGI, cuyo proyecto ya ingresó al Congreso—, desde la oposición peronista llegó un análisis que pone el foco en cuánto le cuesta al Estado, en términos de impuestos que deja de cobrar, el conjunto de beneficios que sostiene al régimen.
El autor del informe es Guillermo Michel, diputado nacional por el peronismo y hombre de confianza de Sergio Massa, bajo cuya gestión como ministro de Economía, Michel condujo la Aduana argentina. Su trabajo toma como base los 13 primeros proyectos que el RIGI aprobó y concluye que el costo fiscal anual de esas inversiones asciende a USD 1.837 millones, equivalentes a 0,27 puntos porcentuales del PBI.
El cálculo fue elaborado en las últimas semanas, antes de que se conociera la aprobación de tres proyectos adicionales, con lo que el total de iniciativas aprobadas asciende actualmente a 16. En la medida en que esas nuevas incorporaciones impliquen beneficios similares, el costo fiscal real podría ser algo superior al proyectado por el legislador.
El concepto de “gasto tributario” refiere a los ingresos que el Estado resigna cuando otorga exenciones, alícuotas reducidas u otros beneficios impositivos a determinados sectores o actividades. No es un gasto presupuestario en sentido estricto —el Estado no desembolsa ese dinero—, sino una renuncia a recaudación que, de no existir el beneficio, hubiera ingresado a las arcas públicas.

En el caso del RIGI, la lógica oficial detrás de esos beneficios es que, sin ellos, muchas de las inversiones directamente no se concretarían. El argumento es que proyectos de gran escala en sectores como energía o minería requieren horizontes de retorno muy largos y niveles de certeza jurídica y fiscal que justifican un tratamiento diferencial. El propio régimen incluye una estabilidad normativa de 30 años para los proyectos adheridos.
Los 13 proyectos analizados por Michel suman una inversión comprometida de USD 27.210 millones y contemplan la creación de 36.873 puestos de trabajo. Entre ellos se encuentran iniciativas de peso como el proyecto de GNL de Southern Energy (USD 15.156 millones), Vaca Muerta Sur —el consorcio liderado por YPF— (USD 2.900 millones) y Rincón de Río Tinto (USD 2.744 millones), además de emprendimientos mineros como Los Azules de McEwen Copper (USD 2.672 millones) y Diablillos de AbraSilver (USD 764 millones). Las exportaciones proyectadas por el conjunto de esos proyectos alcanzan los USD 21.006 millones anuales.
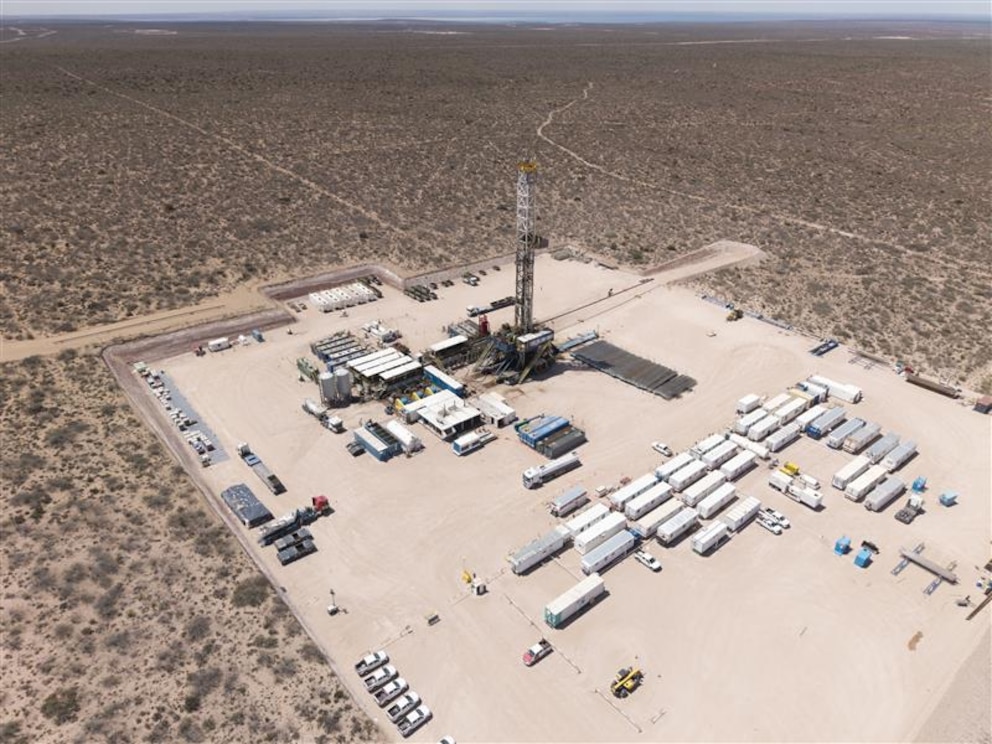
Sobre esa base, Michel estimó un gasto tributario de USD 1.837 millones por año, equivalente a 0,27 puntos porcentuales del PBI. El número surge de sumar los distintos beneficios que el RIGI otorga a los Vehículos de Propósito Único (VPU), que son las personas jurídicas que cada proyecto debe constituir para adherirse al régimen con su propio CUIT.
Entre esos beneficios se cuentan la reducción de la alícuota del Impuesto a las Ganancias del 35% general al 25%, la eliminación de derechos de exportación a partir del tercer año de operación del proyecto, la exención de aranceles de importación sobre bienes de capital e insumos, la emisión de Certificados de Crédito Fiscal para cancelar el IVA y la posibilidad de computar el 100% del Impuesto a los Créditos y Débitos Bancarios como pago a cuenta de Ganancias —frente al 33% que permite el régimen general—. El informe aclara que, para petróleo, gas natural y oro, las retenciones ya eran cero antes del RIGI por norma general, por lo que ese beneficio particular resulta neutro en esos rubros.
Michel no se limitó a cuantificar el costo de los proyectos ya aprobados, sino que también proyectó qué ocurriría si el RIGI atrajera inversiones de similares características por un total de USD 100.000 millones —una cifra que el propio Gobierno tiene como horizonte de expectativa para el régimen. Bajo esa proyección, el gasto tributario ascendería a aproximadamente 1 punto porcentual del PBI.

El componente más significativo dentro de ese total proyectado corresponde a la eliminación de derechos de exportación, que por sí sola representaría 0,40 puntos porcentuales del PBI. Le siguen la reducción en Ganancias más el tratamiento de quebrantos (0,22 puntos), los beneficios sobre importaciones y el IVA (0,15 puntos), los Certificados de Crédito Fiscal de IVA (0,14 puntos) y el tratamiento diferencial del Impuesto a los Créditos y Débitos Bancarios (0,09 puntos).
Si sobre esa misma base de inversión se aplicaran los beneficios adicionales que contempla el Súper RIGI —actualmente en tratamiento legislativo—, el gasto tributario proyectado treparía a 1,27 puntos porcentuales del PBI, según el informe de Michel.
La diferencia principal está en dos modificaciones que el nuevo esquema introduce respecto del RIGI original. La primera es una reducción adicional de la alícuota de Ganancias: mientras el RIGI la baja del 35% al 25%, el Súper RIGI la llevaría al 15%, lo que en la proyección de Michel implica que el costo de este ítem pase de 0,22 a 0,44 puntos del PBI. La segunda es un tope del 10% para las contribuciones patronales sobre nuevos puestos de trabajo, un beneficio que el régimen original no contempla y que en la proyección agrega 0,06 puntos del PBI adicionales.
El Súper RIGI, cuyo nombre formal es Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias, apunta a sectores que el Gobierno define como “nuevas actividades económicas”: proyectos industriales o tecnológicos que actualmente no se desarrollan en el país o que se encuentran en fases experimentales. El ministro de Economía, Luis Caputo, mencionó como ejemplos la fabricación de baterías de litio, paneles solares, turbinas eólicas y data centers para inteligencia artificial. El monto mínimo de inversión para adherirse es de USD 1.000 millones por proyecto, superior al piso de entre USD 200 millones y USD 600 millones que rige en el RIGI según el sector.
El análisis de Michel presupone que, sin los beneficios del RIGI, el Estado hubiera recaudado esos impuestos. Sin embargo, el argumento oficial —y el que subyace en el diseño del régimen— es que, en ausencia de los incentivos, la mayor parte de esas inversiones directamente no se radicaria en el país, con lo cual la recaudación de referencia sería cero.
Lo que el informe del diputado sí pone en blanco sobre negro es la magnitud del esfuerzo fiscal que el Estado asume al sostener el esquema: casi USD 1.837 millones anuales para los primeros 13 proyectos aprobados, con la perspectiva de que ese número crezca a medida que el RIGI sume nuevas adhesiones —y más aún si el Súper RIGI obtiene aprobación parlamentaria y comienza a generar proyectos propios.
YPF,Vaca Muerta,RIGI







ECONOMIA
Jornada financiera: los activos argentinos tuvieron una recuperación parcial, pero el riesgo país siguió en máximos del año
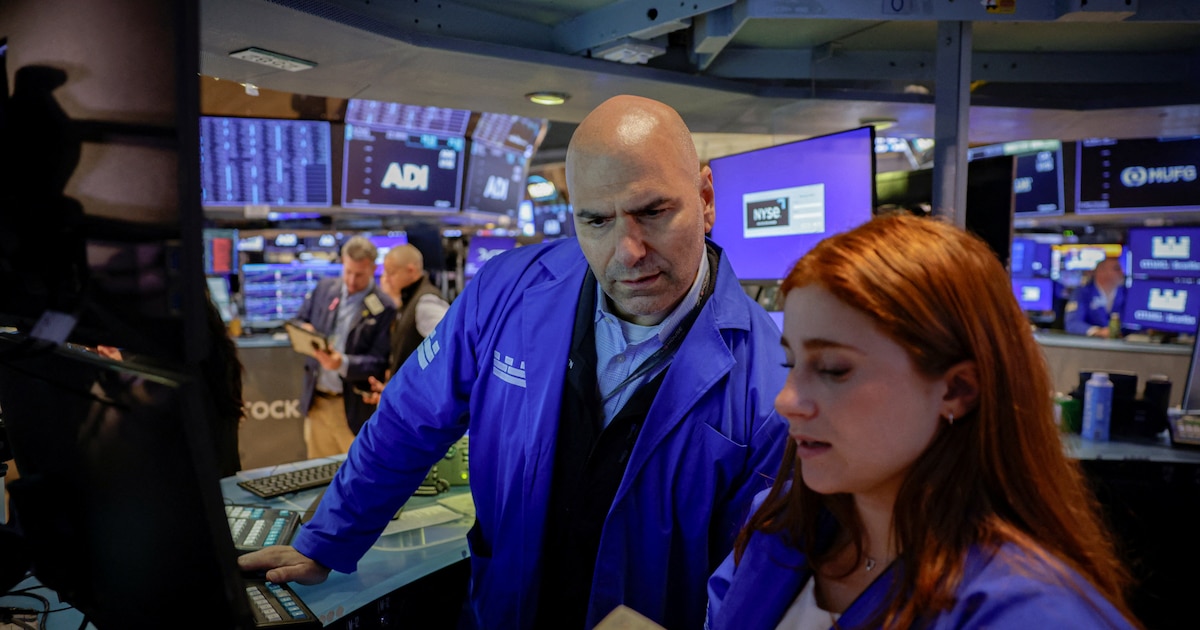
La operatoria financiera tuvo un desempeño moderadamente positivo, con el empuje de los indicadores de Wall Street subieron, que ganaron hasta 1,2% este viernes, liderados nuevamente por los títulos tecnológicos. Las bolsas norteamericanas recibieron nuevos datos de nóminas de septiembre, que mostraran que la economía estadounidense creó muchos menos puestos de trabajo de los que los analistas habían previsto, una señal que anticipa un sendero más incierto para la suba de tasas.
A la vez, el rendimiento de los bonos del Tesoro a 10 años volvió a subir a 5,28%, a pesar de las recompras implementadas por el gobierno norteamericano. El rendimiento de los bonos a 30 años creció a 5,63%. En ambos casos, estos rendimientos se mantienen en su punto más alto desde 2002.
En septiembre, Estados Unidos solo creó 29.000 empleos, cifra inferior a las expectativas de los economistas, que preveían 90.000 nuevos puestos. La tasa de desempleo norteamericano subió al 4,2%, según datos del Departamento de Trabajo publicados el viernes. Los economistas esperaban que se mantuviera estable en el 4,1 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó un 0,3% en pesos, en los 2.767.663 puntos. Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Nueva York hubo números mixtos. Destacó la baja de 5,3% en las acciones de Globant y el rebote de Satellogic (+5,7%).
Los bonos soberanos en dólares -Bonares y Globales- ganaron un 0,7% en promedio, mientras que el riesgo país de JP Morgan cedió tres unidades para la Argentina, a 646 puntos básicos, no antes de haber tocado un máximo de 655 puntos por la tarde, un máximo desde el 27 de noviembre último, en medio de la volatilidad de las tasas de los bonos del Tesoro de EEUU.
Un informe de GMA Capital subrayó que en el plano doméstico “asoma el riesgo de una recesión técnica, aunque la recaudación de septiembre dejó alguna señal de alivio”. Por otra parte, indicó que el mundo no da respiro: las tasas largas en EEUU superan el 5,2% y 5,6% a 10 y 30 años, y el calendario electoral global -legislativas en EEUU, balotaje en Brasil- agrega una capa adicional de incertidumbre», añadió.
“En la plaza financiera local, los activos argentinos operaron con una dinámica de recuperación parcial al cierre de la semana”, observó Mauricio Villacorta, estratega de Inversión de IOL, mientras que “las bolsas de Nueva York cerraron la jornada con sólidos avances, impulsadas por un reporte de empleo en Estados Unidos sensiblemente más débil de lo previsto, lo que redujo drásticamente las expectativas de una nueva suba de tasas de interés por parte de la Reserva Federal en octubre”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mismo sentido, “la moderación de la inflación y la revisión al alza del crecimiento en EEUU redujeron las expectativas de nuevas subas de tasas de la Fed, aunque persisten señales de cautela desde el banco central. En Argentina, los anuncios de inversión y el respaldo empresario durante Argentina Week no lograron revertir la caída de los activos locales, mientras el Merval y los bonos continuaron bajo presión”, comentaron los analistas de TSA Bursátil.
José Ignacio Thome, analista Senior de Equity de Grupo SBS, señaló que “en el plano local, al igual que la semana anterior, se reflejó un fuerte contagio de la volatilidad internacional sobre los activos de riesgo argentinos, aunque con un frente cambiario que se mantuvo sorprendentemente firme”.
Desde el frente externo, Thome enfatizó que esta semana “trajo una sorpresa alentadora en el frente inflacionario -el índice de precios preferido de la Fed (PCE) desaceleró más de lo esperado en agosto-, pero el optimismo duró poco: el mercado interpretó que el problema de fondo ya no es la inflación sino la fortaleza del crecimiento y del empleo, lo que mantuvo a las tasas largas en niveles elevados y redujo, aunque no eliminó, las chances de una suba de tasas de la Fed en octubre”.
Los contratos futuros del crudo Brent del Mar del Norte para entregar en diciembre ganaron un 0,5%, a 102,80 dólares por barril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
“Sobre el cierre, el exceso de oferta se impuso y, tras la retirada prácticamente total de los compradores, logró bajar y cerrar en el mínimo del día”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
El dólar al público descontó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. La divisa minorista también cedió cinco pesos respecto del cierre de la semana pasada. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la venta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
En el mercado de dólar futuro todos los contratos estuvieron negociados con una baja en un rango de 0,2% a 0,4%, con un volumen en pesos equivalente a USD 1.206,9 millones, según datos de A3 Mercados. La posición más operada, para el cierre de octubre, restó 4,50 pesos o 0,3%, a $1.543,50, contra un techo previsto para las bandas cambiarias en los $1.951,50 a fin de mes, en base a una inflación de 1,66% en agosto.
El BCRA absorbió USD 35 millones con su intervención cambiaria del día, el 4,9% de la oferta spot. Las reservas internacionales brutas de la entidad crecieron en USD 364 millones, a 48.653 millones de dólares.
“El BCRA aceleró las compras de divisas y ya acumula más de USD 14.500 millones en el año. Además, el FMI concluyó la misión técnica correspondiente a la tercera revisión del programa. Por su parte, las compras de divisas del BCRA refuerzan la posición externa, aunque parte de esa acumulación se compensa con ventas y pagos en dólares del Tesoro”, subrayó el equipo de Research de Puente.
Business,Corporate Events,North America
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
“En la plaza cambiaria, lo más relevante no ocurre en el ‘P’, donde el dólar mayorista se mantiene relativamente estable cerca de $ 1.520, sino en el ‘Q’, ya que el BCRA concretó fuertes compras durante las últimas tres jornadas. Aunque contribuyeron la mayor oferta del agro -que viene perdiendo estacionalidad- y la liquidación de Obligaciones Negociables, cabe destacar que estas compras se realizaron incluso en ruedas de menor operatoria. Esto elevó sustancialmente la participación del BCRA en la plaza y podría reflejar una mayor decisión de compra, una señal muy auspiciosa para los inversores de cara a 2027″, definió el economista Gustavo Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público descontó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. La divisa minorista también cedió cinco pesos respecto del cierre de la semana pasada.
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la venta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
En el mercado de dólar futuro todos los contratos estuvieron negociados con una baja en un rango de 0,2% a 0,4%, con un volumen en pesos equivalente a USD 1.206,9 millones, según datos de A3 Mercados. La posición más operada, para el cierre de octubre, restó 4,50 pesos o 0,3%, a $1.543,50, contra un techo previsto para las bandas cambiarias en los $1.951,50 a fin de mes, en base a una inflación de 1,66% en agosto.
Ignacio Morales, Chief Investments Officer de Wise Capital, recordó que “durante el período mensual previo, la cotización oficial anotó un avance marginal del 0,6%, un porcentaje que se ubicó por debajo de la trayectoria de los precios al consumidor proyectada por consultoras privadas. El comportamiento del mercado cambiario ocurre tras un mes de alto flujo de divisas por parte del sector agroexportador, que liquidó USD 3.228 millones apoyado en los despachos de maíz”.
Max Capital observó que “los riesgos electorales también generarán volatilidad, a medida que se publiquen encuestas con resultados dispares. Eventualmente, el tipo de cambio también debería verse afectado por estos riesgos, aunque consideramos que ese será un fenómeno del segundo trimestre de 2027. Por lo tanto, nos gustan las posiciones tácticas en la Lecap de noviembre, dado que los break-evens de inflación ya se ubican por encima de nuestras expectativas de inflación de corto plazo”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los analistas de IEB evaluaron que “en un contexto internacional desafiante y con una demanda de dinero que no repunta, es razonable pensar en una aceleración de la dolarización de carteras. A esto se habría sumado un cambio de cobertura desde bonos dollar linked hacia spot”.
Felipe Mendoza, analista de mercados de EBC Financial Group, expresó que “en el plano fundamental interno, la cotización asimila las conclusiones clave tras el cierre de la última misión del Fondo Monetario Internacional (FMI) en Buenos Aires. El organismo financiero internacional reconoció explícitamente sus inquietudes sobre la velocidad del crecimiento de la economía real argentina, condicionando el ritmo de la recuperación al sostenimiento de la consolidación fiscal y monetaria”.
Europe
ECONOMIA
Créditos hipotecarios: cuál es el cambio clave que habilitará a más familias a tomar préstamos para vivienda
- Fecha de la licitación: 6 de octubre de 2026.
- Horario: de 11:00 a 15:00.
- Monto total: $200.000 millones.
- Instrumento: depósitos a plazo fijo en pesos ajustables por UVA más un spread.
- Destino obligatorio: créditos hipotecarios para la adquisición, construcción, ampliación o refacción de viviendas.
- Beneficiarios previstos: personas humanas sin otra vivienda o que no dispongan del uso de la vivienda de la que sean titulares.
- Plazo para colocar los fondos: 90 días corridos desde la acreditación efectiva en cada entidad financiera.
- Cantidad de ofertas: los bancos podrán presentar una o más propuestas por cada tramo.
- Cancelación anticipada: el FGS podrá ejercerla una vez, después de los 90 días y antes del vencimiento del plazo fijo.
- Límite de la precancelación: alcanzará el monto que no haya sido transformado en créditos hipotecarios efectivos.

FlyDubai co-pilot accused of cockpit attack was grounded by Oman Air before joining airline: report

Obama judge halts Trump firing bid as decades-old legal authority tees up possible major reversal

Del cambio de intendente a la “crisis de seguridad”: la otra Mar del Plata que rodea al Coloquio de IDEA

Jornada financiera: los activos argentinos tuvieron una recuperación parcial, pero el riesgo país siguió en máximos del año

Sandra Pettovello desplazó a la subsecretaria de Trabajo, Claudia Testa

El último adiós a Ricardo Soulé: el velatorio será en Quilmes este viernes y sábado

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA3 días ago
La CGT descartó un paro general, pero hará una movilización el 8 de octubre en defensa de la industria
- POLITICA6 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre