
ECONOMIA
El riesgo político de estabilizar la economía argentina

Argentina atraviesa uno de esos momentos históricos en los que la economía parece debatirse entre dos tiempos distintos: el técnico de la macroeconomía, que exige disciplina fiscal, estabilidad monetaria y reformas estructurales, y el social y político de las familias y las empresas, que necesitan resultados concretos en su vida cotidiana para sostener expectativas, consumo, inversión y apoyo político.
El gobierno de Javier Milei decidió desde el inicio priorizar el ordenamiento macroeconómico como condición necesaria para cualquier recuperación futura. En términos conceptuales, la estrategia tiene fundamentos reconocidos por buena parte de la teoría económica moderna: reducción de la inflación, estabilización cambiaria, equilibrio fiscal, saneamiento del Banco Central, y disminución del peso de la deuda cuasifiscal como base para reconstruir credibilidad.
Economistas como Milton Friedman sostuvieron históricamente que “la inflación es siempre y en todo lugar un fenómeno monetario”, mientras que Thomas Sargent y Robert Lucas Jr. desarrollaron la idea de que las expectativas económicas son determinantes en la dinámica inflacionaria. Bajo esa lógica, el ajuste fiscal y monetario del actual gobierno apunta a modificar expectativas y cortar con décadas de dominancia fiscal sobre la política monetaria argentina.
Los resultados iniciales en materia inflacionaria y de estabilización cambiaria muestran señales que el mercado internacional observa con atención. La desaceleración de la inflación, el superávit fiscal financiero y una mayor disciplina en las cuentas públicas representan cambios que, hasta hace pocos años, parecían políticamente imposibles en Argentina.
El desafío aparece cuando la macroeconomía choca con la percepción microeconómica de la sociedad
El desafío aparece cuando la macroeconomía choca con la percepción microeconómica de la sociedad. La economía no se mide solo en indicadores agregados: también se mide en la capacidad de una pyme de sostener ventas, pagar salarios, financiar capital de trabajo y evitar romper la cadena de pagos.

También se mide en hogares que todavía sienten pérdida de poder adquisitivo, caída del consumo y dificultades para llegar a fin de mes, aun cuando la inflación desacelera.
En economía política hay un punto central: los procesos de estabilización suelen tener costos sociales inmediatos y beneficios diferidos. John Maynard Keynes advertía que “a largo plazo estaremos todos muertos”, una frase usada para describir la tensión entre necesidades presentes y promesas futuras de los programas económicos.
El problema para el gobierno de Milei es que la sociedad vota en tiempo presente. Las empresas y los hogares no solo evalúan la dirección de la economía: evalúan su situación concreta. Una pyme puede reconocer que la inflación baja es positiva y aun así encontrarse asfixiada por caída de ventas, altas tasas reales, presión impositiva o dificultades de financiamiento.
Un trabajador puede valorar la estabilidad cambiaria y, a la vez, no registrar mejora real en su ingreso disponible
Del mismo modo, un trabajador puede valorar la estabilidad cambiaria y, a la vez, no registrar mejora real en su ingreso disponible.
Allí reside quizás el mayor riesgo político del programa económico: que el electorado comprenda intelectualmente la necesidad del ajuste, pero que emocional y materialmente no pueda sostenerlo en el tiempo. La legitimidad social de los programas de estabilización depende muchas veces de que los beneficios empiecen a percibirse antes de que el desgaste económico y psicológico erosione el capital político del gobierno.

La historia argentina ofrece antecedentes donde gobiernos atravesaron las etapas más difíciles del ordenamiento macroeconómico, pero no llegaron a capitalizar electoralmente los beneficios posteriores. El riesgo para la administración Milei es realizar el trabajo políticamente más costoso -el ajuste del gasto público, la corrección de precios relativos y el sinceramiento económico- mientras otro espacio político aprovecha en el futuro los efectos positivos sobre la actividad, el crédito y el consumo.
En términos económicos, puede existir una diferencia temporal entre la recuperación de la macro y la recuperación de la micro. La estabilización financiera puede anteceder varios trimestres a la mejora efectiva del empleo, los salarios reales y la rentabilidad empresarial. El problema es que los calendarios electorales suelen ser mucho más cortos que los tiempos de maduración de las reformas estructurales.
Las personas perciben las pérdidas con mayor intensidad que las ganancias futuras esperadas (Kahneman)
También hay un componente psicológico y social que muchas veces la teoría económica subestima. Daniel Kahneman mostró cómo las personas perciben las pérdidas con mayor intensidad que las ganancias futuras esperadas. En otras palabras, el sacrificio presente suele pesar más que una promesa racional de mejora futura.
Por eso, el desafío del Gobierno no pasa solo por ordenar variables macroeconómicas, sino también por construir una transición socialmente sostenible. La estabilidad económica necesita legitimidad política, y la legitimidad política requiere que las personas perciban algún alivio concreto en su economía diaria.
Argentina probablemente necesitaba un fuerte ordenamiento macroeconómico. Pero también necesita que ese ordenamiento se traduzca en una mejora tangible para la economía real antes de que el desgaste social transforme una eventual estabilización exitosa en una derrota política. Porque, paradójicamente, uno de los mayores riesgos para el gobierno de Milei es hacer el trabajo más ingrato de la política económica y dejarle a otro gobierno, a partir de 2028, el terreno fértil para capitalizar los beneficios de una macroeconomía finalmente estabilizada.
El autor es Analista Económico y director de la consultora Focus Market
Domestic,Politics,South America / Central America,Government / Politics









Javier Milei,París,Argentina,inversiones
ECONOMIA
Jornada financiera: los activos argentinos tuvieron una recuperación parcial, pero el riesgo país siguió en máximos del año
La operatoria financiera tuvo un desempeño moderadamente positivo, con el empuje de los indicadores de Wall Street subieron, que ganaron hasta 1,2% este viernes, liderados nuevamente por los títulos tecnológicos. Las bolsas norteamericanas recibieron nuevos datos de nóminas de septiembre, que mostraran que la economía estadounidense creó muchos menos puestos de trabajo de los que los analistas habían previsto, una señal que anticipa un sendero más incierto para la suba de tasas.
A la vez, el rendimiento de los bonos del Tesoro a 10 años volvió a subir a 5,28%, a pesar de las recompras implementadas por el gobierno norteamericano. El rendimiento de los bonos a 30 años creció a 5,63%. En ambos casos, estos rendimientos se mantienen en su punto más alto desde 2002.
En septiembre, Estados Unidos solo creó 29.000 empleos, cifra inferior a las expectativas de los economistas, que preveían 90.000 nuevos puestos. La tasa de desempleo norteamericano subió al 4,2%, según datos del Departamento de Trabajo publicados el viernes. Los economistas esperaban que se mantuviera estable en el 4,1 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó un 0,3% en pesos, en los 2.767.663 puntos. Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Nueva York hubo números mixtos. Destacó la baja de 5,3% en las acciones de Globant y el rebote de Satellogic (+5,7%).
Los bonos soberanos en dólares -Bonares y Globales- ganaron un 0,7% en promedio, mientras que el riesgo país de JP Morgan cedió tres unidades para la Argentina, a 646 puntos básicos, no antes de haber tocado un máximo de 655 puntos por la tarde, un máximo desde el 27 de noviembre último, en medio de la volatilidad de las tasas de los bonos del Tesoro de EEUU.
Un informe de GMA Capital subrayó que en el plano doméstico “asoma el riesgo de una recesión técnica, aunque la recaudación de septiembre dejó alguna señal de alivio”. Por otra parte, indicó que el mundo no da respiro: las tasas largas en EEUU superan el 5,2% y 5,6% a 10 y 30 años, y el calendario electoral global -legislativas en EEUU, balotaje en Brasil- agrega una capa adicional de incertidumbre», añadió.
“En la plaza financiera local, los activos argentinos operaron con una dinámica de recuperación parcial al cierre de la semana”, observó Mauricio Villacorta, estratega de Inversión de IOL, mientras que “las bolsas de Nueva York cerraron la jornada con sólidos avances, impulsadas por un reporte de empleo en Estados Unidos sensiblemente más débil de lo previsto, lo que redujo drásticamente las expectativas de una nueva suba de tasas de interés por parte de la Reserva Federal en octubre”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mismo sentido, “la moderación de la inflación y la revisión al alza del crecimiento en EEUU redujeron las expectativas de nuevas subas de tasas de la Fed, aunque persisten señales de cautela desde el banco central. En Argentina, los anuncios de inversión y el respaldo empresario durante Argentina Week no lograron revertir la caída de los activos locales, mientras el Merval y los bonos continuaron bajo presión”, comentaron los analistas de TSA Bursátil.
José Ignacio Thome, analista Senior de Equity de Grupo SBS, señaló que “en el plano local, al igual que la semana anterior, se reflejó un fuerte contagio de la volatilidad internacional sobre los activos de riesgo argentinos, aunque con un frente cambiario que se mantuvo sorprendentemente firme”.
Desde el frente externo, Thome enfatizó que esta semana “trajo una sorpresa alentadora en el frente inflacionario -el índice de precios preferido de la Fed (PCE) desaceleró más de lo esperado en agosto-, pero el optimismo duró poco: el mercado interpretó que el problema de fondo ya no es la inflación sino la fortaleza del crecimiento y del empleo, lo que mantuvo a las tasas largas en niveles elevados y redujo, aunque no eliminó, las chances de una suba de tasas de la Fed en octubre”.
Los contratos futuros del crudo Brent del Mar del Norte para entregar en diciembre ganaron un 0,5%, a 102,80 dólares por barril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
“Sobre el cierre, el exceso de oferta se impuso y, tras la retirada prácticamente total de los compradores, logró bajar y cerrar en el mínimo del día”, detalló Nicolás Merino, operador de ABC Mercado de Cambios.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
El dólar al público descontó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. La divisa minorista también cedió cinco pesos respecto del cierre de la semana pasada. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la venta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
En el mercado de dólar futuro todos los contratos estuvieron negociados con una baja en un rango de 0,2% a 0,4%, con un volumen en pesos equivalente a USD 1.206,9 millones, según datos de A3 Mercados. La posición más operada, para el cierre de octubre, restó 4,50 pesos o 0,3%, a $1.543,50, contra un techo previsto para las bandas cambiarias en los $1.951,50 a fin de mes, en base a una inflación de 1,66% en agosto.
El BCRA absorbió USD 35 millones con su intervención cambiaria del día, el 4,9% de la oferta spot. Las reservas internacionales brutas de la entidad crecieron en USD 364 millones, a 48.653 millones de dólares.
“El BCRA aceleró las compras de divisas y ya acumula más de USD 14.500 millones en el año. Además, el FMI concluyó la misión técnica correspondiente a la tercera revisión del programa. Por su parte, las compras de divisas del BCRA refuerzan la posición externa, aunque parte de esa acumulación se compensa con ventas y pagos en dólares del Tesoro”, subrayó el equipo de Research de Puente.
Business,Corporate Events,North America
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 5,50 pesos (-0,4%), lejos de la suba de 11 pesos registrada en la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
En lo que va del año, el dólar ganó solo 65 pesos o 4,5%, unos 19 puntos porcentuales detrás de la inflación, estimada en el 24% en ese período.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El Banco Central fijó el techo del régimen de bandas cambiarias en 1.921,49 pesos. Así, el tipo de cambio oficial quedó a 401,49 pesos o 26,4% del límite teórico de flotación administrada.
“En la plaza cambiaria, lo más relevante no ocurre en el ‘P’, donde el dólar mayorista se mantiene relativamente estable cerca de $ 1.520, sino en el ‘Q’, ya que el BCRA concretó fuertes compras durante las últimas tres jornadas. Aunque contribuyeron la mayor oferta del agro -que viene perdiendo estacionalidad- y la liquidación de Obligaciones Negociables, cabe destacar que estas compras se realizaron incluso en ruedas de menor operatoria. Esto elevó sustancialmente la participación del BCRA en la plaza y podría reflejar una mayor decisión de compra, una señal muy auspiciosa para los inversores de cara a 2027″, definió el economista Gustavo Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público descontó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. La divisa minorista también cedió cinco pesos respecto del cierre de la semana pasada.
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la venta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
En el mercado de dólar futuro todos los contratos estuvieron negociados con una baja en un rango de 0,2% a 0,4%, con un volumen en pesos equivalente a USD 1.206,9 millones, según datos de A3 Mercados. La posición más operada, para el cierre de octubre, restó 4,50 pesos o 0,3%, a $1.543,50, contra un techo previsto para las bandas cambiarias en los $1.951,50 a fin de mes, en base a una inflación de 1,66% en agosto.
Ignacio Morales, Chief Investments Officer de Wise Capital, recordó que “durante el período mensual previo, la cotización oficial anotó un avance marginal del 0,6%, un porcentaje que se ubicó por debajo de la trayectoria de los precios al consumidor proyectada por consultoras privadas. El comportamiento del mercado cambiario ocurre tras un mes de alto flujo de divisas por parte del sector agroexportador, que liquidó USD 3.228 millones apoyado en los despachos de maíz”.
Max Capital observó que “los riesgos electorales también generarán volatilidad, a medida que se publiquen encuestas con resultados dispares. Eventualmente, el tipo de cambio también debería verse afectado por estos riesgos, aunque consideramos que ese será un fenómeno del segundo trimestre de 2027. Por lo tanto, nos gustan las posiciones tácticas en la Lecap de noviembre, dado que los break-evens de inflación ya se ubican por encima de nuestras expectativas de inflación de corto plazo”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los analistas de IEB evaluaron que “en un contexto internacional desafiante y con una demanda de dinero que no repunta, es razonable pensar en una aceleración de la dolarización de carteras. A esto se habría sumado un cambio de cobertura desde bonos dollar linked hacia spot”.
Felipe Mendoza, analista de mercados de EBC Financial Group, expresó que “en el plano fundamental interno, la cotización asimila las conclusiones clave tras el cierre de la última misión del Fondo Monetario Internacional (FMI) en Buenos Aires. El organismo financiero internacional reconoció explícitamente sus inquietudes sobre la velocidad del crecimiento de la economía real argentina, condicionando el ritmo de la recuperación al sostenimiento de la consolidación fiscal y monetaria”.
Europe

Hotesur y Los Sauces: el TOF 5 habilitó la revisión en Casación, pero mantuvo las fechas de los juicios

El Gobierno celebró el anuncio de otra petrolera de no prestar servicios en Malvinas

El último juego de estrategia y fantasía del creador de Fable ha cambiado para siempre. Hay buenos motivos para regresar a Masters of Albion

Los Premios ÍDOLO 2026 ya tienen conductores: quiénes estarán al frente de la gran gala

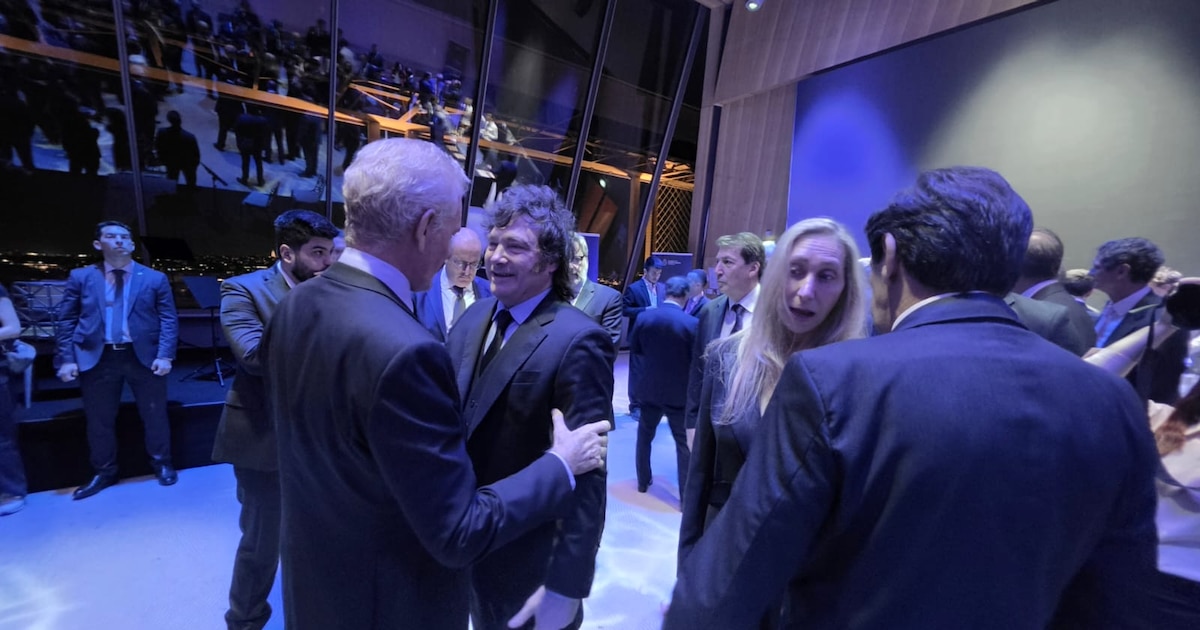
En fotos: así fue la recepción en la Torre Eiffel para el cierre del Argentina Week París

Los glaciares de Suiza se redujeron un 20% en apenas 5 años, el segundo peor balance de su historia

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA7 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS2 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





