ECONOMIA
Una inversión desafió los pronósticos y lideró el ranking de la City en el el primer semestre

El mercado argentino llega a la mitad del año con una foto que desafía varios lugares comunes. Mientras el dólar financiero siguió prácticamente anestesiado, las curvas en pesos se llevaron buena parte de los retornos y los bonos ajustados por CER quedaron al tope del ranking, impulsados por una combinación de inflación todavía relevante, compresión de tasas reales y demanda por instrumentos de cobertura. Del otro lado, los activos que peor parados quedaron fueron los que dependían de una suba del tipo de cambio o de una recuperación más sostenida del equity local, con el S&P Merval en dólares todavía en terreno negativo en el acumulado anual.
Según el informe de retorno total de la consultora 1816, los bonos CER encabezan el ranking de 2026 con una ganancia del 24,5% en lo que va del año, seguidos por los Duales con un 19,2%, las LECAPs con un 19% y los bonos TAMAR con un 17,6%.
En un año de dólar contenido y tasas nominales en baja, la renta fija en moneda local fue la gran ganadora, especialmente en los tramos donde el mercado pagó cobertura inflacionaria y duration antes de que la compresión dejara menos margen.
En el mismo período, los globales en dólares avanzaron apenas un 4,1%, los Bonares subieron un 3,3%, el dólar CCL acumuló una mejora del 2,8% y los bonos en dólares bajo legislación local quedaron prácticamente neutros, mientras que el S&P Merval cayó un 4,1% en dólares. En la medición de los últimos 12 meses, la diferencia se vuelve más notoria, dado que:
- El CCL cayó un 22%
- El dólar mayorista retrocedió un 18,8%
- El Merval perdió un 4,1%
- Los bonos CER ganaron un 19,2%
- Los globales subieron un 18,1%
- Los Bonares avanzaron un 16,7%
Por qué los bonos CER arrasaron en el primer semestre
El liderazgo de los bonos CER encaja con el diagnóstico de varias sociedades de bolsa. Comafi remarcó que, por el arbitraje entre CER y tasa fija, mantiene su preferencia por los Boncer cortos para el manejo de liquidez, en un contexto donde la inflación implícita se ubica en el 2,2% hasta junio y en el 1,9% hasta agosto, niveles que la firma considera alineados con su escenario base.
La misma preferencia aparece en SBS, aunque la entidad considera que, para quienes todavía ven riesgos por la inercia inflacionaria, los ajustes de precios relativos o los shocks externos, hay valor en el X30N6 para el tramo corto y en el TZXD7 para el tramo medio-largo. No obstante, advierte que las oportunidades en pesos ya no son tan evidentes como antes y que el posicionamiento depende mucho más del perfil de cada inversor.
Y es que la performance también favoreció a los Duales tasa fija, las LECAPs y los bonos TAMAR, que se ubicaron entre los cinco mejores activos del año según el reporte de 1816. La explicación surge de la misma dinámica: con el tipo de cambio oficial y financiero sin una presión relevante, el mercado pudo capturar tasas en pesos sin que una corrección del dólar licuara los retornos medidos en moneda dura.
Sin embargo, ese mismo éxito empieza a generar interrogantes para el segundo semestre, debido a que las tasas actuales dejan menos colchón ante un eventual cambio de humor cambiario.
Dólar y acciones, los grandes perdedores del año
El otro lado del ranking lo ocupan los activos que dependen más directamente del dólar o del apetito por riesgo accionario. El informe de 1816 muestra que, en los últimos 12 meses, el CCL perdió un 22% y el dólar mayorista retrocedió un 18,8%, una caída que refleja el efecto combinado de una política cambiaria contenida, ingresos de divisas, emisiones corporativas y compras del BCRA en el mercado oficial.
En lo que va de 2026, el CCL apenas subió un 2,8%, ubicándose muy por debajo de la renta fija en pesos, por lo que cualquier estrategia dolarizada pasiva quedó lejos del rendimiento de las curvas locales.
Las acciones tampoco lograron destacarse en el balance del año, dado que el S&P Merval muestra una caída del 4,1% tanto en el acumulado anual como en los últimos 12 meses, pese a ruedas puntuales de rebote y a la mejora reciente de bancos y energéticas. Al respecto, PPI señaló que el Merval tuvo una rueda positiva en la que subió un 3,8% hasta los u$s1.945, con un avance semanal del 6,6%, aunque todavía sin consolidar una recuperación sostenida frente a los máximos previos.
La deuda soberana en dólares quedó a mitad de camino: no fue la peor inversión, pero tampoco logró competir con la renta fija local. Los globales subieron un 4,1% en el año y los Bonares un 3,3%, según 1816, aunque en el acumulado de 12 meses todavía muestran ganancias del 18,1% y 16,7%, respectivamente. Esa diferencia demuestra que el rally más fuerte ocurrió antes, mientras que en 2026 el mercado quedó más pendiente de nuevos catalizadores, como una compresión sostenida del riesgo país, emisiones externas exitosas o una acumulación de reservas más contundente.
A pesar de la mejora en los fundamentos externos —con compras de reservas por parte del BCRA, superávit comercial récord y avances en el frente financiero—, el riesgo país no logró quebrar de manera consistente el umbral de los 500 puntos básicos, lo que limita una compresión más rápida de los bonos hard dollar. Por eso, varias mesas mantienen una visión constructiva, pero prefieren el tramo corto de la curva, especialmente el AO28 y el AN29, que ofrecen rendimientos del 8,5% al 8,9% TEA.
La mejora macroeconómica es uno de los principales argumentos para sostener el apetito por los activos argentinos. Comafi destacó que la economía consolida superávits gemelos apoyada en un frente externo muy favorable, con un salto exportador energético y un saldo comercial histórico durante el primer cuatrimestre; aunque también advirtió que la erosión de los ingresos tributarios expone los límites de sostener el ajuste exclusivamente por el lado del gasto.
PPI también marcó que el Directorio del FMI aprobó la segunda revisión del acuerdo y habilitó un desembolso de u$s1.000 M, al mismo tiempo que reconoció los avances fiscales, comerciales, laborales, monetarios y cambiarios, aunque el organismo admitió que no se cumplió la meta cuantitativa de acumulación de reservas netas de diciembre.
GRIT, con una lectura más optimista, sostuvo que la Argentina volvió a transformarse en un trade de momentum, impulsado por el superávit comercial de abril de u$s2.710 M, el aporte energético, el desembolso del FMI y la posibilidad de que el BCRA acumule entre u$s9.000 M y u$s10.000 M brutos hasta fines de julio. Desde esa mirada, si la liquidez global acompaña, los bonos soberanos y las acciones argentinas podrían volver a recibir interés internacional.
El punto de mayor prudencia aparece de cara al segundo semestre. Parakeet Capital advierte que julio puede funcionar como un mes bisagra por la combinación de vacaciones, aguinaldo y un menor flujo exportador, aunque no espera un ajuste macro significativo. El broker sostiene que el carry trade todavía tiene fundamentos, pero decidió tomar ganancias en el Boncer 2028 y rotar hacia el Boncer de fin de 2026 (TZXD6), debido a que la inflación implícita de mercado ronda el 30% anual y su proyección se ubica en el 32%.
Las apuestas de la City para el segundo semestre
La estrategia para el segundo semestre se vuelve más fina que la foto del primer tramo del año. Después de retornos del 24,5% en bonos CER, 19,2% en duales y 19% en LECAPs, la City no parece dispuesta a extrapolar mecánicamente esos rendimientos, sino que empieza a distinguir entre los instrumentos que todavía tienen valor y otros que ya quedaron demasiado comprimidos.
En pesos, el consenso favorece el CER corto seleccionado antes que la duration larga, con preferencia por papeles como TZXO6, X31L6, X30N6 o instrumentos similares, según el perfil, porque todavía permiten capturar inflación y manejar liquidez sin quedar demasiado expuestos a una suba de tasas o a un cambio brusco en el tipo de cambio.
En cambio, los Boncer 2028 pasan a una zona más intermedia, porque ya comprimieron buena parte de su rendimiento y podrían sufrir si el Tesoro insiste con colocaciones en ese tramo.
En deuda en dólares, el mercado se divide entre la cautela de los tramos cortos y el potencial de los Globales largos. Nazareno Taus, portfolio manager en Cocos Capital, ubica al AO28 como uno de sus top picks, con una TIR cercana al 8,5%, porque ve una mejora del frente externo apoyada en el balance comercial, las exportaciones energéticas, las compras del BCRA y la recalificación de Fitch; mientras que SBS mantiene como favoritos al GD35 y GD41 para inversores que busquen mayor potencial ante una eventual compresión de spreads.
Por su parte, Rocco Abalsamo, asesor financiero, advierte que la tasa fija puede rendir muy bien si el escenario se presenta prolijo —con actividad creciendo, dólar estable e inflación en baja—, pero también puede sufrir si una suba del tipo de cambio de $40 o $45 en pocos días borra el rendimiento acumulado de varias semanas. Por eso, recomienda no asumir una exposición excesiva en pesos y plantea un límite cercano al 15% de la cartera para posiciones en moneda local.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,bonos,city,inversiones





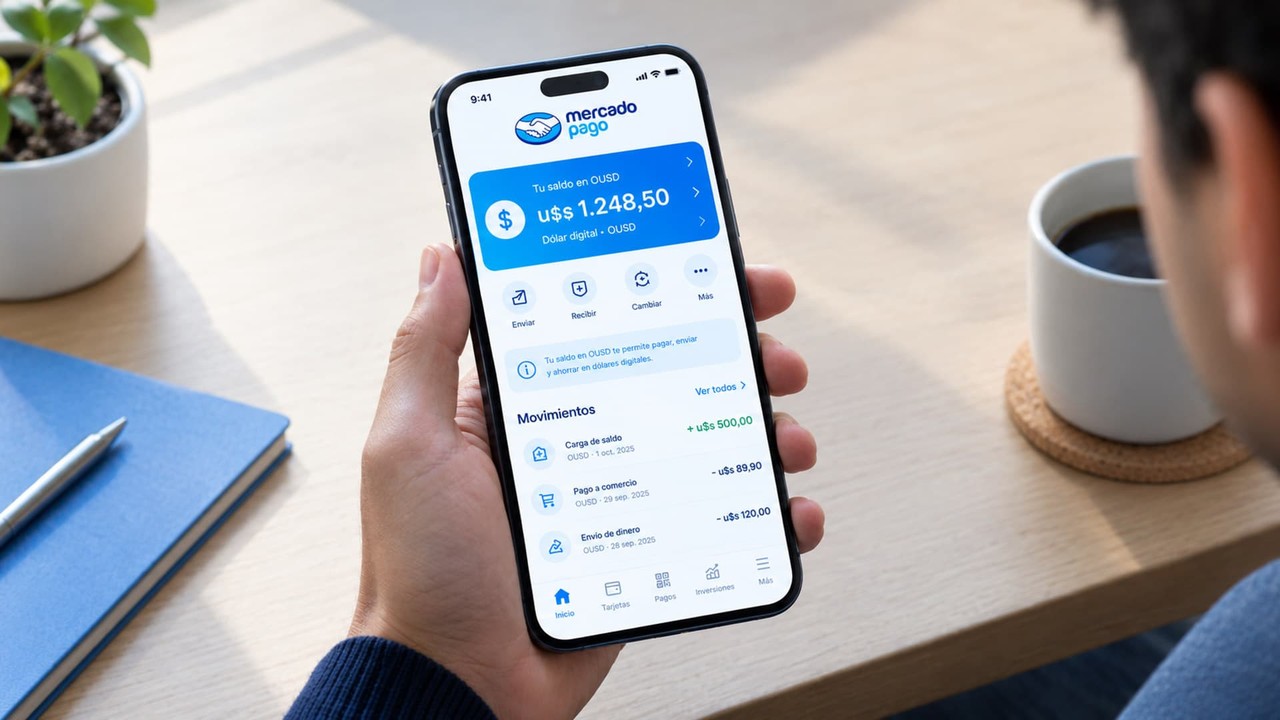
La nueva medida del Banco Central aplica a todos los fondos comunes de inversión money market, para que comuniquen con el mismo parámetro su renta
Puntos importantes

El BCRA exigirá desde noviembre la TNA neta de 7 días para fondos comunes de inversión, en lugar de proyecciones anuales.
Esto busca mayor transparencia y facilitar la comparación real de rendimientos entre entidades financieras.
Los usuarios verán información clara y explícita sobre riesgos de inversión directamente en sus plataformas digitales.
banco central,banco,billeteras virtuales,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
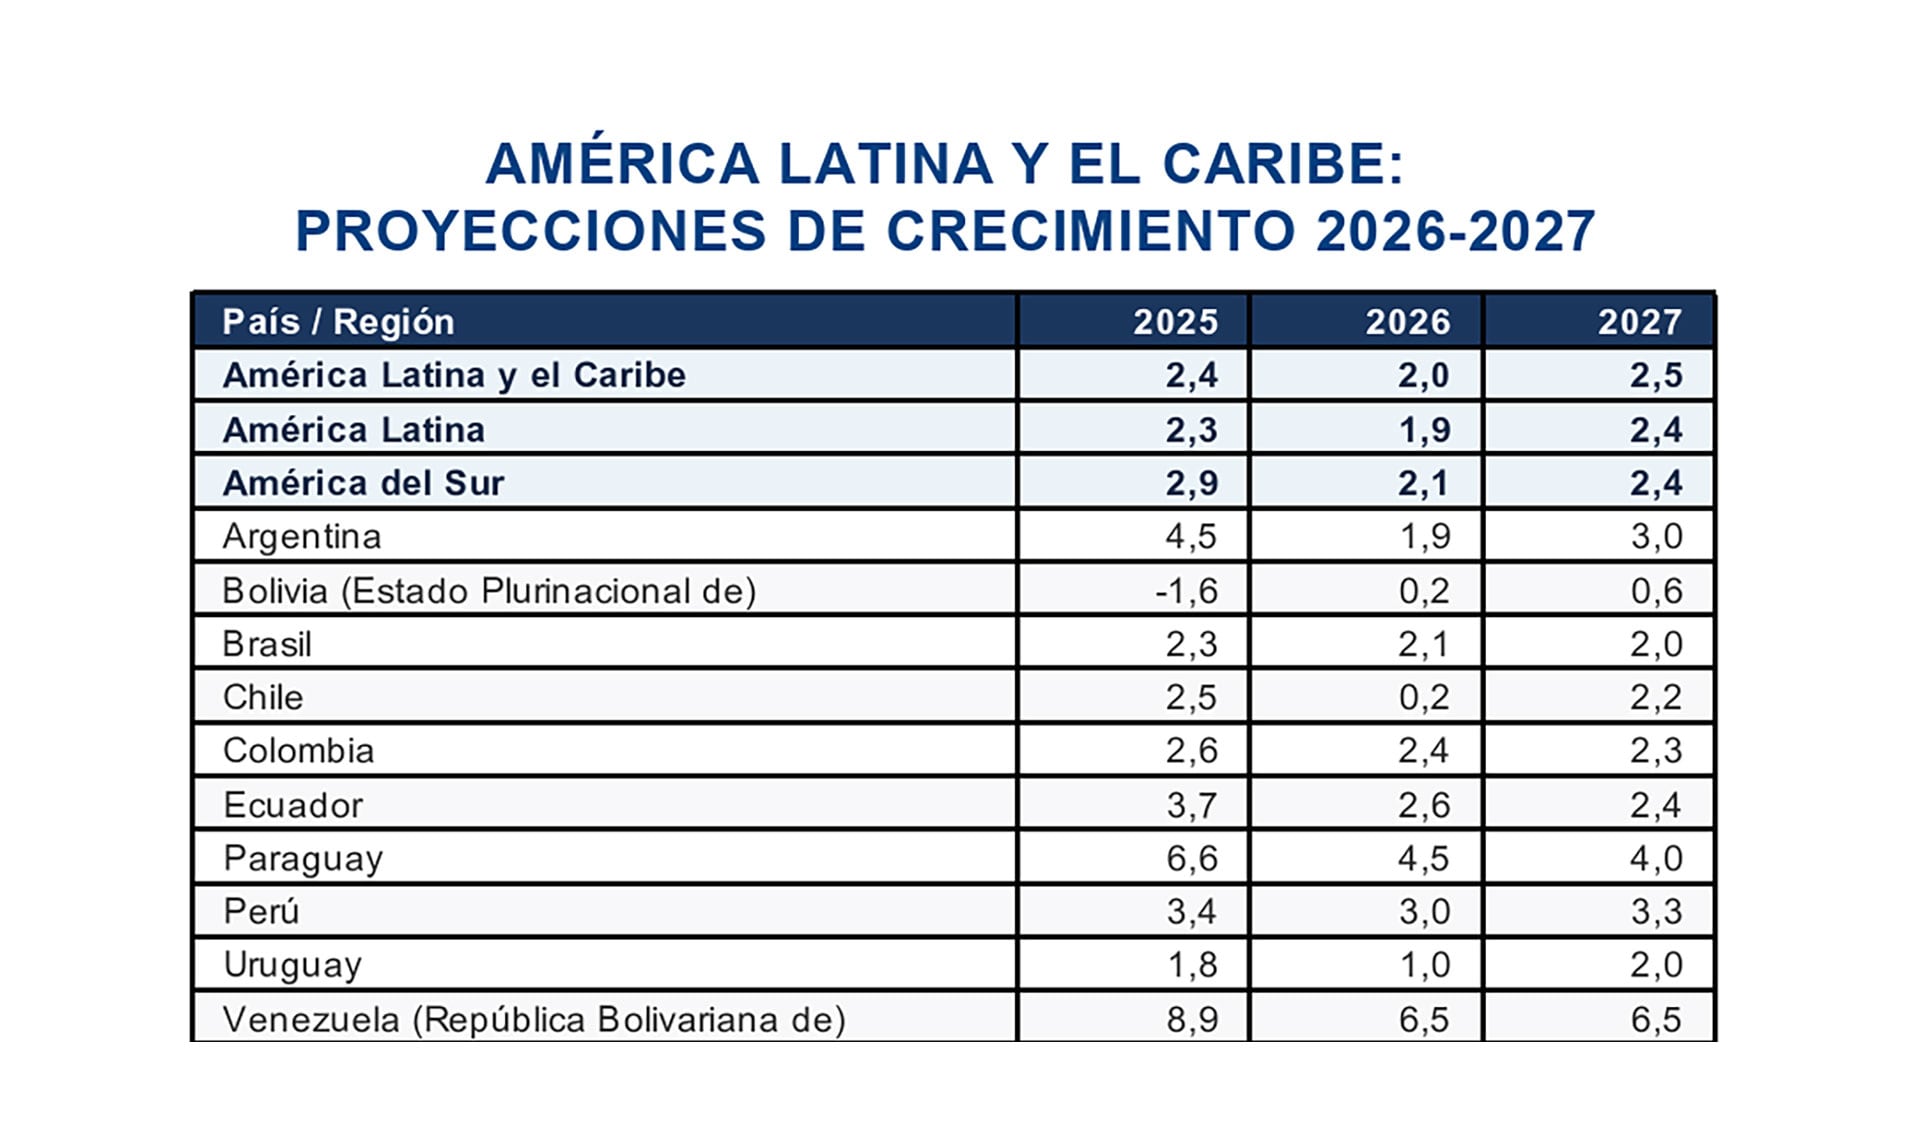
La CEPAL recortó la proyección de crecimiento de la economía argentina desde 3,3% a 1,9% para 2026
La Argentina crecerá un 1,9% en 2026 y un 3% en 2027, según un informe de la Comisión Económica para América Latina y el Caribe (CEPAL). La proyección difundida hoy muestra una fuerte corrección a la baja por parte de la entidad con respecto a su último informe, publicado en agosto pasado, en el que esperaba una suba para el Producto Bruto Interno (PBI) argentino del 3,3% para este año y del 3,4% para el próximo.
Dos semanas atrás, durante su reunión anual celebrada en Tailandia, el Fondo Monetario Internacional (FMI) también había modificado a la baja la previsión de crecimiento para la Argentina. El fondo proyectó que la economía crecerá 2,1% en 2026, frente al 3,5% previsto en abril y ratificado en julio, según la edición de octubre de las Perspectivas de la Economía Mundial (World Economic Outlook, WEO).
En esa línea, la CEPAL también espera que la Argentina crezca menos que lo previsto este año. Y también lo hizo para la región, aunque en forma mucho más leve. De agosto a la fecha, redujo su estimación para el PBI de la región de 2,2% a 2%, “en un contexto internacional de elevada incertidumbre”. A la vez, mantuvo en 2,5% la proyección de crecimiento de América Latina para 2027.
Según el reciente informe “Perspectivas del Comercio Internacional de América Latina y el Caribe”, la CEPAL consideró que “las tensiones geopolíticas, las disrupciones en las rutas logísticas y la menor previsibilidad de la política comercial están reconfigurando el entorno en que operan las economías de la región” y, en ese plano, deben encontrarse las causas de una previsión más moderada de crecimiento.
En el caso particular de la Argentina, la CEPAL señaló en ese documento que “el ajuste macroeconómico y la recomposición de precios relativos continuaron moderando la absorción interna y las compras externas, al tiempo que mejoraron los incentivos a la producción exportadora”.
Empleo, inflación y crédito
El comunicado de la CEPAL señaló que los shocks externos afectan la demanda de los productos de la región y elevan los costos de producción e importación, sobre todo por el encarecimiento de la energía y los alimentos. Según el organismo, sus efectos no son uniformes en todos los países: “Mientras algunos exportadores de materias primas pueden beneficiarse de mayores precios, las economías importadoras enfrentan presiones sobre sus costos y sobre el poder adquisitivo de los hogares”.
Respecto del mercado laboral, la CEPAL indicó que en América Latina “el empleo continúa creciendo, aunque a un ritmo menor”. Esa desaceleración, añadió, limita la mejora de los ingresos y el consumo de los hogares, además de dificultar la reducción de las brechas laborales y de la informalidad. Para la entidad, “la menor creación de empleo constituye así un canal adicional de transmisión de la desaceleración de la demanda interna”.
El documento también advirtió que la inflación registra en la región “una leve tendencia al alza”, empujada por los mayores precios de la energía y los alimentos. Esas subas impactan sobre los costos de producción y transporte y afectan con mayor intensidad a los hogares que destinan una porción más alta de sus ingresos a bienes esenciales.
A ese escenario se suma la perspectiva de un financiamiento internacional más caro. La CEPAL mencionó el incremento de 25 puntos básicos que aplicó la Reserva Federal de Estados Unidos en septiembre, el primero en tres años, y las alzas de igual magnitud dispuestas por el Banco Central Europeo en junio y septiembre. “Estas alzas encarecen el costo de financiamiento de los gobiernos, empresas y consumidores, con efectos sobre el servicio de la deuda y la inversión”, planteó el organismo.
El impacto de El Niño en 2027
De cara a 2027, la CEPAL sostuvo que la recuperación prevista estará sujeta a la evolución de la demanda mundial, los precios de las materias primas y las condiciones financieras internacionales, además de los posibles efectos de El Niño. Ante el escenario de bajo crecimiento, el organismo volvió a pedir políticas de desarrollo productivo y estrategias de formalización que articulen medidas laborales, fiscales y financieras, con el objetivo de “fortalecer las capacidades productivas y promover empleos formales y de calidad”.
Las estimaciones de la CEPAL presentan una marcada dispersión entre subregiones. América del Sur crecería 2,1% este año y 2,4% en 2027, mientras que América Central avanzaría 1,7% y 2,8%, respectivamente. El documento precisó que el resultado centroamericano está influido por Cuba y Haití: sin esas dos economías, el promedio previsto subiría a 4,1% en 2026 y a 4,2% el año siguiente.
Para el Caribe, el informe prevé una expansión de 7,4% en 2026 y de 7% en 2027, con una incidencia decisiva de Guyana. Si se deja afuera a ese país, las tasas regionales bajarían a 1,2% y 1,9%, respectivamente.
Coto ofrece un 40% de descuento por cumpleaños en compras online y promociones en electrodomésticos con hasta 18 cuotas sin interés durante octubre
Puntos importantes
COTO festeja 56 años con la campaña «Yo te conozco».
Destaca su vínculo con clientes, manteniéndose activa hasta diciembre.
Ofrece hasta 40% de descuento, cuotas y +15.000 ofertas en octubre.
Cómo funciona el descuento del 40% de Coto por cumpleaños
Qué productos se pueden comprar con el cupón de cumpleaños
Panadería, tortas y productos de catering
Fiambrería, quesos y snacks
Bebidas con descuento por cumpleaños
Cómo aplicar el descuento en Coto Digital paso a paso
- Revisar el correo electrónico. Lo primero es buscar el mensaje enviado por Coto. Además de la bandeja de entrada, conviene mirar las carpetas de promociones y correo no deseado. Si el mensaje quedó allí, el código seguirá siendo necesario para acceder al beneficio, de acuerdo con las condiciones informadas por la empresa
- Elegir los productos participantes. Una vez localizado el cupón, hay que ingresar a Coto Digital y armar el pedido con los artículos incluidos en las categorías habilitadas. Si la idea es comprar una torta, sándwiches de miga, fiambres y bebidas para un festejo, por ejemplo, conviene comprobar cada producto antes de sumarlo al carrito
- Aplicar el código antes de pagar. En el resumen de la compra, el cliente debe ingresar el cupón o seleccionar el beneficio asociado a sus datos, si esa alternativa está disponible. Después, tiene que verificar que la bonificación se haya aplicado y que el importe final coincida con el descuento esperado
Cómo registrarse en Comunidad Coto para recibir promociones
Coto suma descuentos y cuotas sin interés en electrodomésticos durante octubre
Qué tarjetas ofrecen financiación para electrodomésticos
Qué tener en cuenta antes de aprovechar las ofertas de Coto
ofertas,coto,supermercado,Economía,Económica,Economia politica,Que es economía,Economía definición

INTERNACIONAL4 minutos ago
Trump rally exposes surprising cracks in MAGA base as Republicans face midterm test

ECONOMIA8 minutos ago
Bancos y billeteras deberán informar el rendimiento de sus cuentas remuneradas a 7 días

POLITICA14 minutos ago
Milei justificó su insulto a la periodista, explicó por qué no vio al rey y habló de los que “no llegan a fin de mes”

POLITICA20 minutos ago
Renunció un funcionario clave de Energía y Minería que había llegado al Gobierno de la mano de Luis Caputo – Nexofin

INTERNACIONAL37 minutos ago
Guatemala: Presentan una acción contra el presidente Bernardo Arévalo por la seguridad ciudadana

DEPORTE46 minutos ago
Flamengo vs. Estudiantes, EN VIVO por la Copa Libertadores: formaciones confirmadas, horario y por dónde ver

POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

POLITICA3 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

POLITICA4 días ago
Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
- DEPORTE2 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas