ECONOMIA
La mora de las familias marcó un nuevo récord en abril y ya hay 5,3 millones de personas con problemas para pagar sus deudas

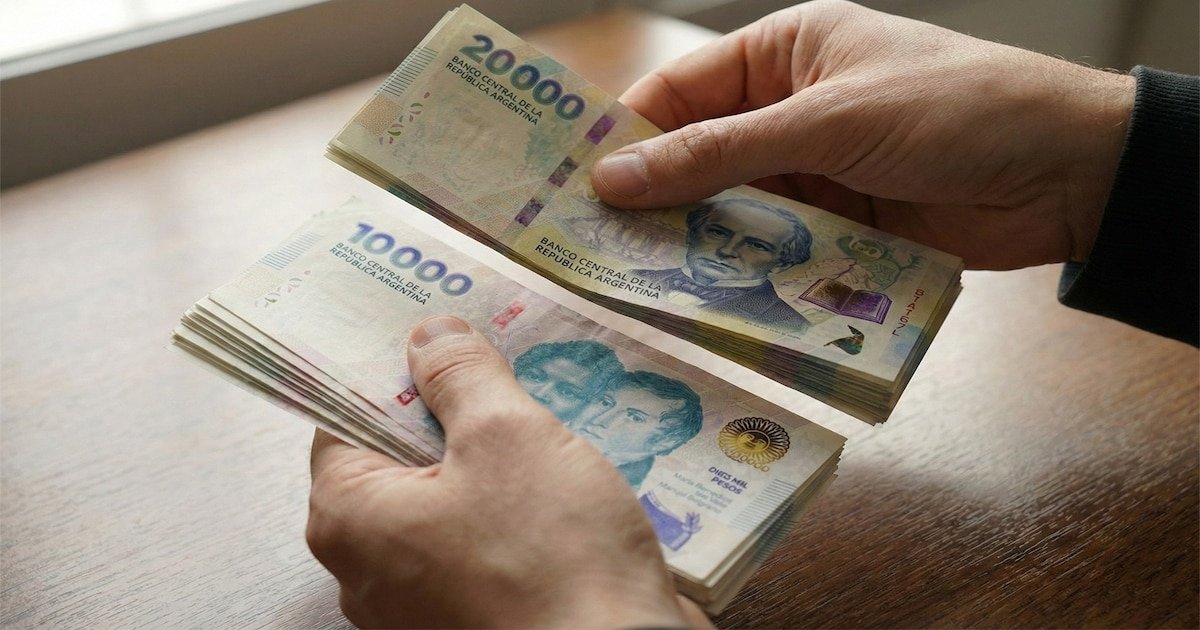
La morosidad de los préstamos bancarios a las familias volvió a crecer en abril y alcanzó un nuevo récord al ubicarse en 12%, 0,5 puntos porcentuales por encima de marzo. En total, ya hay 5,3 millones de personas con al menos un crédito irregular.
Así surge de un informe de la consultora 1816, en base a datos de la Central de Deudores del BCRA (CENDEU). Además, detalló que la irregularidad en el crédito a las empresas pasó de 3,1% a 3,3% en el cuarto mes del año. Así, la mora del sector privado en su conjunto se elevó a 7,3 por ciento.
En el caso puntual del crédito a hogares, se trata de la decimoctava suba mensual consecutiva de la mora, que sigue batiendo récords en más de 2 décadas. En perspectiva, en octubre de 2024 era de apenas 2,5% y se multiplicó por casi cinco en un año y medio, período en el que el PBI continuó creciendo.

“Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, en esta oportunidad se aceleró el aumento de la mora, que había crecido 0,3 puntos y ahora subió 0,5 puntos. Si bien todavía es posible que veamos un pico en algún momento del segundo trimestre de 2026, ahora hay motivos para tener dudas sobre el tema”, consideró 1816.
La problemática es generalizada: de las 30 entidades más grandes en términos de préstamos a familias, 1816 calcula que en 26 la mora aumentó durante abril.
El incumplimiento en los hogares con entidades no financieras también presentó un alza en dicho mes. En ese caso, llegó el 31,5% contra el 30,7% de marzo.
“Uno de los problemas que tiene el fenómeno de la elevada morosidad es que muchos individuos dejarán de ser ‘sujetos de crédito’ durante un tiempo, limitando la expansión de los préstamos a familias en el futuro inmediato. Según nuestro procesamiento de los datos, hay 5,3 millones de personas con al menos un crédito irregular (es decir, impago hace al menos 90 días), sea con entidades financieras o no financieras, sobre un universo de 20 millones de personas con préstamos”, precisó el informe.
En otras palabras, el 26,7% de la gente que tiene algún crédito en el sistema tiene un préstamo en situación irregular. “Eso significa que, al menos hasta las elecciones del próximo año (si hay PASO serán en apenas 14 meses), difícilmente el crédito a las familias pueda convertirse en un motor muy relevante de la actividad económica, como lo fue en el segundo semestre 2024 y el primer semestre 2025″, explicó 1816.

Aunque todavía no hay datos consolidados de mayo, los registros disponibles hasta el 22 de ese mes muestran que los préstamos al sector privado en pesos habrían vuelto a caer en términos reales respecto del 22 de abril. De confirmarse esta tendencia, sería el quinto mes consecutivo de retroceso.
Sin embargo, según la consultora, el bajo nivel de penetración del crédito en Argentina —equivalente a alrededor del 12% del PBI— implica que esta dinámica no necesariamente constituye un obstáculo para la expansión de la actividad económica.
Entre los factores que dificultan la recuperación del financiamiento se encuentran las elevadas tasas activas en términos reales, una situación vinculada, en parte, a los altos niveles de morosidad. En ese contexto, la tasa nominal anual (TNA) promedio de los préstamos personales bancarios se ubicó en 66,9% durante los primeros 17 días hábiles de mayo, frente al 68,8% observado en igual lapso de enero.
En paralelo, en el sector bancario aseguran que la mora en los préstamos está cediendo y esperan que el crédito vuelva a crecer. “No diría que está en pleno descenso pero sí que se amesetó, que ya no crece. La situación es delicada y requiere mucha cercanía con el cliente, para refinanciar o reestructurar la deuda, apoyados en la estabilidad de la tasa”, explicó Gustavo “Paco” Manríquez, CEO de Banco Supervielle, durante el evento AI in Finance – AIFI 2026.
En la misma línea, el CEO de Banco Macro, Juan Parma, señaló que si bien la irregularidad en los créditos para individuos “casi se cuadruplicó” el año pasado, el escenario cambió y ahora “ya está dando la vuelta”.
Asimismo, un informe realizado por la Cámara Argentina Fintech y el ITBA sostuvo: “Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”.
economia,billetes,







ECONOMIA
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
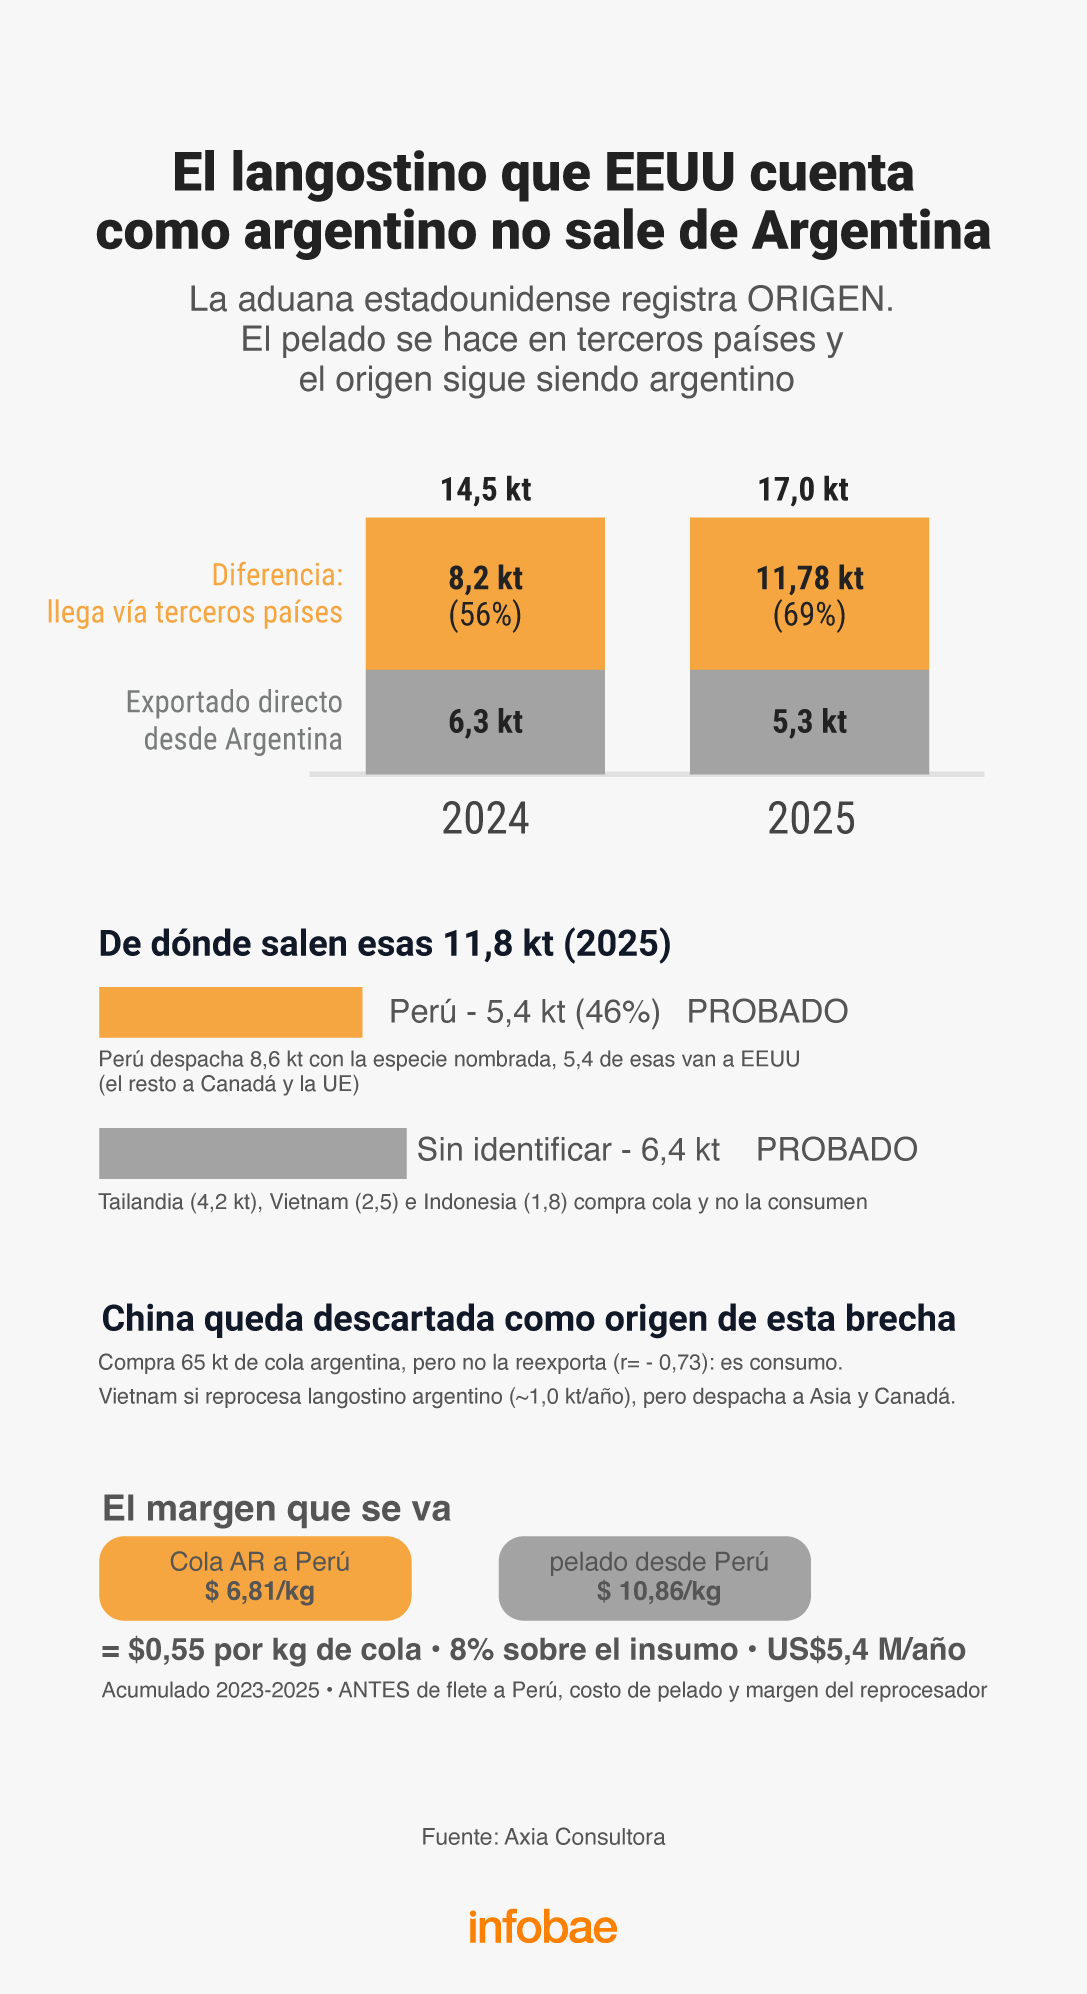
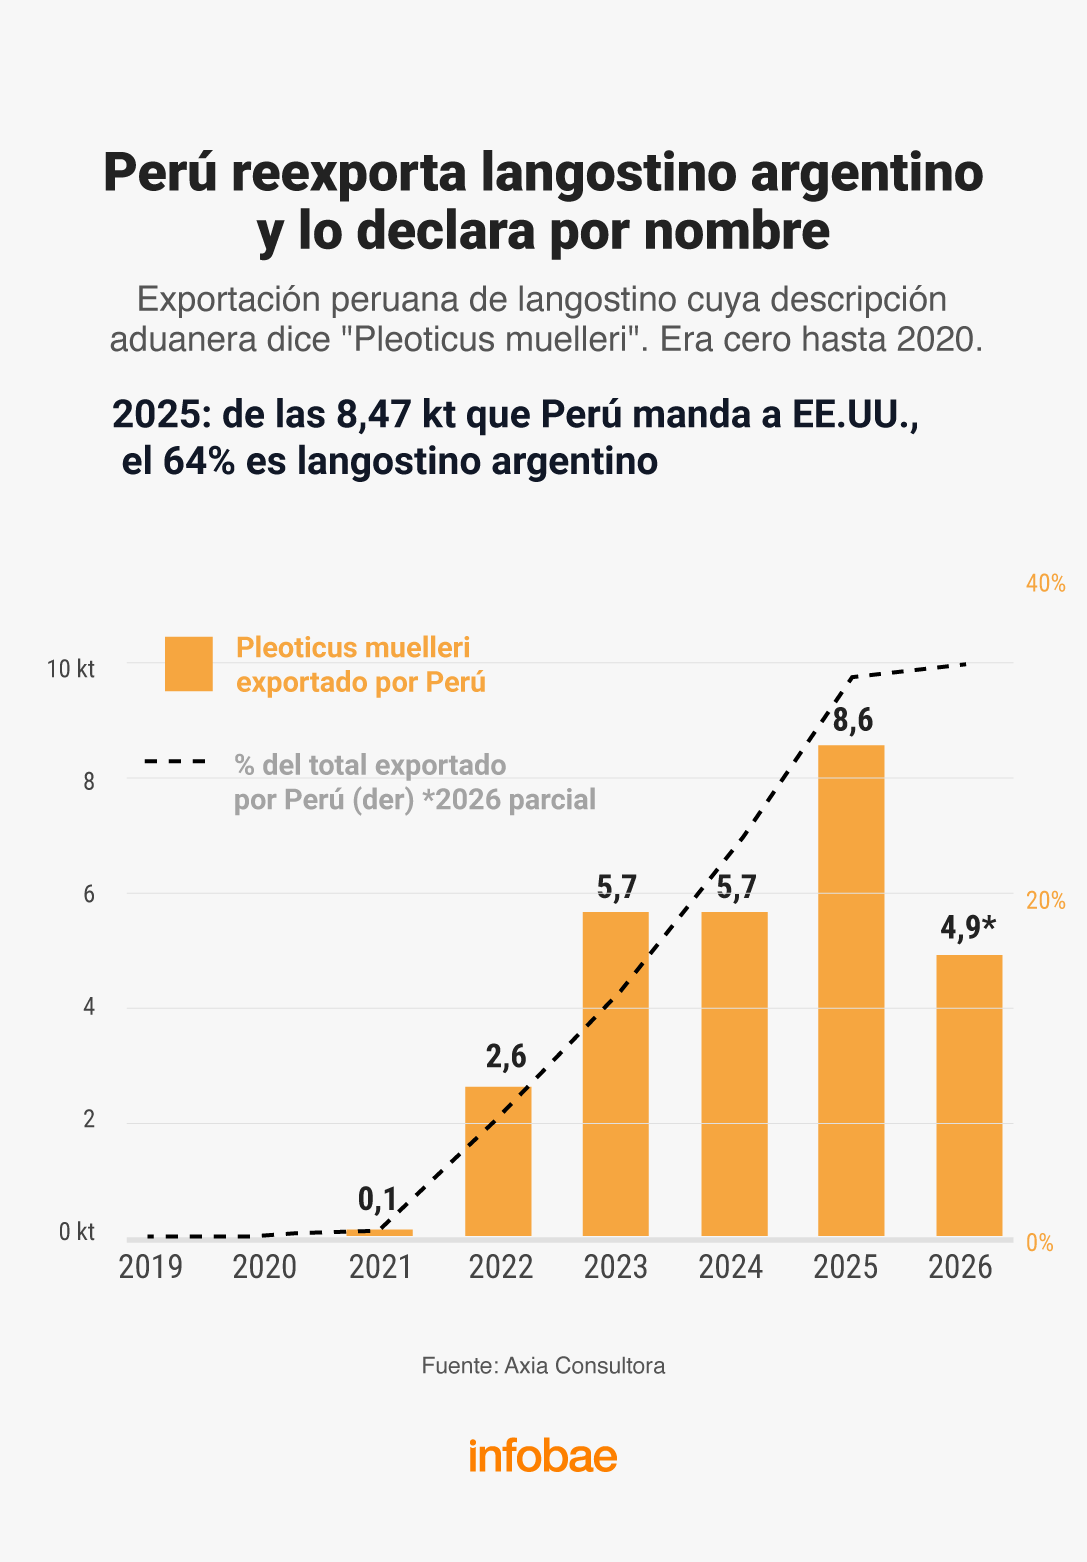
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)
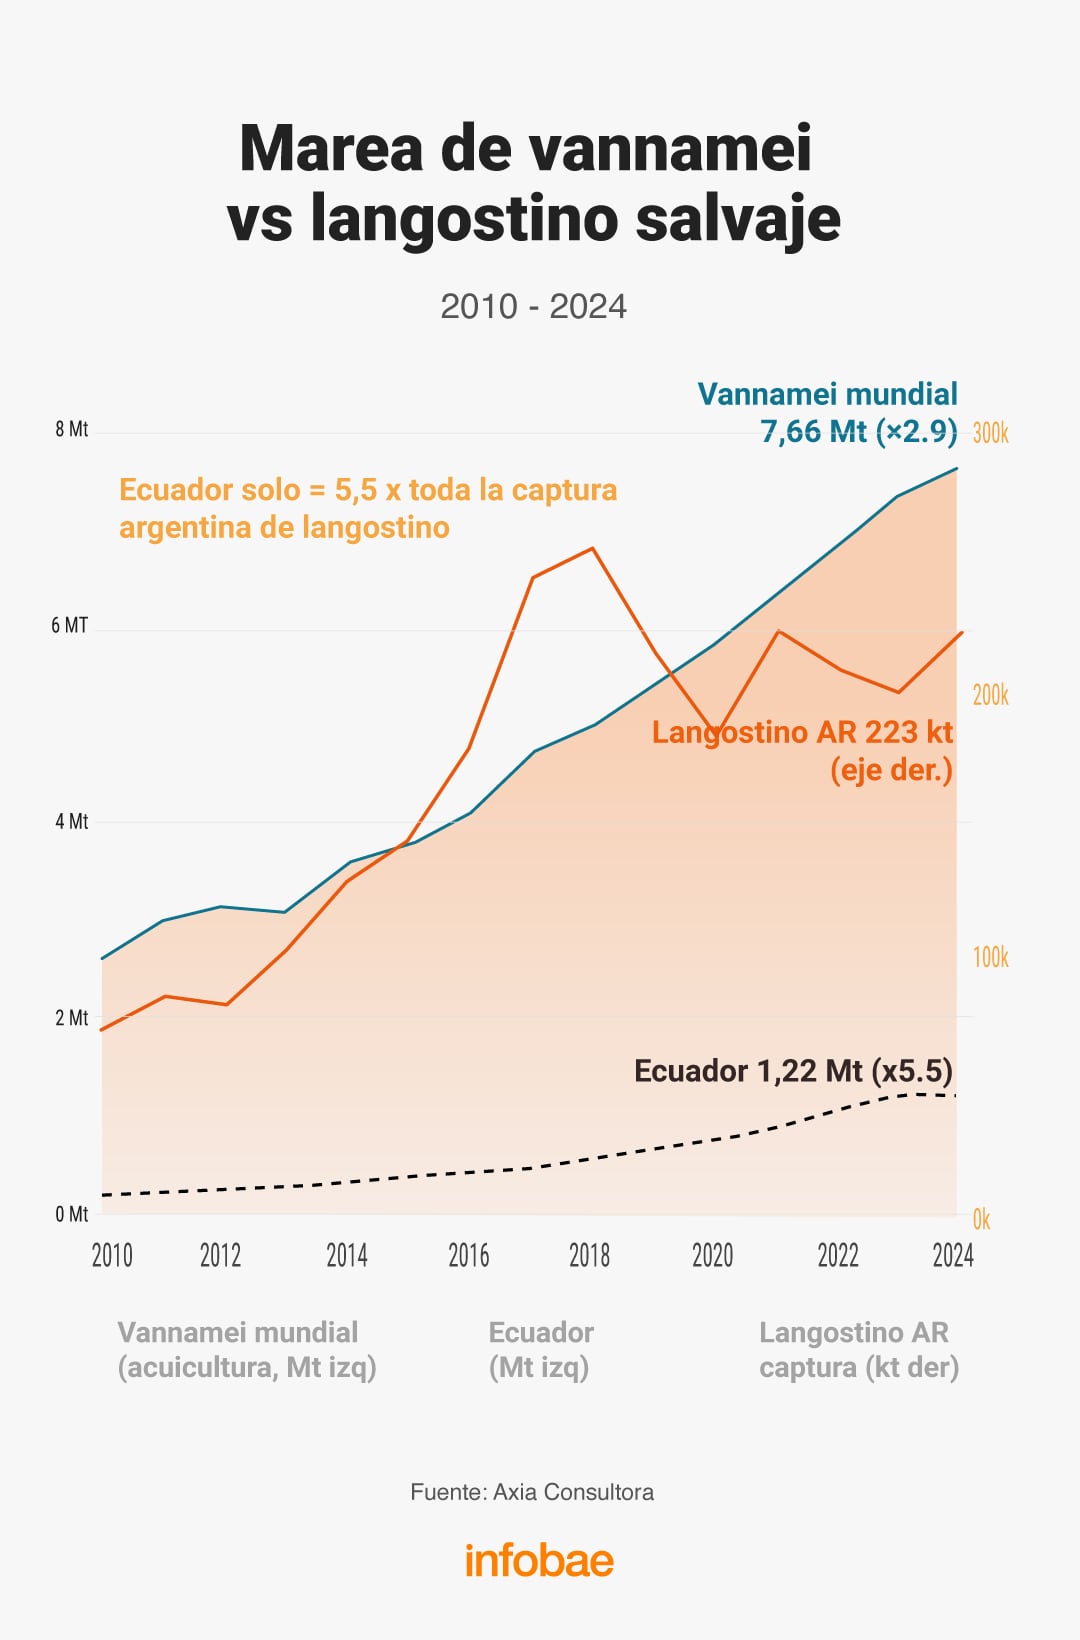

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

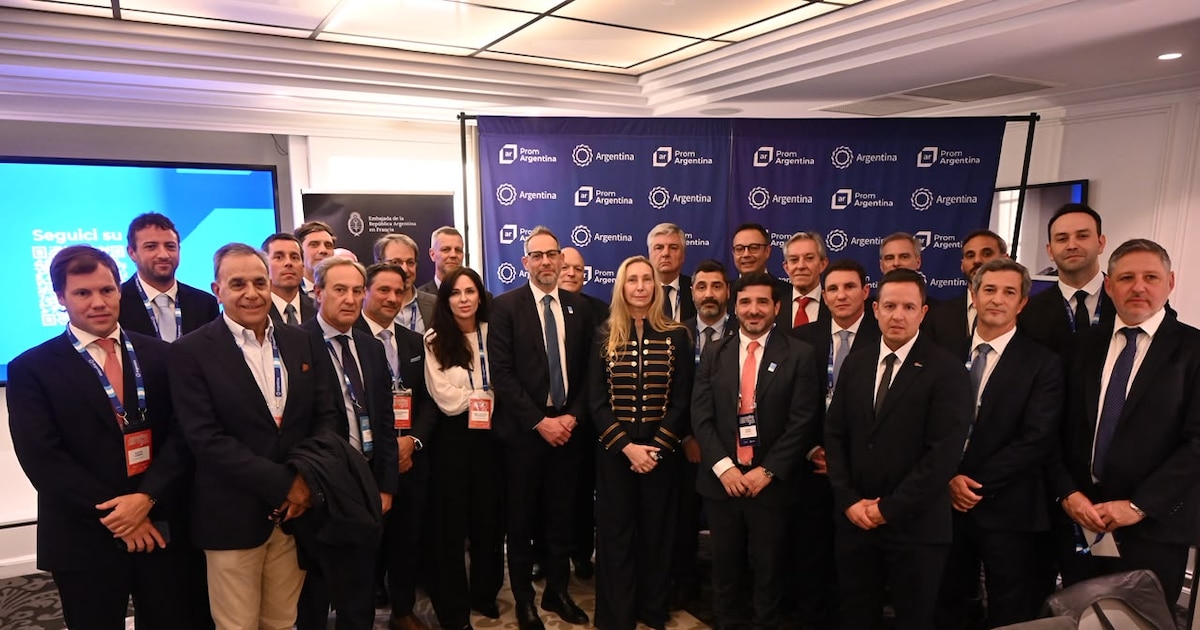
Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
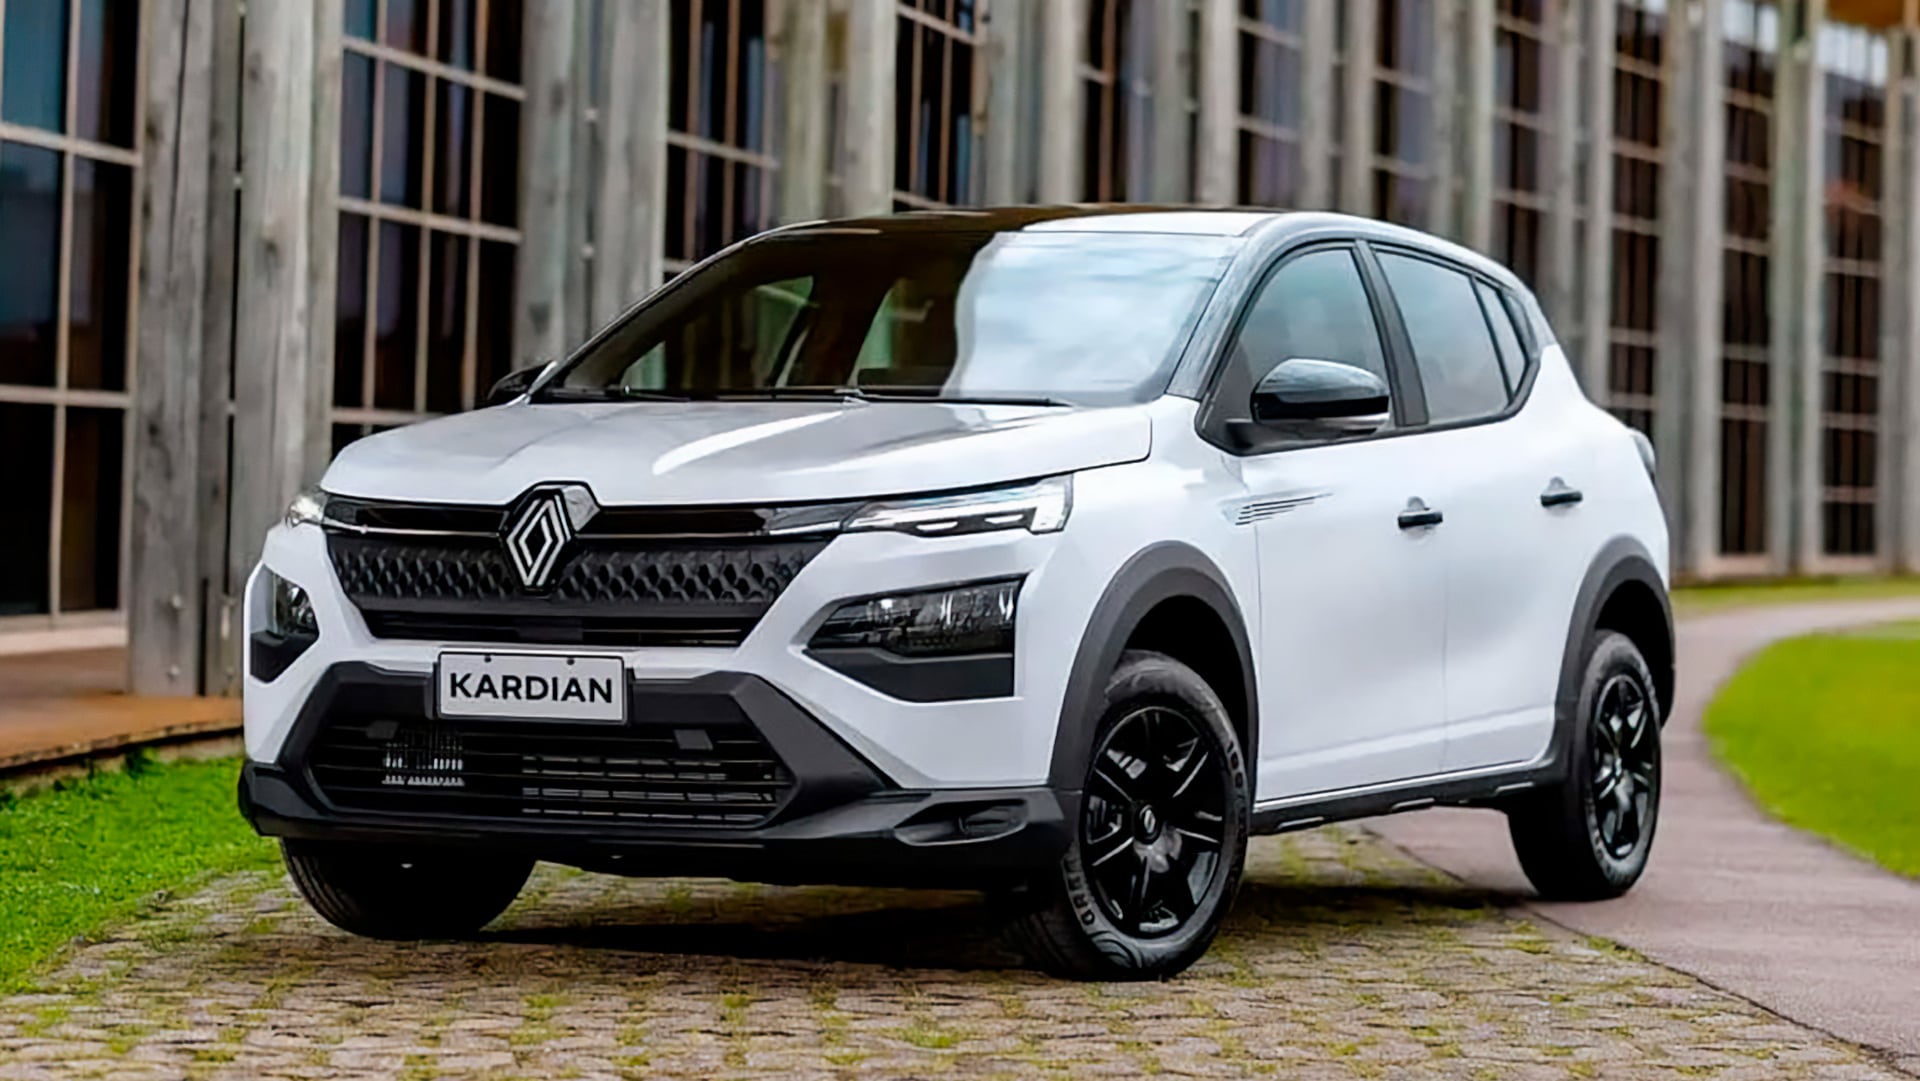
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

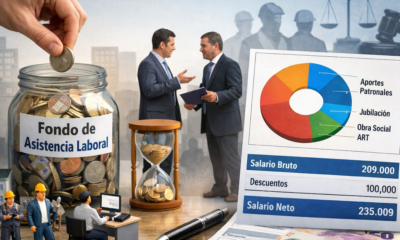
La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

Tras el viaje a París, Santilli prepara dos semanas de reuniones con gobernadores para negociar el Presupuesto 2027 y la reforma electoral

Entrevista exclusiva a Jack Ford desde Malvinas: “Estamos decepcionados; a principios de año Milei habló de los deseos de autodeterminación”

El director de Final Fantasy VII Revelation tuvo que defender algo que muchos daban por hecho, aunque el resultado sigue sin convencer a todos

A la espera de los primeros resultados, Milei sigue con optimismo la elección en Brasil y respaldó a Bolsonaro en redes

Mauro Icardi quiere volver a Turquía y la situación de los hijos de La China Suárez se complicó: qué pasó

La AFA fijó sede en Pilar para esquivar controles, pero ante sus socios del exterior sigue declarando Viamonte como domicilio registrado

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Cruces, insultos y un final abrupto: la trastienda del plenario en Diputados sobre la Ley de Defensa de la Soberanía

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”