ECONOMIA
Crisis en la mayor avícola del país: cuál es el plan para pagar una deuda de USD 350 millones a sus acreedores


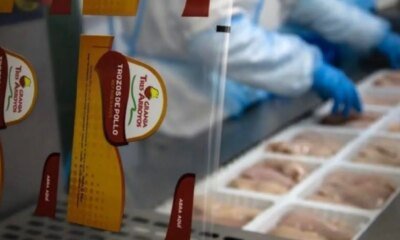
Granja Tres Arroyos, la mayor empresa avícola de la Argentina, presentó a sus acreedores una propuesta para reestructurar una deuda total de USD 350,9 millones. Según un documento al que accedió Infobae, el plan elaborado por la firma de banca de inversión VALO Columbus, divide la deuda en cuatro grandes bloques y ofrece a cada tipo de acreedor condiciones distintas. Además, reserva un tramo especial con mejores condiciones para quienes se comprometan a seguir proveyendo de materia prima e insumos, de manera que la empresa pueda retomar su actividad. La fecha prevista para cerrar el acuerdo es el 30 de junio de 2026.
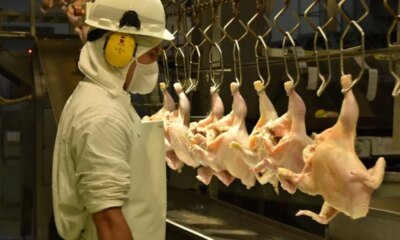
La propuesta llega en el momento más crítico de la historia reciente del grupo. Fundado en la década de 1930 por el inmigrante italiano Gaspar De Grazia, que vendía pollos en carreta por las calles de Buenos Aires, el grupo creció durante décadas hasta convertirse en el actor dominante del sector: procesaba hasta 760.000 aves por día, empleaba a más de 6.500 personas, exportaba a más de 60 países y facturaba alrededor de USD 1.300 millones anuales. Hoy, tiene sus plantas paralizadas y, según datos oficiales, acumula más de 1.800 cheques rechazados por más de $29.000 millones, adeuda salarios a sus trabajadores y opera con una faena diaria que cayó a cerca de 200.000 aves.
La empresa, conducida por Joaquín De Grazia, agrupa a tres sociedades: Granja Tres Arroyos S.A., WADE S.A. y Avex S.A. La reestructuración abarca la deuda de las tres en forma conjunta.
El pasivo total de USD 350,9 millones —calculado al tipo de cambio de $1.450 por dólar— se divide en cuatro categorías. La deuda comercial es la de mayor monto individual, con USD 123 millones, e involucra a proveedores de granos como ACA, Bunge y Dreyfus, laboratorios veterinarios, fleteros, pequeños granjeros y proveedores de energía.
La deuda fiscal suma USD 88,1 millones, principalmente con ARCA (ex AFIP) por USD 56,2 millones y con organismos provinciales como ARBA por otros USD 31,9 millones.

La deuda financiera garantizada asciende a USD 85,1 millones y tiene cuatro acreedores: Rabobank (USD 43,8 millones), ACA (USD 36 millones), el Banco de la Nación Argentina (USD 3,5 millones) y el BICE (USD 1,8 millones). La deuda financiera sin garantía suma USD 54,7 millones y se distribuye entre más de diez bancos —entre ellos BBVA, Banco Santander, BAPRO, Credicoop y Supervielle—, más acreedores no bancarios, fideicomisos y cheques diferidos emitidos en el mercado de capitales. A ese total se le suma, con monto aún por determinar, una deuda con Proteinsa S.A. por saldo de precio de una compra anterior.
Consultadas fuentes de la empresa, precisaron a Infobae: “Estamos totalmente abocados a encontrar soluciones que nos permitan salir de esta difícil situación para continuar operando en Argentina y preservar las fuentes de trabajo de nuestros más de cinco mil empleados”. Y agregaron: “Para eso, hemos decidido iniciar un proceso de reordenamiento y reestructuración de deuda con el asesoramiento de Columbus Investment Banking que esperamos tengan un impacto positivo en el mediano plazo y poder así consolidar el legado que hemos construido con esfuerzo y compromiso por el país”.
La parte más elaborada de la propuesta es la que concierne a la deuda comercial, porque son los proveedores quienes sostienen el abastecimiento diario de la planta. El plan les ofrece cuatro opciones —llamadas tramos— y cada uno puede elegir la que prefiera, o combinarlas.
El Tramo 1 es el más agresivo para el acreedor: acepta una quita del 75% del capital. Es decir, si un proveedor tiene un crédito de USD 100.000, le perdonan USD 75.000 y solo cobra USD 25.000. A cambio, lo recupera en 12 cuotas mensuales a una tasa del 1% anual en dólares, con seis meses de gracia antes de que empiecen los pagos.
El Tramo 2 reduce la quita al 50%: el acreedor cobra la mitad de lo que le deben, en 24 cuotas mensuales al 2% anual, también con seis meses de gracia.
El Tramo 3 no aplica ninguna quita: el acreedor cobra el 100% de su crédito, pero espera hasta siete años (84 cuotas mensuales al 3% anual, con seis meses de gracia).
Los tres primeros tramos están respaldados por un mecanismo de garantía, de manera que GTA cede a un fiduciario —un administrador independiente— los derechos sobre sus cobros presentes y futuros. Ese fiduciario recibe el dinero que entra a la empresa y lo aplica al pago de los acreedores en orden de prioridad: primero cobra el Tramo 1, luego el Tramo 2 y finalmente el Tramo 3. Si en algún momento sobra caja por encima de lo necesario para cubrir el próximo vencimiento, ese excedente se destina automáticamente a cancelar deuda por adelantado —un mecanismo conocido como cash sweep— para reducir el saldo pendiente más rápido.
El Tramo 4 tiene una lógica distinta: no es para acreedores que ya tienen deuda con GTA, sino para proveedores estratégicos dispuestos a seguir abasteciendo a la empresa durante los 120 días posteriores al cierre del acuerdo. Cada uno debe comprometerse a entregar materia prima e insumos por al menos USD 5 millones en ese período, y el conjunto debe sumar un mínimo de USD 20 millones. A cambio, la deuda preexistente se refinancia en 60 cuotas mensuales al 4% anual con garantía hipotecaria sobre activos de GTA, y la nueva asistencia de emergencia se consolida en una facilidad al 6% anual en 8 cuotas trimestrales, también con hipoteca de primer grado.
Según el informe de VALO al que accedió Infobae, el plan no puede cerrarse si la empresa no consigue, antes del 30 de junio, al menos USD 80 millones de capital de trabajo fresco para sostener la operación durante la transición. El documento identifica cuatro fuentes posibles para reunir ese monto.

La primera es el propio Tramo 4: los proveedores estratégicos que se sumen aportarían al menos USD 30 millones en materia prima e insumos. La segunda es la venta de activos no estratégicos por al menos USD 30 millones; el documento menciona explícitamente cinco propiedades en carpeta: la planta de deshidratados en Zárate (Buenos Aires), un tambo en Santa Elena (Entre Ríos), una cría de porcinos en Bella Vista (Entre Ríos), la Planta Becar en Concepción del Uruguay (Entre Ríos) y la Planta Wade I en Ezeiza (Buenos Aires).
La tercera fuente son anticipos de grandes clientes y contratos de maquila —donde GTA faena para terceros usando su capacidad instalada ociosa— por al menos USD 10 millones. La cuarta, y la más abultada, es la incorporación de un nuevo inversor que aporte al menos USD 45 millones bajo la forma de deuda o capital.
GTA ya dio un paso en esa dirección: a principios de 2026 vendió a ACA la planta de Avex en Río Cuarto (Córdoba) bajo un esquema de leaseback —venta con alquiler posterior— que le permitió obtener liquidez inmediata sin perder el uso de las instalaciones, con opción de recompra en cuatro años.
Para que el acuerdo entre en vigor, el plan exige condiciones estrictas de adhesión. El 100% de los acreedores financieros —tanto los garantizados como los no garantizados— debe aceptar la propuesta. En el caso de los acreedores comerciales, el umbral es del 90% de la deuda total de ese bloque.
Además, todos los acreedores deben renunciar a cobrar los intereses por mora y punitorios acumulados hasta la fecha de cierre, y liberar las garantías personales que hayan otorgado personas físicas y la sociedad HAI S.A.

Como condición adicional, GTA debe ceder al fideicomiso de garantía un conjunto de productos destinados a la exportación —principalmente garras de pollo y otros subproductos— valuados en USD 35 millones. Esa cesión está condicionada a la reapertura de los mercados de China, la Unión Europea y Chile, que se cerraron para la empresa tras el brote de influenza aviar que golpeó al sector en 2024 y que, según estimaciones del sector, implicó una pérdida de alrededor de USD 160 millones en exportaciones.
El plan financiero proyecta un rebote productivo en nueve meses. La empresa estima que, una vez cerrada la reestructuración, la producción mensual de pollitos bebé pasaría de los 10 millones actuales a 14,9 millones, la tasa de mortandad en la crianza bajaría del 18% al 12%, y la faena diaria volvería a 430.000 aves —lejos aún del pico histórico de 760.000, pero más del doble de las 200.000 actuales.
En términos financieros, las proyecciones elaboradas por VALO prevén que las ventas caigan a USD 450,8 millones en 2026 —el año del ajuste—, para luego recuperarse a USD 763,2 millones en 2027 y estabilizarse en torno a USD 780 millones anuales a partir de 2030. El resultado operativo, negativo en USD 34,7 millones en 2026, pasaría a positivo en USD 46,4 millones en 2027.
El EBITDA —indicador que mide la capacidad de generar caja antes de impuestos, intereses y amortizaciones— se proyecta en USD 50,2 millones para 2027 y en USD 65,6 millones anuales desde 2030 en adelante. Las proyecciones macroeconómicas que sustentan el modelo fueron elaboradas por la consultora Eco Go y asumen una inflación del 32% para 2026, una devaluación del 10% ese año y un tipo de cambio de $1.600 por dólar a fin de diciembre.
animales,aves,pollos






ECONOMIA
Pick ups eléctricas e híbridas: cómo será la próxima transformación de uno de los segmentos más importantes del mercado
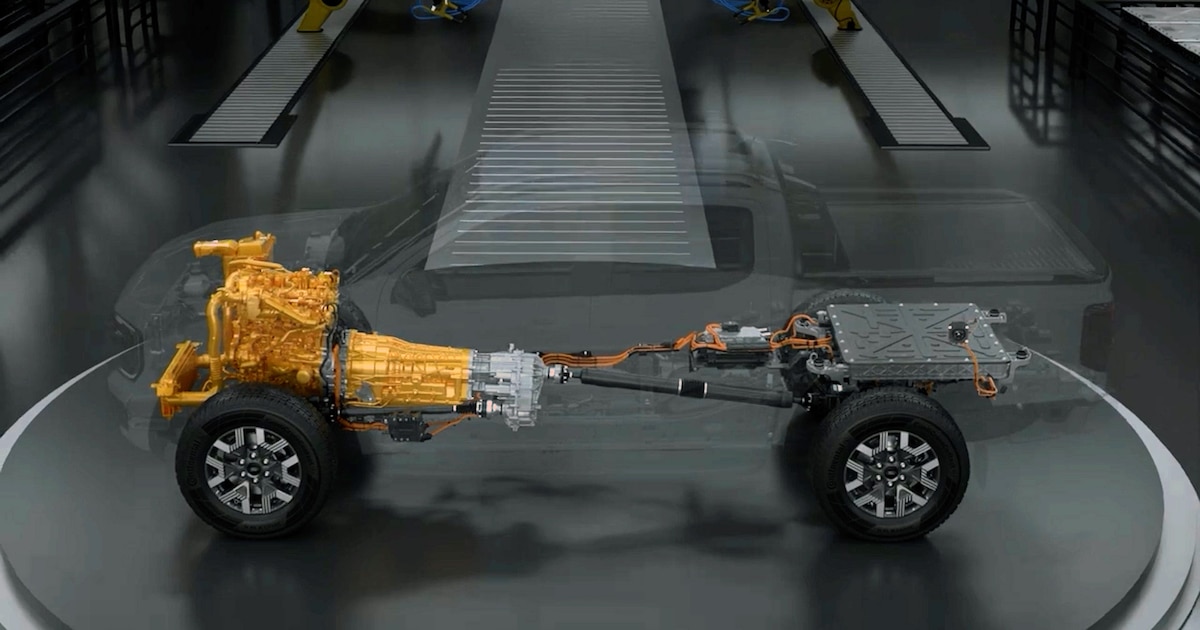
Si los autos eléctricos cambiaron la forma de evaluar la compra de un 0 km compacto urbano, y los híbridos trajeron una renovación de más el 50% de la oferta de los SUV en el mercado automotor argentino, el próximo paso, inevitablemente, será el de las pick ups electrificadas.
Sin embargo, la decisión del mejor camino a tomar no es tan simple para este tipo de vehículos, porque el uso de una camioneta tiene al menos dos condiciones muy diferentes al de un auto de pasajeros, cualquiera sea el tamaño o segmento de estos.
Una pick up necesita potencia porque debe llevar mucho peso o arrastrar incluso más peso aún, y no puede perder ni capacidad de carga ni subir demasiado de peso por llevar una batería muy grande, porque penalizará en ambos ítems.
Por ese motivo, la mayoría de los fabricantes de pick ups parecen haber encontrado en la tecnología híbrida enchufable (PHEV) el mejor camino para agregar electrificación y no perder desempeño. La receta es reemplazar el actual motor turbodiésel por uno naftero turbo, y agregar un motor eléctrico asociado a una batería de unos 12 kWh que le permiten ofrecer unos 40 km de autonomía solo eléctrica. El motor eléctrico, además, compensa la pérdida de torque respecto a las actuales camionetas.

De hecho, ese es el camino que eligieron tanto Ford como Volkswagen para sus primeras camionetas electrificadas, ya que tanto la Ranger como la Amarok serán híbridas enchufables. Sin embargo, a falta de unos meses para conocer sus características, podría haber una notoria diferencia entre ambas respecto al impulsor de combustión.
Ranger vs Amarok
Lo que no se sabe aún es la configuración, porque si bien Ford ya fabrica en Sudáfrica la Ranger PHEV para los mercados europeo y australiano, la filial argentina de la marca ya anunció que se fabricará en General Pacheco y la producción comenzará en 2027, aunque no hay fecha aún establecida porque también se lanzará la Ranger Tremor local.
Como referencia, el actual modelo PHEV tiene el motor 2.3 litros turbo EcoBoost que conocemos de la Everest, pero con una calibración distinta, que ofrece unos 190 CV y no los 300 CV del SUV tailandés, porque al combinarse con un motor eléctrico de 75 kW (100 CV), alcanza una potencia total de 280 CV y un torque de casi 700 Nm.

De la VW Amarok no se sabe demasiado porque la calibración de la plataforma de SAIC sobre la que se proyectó la versión PHEV es única y dedicada para Volkswagen, y la Maxus Interestellar X (el modelo sobre el que se desarrolla la Amarok) que se vende en China es diésel o eléctrica.
Sin embargo, SAIC anunció el desarrollo de dos alternativas PHEV, una planteada sobre un motor naftero turbo como las más conocidas del mercado y otra sobre un motor turbodiésel que promete un 35% más de ahorro respecto a los nafteros y una gran recuperación de batería durante la marcha.
Volkswagen traería esta última versión, con lo que aportaría una novedad en su propuesta híbrida enchufable. Los valores que se pudieron conocer del desarrollo de su país de origen mencionan dos motores eléctricos, una potencia total combinada de 470 CV y un torque de 800 Nm. Aunque habrá que esperar al anuncio oficial de la marca, previsto para comienzos del año próximo, presumiblemente mediados o fines de marzo.

Qué hará Toyota
La tercera marca es la más importante del mercado, y a la vez, sobre la que hay más signos de interrogación que certezas: Toyota. Curiosamente, es la marca que ofrecerá algunas especificaciones técnicas antes que todos, porque el anuncio de la nueva pick up Hilux se hará en diciembre de este año.
Sin embargo, es probable que solo se presenten las versiones turbodiésel renovadas con la nueva generación de carrocerías y equipamiento, y se puedan conocer los lineamientos generales de las versiones electrificadas.
Toyota tiene posibilidades de hacer una versión microhíbrida sobre el motor turbodiésel, una naftera híbrida o híbrida enchufable y la certeza de una versión 100% eléctrica, que también se fabricará, en una segunda etapa, en la planta argentina de Zárate, para abastecer a todo el mercado regional con esa tecnología.
La Hilux Mild-Hybrid ya existe, y está asociada a un motor actual, turbodiésel de 2.8 litros, con una hibridación suave de 48 v que utiliza una pequeña batería de 0,2 kWh (la más pequeña de los Toyota híbridos es la del Yaris Cross y es de 0,9kWh). Esta alternativa aporta poca potencia adicional, que es de 204 CV pero suma torque, que llega a los 500 Nm. No tiene propulsión eléctrica alguna sino asistencia para reducir consumo.

Pero Toyota no tiene un sistema híbrido enchufable sino un híbrido convencional autorecargable, que equipa una versión de la pickup Tacoma que se fabrica en Estados Unidos, y que está planteado en un esquema de motor turbonaftero de 2.4 litros y 282 CV. El motor eléctrico es chico, de 49 CV, y se alimenta de una batería igualmente pequeña, aunque algo más grande que la de los modelos híbridos conocidos de Toyota, ya que es de 1,8 kWh. Esto permite que la potencia total combinada sea de 330 CV.
A diferencia de las pick ups de Ford y Volkswagen, en este caso sí hay una Hilux 100% eléctrica, que tiene dos motores que suman 196 CV y 470 Nm de par, y que se alimentan de una batería de litio de 59,2 kWh con una autonomía de unos 300 km. Al tener un motor en cada eje, es AWD permanente.
Mientras las marcas locales están en este proceso, en Argentina ya hay una pick up híbrida enchufable de un fabricante chino. Se trata de la BYD Shark DMO, que tiene un motor naftero turbo de 1.5 litros y 181 CV, y dos motores eléctricos de 228 y 201 CV delantero y trasero respectivamente, que se cargan desde una única batería de litio de 29,6 kWh. Este vehículo tiene una autonomía eléctrica cercana a los 80 km y una autonomía total combinada de 800 km.
Toyota Tacoma,camioneta híbrida,industria automotriz,Estados Unidos,México,Argentina
ECONOMIA
Mercados: el petróleo cae por cuarta rueda seguida y arrastra a las acciones argentinas del sector
Las acciones estadounidenses suben este lunes, aunque el descenso del petróleo afecta a la cotización de las compañías argentinas del sector. En el exterior los inversores seguían evaluando la suba de tasas de interés de la Reserva Federal de los EEUU y la incertidumbre geopolítica.
A las 11:30 horas, el promedio industrial Dow Jones sube un 0,3% después de que el índice de valores de primera línea registrara su tercera semana consecutiva de pérdidas. Mientras tanto, el S&P 500 gana un 0,7%, mientras que el Nasdaq Composite, con fuerte presencia de empresas tecnológicas, escala un 1,3 por ciento.
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 0,7%, a 3.001.000 puntos, mientras que los bonos soberanos en dólares -Bonares y Globales- avanzan un 0,2% en promedio. En tanto, el riesgo país de JP Morgan resta cuatro unidades para la Argentina, en los 521 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
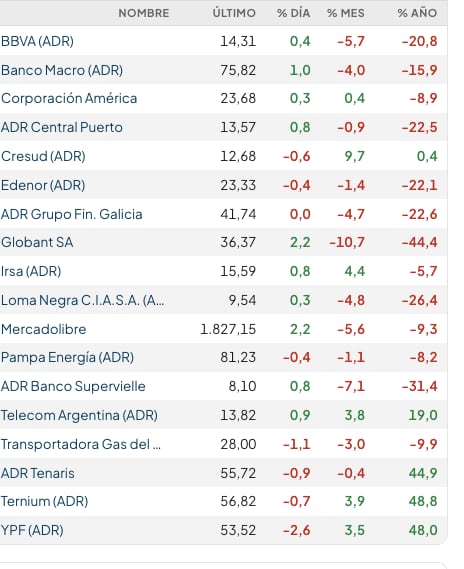
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Nueva York se observan cifras mixtas. Del lado perdedor destacaba el descenso de 2,6% para el ADR de YPF, en los USD 53,52, mientras que Vista Energy cede 2,5 por ciento. Satellogic rebota 7,2 por ciento.
Los precios del petróleo tocaron su nivel más bajo en 11 días, ya que los inversores esperan avances diplomáticos en el conflicto con Irán con motivo de la reunión de la ONU de esta semana y anticipan una recuperación parcial de los envíos desde Arabia Saudita.
Los futuros del Brent del Mar del Norte y del WTI (West Texas Intermediate en Estados Unidos) alcanzaron más temprano en el día su nivel más bajo desde el 10 de septiembre. El contrato del Brent para noviembre restaba 2,8%, a USD 100,90 el barril.
Irán y Estados Unidos intercambiaron nuevas amenazas el domingo, aunque el presidente Donald Trump afirmó que estaría dispuesto a reunirse con su par iraní, Masoud Pezeshkian, quien se espera que esté en Nueva York esta semana con motivo de la Asamblea General de Naciones Unidas.
“Parece que se está eliminando cierta prima de riesgo de los precios del petróleo ante la esperanza de que esta semana pueda surgir una vía diplomática para rebajar la tensión en el conflicto entre Estados Unidos e Irán”, afirmó a Reuters Tim Waterer, analista de KCM Trade.
Las bolsas han superado en gran medida la incertidumbre de este mes, aunque el aumento de los rendimientos de los bonos, el riesgo geopolítico en Oriente Medio y la inquietud por la IA han dado a los inversores motivos para ser cautelosos. Tras la subida de tipos de interés de la Reserva Federal la semana pasada, los operadores se apresuraron a descontar nuevas subidas .
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Para mejorar el ánimo del mercado, los precios del petróleo retrocedieron por debajo de los 100 dólares por barril ante la esperanza de que Estados Unidos e Irán reanudaran las conversaciones diplomáticas.
Con un calendario económico y de presentación de resultados más escaso esta semana, uno de los aspectos que los mercados seguirán de cerca es la cumbre entre el presidente Trump y el presidente chino Xi Jinping el jueves.
Irán comunicó sus condiciones a los mediadores para retomar las negociaciones, según informó Al Jazeera citando al jefe de seguridad iraní, Mohsen Rezaei, en una entrevista el sábado. Sin embargo, la tensión en Oriente Medio sigue alta, ya que los hutíes de Yemen, respaldados por Irán, afirmaron haber atacado el sábado con misiles y drones objetivos “sensibles” en la capital saudí, Riad, así como una instalación de Aramco en la ciudad de Yanbu, en el mar Rojo, un importante centro de exportación petrolera.
Corporate Events,North America
El panorama es apto para inversores con ganas de arriesgar. Hay opciones de inversión en pesos que pueden dejar una gran rentabilidad
El bono estrella para posicionarse de cara a las elecciones
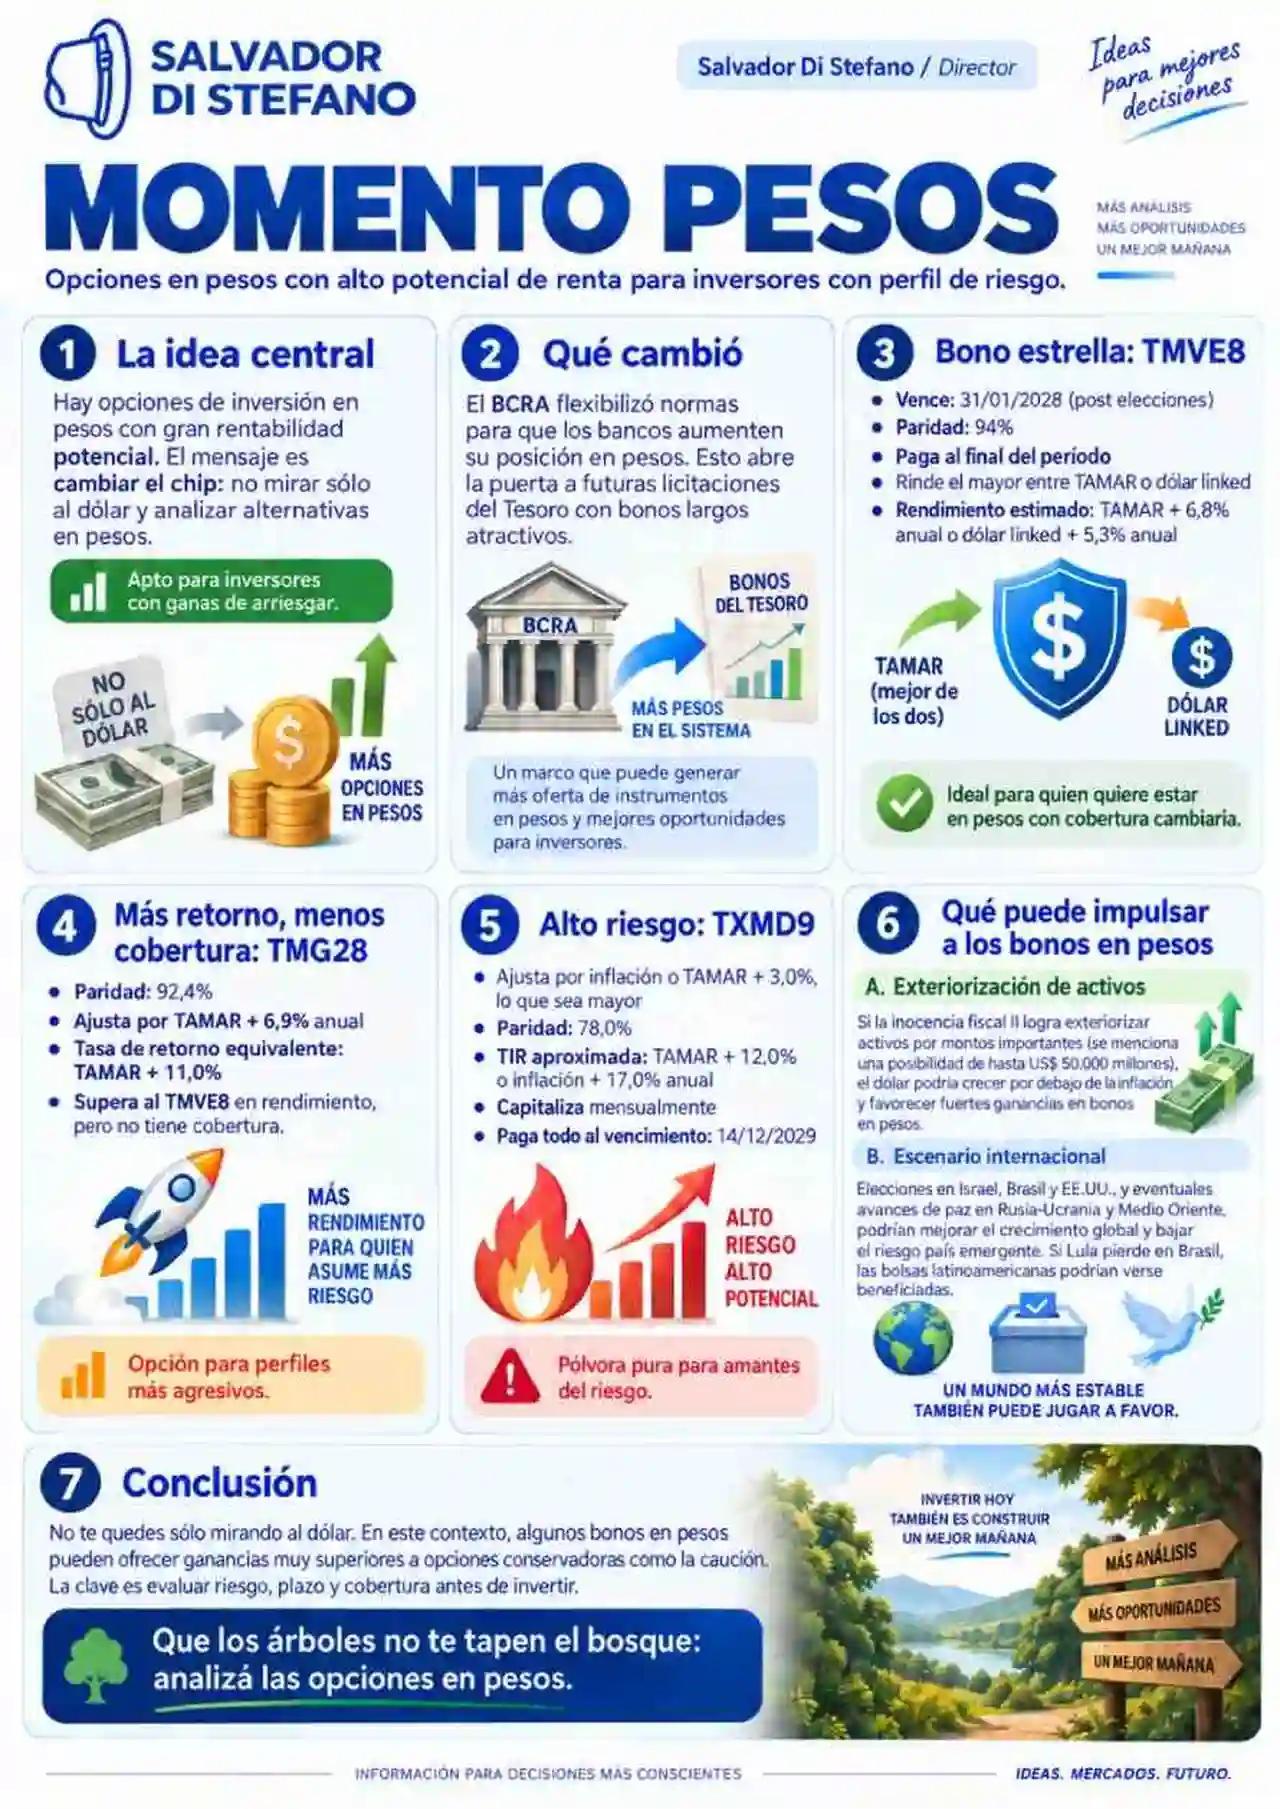
Opciones en pesos con alto potencial de renta
Tres factores externos que pueden disparar las ganancias en pesos
- Exteriorización de activos: Se aprobó el régimen de inocencia fiscal dos, con lo cual luce muy probable que se exterioricen activos por montos importantes. César Litvin, reconocido profesional en materia impositiva, habla de la posibilidad de que se blanqueen u$s50.000 millones de aquí a diciembre de 2027. Si se cumple la mitad de lo que pronostica, la cotización del dólar podría avanzar por debajo de la expectativa de inflación, dando lugar a grandes ganancias en los bonos en pesos. Todo depende de que estas exteriorizaciones efectivamente ocurran.
- Frente externo: El escenario internacional parecería traer novedades. En las próximas semanas tenemos tres comicios relevantes: Israel, Brasil y Estados Unidos. A esto hay que sumarle las novedades de paz que podrían surgir en dos frentes de conflicto: Rusia-Ucrania y Medio Oriente. Si hay paz, aumentarán las posibilidades de que el mundo recupere la senda del crecimiento y baje el riesgo país en el segmento emergente. Si Lula pierde en Brasil, las ganancias en las bolsas de América Latina podrían ser muy significativas.
- Rentabilidad en moneda local: Se derriten litros de tinta en los medios hablando del dólar, pero cuidado: una renta en pesos exorbitante como la que muestran los bonos mencionados puede dejar retornos elevados. Que los árboles no tapen el bosque; analizar opciones en moneda local puede generar ganancias muy por encima de la tasa de caución. Esto último queda a criterio de cada inversor, como diría Karina Jelinek.
inflación,inversiones,bonos en pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Dem lawmakers scoff at Trump’s $5K ‘fantasy land’ promise: ‘Ain’t happening’

Pick ups eléctricas e híbridas: cómo será la próxima transformación de uno de los segmentos más importantes del mercado

Manuel Adorni presentó su justificación de bienes: dijo que su evolución patrimonial tiene “sustento razonable y verificable”

La Justicia procesó a 8 altos mandos iraníes y libaneses por el atentado a la AMIA

Débora Bello recordó su separación de Diego Torres y cómo reconstruyó su vida junto a su hija: “No me la vi venir”

Atentado a la AMIA: procesaron a siete iraníes y un libanés como responsables del ataque y avanza el juicio en ausencia

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA2 días ago
Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo
- CHIMENTOS2 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega