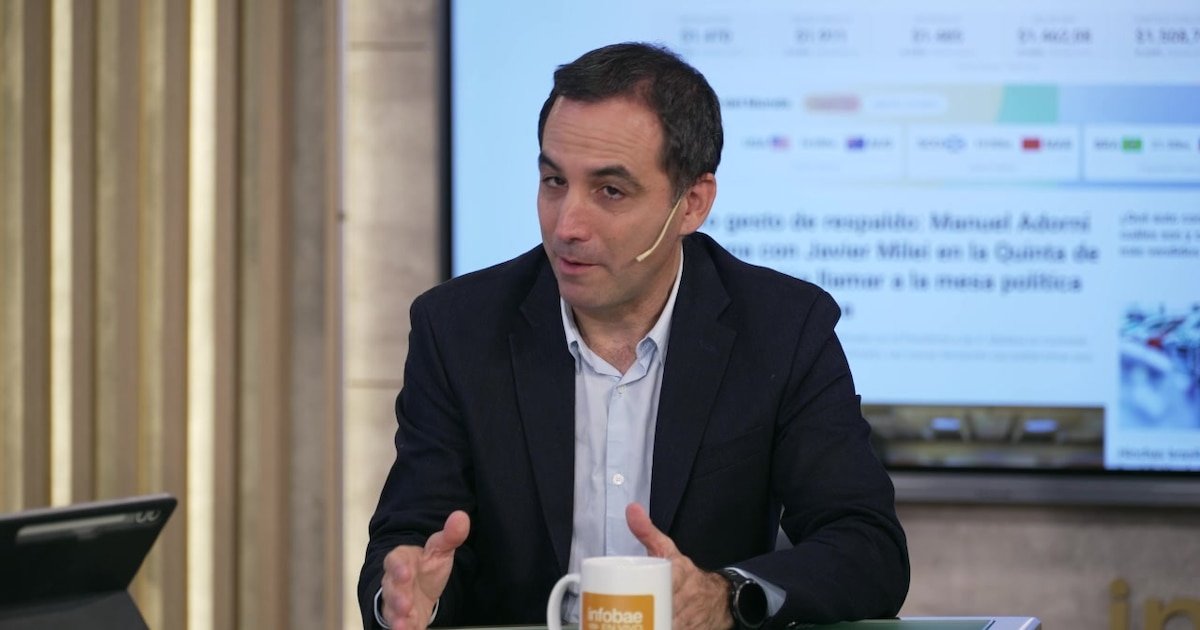
Maximiliano Coll: “Se están reactivando los créditos hipotecarios”
El subgerente general de banca minorista del Banco Ciudad, Maximiliano Coll, en diálogo conInfobae en Vivo, dijo que el mercado de créditos hipotecarios “se está reactivando”, afirmó, y recordó que el regreso de esta herramienta financiera fue relativamente rápido, aunque aclaró que el impacto suele demorarse algunos meses.
“Un préstamo hipotecario no es algo que se hace enseguida. Tenés que salir a buscar la propiedad, hablar con tu familia, ir al banco, que te evalúen. Desde que aparece la oferta hasta que se empieza a desembolsar pasan un par de meses”, explicó.
Advertisement
Según detalló, durante 2024 y gran parte de 2025 la actividad mostró un crecimiento sostenido. En la Ciudad de Buenos Aires, donde cuentan con más información, las operaciones financiadas con hipotecas llegaron a representar el 20% de las compraventas. Sin embargo, el aumento del dólar y de las tasas de interés registrado hacia septiembre de 2025 provocó una desaceleración.
“Tuvimos un parate y recién, tímidamente, en el verano se volvió a mover el mercado”, señaló. Agregó que, tras una nueva reducción de tasas en marzo, comenzó a observarse nuevamente una recuperación gradual. “Cuando reactivás, tarda un poquito en empezar a moverse. Todos los meses están empezando a haber cada vez más operaciones”, sostuvo Coll.
Coll: “Tuvimos un parate y recién, tímidamente, en el verano se volvió a mover el mercado”
Actualmente, estimó que entre el 10% y el 12% de las operaciones se concretan con financiamiento hipotecario y aseguró que la tendencia es creciente. Explicó que el desfase entre el lanzamiento de los préstamos y el cierre efectivo de las operaciones responde a los tiempos propios del proceso.
Advertisement
Respecto del perfil de quienes acceden a estos créditos, señaló que se trata principalmente de familias de clase media, generalmente personas de entre 30 y 45 años que pueden demostrar ingresos formales. En muchos casos, agregó, participan dos o más integrantes del grupo familiar para alcanzar los requisitos exigidos por los bancos.
“Para un préstamo estándar de $100 millones, que son unos USD 70.000, tenés que demostrar ingresos familiares de alrededor de $3,3 millones”, explicó. Por ese motivo, las entidades financieras incorporaron la figura del garante, habitualmente un padre u otro familiar, que permite sumar ingresos y acceder a montos mayores.
Coll destacó además que las condiciones actuales favorecen la demanda de créditos hipotecarios. Entre los factores mencionó la estabilidad económica, la amplia oferta de propiedades, la mejora del salario medido en dólares y el hecho de que los valores de los inmuebles no aumentaron al mismo ritmo. “La cuota es muy parecida a la de un alquiler”, afirmó.
Advertisement
Como ejemplo, indicó que la cuota de un préstamo de $100 millones ronda los $800.000 mensuales, un valor similar al alquiler de un departamento de dos ambientes o de algunos tres ambientes pequeños en la Ciudad de Buenos Aires. No obstante, recordó que las familias deben contar con un ahorro previo equivalente aproximadamente al 25% del valor de la propiedad.
Por otra parte, aseguró que la mora en la cartera hipotecaria es prácticamente inexistente. En ese sentido, explicó que el principal requisito para acceder al financiamiento es no registrar antecedentes negativos en el sistema financiero.
“No es lo mismo tener una deuda irregular importante o un préstamo que no pagaste, donde demostraste falta de voluntad de pago, que haber quedado marcado por una situación administrativa menor”, señaló. Como ejemplo, mencionó los casos de clientes que olvidan cancelar una cuenta bancaria o abonar el mantenimiento de un paquete de productos y terminan registrando una deuda de bajo monto. “En ese caso sabemos que fue un error y se analiza de manera diferente”, concluyó.
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
Advertisement
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
Advertisement
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.
Advertisement
.responsive {
width: 100%;
height: auto;
Advertisement
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Advertisement
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.
.responsive {
Advertisement
width: 100%;
height: auto;
}
Advertisement
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.
La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)
Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)