ECONOMIA
Consumo: cómo se ajustan los argentinos en medio de la caída de los ingresos que quedan luego de pagar los gastos fijos

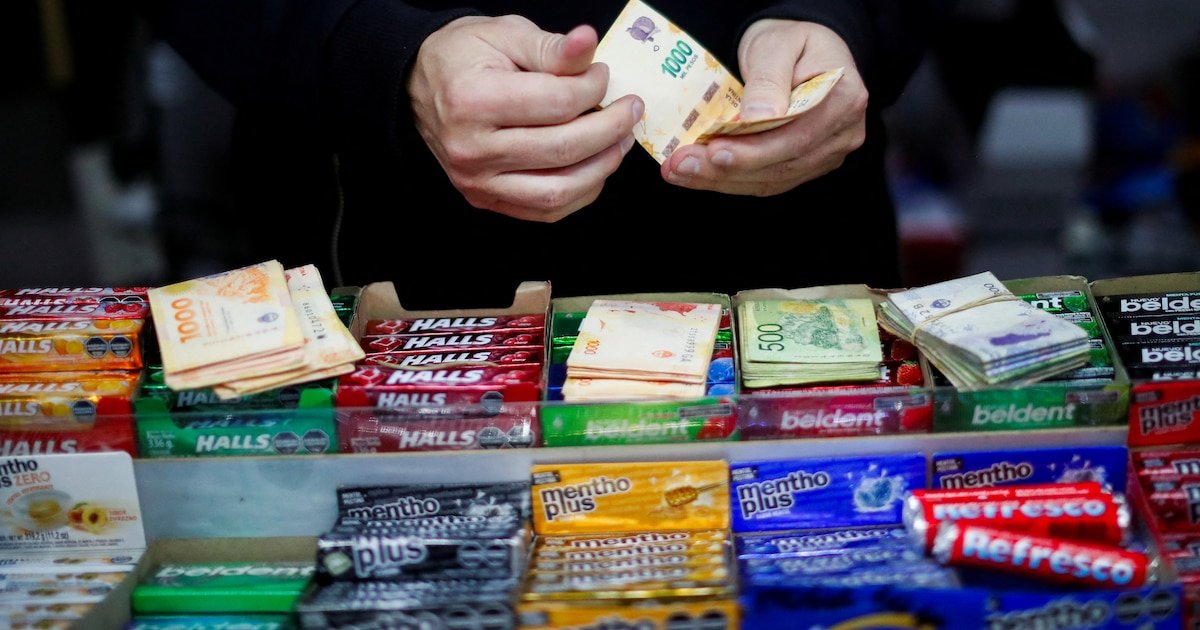
La desaceleración de la inflación aún no se traduce en una mejora generalizada de la economía de los hogares. Los ingresos reales continúan perdiendo capacidad de compra y una proporción creciente de las familias enfrenta dificultades para sostener sus consumos habituales.
El último informe de la Secretaría de Trabajo mostró que el poder adquisitivo del promedio de los salarios del empleo registrado del sector privado cayó 2% mensual en mayo, mientras que el salario conformado medio de los principales Convenios Colectivos de Trabajo (CCT) lo hizo en 1,4%. En la comparación interanual, el retroceso alcanzó el 2,4% y 5,2%, respectivamente.
En paralelo, según Equilibra, luego de siete meses consecutivos de caída, el ingreso disponible -el dinero que queda en el bolsillo tras afrontar los gastos fijos- aumentó 0,8% mensual en abril. No obstante, el indicador aún se ubica 1% por debajo del nivel de igual mes del año pasado y resulta 14,5% inferior al promedio registrado entre enero y septiembre de 2023.

Un estudio de la consultora Zentrix reveló que el 61% de los encuestados asegura que sus ingresos le alcanzan, como máximo, hasta el 20 de cada mes. En tanto, 24,3% afirma que llega con lo justo, sin margen para ahorrar. Apenas el 13% logra cubrir todas sus necesidades y, además, ahorrar.
En ese marco, de acuerdo a un análisis del Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la principal privación que se observó en los hogares durante 2025 estuvo vinculada a no poder realizar arreglos en la vivienda, situación que alcanzó al 56% del total, pero ascendió al 80,2% si se mira el estrato bajo marginal.
La principal privación que se observó en los hogares durante 2025 estuvo vinculada a la imposibilidad de realizar arreglos en la vivienda
En segundo lugar se encuentran los problemas para calefaccionar o refrigerar el hogar (32,2%), seguidos por la reducción o el abandono del uso del transporte público (23,6%) y la imposibilidad de afrontar el pago de algún servicio (23,4 por ciento).
A su vez, el 7,4% dejó de abonar la tarjeta de crédito, el 6,8% debió mudarse por falta de recursos y el 6,6% manifestó haber sentido temor de perder su casa.

Agustín Salvia, director del ODSA, consideró: “Hay una fuerte desigualdad social en la capacidad para cubrir el costo de las tarifas frente a los aumentos que vienen registrando. Esto ocurre incluso cuando bajan la indigencia o la pobreza, porque existe una mayor capacidad para consumir alimentos, ya que sus precios vienen desacelerando”.
“Esa contradicción deriva en una mayor morosidad en las tarjetas de crédito y en el pago de los servicios y, al mismo tiempo, implica un nivel más alto de estrés económico”, explicó.
La dinámica se sostiene a partir de una relativa estabilidad inflacionaria y de la existencia creciente de trabajo informal, changas u otras ocupaciones de ese tipo que permiten generar ingresos. Con un esfuerzo mayor y una remuneración por hora más baja, en un escenario de desaceleración de precios, los hogares logran mantenerse, pero a costa de seguir recortando gastos y, en muchos casos, de postergar el pago de obligaciones.
Hay una fuerte desigualdad social en la capacidad para cubrir el costo de las tarifas frente a los aumentos que vienen registrando (Salvia)
En esa línea, Equilibra apuntó en un informe: “La insuficiencia de ingresos de las familias no afecta solo al repago de préstamos formales: los atrasos en expensas, prepagas, cuotas de clubes, etc. también treparon. Pareciera que el boom de crédito escondió transitoriamente el deterioro de la hoja de balance de los agentes económicos. Por ende, revertir la anemia de la demanda interna de los últimos 5 trimestres no será sencillo”.
Según una encuesta de Trespuntozero, 72,8% de los consultados aseguró que redujo sus consumos en el último tiempo, frente a un 4,8% que afirmó haberlos incrementado. A su vez, el 20,7% indicó que mantuvo sus hábitos de compra sin cambios y el 1,7% respondió que no sabía o prefirió no contestar.

Entre quienes realizaron ajustes, las salidas gastronómicas, culturales y deportivas encabezaron la lista de los rubros más afectados, con el 64,6% de las menciones. Les siguieron las compras de alimentos (61,6%), los costos vinculados a la vivienda (49,6%) y el bienestar y cuidado personal (40,7%). Además, el 34% disminuyó el dinero destinado a salud, mientras que el 32,7% recortó el presupuesto para productos de limpieza y la misma proporción hizo lo propio en movilidad y transporte.
Al respecto, la directora de la consultora, Shila Vilker, contó lo que surge en las entrevistas realizadas: “Lo que define esta época es la sensación de que la plata no alcanza. Es el punto de partida de cualquier conversación. No importa lo que haga cada persona”.
“Y esto aparece tanto entre votantes de la oposición como entre quienes apoyan al oficialismo. No es una cuestión ideológica, sino una experiencia de vida cotidiana”, explicó.
Lo primero que señalan los encuestados es el cambio en la mesa familiar, especialmente la necesidad de reducir el consumo de carne (Vilker)
Relató que lo primero que señalan los encuestados es el cambio en la mesa familiar, especialmente en el consumo de carne, que es una de las cosas que más impacta en la gente porque forma parte de la esencia argentina.
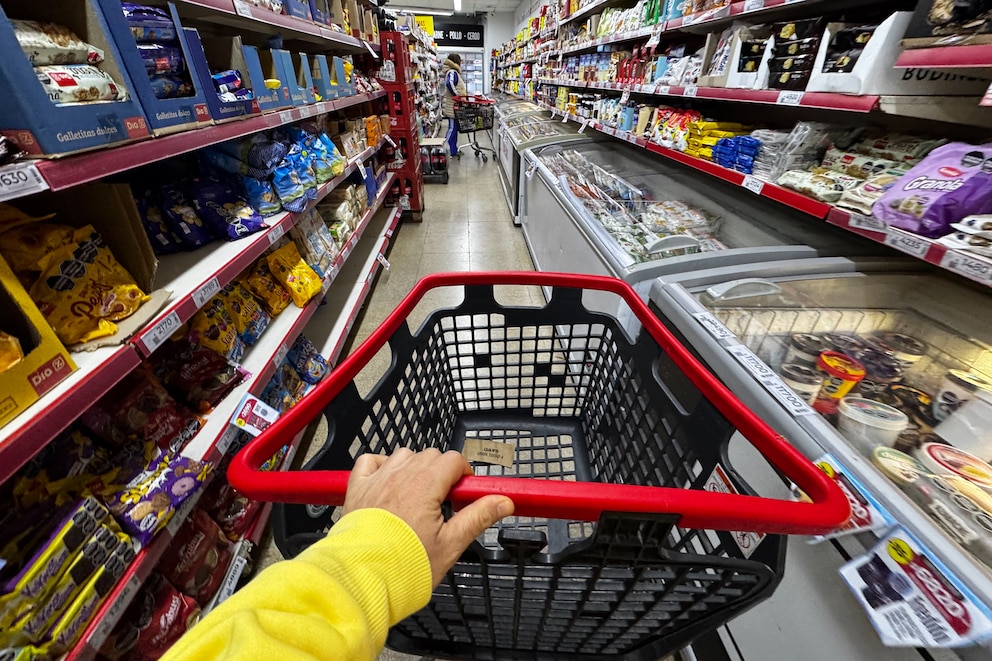
“Cada vez que surge ese tema, si no se interrumpe, las personas podrían pasar horas hablando de cuánto cuesta la carne, las milanesas o los churrascos. El recorte en este sentido es muy doloroso”, dijo Vilker.
En línea con lo anterior, una encuesta de Casa Tres arrojó que el 66% resignó algún consumo, principalmente ocio (61%), primeras marcas (56%), indumentaria (46%), vacaciones (37%) y plataformas de streaming (30 por ciento).
Este panorama produjo una transformación en la percepción social: Zentrix encontró que el 50,2% de los consultados se identifica como parte de los sectores bajos o medio-bajos y apenas el 10,5%, de clase alta.
Las marcas están ampliando permanentemente su portafolio para generar novedades que atraigan a los clientes
Una de las tendencias que registran las empresas de consumo masivo es la del “lujo accesible”: cada vez más argentinos optan por adquirir artículos premium en los supermercados como una forma de darse un gusto, ya que hoy no pueden acceder a bienes o experiencias de mayor valor. Por ese motivo, las marcas están ampliando permanentemente su portafolio para generar novedades que atraigan a los clientes.
Corporate Events,South America / Central America







Con un monto de operaciones que se moderó a USD 539 millones en el segmento de contado -unos USD 300 millones menos que el martes-, el dólar mayorista rebotó siete pesos o 0,5%, a $1.513,50, para interrumpir una racha de cuatro bajas seguidas.
La cotización mayorista anota una suba marginal de cinco pesos o 0,3% en septiembre, a la vez que en lo que transcurrió de 2026 la ganancia sumó 58,5 pesos o 4 por ciento.
El BCRA elevó el techo de su régimen de bandas cambiarias a los 1.900,87 pesos. Así, el tipo de cambio oficial quedó a 387,37 pesos o 25,6% de ese límite de flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En los tres primeros días de esta semana el tipo de cambio mayorista subió 5 pesos, muy cerca del aumento de 5,50 pesos registrado en idéntico lapso de la semana anterior”, dijo Gustavo Quintana, operador de PR Corredores de Cambio.
El dólar al público ganó cinco pesos o 0,3%, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.531,56 para la venta y $1.480,07 para la compra.
El dólar blue continuó sin variantes, a 1.560 pesos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza de dólar futuro todos los contratos estuvieron negociados con alzas en un rango de 0,1% a 0,4%, en un marco de negocios que totalizaron el equivalente en pesos a USD 1.697,7 millones, según consignó A3 Mercados. Las posiciones más negociadas, para fin de septiembre, subieron 3,50 pesos (+0,2%), a 1.523 pesos.
El economista Gustavo Ber explicó que “el dólar mayorista continúa transitando una etapa caracterizada por la muy baja volatilidad, y así es que sigue encapsulado entre los $1.500 y $1.510 desde que finalmente superó dicha ‘barrera psicológica’. Así es que continúa absolutamente ajeno a la volatilidad externa, con un BCRA que colabora a través de una marcada reducción de la participación de las compras sobre el volumen, aún en aquellas jornadas cuando se evidencia una mayor oferta que expande la operatoria”.
El equipo de Research de Puente observó una tendencia “marcada por nuevas señales de debilidad de la actividad económica y por la continuidad del ancla cambiaria. Los datos de julio mostraron nuevas caídas en la industria y la construcción, en un contexto en el que la política económica continúa priorizando la estabilidad cambiaria y la desinflación. El dato de agosto, con una inflación mensual de 1,7%, sugiere que esta estrategia está dando resultados”.
“En paralelo, el BCRA volvió a intervenir para contener al tipo de cambio cerca de los 1.515 pesos por dólar, con un ritmo de compra de reservas menor al de meses anteriores. En el mercado de pesos, la mejora de la liquidez permitió una normalización de las tasas de corto plazo. La menor oferta estacional de divisas está haciendo más visible la tensión entre acumular reservas y sostener el tipo de cambio, mientras una liquidez más holgada permitió reducir la volatilidad de las tasas sin alterar, por ahora, el sesgo prudente de la política monetaria”, agregaron los analistas de Puente.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Un informe de Portfolio Personal Inversiones destacó las compras netas efectuadas en 2026 por el BCRA en el mercado de cambios, por encima de los USD 14.000 millones y subrayó que se ubican “casi un 50% por encima de la meta autoimpuesta de USD 10.000 millones anuales. Más aún, el acumulado es el segundo mejor para un año desde 2003, solo por detrás de 2024, cuando a esta altura las compras alcanzaban USD 14.645 millones”.
“Sin embargo, la comparación no es justa. Como hemos remarcado, las compras actuales son considerablemente más virtuosas: en 2024 regían controles cambiarios más estrictos para el segmento minorista, seguía vigente el esquema de dólar blend y aún operaban los pagos diferidos de importaciones”, indicaron desde Portfolio Personal.
100,1000,200,2000,500,american dollar,argentine,bank,bills,cash,crisis,devaluation,economy,finance,financial,inflation,money,net,peso,us dollar
ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este viernes 18 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público se mantiene sin variantes, a $1.535 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar promedió $1.531,98 para la veta y $1.480,41 para la compra.
/economia/2026/09/18/el-banco-central-redujo-a-minimos-la-compra-de-reservas-en-septiembre-para-mantener-estable-el-dolar/
/economia/2026/09/18/inocencia-fiscal-ii-el-gobierno-apuesta-a-los-dolares-del-colchon-para-reactivar-la-economia-pero-hay-cautela-entre-los-expertos/
/economia/2026/09/17/se-aprobo-inocencia-fiscal-ii-5-claves-para-entender-la-ley-con-la-que-el-gobierno-busca-sacar-los-dolares-del-colchon/
Escasas compras del BCRA
La autoridad monetaria compró el jueves USD 9 millones en el mercado spot -el 1,8% de la oferta privada- y las reservas internacionales brutas recortaron USD 184 millones, a USD 49.816 millones.
/economia/2026/09/17/el-dolar-retomo-la-baja-y-se-consolida-como-ancla-cambiaria-contra-la-inflacion/
El dólar blue, a 1.555 pesos
El dólar blue es negociado sin variantes este viernes a $1.555 para la venta. La divisa en el mercado informal opera al mismo valor de cierre de agosto. En 2026 experimenta un alza de 25 pesos o 1,6 por ciento.
ECONOMIA
Autos a batería: las claves para elegir la tecnología y el precio que mejor se adapta a cada conductor
La llegada de los vehículos híbridos y eléctricos fue uno de los cambios más trascendentes de la historia para el mercado automotor local. Sin embargo, a medida que se ven más modelos en las calles o enchufados a un cargador público, las preguntas que se hacen los automovilistas muestran cierto grado de confusión respecto a esta tecnología.
El más común es el de no saber diferenciar autos eléctricos de electrificados. La otra confusión está dentro de los híbridos, ya que hay una gran porción de usuarios que no entienden por qué unos se deben enchufar y otros no.
La electromovilidad no representa solamente a los autos eléctricos, sino que abarca a todo aquel vehículo que, de un modo u otro, utiliza un motor eléctrico, ya sea exclusivamente o combinado con un motor de combustión interna. En todos los casos, esta tecnología permite reducir las emisiones contaminantes del parque automotor circulante.
Actualmente, el 55% de los autos electrificados en Argentina son híbridos convencionales, el 21% son híbridos enchufables, un 15% son microhíbridos y solo el 9% realmente son eléctricos puros.

Los híbridos convencionales
La razón de estas proporciones radica en que los híbridos tradicionales, también descriptos como híbridos autorecargables (HEV), son más simples de usar porque no requieren ser enchufados a la red, y son los más accesibles en relación con modelos equivalentes en segmento con otro tipo de electrificación, ya que sus baterías son pequeñas, de entre 0,9 y 1,8 kWh.
En contra, estos autos tienen mínima propulsión eléctrica, no más de 3.000 metros en condiciones de transito urbano, es decir frenando y acelerando entre esquinas o semáforos, o por el propio flujo de tránsito de una ciudad.
En esta categoría están la Ford Territory híbrida, los Toyota Yaris Cross, Corolla y Corolla Cross, el Baic BJ30, Haval Jolión y H6, MG 3 y MG ZS, o Chery Tiggo 4, entre los modelos más populares del mercado.

Los híbridos que se enchufan
Los híbridos enchufables (PHEV), en cambio, tienen baterías de unos 18 kWh en la mayoría de los casos, aunque los hay con baterías de 28 kWh o 39 kWh. En este tipo de autos, la capacidad de esa batería es la que determina la autonomía eléctrica de los autos, que puede ir desde los 60 a los 200 km, pero el funcionamiento del motor de combustión es solo un apoyo del motor eléctrico, que tiene prioridad de propulsión cuando el conductor aplica el acelerador.
A medida que aumenta el tamaño de la batería sube el precio del auto, no solo porque el acumulador es el elemento más costoso de un vehículo electrificado enchufable, sino porque la mayor autonomía se consigue con baterías de tecnología MCN (Manganeso, Cobalto y Niquel), que son más caras pero tienen mayor capacidad energética que las LFP (Fosfato de Hierro y Litio), que son más económicas, pero rinden aproximadamente un 20% menos en capacidad de almacenar electricidad.
Entre estos modelos, se destacan los BYD Atto2 y Song Pro, el Chevrolet Captiva, el Changan CS55 Plus, Chery Arrizo 8 y Tiggo 7 CSH, el Jetour T1, la pickup BYD Shark y los nuevos Lynk&Co 03, 06 y 08.

En esta categoría, sin embargo, hay otro tipo de uso del motor de combustión. Se trata de los Autos Eléctricos de Rango Extendido (REEV), que le impide transmitir la potencia a las ruedas porque no tiene vinculación mecánica alguna como en los híbridos enchufables convencionales o los híbridos autorecargables.
El motor funciona únicamente como un generador de energía eléctrica que carga la batería de la cual se alimenta el motor eléctrico. “Es como llevar un generador a bordo”, dicen en la industria automotriz. El beneficio de esta configuración es que la sensación de conducir es igual a la de un auto 100% eléctrico, y las emisiones del motor de combustión son más bajas porque funciona a un régimen de RPM menor al ser únicamente un cargador de batería.
Si bien hay muchos modelos con esta tecnología en el mundo, en el mercado argentino la oferta por el momento se limita solo a los Leapmotor B10 y C10 que importa Stellantis desde este año.
Los autos 100% eléctricos
Por último, los autos 100% eléctricos (BEV) son aquellos en los que no existe el motor de gasolina en el vehículo y la propulsión depende únicamente de la batería de litio. Por ese motivo las baterías son más grandes y pesadas, van desde los 30 kWh en el caso de los pequeños autos urbanos hasta los 90 kWh en los vehículos eléctricos de alta gama, con un promedio de 45 kWh en autos medianos.
En estos vehículos, la batería no puede ser muy voluminosa por el peso que representa, ya que, mientras las más pequeñas pesan unos 250 kg, las de mayor tamaño llegan incluso a superar los 600 kg. Un vehículo chico, con una batería pequeña puede alcanzar los 300 km de autonomía, y las de mayor tamaño superan los 550 km con la carga completa en uso urbano.
Los autos eléctricos están divididos en segmentos y la diferencia de precio es sustancial, porque como el cupo creado por el Gobierno para poder importar vehículos sin pagar arancel de importación tiene un precio máximo de USD 16.000 FOB, los autos más pequeños y los medianos entran en ese programa, pero los más caros quedan afuera y su precio tiene un salto significativo por el pago de ese arancel.
Los más económicos son el JMEV Easy 3, el Chevrolet Spark EUV y el BYD Mini Dolphin, todos por debajo de los $37.000.000. Luego están los medianos, donde se destacan el BYD Yuan Pro, el Baic EU5 o el ORA 3 de Great Wall, con precios cercanos a los $50.000.000, mientras que por encima de los USD 75.000 están los autos que no entran en el cupo y pagan arancel.

Quedan los microhíbridos o Mild-Hybrid (MHEV), que para gran parte de la industria no deberían considerarse como autos electrificados, ya que solo tienen una leve asistencia eléctrica en el arranque del motor y cuando se pone en “ralentí” al soltar el acelerador y circular algunos metros con inercia.
En esta categoría, sin embargo, entran autos con el beneficio arancelario por esa condición de MHEV, entre los que se destacan el Renault Arkana, Fiat 600 Hybrid, Citroën C4 Hybrid, el Suzuki Swift o el Chery Tiggo 7, y varios modelos de Audi, Mercedes-Benz y BMW.
autos eléctricos,Buenos Aires,Obelisco,movilidad sostenible,infraestructura urbana,Argentina

El dólar rebotó después de cuatro ruedas consecutivas en baja

Malvinas: las razones del desplante del Gobierno a los libertarios fueguinos durante la visita a la base naval de Ushuaia

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Level-5 emite un nuevo comunicado sobre las acusaciones de uso de IA – Nintenderos

Las vacaciones de Cami Homs junto a su hija Aitana en Estados Unidos: playa, compras y relax

Encuesta de Poliarquía: la imagen de Milei no remonta, crece el rechazo entre las mujeres y se fortalece Cristina Kirchner

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 ECONOMIA3 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo
- INTERNACIONAL3 días ago
EXCLUSIVE: Inside Vance’s intimate Capitol Hill huddle as Republicans confront tough midterm terrain
- CHIMENTOS3 días ago
En medio del escándalo con L-Gante, MasterChef Celebrity convenció a Mike Amigorena para reemplazarlo: por qué el actor no quería participar