ECONOMIA
Bonos soberanos versus bonos corporativos: cuáles elige la City y por qué

La baja del riesgo país y la mejora de la calificación argentina devolvieron atractivo a los títulos del Estado, especialmente entre quienes buscan una ganancia por la suba de precios. Las Obligaciones Negociables -ONs- conservan una ventaja entre los inversores que priorizan cobrar dólares y reducir la volatilidad en el precio de los instrumentos.
Y es que los inversores que tienen dólares disponibles enfrentan una decisión que se volvió más pareja.
- Los bonos soberanos recuperaron espacio a partir de la mejora de las cuentas públicas, el regreso del Tesoro al mercado y la posibilidad de que una nueva caída del riesgo país empuje sus precios.
- Las Obligaciones Negociables (ONs) continúan ocupando un lugar importante gracias a los pagos programados y a que permiten elegir empresas con capacidad propia para generar dólares.
Las últimas recomendaciones no muestran un reemplazo completo de un instrumento por otro. Los soberanos aparecen con mayor peso en las carteras que buscan una ganancia adicional y pueden soportar movimientos fuertes, mientras que las ON son utilizadas para darle mayor estabilidad a la inversión y repartir el riesgo entre distintas empresas.
La diferencia también aparece al observar los plazos dado que parte de la City acepta vencimientos más largos en ON de empresas sólidas, pero prefiere acortar la deuda del Estado ante la volatilidad internacional y las elecciones presidenciales que Argentina tendrá en 2027.
Qué diferencia a un bono soberano de un bono corporativo (ON)
Gustavo Araujo, Head of Research de Criteria, explicó que la primera diferencia está en quién recibe el dinero y queda obligado a devolverlo.
«La diferencia principal radica en el emisor. Un bono soberano en dólares representa deuda emitida por el Estado Nacional, mientras que una Obligación Negociable (ON) es deuda emitida por una empresa. En consecuencia, el riesgo de cada instrumento depende de la capacidad de pago de su emisor. En el caso de los soberanos, será la solvencia fiscal y el contexto macroeconómico; en el de las ON, la fortaleza financiera y operativa de la compañía emisora», afirmó.
En un bono soberano, el inversor necesita seguir las cuentas fiscales, las reservas del Banco Central, los vencimientos de deuda, el acceso al financiamiento y la capacidad del Gobierno para mantener su programa económico. También importan la legislación del título, el plazo que resta hasta el vencimiento y la manera en la que devuelve el capital.
El análisis de una ON pone el foco en la deuda de la empresa, la generación de caja, sus próximos pagos, las exportaciones, las garantías y la posibilidad de conseguir dólares. Por ese motivo, las compañías de energía, petróleo, gas y servicios públicos suelen ocupar un lugar importante, ya que una parte de sus ingresos está vinculada a negocios que generan divisas.
Esto no vuelve automáticamente segura a la deuda empresarial dado que una compañía puede tener buenas cuentas y quedar expuesta a cambios regulatorios, restricciones para acceder a dólares o una caída de su actividad. Algunas ONs también tienen menos operaciones diarias -volumen- que los bonos soberanos, algo que puede complicar la venta cuando el inversor necesita recuperar rápidamente su dinero.
Los bonos soberanos recuperan terreno
El renovado interés por la deuda soberana quedó expuesta en la colocación del Bonar 2029, identificado con el ticker AO29. Entre la primera y la segunda vuelta, el Tesoro recibió ofertas por un valor efectivo total de u$s1.245 millones y terminó adjudicando u$s611 millones.
El título fue colocado a u$s943 por cada u$s1.000 de valor nominal, con una tasa interna de retorno efectiva anual del 8,29%. La demanda superó ampliamente el monto adjudicado, lo que confirmó que existe dinero dispuesto a financiar nuevamente al Estado cuando el precio, el plazo y el rendimiento resultan atractivos.
A este contexto se sumó la decisión de Moody’s de mejorar la calificación soberana argentina desde Caa1 hasta B3 y cambiar la perspectiva de estable a positiva. La calificadora sostuvo que bajó el riesgo de incumplimiento por el avance de la estabilización económica, los superávits fiscales y la acumulación de reservas, factores que podrían facilitar el regreso de Argentina al financiamiento internacional.
Aun así, es importante remarcar que la mejora no convierte a los títulos argentinos en instrumentos de bajo riesgo. Su potencial depende de que el Gobierno mantenga el orden fiscal, consiga dólares para cumplir con los próximos pagos y atraviese el proceso electoral de 2027 sin que aumenten las dudas sobre la continuidad del programa económico.
Por qué los títulos corporativos mantienen su lugar
El crecimiento de la deuda empresarial amplió la cantidad de alternativas disponibles. Durante el primer semestre de 2026, las ON concentraron cerca del 46% del financiamiento obtenido mediante el mercado de capitales, de acuerdo con BYMA.
Esa participación no demuestra por sí sola una preferencia de los inversores, pero sí muestra que existe una oferta más amplia de empresas, vencimientos y tasas para elegir.
Araujo remarcó que no corresponde considerar a todas las ON menos riesgosas que cualquier bono del Estado, porque la comparación debe hacerse entre emisores concretos.
«No existe una respuesta única sobre cuál es más riesgoso. En el mercado argentino conviven ON de empresas con una calidad crediticia superior a la del soberano, por lo que el riesgo debe evaluarse en función del emisor y no únicamente del tipo de instrumento«, explicó.
Una ON de una empresa con poca caja, mucha deuda y vencimientos cercanos puede resultar más riesgosa que un soberano corto. En el otro extremo, una compañía exportadora con deuda manejable, buenos márgenes y generación propia de dólares puede exhibir una capacidad de pago superior a la del Estado argentino.
La estrategia de extender plazos
Rocco Abalsamo, asesor financiero, sumó otro factor a la comparación como lo es la sensibilidad del precio de los bonos frente a las tasas internacionales. Cuanto más largo es un título, mayor suele ser el movimiento de su precio cuando cambian los rendimientos de la deuda estadounidense.
Para el asesor, las tasas elevadas pueden representar una oportunidad para comprar bonos largos si el inversor tiene una tolerancia alta al riesgo y espera una baja futura de los rendimientos internacionales. Un nuevo empeoramiento del conflicto en Medio Oriente podría producir el efecto contrario y golpear con mayor fuerza a los títulos con vencimientos más alejados.
«Si sos muy agresivo, es sin duda una oportunidad para extender duration. Pero si no sos muy agresivo y creés que tal vez el conflicto en Medio Oriente puede seguir encrudeciéndose, la realidad es que es una alarma para no extender duration«, agregó.
Frente a ese escenario, Abalsamo explicó que están aplicando una posición mixta. La estrategia consiste en aceptar plazos largos dentro de las ON de empresas con elevada capacidad de pago y mantener vencimientos más cortos cuando se trata de bonos soberanos argentinos.
«Acá nosotros tomamos una posición mixta donde elegimos estirar duration por una visión tal vez de corto plazo a la calma del conflicto internacional, pero no en todos los asset class. Precisamente, nosotros buscamos extender duration en títulos de alta calidad crediticia, como por ejemplo bonos corporativos crediticios de empresas triple A argentinas, como TSC4D, Transportadoras del Sur, MGCRD, Pampa Energía, IRCPD en IRSA», señaló.
En los bonos soberanos, Abalsamo prefiere reducir los plazos porque al movimiento de las tasas estadounidenses se le agregan el riesgo político, las reservas, los vencimientos del Tesoro y las elecciones de 2027.
«En cuanto a rentas fijas soberanas, es decir, activos con más volatilidad y menos calidad crediticia, nosotros elegimos tal vez recortar duration, también fundamentado por lo que serían las elecciones que se vienen en 2027», completó.
Bonos soberanos versus corporativos: cuáles elige la City y por qué
Por todo esto, no existe un ganador absoluto entre los bonos soberanos y las ON. Los títulos del Estado están recuperando espacio en las carteras que buscan una ganancia adicional ante otra caída del riesgo país, mientras que la deuda empresarial conserva la ventaja como base de las estrategias que priorizan ingresos más estables en dólares.
Araujo resumió esa división según el perfil del inversor: «Los bonos soberanos en Argentina suelen ser más atractivos para inversores con mayor tolerancia al riesgo, que buscan capturar una eventual compresión del riesgo país y obtener ganancias de capital. Las ON, por su parte, suelen ser una alternativa adecuada para quienes priorizan ingresos más estables y una menor exposición al riesgo soberano, especialmente cuando se trata de compañías con fundamentos sólidos del sector energético local».
La diferencia se vuelve más clara al mirar los plazos, parte de la City está dispuesta a extenderse en ON de empresas de mayor calidad, pero acorta los soberanos para limitar la exposición al proceso electoral de 2027.
- En las carteras más agresivas, los títulos del Estado ganan peso por su potencial de suba de precio
- En las estrategias más estables, las ON continúan ocupando el lugar principal
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,obligaciones negociables,city,inversiones






ECONOMIA
Licitación clave: el Gobierno renovó todos los vencimientos y evitó inyectar pesos en el mercado
El gobierno de Javier Milei renovó este lunes la totalidad de los vencimientos de deuda en pesos que operaban en la jornada y no liberó fondos adicionales al mercado.
La Secretaría de Finanzas informó que adjudicó $8,62 billones en la licitación de deuda en pesos, tras recibir ofertas por un total de $9,77 billones, lo que representó un rollover de 100,08 por ciento. Esto significa que, por cada peso que vencía, el Tesoro logró renovarlo y quedó apenas un pequeño excedente de financiamiento fresco.
El primer instrumento en volumen fue un título atado a la tasa TAMAR, con vencimiento el 30 de julio de 2027 y código TML27. Este bono recibió adjudicaciones por $2,92 billones, con un margen de 3,63% sobre la tasa TAMAR, la referencia que sigue la evolución de las tasas mayoristas del sistema financiero.
El segundo instrumento con mayor adjudicación fue una Letra Capitalizable (LECAP) con vencimiento el 15 de enero de 2027, identificada con el código T15E7. Este título captó $2,85 billones, la porción más alta de toda la licitación, a una tasa efectiva mensual (TEM) de 2,17% y una tasa interna de retorno efectiva anual (TIREA) de 29,36 por ciento.
La licitación incluyó dos instrumentos atados a la evolución del tipo de cambio. El primero, con vencimiento el 30 de octubre de 2026 y código D30O6, adjudicó $1,17 billones a una TIREA de 9,06%. El segundo, con vencimiento el 30 de noviembre de 2026 y código D30N6, sumó $0,66 billones a una TIREA de 7,38%. En conjunto, ambos títulos dollar linked (atados a la evolución del tipo de cambio) representaron $1,83 billones del total colocado.
La oferta se cerró con un bono ajustado por CER, con vencimiento el 31 de mayo de 2027 y código TZXY7, que captó $1,02 billones a una tasa de 5,97% TIREA más el ajuste por CER, el índice que refleja la evolución de la inflación.
La combinación de instrumentos ofrecida por la Secretaría de Finanzas incluyó así cuatro tipos de cobertura distintos: tasa fija a través de la LECAP, ajuste por inflación mediante el bono CER, indexación a tasas mayoristas con el título TAMAR y cobertura cambiaria con los dos bonos dollar linked.
Según estimaciones del secretario de Finanzas, Federico Furiase, la administración libertaria consiguió patear casi el 50% de los vencimientos de deuda para después de las elecciones presidenciales de octubre de 2027.
Es por eso que, en las últimas subastas, el equipo económico le ofreció a los inversores alternativas de plazos más cortos, al advertir cierta saturación en la estrategia de extender el cronograma.
En paralelo, como viene sucediendo en los procesos licitatorios previos, Caputo optó por dejar afuera del menú al Bonar 2029 (AO29). Se trata del bono en dólares que la cartera conducida por Luis Caputo licitó hasta agosto para hacerse de los fondos para futuros pagos de deuda.
Lo cierto es que la suba del riesgo país, que saltó de 403 puntos básicos en julio a 641 unidades en la actualidad, complicó esta estrategia ya que encarece la tasa que el Gobierno debe ofrecer para conseguir que los inversores compren el título.
Noticia en desarrollo..
Luis Caputo,Di Tella
ECONOMIA
Mostró cómo se abre una legendaria puerta de 102 años en la City porteña y se volvió viral: “Me da a Harry Potter”
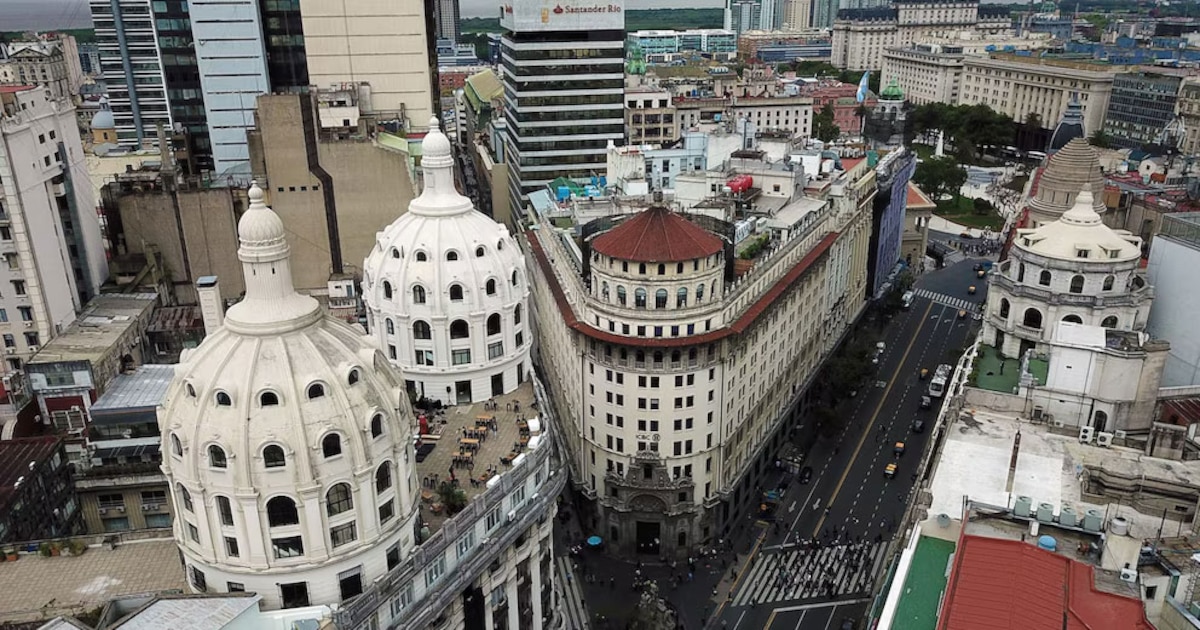
Una enorme puerta de hierro y bronce se despliega en cámara, baja varios metros y deja al descubierto el acceso a uno de los edificios bancarios más antiguos de la City porteña. La escena, filmada en la esquina de Florida 99, en el microcentro porteño, muestra el mecanismo con el que se abre cada mañana el ingreso al edificio donde hoy funciona el ICBC y que hasta 2013 fue sede del histórico Banco de Boston.
El video, filmado por la usuaria de TikTok Eliana Giménez, se convirtió en tendencia al acumular 1,8 millones de reproducciones. La grabación exhibe el sistema de poleas eléctrico que permite subir y bajar la estructura, de cuatro toneladas de peso, fabricada en Inglaterra y en funcionamiento ininterrumpido desde la inauguración del edificio, en 1924.
Un mecanismo que no cambió en cien años
La puerta se acciona todas las mañanas a las 10 AM cuando el banco abre sus puertas al público, un momento que reúne turistas y curiosos en la esquina de la calle Florida con la avenida Diagonal Roque Sáenz Peña. El dispositivo, compuesto por una estructura de hierro revestida en placas de bronce, conserva el mismo sistema de poleas instalado en la época del First National Bank of Boston, la entidad estadounidense que construyó el edificio como su casa matriz para Sudamérica.
La viralización del clip reactivó el interés por un edificio que combina valor patrimonial con un funcionamiento técnico poco habitual para una construcción centenaria. En los comentarios de la publicación, los usuarios destacaron la precisión del mecanismo y compararon la escena con la apertura de una bóveda de película, en referencia al tamaño y al peso de la pieza.
“Algo me da a Harry Potter”, “¿Es real? Siento que es IA?“, ”Estos edificios deberían ser patrimonio nacional», “Un banco no puede tener aura”, “Qué hermosura, asombrado”, fueron solo algunos de los mensajes que población la publicación.
Un edificio con casi un siglo de historia
El edificio se distingue por su estructura metálica revestida en estilo neoplateresco, una corriente ornamental surgida en España entre finales del siglo XIX y comienzos del XX. La construcción funcionó como casa matriz de la entidad bancaria para toda Sudamérica y se levantó en simultáneo con la sede estadounidense, en los años posteriores a la Primera Guerra Mundial. Su volumen, con forma de proa, remata la esquina donde confluyen la calle Florida y la avenida Diagonal Roque Sáenz Peña.
Para sostener el edificio se emplearon 1.400 toneladas de acero, trasladadas en barco desde Estados Unidos. La fachada reproduce, además, ornamentos tomados de tres referencias del patrimonio español: el Hospital de la Santa Cruz de Toledo, el Convento de San Marcos de León y la librería de la Catedral de Santiago de Compostela.
Buenos Aires y la ciudad estadounidense de Boston consolidaron a comienzos de la década de 1910 un intercambio comercial intenso en torno a la exportación de lana y cueros. Ese vínculo llevó al First National Bank of Boston a desembarcar en la Argentina y, en 1917, adquirir un terreno de planta triangular en la esquina de la avenida Roque Sáenz Peña con las calles Florida y Bartolomé Mitre, en el corazón de la City financiera porteña. Según relata la tradición local, el día de la apertura de la sucursal se abrieron 73 cuentas corrientes en apenas dos horas.

La obra se completó en 1924, bajo la dirección del arquitecto inglés Paul Bell Chambers y su colega estadounidense Louis Newbery Thomas. El resultado fue una construcción de 115 metros de extensión, ajustada a las normas morfológicas vigentes para la Diagonal Norte: ocho metros de altura hasta el primer piso, 33 hasta la cornisa y 36 en el punto más alto del ático.
La fachada adoptó el estilo neoplateresco e incorporó esculturas de inspiración española, entre ellas réplicas del Convento de San Marcos de León y de la Librería de la Catedral de Santiago de Compostela, visibles en la arquería y la balaustrada del último piso.
Una cúpula que marca el giro entre dos calles
La arquitecta Gloria Idelshon señaló, en la Guía Interactiva de la Arquitectura Argentina, que el rasgo más singular del edificio es la cúpula de tejas coloniales que remata la esquina, apoyada sobre un tambor con dos niveles de arquerías superpuestas. Según explicó, ese elemento genera un eje vertical que resuelve el quiebre entre las dos calles sobre las que se asienta la construcción, dado que el encuentro entre ambas no forma el ángulo recto habitual, sino uno agudo, producto del cruce entre la cuadrícula tradicional de la ciudad y el trazado de la diagonal.
Ese diseño le valió el Primer Premio Municipal en 1925, apenas un año después de su inauguración. En 2001, el estudio Hampton Rivoira llevó adelante una restauración integral de la fachada, que fue reconocida con el premio Obras de Intervención en Edificios de Interés Patrimonial, otorgado por la Sociedad Central de Arquitectos.
ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público gana cinco pesos o 0,3% este lunes, a $1.550 para la venta en el Banco Nación, un nuevo máximo nominal. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también gana cinco pesos, a $1.565 y a cinco pesos de distancia de su récord del 28 de julio.
/economia/2026/09/28/la-vaca-viva-proyectan-que-el-agro-liquidara-usd-40000-millones-en-2027/
/economia/2026/09/28/el-dato-oficial-que-confirma-cuantos-dolares-compraron-los-argentinos-desde-la-salida-del-cepo-cambiario/
/economia/2026/09/25/el-dolar-subio-por-tercer-dia-consecutivo-pero-todavia-esta-25-debajo-del-techo-de-la-banda-cambiaria/
/economia/2026/09/25/ante-la-suba-del-dolar-el-banco-central-evito-comprar-divisas-por-tercera-vez-en-el-ano/

“Se defienden con hechos, no con palabras”: el mensaje de Milei sobre las Islas Malvinas en plena tensión con el Reino Unido

Caso $LIBRA: la Cámara Federal rechazó los recursos de cuatro inversores que buscan recuperar su lugar como querellantes

Largest-ever US steel plant is coming to a key red state as Trump unveils $15B investment

Licitación clave: el Gobierno renovó todos los vencimientos y evitó inyectar pesos en el mercado

El Gobierno relativiza la caída del índice de confianza y busca explicar los cuestionamientos de Milei a las mediciones

El Salvador y los compromisos pendientes en el acuerdo con el FMI

El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

Qué autos importados pagan el arancel del 35% en la Argentina y por qué son clave para las marcas nuevas

 INTERNACIONAL2 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- CHIMENTOS2 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas