ECONOMIA
El mercado se entusiasma con la reforma del BCRA de Milei y anticipan el impacto sobre el dólar

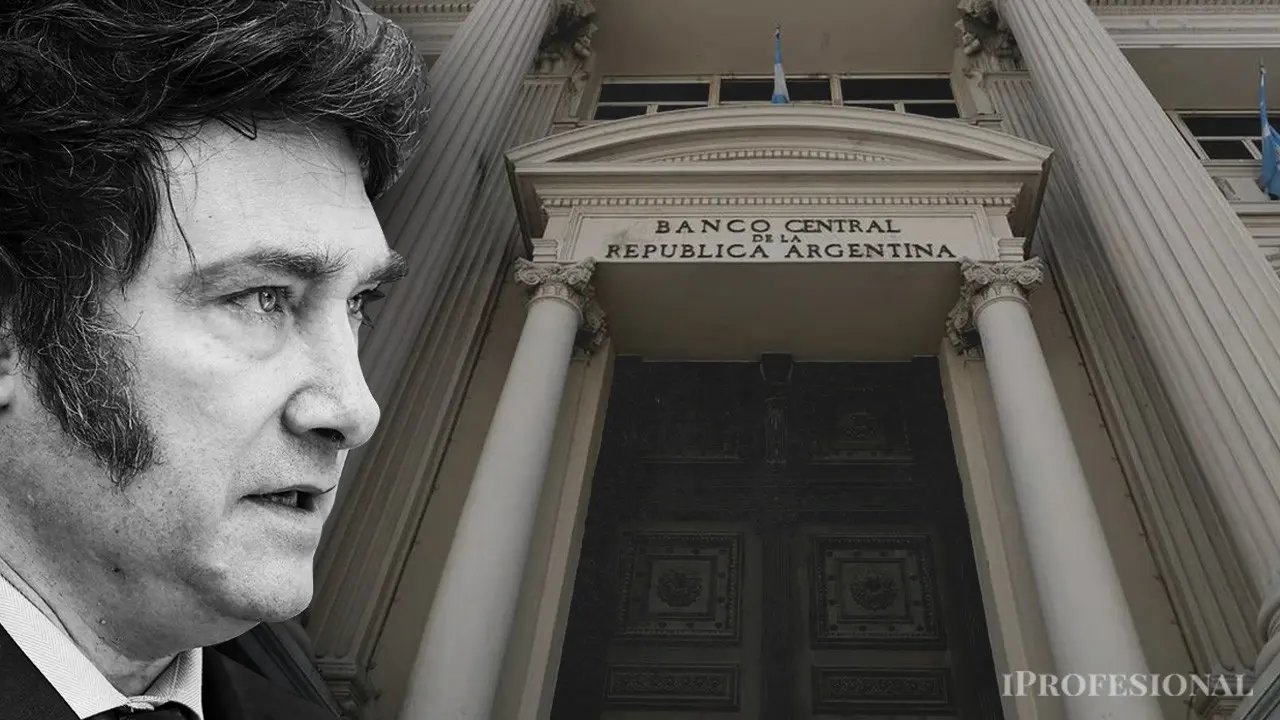
La promesa de Javier Milei sobre eliminar el Banco Central parece haber quedado en el olvido. Incluso, a esta altura, pocos la recuerdan. Ahora, se limita a reformular la Carta Orgánica de la entidad y borrar los cambios que implementó Cristina Kirchner. El objetivo del Presidente es devolverle la misión principal a la autoridad monetaria y «blindarla» ante próximas administraciones al reforzar su independencia. Para los analistas del mercado, la iniciativa es positiva: jugaría a favor de la fortaleza de la moneda y se reflejaría en mayor estabilidad cambiaria y menor inflación.
El proyecto que Milei enviará al Congreso y que presentará este jueves por la noche en Cadena Nacional, apunta a eliminar los objetivos que incorporó la ex presidenta en 2012 y reemplazarlos por uno solo, su misión principal: preservar el valor de la moneda, objetivo que rigió desde 1992 hasta la reforma kirchnerista. Además, el proyecto buscará:
- Prohibir la emisión monetaria para financiar el déficit fiscal
- Restringir la distribución de utilidades contables del BCRA al Tesoro
- Fortalecer la independencia de la entidad con el endurecimiento de las condiciones para remover al presidente y al directorio del organismo, con el objetivo de protegerlos ante eventuales presiones políticas
- Sumar el concepto de «shutdown«, que obliga al Estado a frenar gastos si se agota el presupuesto aprobado
«La modificación de la carta orgánica del Banco Central de 2012, recientemente criticada por Milei, introdujo tres cambios principales. El cambio más importante fue la modificación de su misión principal, hasta entonces grabada en la entrada de mármol del edificio y ahora cubierta por un nuevo cartel de yeso, una metáfora del deterioro del BCRA durante el kirchnerismo. En términos prácticos, permitió una mayor utilización del impuesto inflacionario«, afirma el equipo de Max Capital.
De acuerdo con el bróker de bolsa, varios de los cambios de la administración kirchnerista «implicaron, básicamente, un mayor uso del señoreaje y del impuesto inflacionario». Entre las principales modificaciones se destacan:
- El objetivo pasó de «preservar el valor de la moneda», bajo una independencia teórica respecto del Poder Ejecutivo, a múltiples objetivos que incluían estabilidad monetaria y financiera, empleo y desarrollo económico con equidad social
- El monto máximo de transferencias monetarias mediante adelantos transitorios aumentó desde 12% de la base monetaria y 10% de la recaudación tributaria a un límite transitorio de 12% de la base monetaria y 20% de la recaudación tributaria
- Consolidó el uso de «reservas de libre disponibilidad» para realizar pagos de deuda soberana en dólares
Efecto sobre el precio del dólar tras los cambios de Milei en el BCRA
«Si bien las operaciones de mercado abierto y la represión financiera podrían, en principio, utilizarse para canalizar financiamiento hacia el Tesoro de manera indirecta, limitar directamente el financiamiento monetario sería un avance significativo y debería ser positivo para el peso. Como referencia, antes de los cambios que introdujo el kirchnerismo en 2012, el tipo de cambio ‘libre’ a precios actuales (y ajustado por términos de intercambio) se ubicó en $2.310 en promedio entre 2006 y 2012, frente a $2.530 entre 2012 y 2014 y $3.400 entre 2020 y 2023«, detalla Max Capital.
El bróker agrega que bajo administraciones peronistas posteriores a 2012, el promedio del tipo de cambio «libre» a precios actuales fue de $3.000, superior a los $2.300 que promediaba antes de 2012. De acuerdo con el análisis, la diferencia de 30% se explica principalmente por la dominancia fiscal, las restricciones cambiarias y un mayor uso del «impuesto inflacionario», especialmente durante las cuarentenas por la pandemia del Covid-19.
Por lo tanto, estima que el peso podría ser entre 15% y 20% más fuerte de lo que sería con una administración «populista» si existiera una Carta Orgánica del Banco Central sólida que limite la emisión monetaria para financiar el déficit fiscal e indirectamente imponga disciplina en las cuentas públicas, tal como lo propone Milei en el proyecto de ley que planea enviar al Congreso la próxima semana. Con el eventual apoyo de la oposición no kirchnerista, prevé que la iniciativa avanzaría hasta convertirse en ley.
Apoyo del mercado y de exfuncionarios a los cambios en el Banco Central
Fundación Capital, conducida por Martín Redrado, ex presidente del BCRA entre 2004 y 2010, resalta que la modificación de la Carta Orgánica no es un tema ajeno a la vida diaria de las empresas: es transversal a todos los sectores, ya que está vinculada con la estabilidad económica a largo plazo. Afirma que el país necesita transformar la discusión sobre esta reforma en un punto de inflexión, con un enfoque que sobreviva a los gobiernos de turno y le devuelva a los argentinos una institución esencial para desarrollar una estrategia de crecimiento sustentable.
«Incluso antes de modificar la ley, hay cosas que se pueden hacer en pos del objetivo de estabilidad. En el tránsito hacia una nueva Carta Orgánica se debe clarificar el régimen monetario y cambiario, que vaya más allá de la coyuntura del día a día. La política monetaria no ha mostrado un horizonte de largo plazo claramente definido, aunque en el camino se han ido corrigiendo algunos errores del pasado. La falta de un sendero claro genera interrogantes sobre la continuidad del esquema monetario ante un eventual cambio en las condiciones macroeconómicas», afirma.
De acuerdo con el análisis, la mejor contribución que puede hacer un banco central al crecimiento y al empleo es «jerarquizar el objetivo de la estabilización de los precios y asegurar la estabilidad monetaria y financiera (con el factor diferencial de que Argentina es un país bimonetario de hecho)». En cuanto a esto último, destaca que las experiencias internacionales en países emergentes muestran que uno de los principales retos de las autoridades monetarias es la administración de los flujos financieros globales.
«La volatilidad que hoy muestran los mercados de capitales hace necesarias políticas anticíclicas que permitan amortiguar ‘shocks externos’ que afecten nuestras economías. La experiencia muestra que las formulaciones excesivamente amplias de los objetivos de la institución, como la que se incorporó en 2012 (‘promover la estabilidad monetaria, la estabilidad financiera, el empleo y el desarrollo económico con equidad social’), pueden diluir prioridades y abrir la puerta a subordinar la estabilidad de precios a urgencias fiscales, políticas o electorales», sostiene.
Características que debería tener, según el ex titular del BCRA
De acuerdo con el informe elaborado por el equipo de Redrado, en base a las enseñanzas y modelos probados acá y en otros países, se debe dotar al Banco Central de independencia funcional, orgánica y de objetivos que resulten robustos frente al ciclo político argentino. En ese sentido, afirma que la definición de un nuevo marco institucional para el BCRA debe tener dos características: independencia operacional (sin injerencia del Poder Ejecutivo en el manejo de los instrumentos de política) y coordinación con el resto de la política económica (sin subordinación).
«De este modo, una nueva Carta Orgánica debe eliminar toda vía de financiamiento al Tesoro Nacional, tanto en pesos (derogando el artículo 20, que autoriza adelantos transitorios al Gobierno), como en dólares (mediante la utilización de reservas internacionales a cambio de Letras Intransferibles). En países como Brasil (1988), Chile (1980) y Perú (1993) incluso se establecieron resguardos constitucionales fuertes para evitar que el banco central sea la ventanilla financiera del gobierno», detalla.
Además, según el análisis, sería conveniente revisar la posibilidad (prevista en el artículo 28) de integrar parcialmente los requisitos de efectivo mínimo (encajes) con títulos públicos, porque a través de la tenencia de bonos del Tesoro Nacional se constituye una forma indirecta de financiar al Gobierno. Considera que esta modificación debería ser compensada progresivamente por una baja en igual magnitud de los encajes, lo que permite converger hacia parámetros internacionales e impulsar el crédito.
«Sin un marco institucional que impida volver a financiar el déficit fiscal con emisión monetaria y sin autoridades que puedan ejercer su mandato con independencia, la estabilidad será transitoria. Argentina necesita un Banco Central independiente, pero coordinado, con una misión clara, reglas estables y capacidad para afrontar los desafíos futuros», resalta.
Por la historia inflacionaria del país, destaca, deben evitarse las vías de emisión monetarias que puedan comprometer la estabilidad. A la vez, se debe impedir el financiamiento al sector público y se debería evitar emitir para financiar al sistema financiero y que éste otorgue financiamiento al sector público o al sector privado. Por ende, sostiene, corresponde revisar el artículo 17, inciso F, que admite adelantos del BCRA al sistema financiero para crédito productivo.
«También es imprescindible blindar la nueva Carta Orgánica para reducir el riesgo de que sea modificada ante cada cambio de gobierno. Así, una ley de esta naturaleza debería surgir de un acuerdo político amplio y ser aprobada por una mayoría especial, con mecanismos institucionales que eleven el costo de su modificación», remarca.
Fundación Capital sostiene que es clave avanzar hacia reglas que trasciendan a la administración de turno. Afirma que el desafío también consiste en la consolidación de un régimen monetario claro y duradero, junto con la implementación de una regla fiscal intertemporal con sustento legal, un esquema cambiario orientado a la eliminación de restricciones para converger hacia un mercado único y libre de cambios en el menor plazo posible y una reducción de la carga impositiva. En conjunto, estos elementos «contribuirán a la estabilización y el crecimiento sostenido con generación de empleo«.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,banco central,javier milei






ECONOMIA
El Gobierno aprobó un nuevo RIGI por más de USD 1.300 millones para la fabricación de un vehículo eléctrico en el país
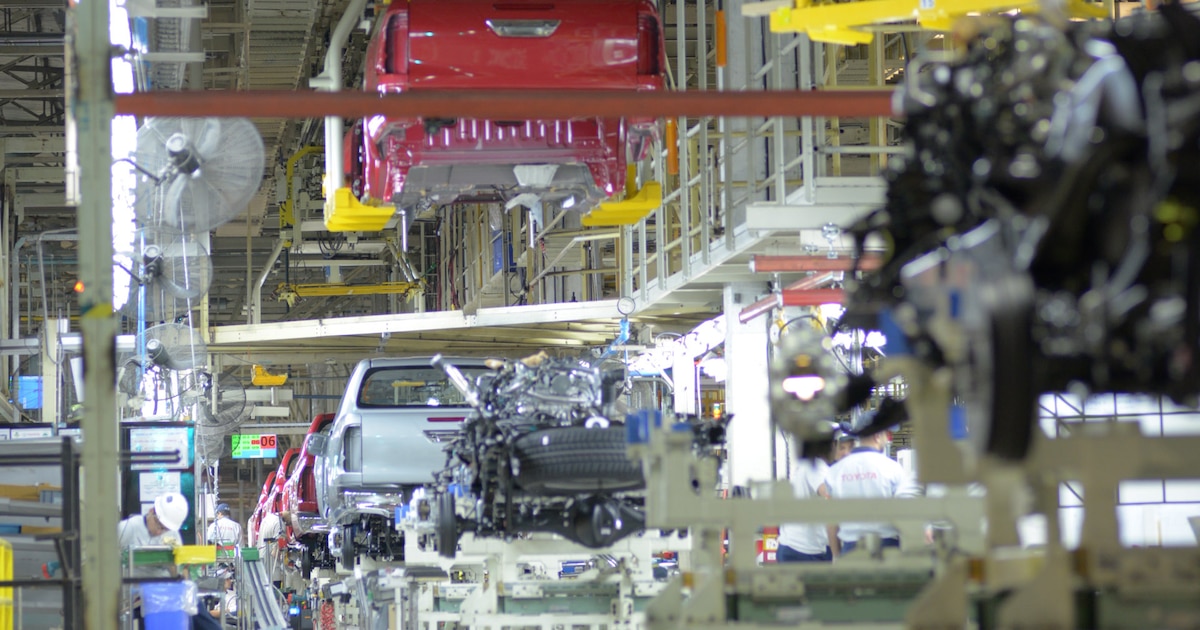
El Comité Evaluador del Régimen de Incentivo para Grandes Inversiones (RIGI) aprobó el ingreso del proyecto de Toyota en Zárate, provincia de Buenos Aires. La iniciativa contempla una inversión de USD 1.341 millones para construir una nueva planta destinada a la producción de un vehículo 100% electrificado. La novedad fue comunicada por el ministro de Economía, Luis Caputo, a través de su cuenta de X.
Según el funcionario, se trata de “la inversión más grande de la historia en la industria automotriz argentina”. Caputo encabezó su mensaje con la frase “Nuevo RIGI aprobado” y precisó que el proyecto corresponde a la terminal japonesa y se radicará en su complejo industrial de Zárate.
En su publicación, el ministro detalló que se trata de “una nueva planta de producción de un vehículo 100% electrificado, tecnología hoy no fabricada en el país”. De esta manera, la iniciativa apunta a incorporar una tecnología que hasta ahora no se produce a nivel local, una de las condiciones que el régimen plantea para el sector automotriz.
Caputo también puso el foco en el perfil comercial del proyecto. Lo definió como “un proyecto con fuerte perfil exportador”, que “venderá al exterior USD 1.280 millones anuales, cerca del 70% de su producción”. Además, según indicó, generará más de 3.600 empleos durante la etapa de construcción y más de 2.600 en la etapa de operación, en ambos casos entre directos e indirectos.
Noticia en desarrollo…
Un excepcional monto operado en el mercado de cambios, producto de mayores liquidaciones por comercio exterior e ingreso de divisas por la colocación de Obligaciones Negociables, permitieron mantener la estabilidad del dólar a lo largo de septiembres.
Este miércoles, el monto operado fue el más alto del año, por USD 1.033,6 millones, una firme oferta que habilitó una baja de cinco pesos o 0,3% para el dólar mayorista, a 1.517 pesos. Se trató de la tercera caída consecutiva para el tipo de cambio, que cerró septiembre con una leve suba de 8,50 pesos o 0,6 por ciento.
“El volumen operado en el segmento de contado es el más elevado para un día de operaciones desde el 14 de marzo de 2025″, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El BCRA estableció un techo para su régimen de bandas cambiarias en los 1.919,40 pesos. El dólar mayorista quedó ahora a 402,40 pesos o 26,5% de ese límite teórico para la libre flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), casi 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.
“Tras el fuerte repunte de ayer en las compras del BCRA, en contraste con el ritmo más moderado reciente, el dólar mayorista vuelve a ceder levemente y se aproxima a los $1.520. Los importantes offers observados en las pantallas durante las últimas ruedas, junto con la operatoria de cobertura, habrían contribuido al respiro reciente de la divisa, al reforzar la percepción de que las autoridades aún controlan el ritmo del deslizamiento cambiario”, afirmó el economista Gustavo Ber, titular del Estudio Ber.
Felipe Mendoza, analista de mercados de EBC Financial Group, explicó que la divisa está “manteniendo un sesgo de alta prudencia y volatilidad contenida dentro de la banda operativa ante el complejo entramado macroeconómico interno y un entorno internacional adverso”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo que se dio en el último mes un período de amplia provisión de oferta en la plaza mayorista, las compras de divisas efectuadas por el BCRA fueron las más bajas del año, en torno a los 400 millones de dólares. “La acumulación de divisas por la vía comercial proporciona un colchón indispensable, pero la recesión interna y las tensiones del consumo privado restringen una apreciación sostenida de los activos financieros”, consideró Mendoza.
El dólar minorista restó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. A lo largo de septiembre la divisa al público ganó diez pesos o 0,7 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.539,87 para la venta y $1.486,11 para la compra.
El dólar blue permaneció invariable a $1.560 para la venta y anotó en el último mes una suba de solo cinco pesos o 0,3 por ciento.
“Los últimos datos disponibles sobre depósitos privados en moneda extranjera, actualizados por el BCRA al 25 de septiembre, muestran que los depósitos en efectivo aumentaron USD 13 millones, hasta USD 41.796 millones”, precisó Max Capital.
Según el Indec, la balanza de pagos registró un superávit de cuenta corriente de USD 2.214 millones en el segundo trimestre de 2026, mientras que la cuenta financiera registró una salida neta de capitales de USD 2.542 millones.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El saldo de cuenta corriente pasó a ser positivo desde un déficit de USD 2.452 millones en el segundo trimestre de 2025, explicado principalmente por un mayor saldo comercial (USD 9.293 millones frente a USD 2.668 millones en el segundo trimestre de 2025), con exportaciones creciendo 30,9% interanual e importaciones cayendo 0,7% interanual. La cuenta de servicios registró un déficit de USD 2.102 millones, explicado principalmente por el déficit turístico de USD 1.229 millones”, detalló Max Capital.
Business,Corporate Events,Middle East
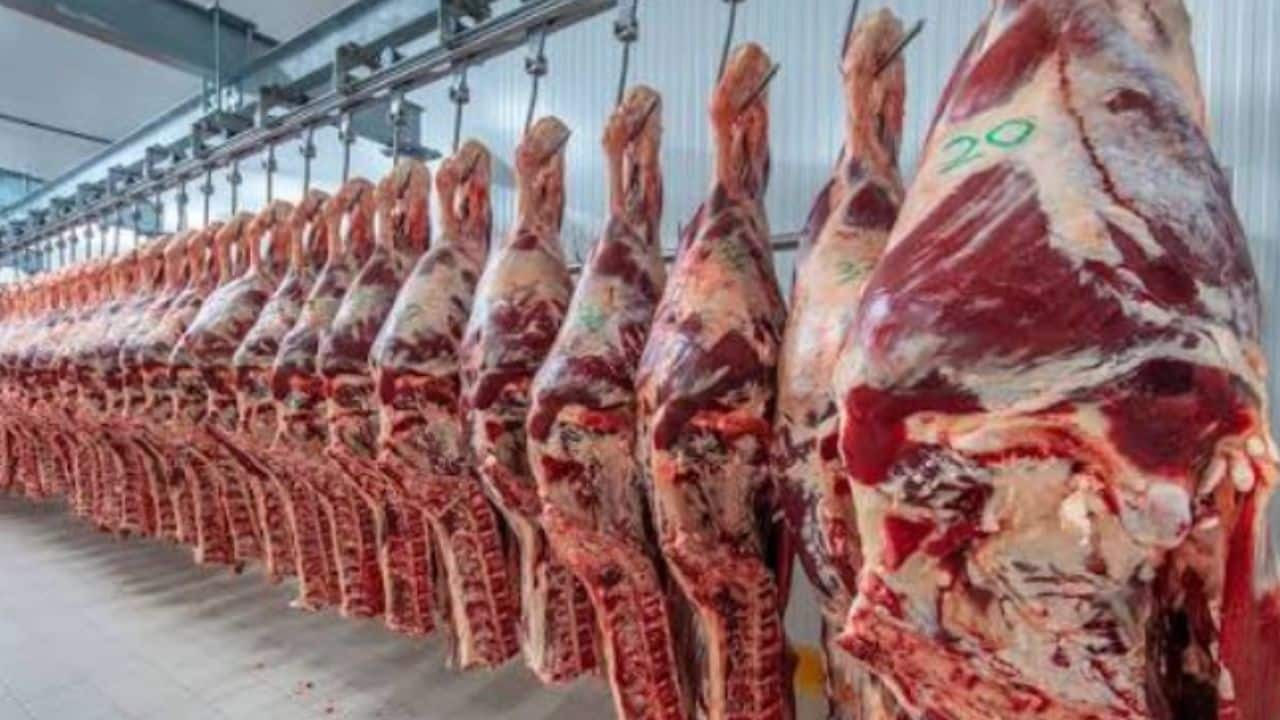
El gobierno confirmó el acuerdo. La lengua vacuna es el producto que más interesa y en el sector anticipan posible suba de su precio en el mercado local
Qué se aprobó exactamente y bajo qué condiciones sanitarias
- La Pampa
- Buenos Aires (con excepción de Carmen de Patagones)
- Mendoza
- San Luis
- San Juan
- La Rioja
- Córdoba
- Santa Fe
- Entre Ríos
- Corrientes
- Misiones
- Chaco
- Santiago del Estero
- Catamarca
- Tucumán
- Jujuy
- Salta
- Formosa
Un mercado exigente que paga bien pero de volúmenes acotados
El escenario doble de la carne y el efecto sobre la lengua
Qué puede pasar con el precio de la lengua
Dos décadas de idas y vueltas
Cuáles fueron las reacciones de la industria local
exportaciones,carne,japon,Economía,Económica,Economia politica,Que es economía,Economía definición

El Gobierno aprobó un nuevo RIGI por más de USD 1.300 millones para la fabricación de un vehículo eléctrico en el país

Tras el fallo de la Corte, Elisa Carrió reclamó a Diputados que rechace el DNU de extranjerización de tierras

La reacción de Javier Milei al cruce en Diputados entre Juan Grabois y dos legisladores libertarios: “Esto es lo que enfrentamos a diario”

Estados Unidos: cómo la IA podría ayudar a frenar el avance de las pitones birmanas en los Everglades

Es una de las influencers más querida del país por humilde y buena mina, fue mamá hace 8 meses y ya está embarazada de nuevo: «¿Cómo pasó? Y bueeeeno…»

Mayra Mendoza vistió un pantalón de Boca durante una sesión en la Legislatura, recibió críticas y salió al cruce

Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera

El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia

El shock que monitorea el Gobierno, los pronósticos para la economía y la interna libertaria que se profundiza