ECONOMIA
La morosidad en los créditos de bancos y billeteras tiene su foco principal en los menores de 25 años

Los jóvenes precarizados concentran el impacto más duro de la morosidad en los créditos: un estudio del Centro de Estudios de la Ciudad con apoyo de la Fundación Friedrich Ebert ubicó en 17,4% la tasa de mora de las deudas de personas físicas en junio de 2026 y mostró que el atraso en los pagos crece con más fuerza entre menores de 35 años, en las áreas metropolitanas y en las zonas urbanas más desiguales.
Uno de los hallazgos centrales del informe es la “juventud endeudada”. Las personas menores de 35 años muestran tasas de mora superiores al 25% y, según el tipo de acreedor, alcanzan picos de hasta el 50%.
El trabajo atribuye ese patrón a la informalidad laboral que desplaza a muchos jóvenes del sistema bancario tradicional. Como resultado, el 36% de los deudores jóvenes concentra sus compromisos en billeteras digitales.
“La tasa de mora es más alta entre menores de 25 años: 38,2%. Sin embargo, el mayor volumen de personas con deuda se concentra en el grupo de 36-45 años”, señaló el informe.
Otra de las causas que impulsaron ese fenómeno, según la investigación, es la desregulación financiera iniciada a principios de 2024 por las que las plataformas y el sistema financiero en general elevaron con fuerza las tasas de interés de los préstamos. El informe sostiene que llegaron a cobrar hasta 100 puntos porcentuales más que la banca tradicional.
Mora en aumento
El relevamiento, plasmado en la herramienta “Mapa de la Deuda”, también registró un contraste territorial marcado. En la Ciudad de Buenos Aires, el 81% de la población adulta tiene deudas, pero solo el 11,5% está en mora, mientras que en el Área Metropolitana de Buenos Aires los mayores índices de atraso rondan el 25%, frente a entre 10% y 15% en el resto del territorio bonaerense.
Según el estudio, desde comienzos de 2026 el volumen de crédito otorgado en términos reales dejó de crecer, pero el monto de la deuda en mora siguió en aumento. Ese desfasaje llevó los niveles de atraso a récords históricos mes tras mes.
El Centro de Estudios de la Ciudad añade otro factor sobre ese segmento: el uso de algoritmos de microsegmentación y predicción de comportamiento para influir en las decisiones de consumo de una población especialmente vulnerable al endeudamiento.
Las provincias con más retraso
El “mapa de la deuda” permite observar el fenómeno a escala nacional y provincial. Según el informe, la mora es más alta en provincias como La Rioja, San Luis, Catamarca, Santa Cruz y San Juan.
A nivel provincial, las mayores tasas de mora sobre el monto adeudado corresponden a La Rioja con 23,9%, San Luis con 22,2%, Santa Cruz con 21,9%, Catamarca con 21,5% y San Juan con 20,5%. En el extremo opuesto aparecen La Pampa con 9%, la Ciudad de Buenos Aires con 11,7%, Entre Ríos con 13,3%, Santa Fe con 14,3% y Córdoba con 15%.
La desigualdad también se repite dentro de cada distrito. En la Ciudad de Buenos Aires, los barrios del sur rondan el 20% de mora, mientras que en los del norte se mueve entre 8% y 10%.
Una dinámica similar se observa en Santa Fe y Córdoba, donde el atraso golpea con más fuerza en los cordones que rodean a Rosario y a Córdoba capital. El informe interpreta esas diferencias como parte de las asimetrías del tejido urbano y regional.
Los proveedores no financieros rozan el 48% de mora
El ecosistema de deuda cambia de manera drástica según quién otorga el crédito. Los Proveedores No Financieros de Crédito exhiben el índice de mora más alto del mercado con 47,8%, seguidos por las tarjetas no bancarias con 33,27% y las billeteras digitales con 23,34%.
La banca tradicional presenta niveles más bajos. El atraso llega a 18,61% en bancos privados y a 10,13% en bancos públicos, donde además continuó creciendo el monto de los créditos otorgados.
El informe señala que las compañías financieras, en especial las vinculadas con terminales automotrices que ofrecen préstamos prendarios, muestran la tasa más baja del país. Ese segmento registra un nivel de mora de 4,88%.
Con información de NA
joven,celular,preocupación,tecnología,pantalla







ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
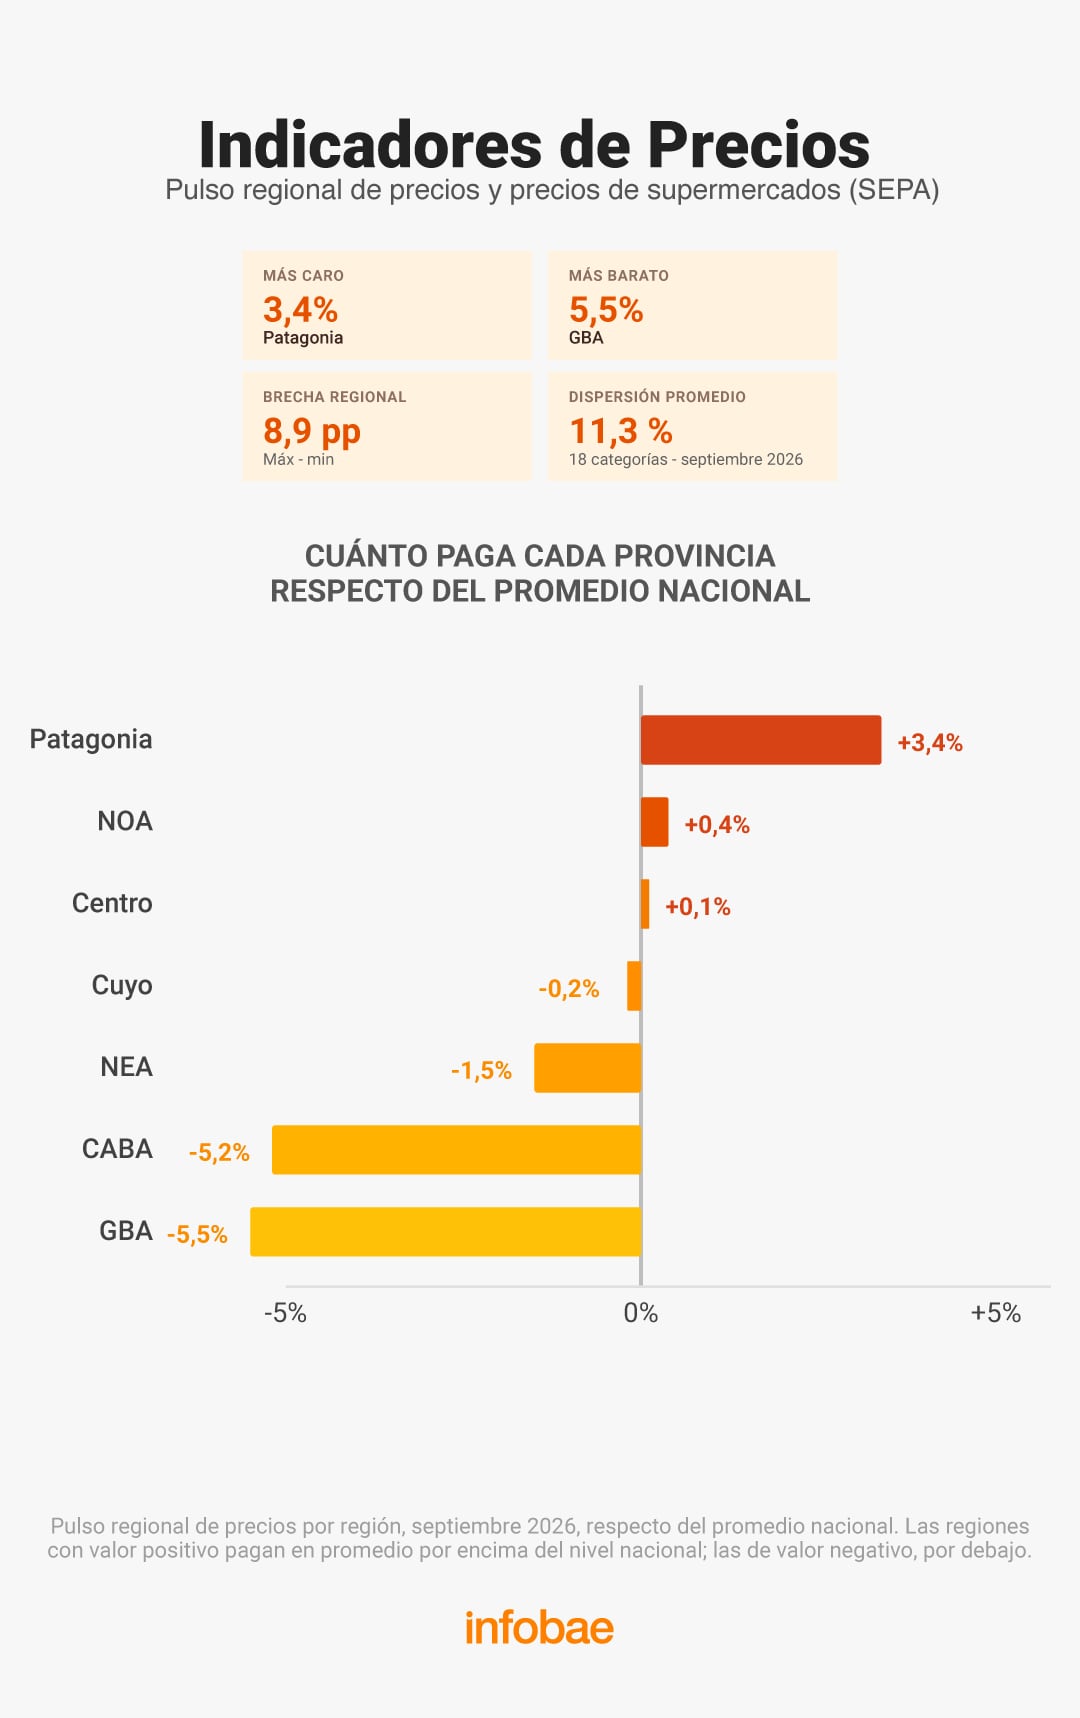
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales
ECONOMIA
Xi Jinping quiere cobrarle más impuestos a los chinos más ricos en todo el mundo y lanzó una campaña global para recaudar


International,Relations,Asia / Pacific,Diplomacy / Foreign Policy

Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Un marino estadounidense fue detenido por el crimen de una mujer en Okinawa y EE.UU. suspendió sus operaciones en la base militar

«La pura verdad» de Cristiano Ronaldo: más bombas sobre su adiós a Portugal :: Olé

Procesaron por enriquecimiento ilícito al exfuncionario kirchnerista Roberto Baratta, mano derecha de Julio De Vido

Qué dijo Papu Gómez sobre el partido despedida de Lionel Messi en su rol de comentarista de la TV de Medio Oriente

La IA y la religión digital en Argentina

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil