
ECONOMIA
Actividad y reservas reavivaron el apetito por bonos Globales y cambiaron la lectura del riesgo país

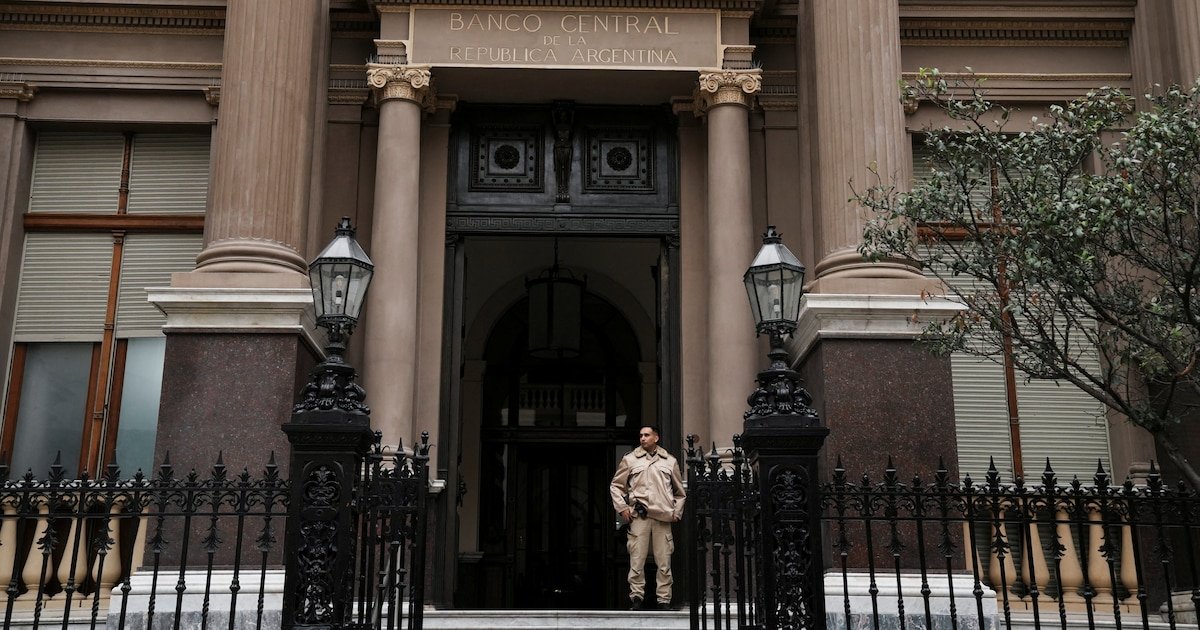
Luego de varias semanas con noticias semiamargas para el Gobierno, la última dejó una acumulación de señales favorables para la economía argentina. El EMAE (proxy del PBI) de marzo rebotó 3,5% mensual desestacionalizado y más que compensó la caída de febrero; el FMI aprobó la segunda revisión del acuerdo de Facilidades Extendidas y habilitó un nuevo desembolso por USD 1.000 millones; y el Gobierno anunció, casi por sorpresa, una reducción permanente de retenciones para trigo y cebada junto con una eliminación transitoria para algunos sectores industriales.
En paralelo, mejoró la confianza del consumidor, se confirmó que el Tesoro siguió comprando dólares al BCRA y los bonos Globales se recuperaron de un arranque turbulento, ayudados también por un mejor clima internacional. El mercado volvió a reaccionar a un combo que gana peso en la historia de crédito argentina: más actividad y más reservas.
El dato de actividad fue alentador, aunque convino leerlo con cautela. El propio BCRA reconoció en su último Informe de Política Monetaria que los registros de febrero y marzo estuvieron afectados por factores puntuales, entre ellos paros en la industria, menor cantidad de días hábiles y efectos de base. Mirado el bimestre en conjunto, la foto fue más representativa: la actividad de marzo se ubicó 0,7% por encima de enero y 5,5% arriba en la comparación interanual.
Si bien el FMI destacó que la meta de reservas netas no se cumplió a diciembre del año pasado, reconoció avances y validó medidas correctivas
Las compras del BCRA en el mercado oficial volvieron a acelerar y acumularon unos USD 9.000 millones en lo que va del año. Si bien el FMI destacó que la meta de reservas netas no se cumplió a diciembre del año pasado, reconoció avances, validó medidas correctivas y dejó la puerta abierta a que el objetivo incluso pueda sobrecumplirse este año.
Para un programa que el mercado juzgó, en buena medida, por su capacidad de acumular poder de fuego, el dato no fue menor.
Hecho este balance de la semana, el foco pasa a los bonos. Tras años de volatilidad, la prudencia se volvió un instinto de supervivencia, pero hay momentos en que incluso el inversor más escéptico necesita hacerse una pregunta menos emocional: ¿cuál es hoy el verdadero costo de oportunidad de “mirar desde afuera”?

Para dimensionar ese costo, conviene mirar un ejercicio simple de puntos de indiferencia. La idea consiste en estimar, para cada Global argentino, cuál debería ser su exit yield al 29 de octubre de 2027 para que el retorno total de mantenerlo hasta esa fecha iguale el de una alternativa más conservadora. La fecha no fue elegida al azar: octubre de 2027 coincide con las elecciones presidenciales, una instancia que el mercado suele leer como la prueba de estrés para la deuda.
El concepto de exit yield refiere a la Tasa Interna de Retorno (TIR) a la que debería rendir el bono en esa fecha de salida. En otras palabras, no se pregunta cuánto debería valer el bono hoy ni cuánto podría subir o bajar en el camino, sino qué rendimiento tendría que convalidar el mercado postelectoral para que, mirando hacia atrás, hubiera dado lo mismo quedarse en el soberano o haber elegido otra alternativa.
El GD30 hoy rinde 8,9% anual. Para que mantenerlo hasta octubre de 2027 empate el retorno de quedarse en un Treasury al 3,80%, su exit yield debería ubicarse en 18,4 por ciento
La mecánica parte del precio dirty actual de cada bono, incorpora los pagos intermedios hasta el 29 de octubre de 2027 y calcula el precio de salida consistente con tres costos de oportunidad. El primero es Vista 2038 al 7% anual. El segundo es un bono del Tesoro de los Estados Unidos (Treasury) a un año al 3,80% anual. En estos dos casos, se asume que las tasas se mantienen constantes. El tercero es un umbral nominal de 0%, como referencia extrema para medir cuánto debería deteriorarse cada bono para no dejar retorno alguno entre hoy y esa fecha.
Los ejemplos ayudan a llevar la intuición a números. El GD30 hoy rinde 8,9% anual. Para que mantenerlo hasta octubre de 2027 empate el retorno de quedarse en un Treasury al 3,80%, su exit yield debería ubicarse en 18,4%. Si la referencia fuera Vista 2038 al 7%, esa tasa de salida sería 12,1%. Y para que el retorno acumulado fuera nulo, el GD30 debería cerrar ese día rindiendo 27,1 por ciento.
En el GD35 la lógica es la misma. Su rendimiento actual ronda el 10,1%. Para empatar el retorno de un Treasury al 3,80%, la exit yield de indiferencia sería 12,3%. Si la comparación se hiciera contra Vista 2038 al 7%, la tasa de salida compatible sería 11,1%. Y si el umbral fuera no ganar ni perder en términos nominales, el GD35 debería rendir 13,8% a fines de octubre de 2027.
Cuando el ejercicio pasa del bono individual a la curva agregada, el mensaje queda más nítido. El proxy de EMBI (riesgo país) equivalente para octubre de 2027 se ubica hoy en torno a 515 puntos básicos. Bajo el escenario de indiferencia frente a Vista 2038 al 7%, ese proxy subiría a 678 puntos básicos. Si la alternativa fuera un Treasury al 3,80%, escalaría hasta 885 puntos básicos. Y si el umbral fuera un retorno nominal nulo, treparía hasta 1.165 puntos básicos.

En términos simples: para que refugiarse hoy en un Treasury termine siendo una mejor decisión que mantener los Globales hasta el día posterior a la elección presidencial, la deuda argentina debería llegar a esa fecha con un castigo suficiente como para convalidar riesgo país cercano a 885 puntos básicos. Cabe recordar que el Gobierno inició su mandato con un riesgo país mayor a 2.000 puntos.
Desde ya, se trata de un ejercicio simplificado. Sirve para poner en perspectiva el costo de oportunidad implícito detrás de decisiones más defensivas y para traducirlo a un proxy de riesgo país equivalente, pero no pretende replicar de manera exacta la metodología del EMBI de JPMorgan.
Tampoco captura por completo la volatilidad del camino, los supuestos de reinversión ni los cambios de régimen que pueden alterar la trayectoria de los precios. En un activo tan sensible al contexto político y financiero como la deuda argentina, la diversificación siguió siendo una aliada clave.
Corporate Events,South America / Central America,Government / Politics








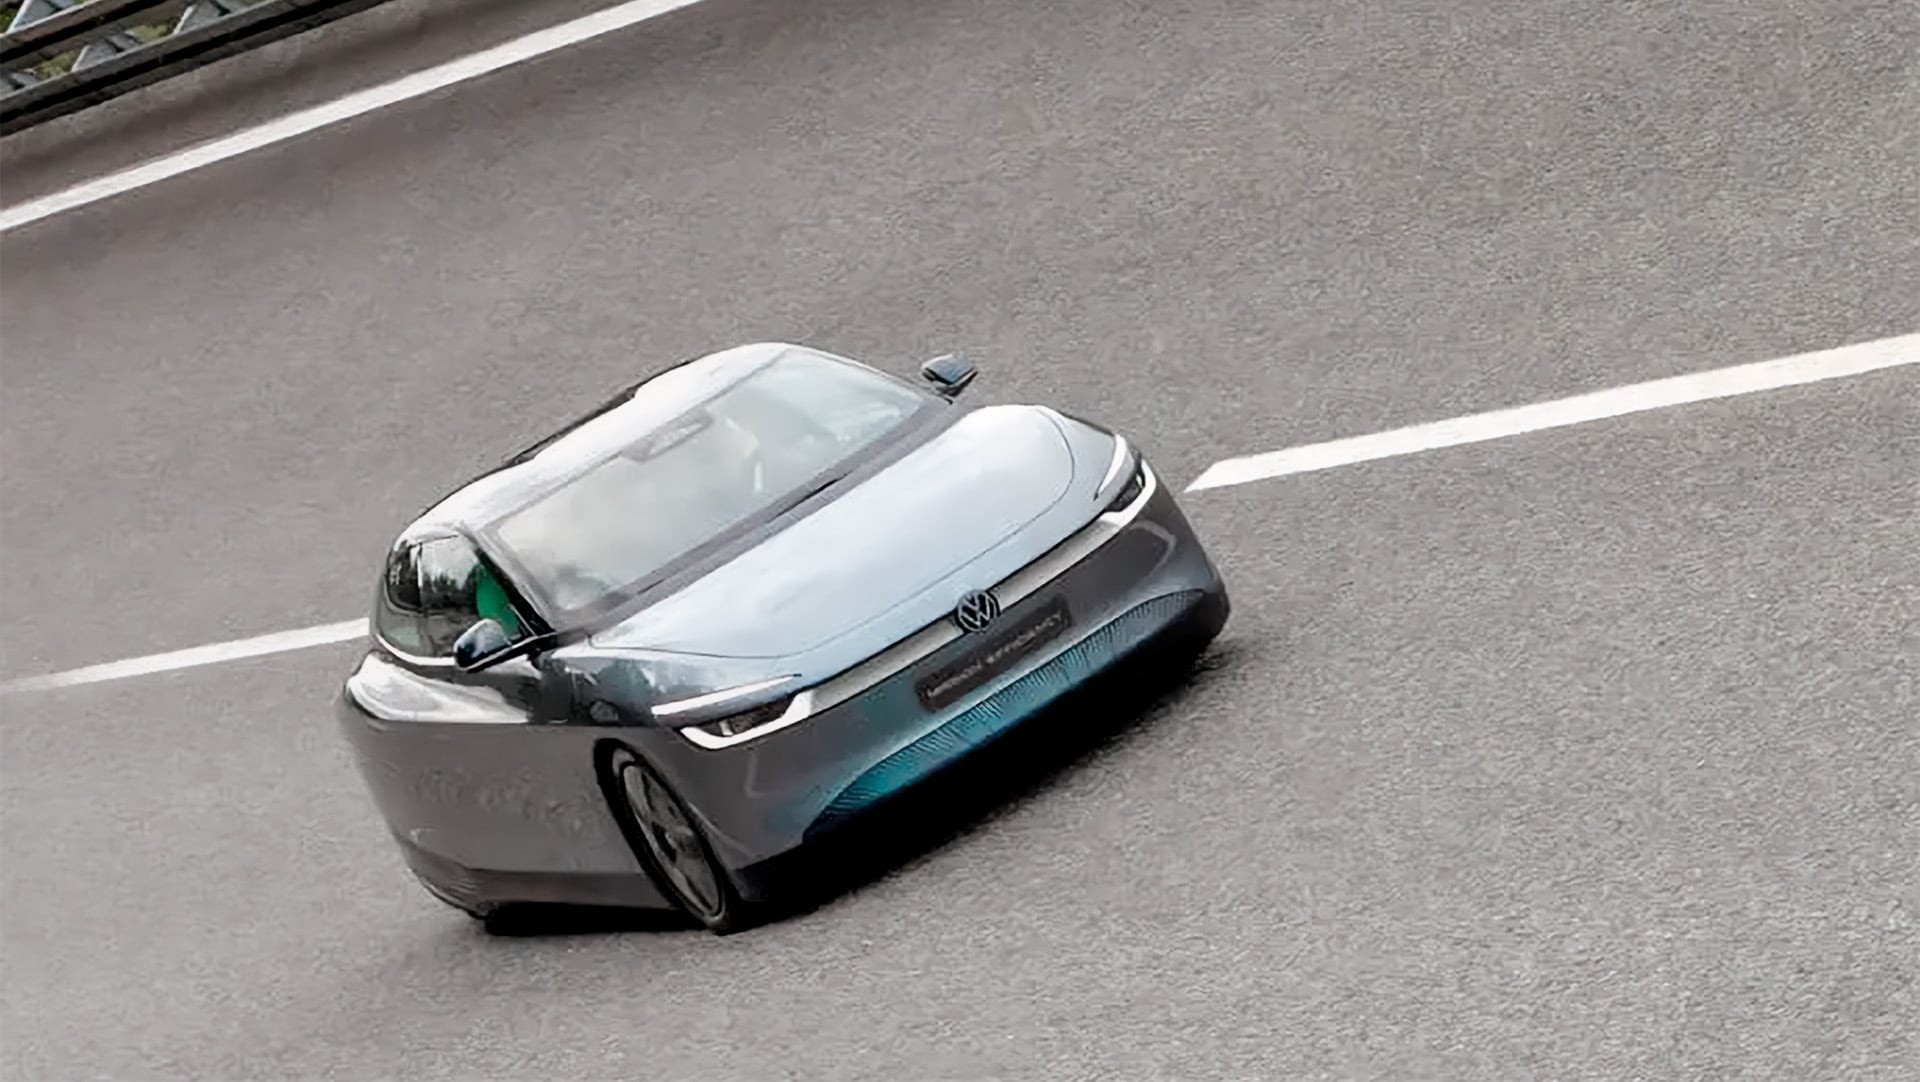
En tiempos donde la eficiencia es clave para el éxito o el fracaso de cualquier proceso, Volkswagen presentó en Alemania el Mission Efficiency, un prototipo eléctrico que apunta a llevar la reducción de la resistencia al avance al límite.
Este vehículo tiene un coeficiente aerodinámico de 0,158 cx y una batería de 54,9 kWh útiles, lo que le permitió recorrer 1.278,36 kilómetros entre Wolfsburg y Viena con una sola carga y aún así conservar algo de autonomía al llegar a destino.
Con este modelo, la marca busca demostrar que la autonomía de un auto eléctrico no depende únicamente del tamaño de su batería, carrera tras la que corren la mayoría de los fabricantes. Por el contrario, esa variable está también determinada por la energía que el vehículo requiere para desplazarse, una demanda que aumenta frente a la resistencia del aire, el contacto de los neumáticos con el asfalto y las pérdidas internas por sus componentes mecánicos.
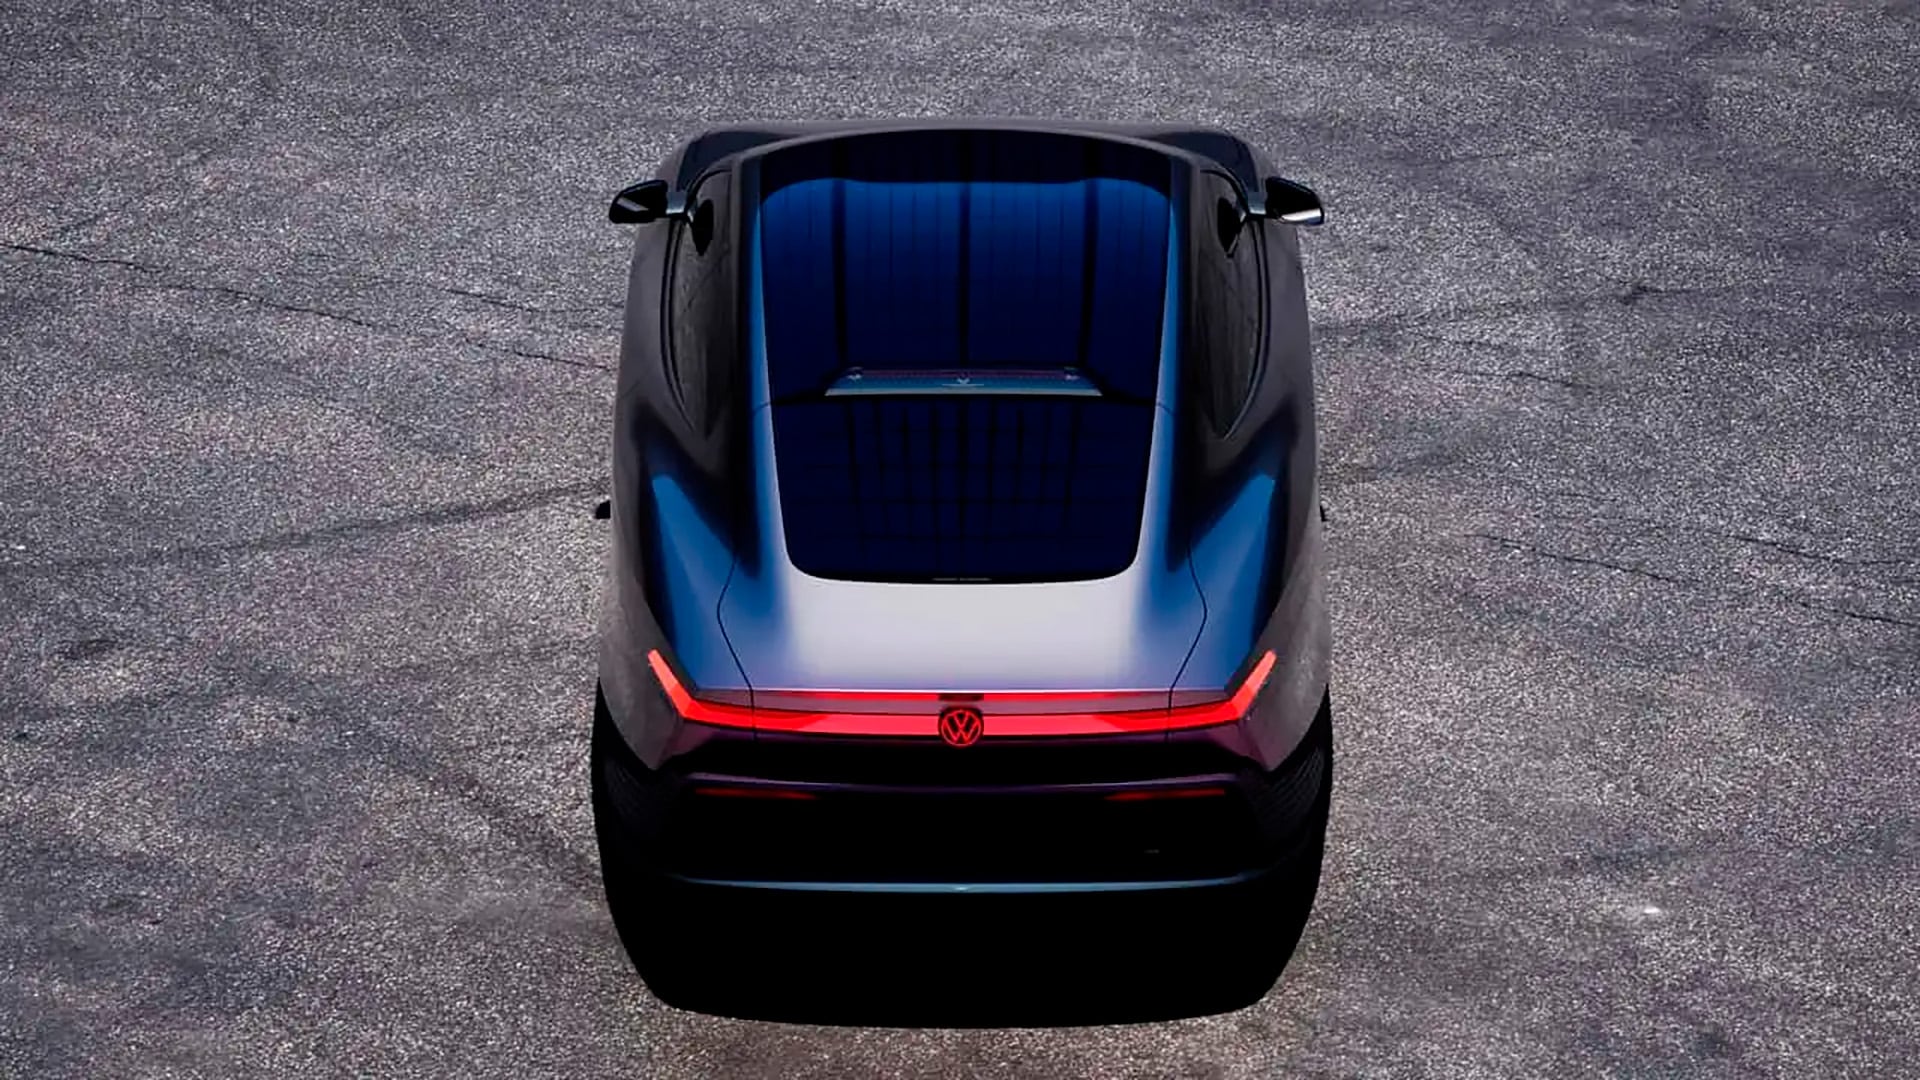
El Mission Efficiency fue construido sobre la plataforma MEB+ y comparte elementos de propulsión con el futuro ID. Polo de Volkswagen. A diferencia de otros prototipos orientados a los récords, no incorpora una batería de capacidad extraordinaria ni una mecánica inédita: su propuesta se concentra en la forma de la carrocería, el peso y la reducción de pérdidas energéticas.
El aire define buena parte del consumo en ruta
La resistencia aerodinámica crece a medida que aumenta la velocidad. Por eso, un auto eléctrico que circula en ruta necesita destinar una proporción cada vez mayor de la energía de la batería para atravesar la barrera invisible del aire. El diseño de baja resistencia reduce esa demanda y permite extender la autonomía sin sumar capacidad al paquete de baterías, que al mismo tiempo le suma peso a los automóviles.
El coeficiente aerodinámico de 0,158 del Mission Efficiency es una cifra que Volkswagen presentó como récord para un vehículo homologado para circular por la vía pública. Además de su silueta, el autio tiene una superficie frontal de 2,08 metros cuadrados, otro factor que contribuye a disminuir el arrastre.
La carrocería es baja y alargada, con perfil de gota de agua y una zona trasera más angosta, solución conocida como boat tail por su similitud con la popa de las embarcaciones a vela. El objetivo es que el flujo de aire se mantenga adherido a la carrocería durante más tiempo y se separe con menos turbulencias al final del vehículo.
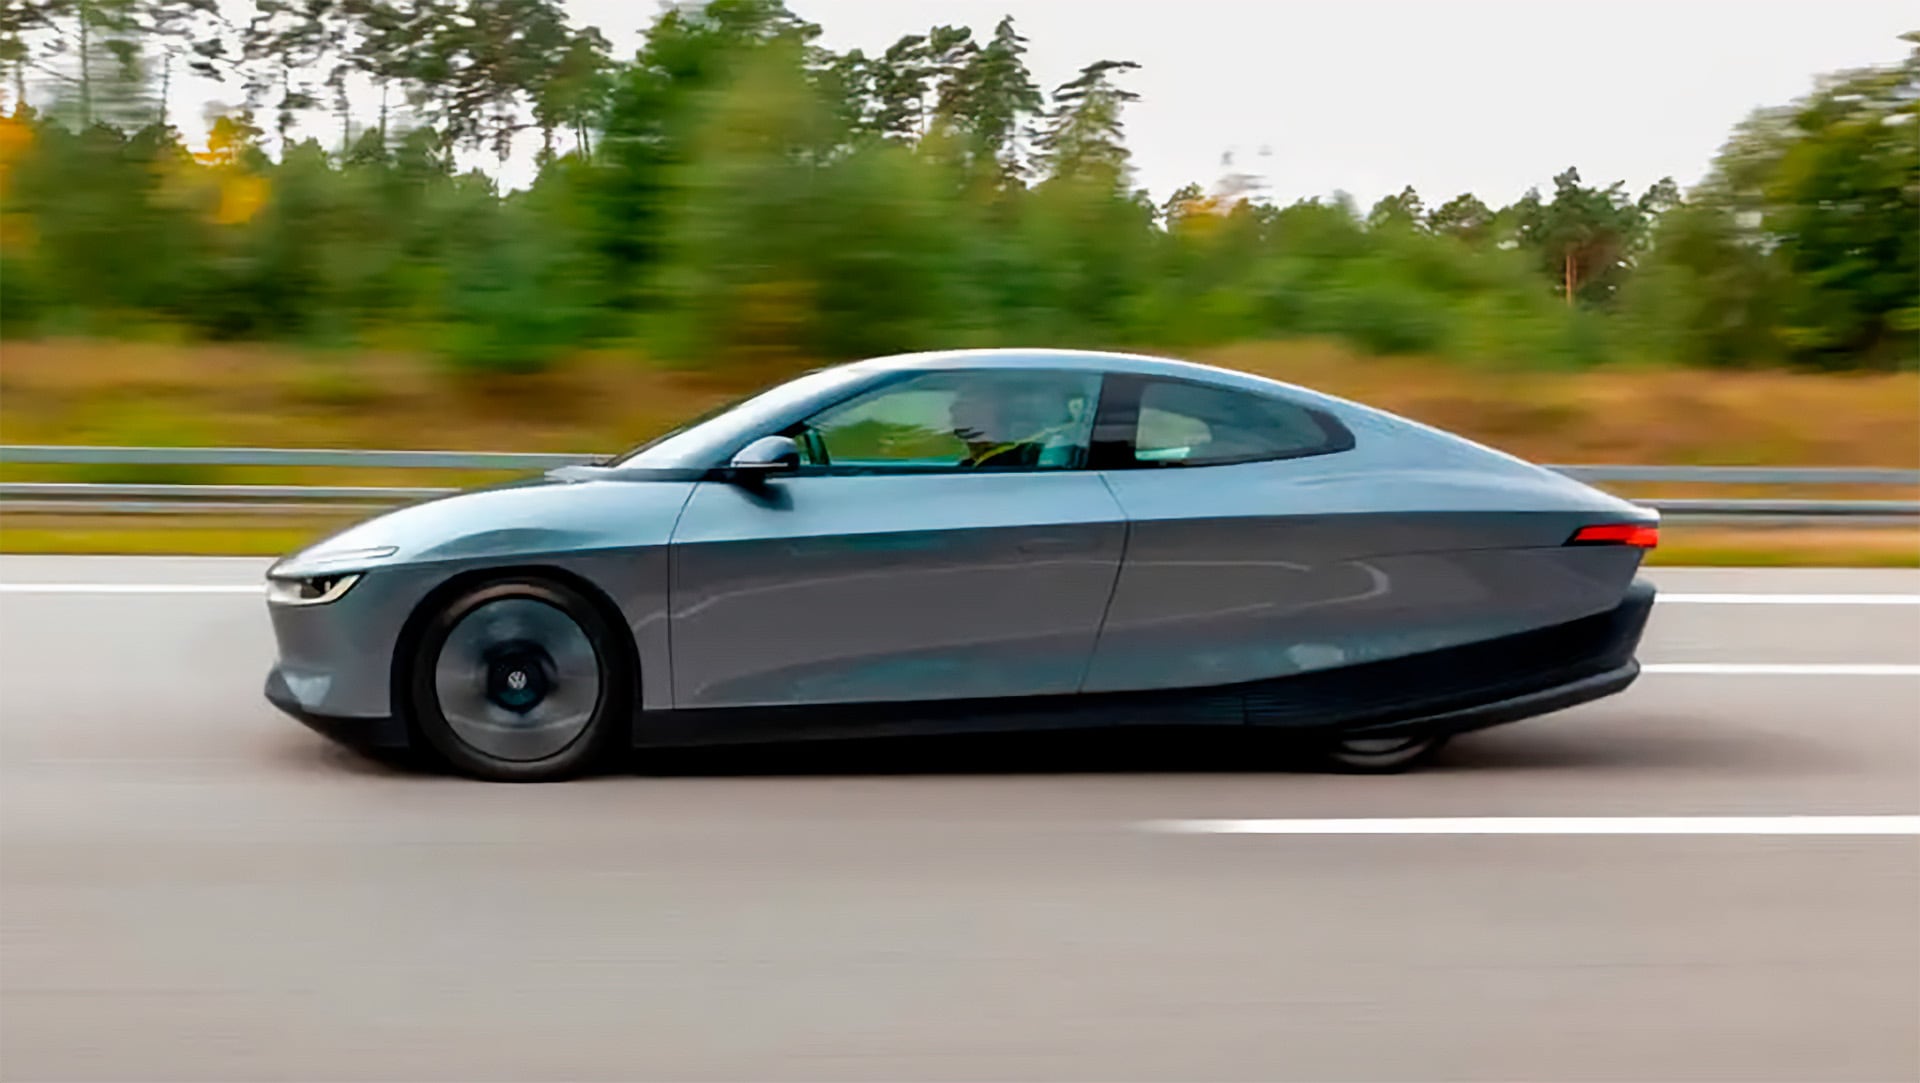
La parte inferior de la carrocería está cubierta casi por completo, las ventanillas no tienen marco, las manijas de las puertas están integradas al perfil de los paneles y las ruedas traseras están parcialmente carenadas. En el frente, tres compuertas activas regulan el ingreso de aire de refrigeración según la necesidad del sistema, aunque cuando están cerradas es cuando el modelo alcanza su mejor resultado aerodinámico.
Las ruedas y los neumáticos también reducen las pérdidas
La eficiencia no se define únicamente en la carrocería. Volkswagen trabajó sobre la resistencia a la rodadura, es decir, la energía que se pierde en el contacto entre los neumáticos y el pavimento, y sobre las turbulencias que se forman alrededor de las ruedas.
El concept utiliza deflectores desarrollados para evitar que el aire ingrese en exceso a las llantas. Las ruedas traseras, en tanto, quedan cubiertas para favorecer la continuidad del flujo, mientras que los pasarruedas delanteros se ajustaron al contorno de los neumáticos.
Según la información divulgada por la compañía, las ruedas pueden representar entre 25% y 30% de la resistencia aerodinámica total de un automóvil.
Una batería para recorrer 1.278 kilómetros
Volkswagen sometió al prototipo a un recorrido entre Wolfsburg, Poznan, Olomouc y Viena. La ruta cubrió 1.278,36 kilómetros, con una velocidad media de 67,72 km/h y una máxima de 138 km/h. El consumo registrado fue de 6,89 kWh cada 100 kilómetros, sin contar las pérdidas de recarga, y de 7,51 kWh/100 km al incorporarlas a la medición.
Pero lo más curioso fue comprobar que al terminar el trayecto, la batería todavía disponía de energía equivalente a 164 kilómetros de alcance. La prueba permitió estimar una autonomía teórica superior a 1.400 kilómetros bajo condiciones similares, aunque esa cifra no equivale a una homologación de uso habitual ni garantiza el mismo resultado en otros recorridos, temperaturas o velocidades.
En una prueba de consumo controlada, sobre terreno llano, a 68 km/h y con el climatizador y otros sistemas auxiliares desconectados, condiciones extremas no habituales en el uso de un vehículo, el modelo requirió 6,48 kWh cada 100 kilómetros. El motor eléctrico delantero ofrece 99 kW, equivalentes a 135 CV, y se combina con una transmisión de una sola velocidad.
Volkswagen indicó que, por encima de 80 km/h, el Mission Efficiency consume más de 30% menos energía que un ID. Polo, y a 140 km/h, su gasto sería similar al de ese modelo a 100 km/h, de acuerdo con la comparación difundida por la empresa. Toda una prueba del efecto del aire a medida que aumenta la velocidad.
El Mission Efficiency no tiene producción confirmada
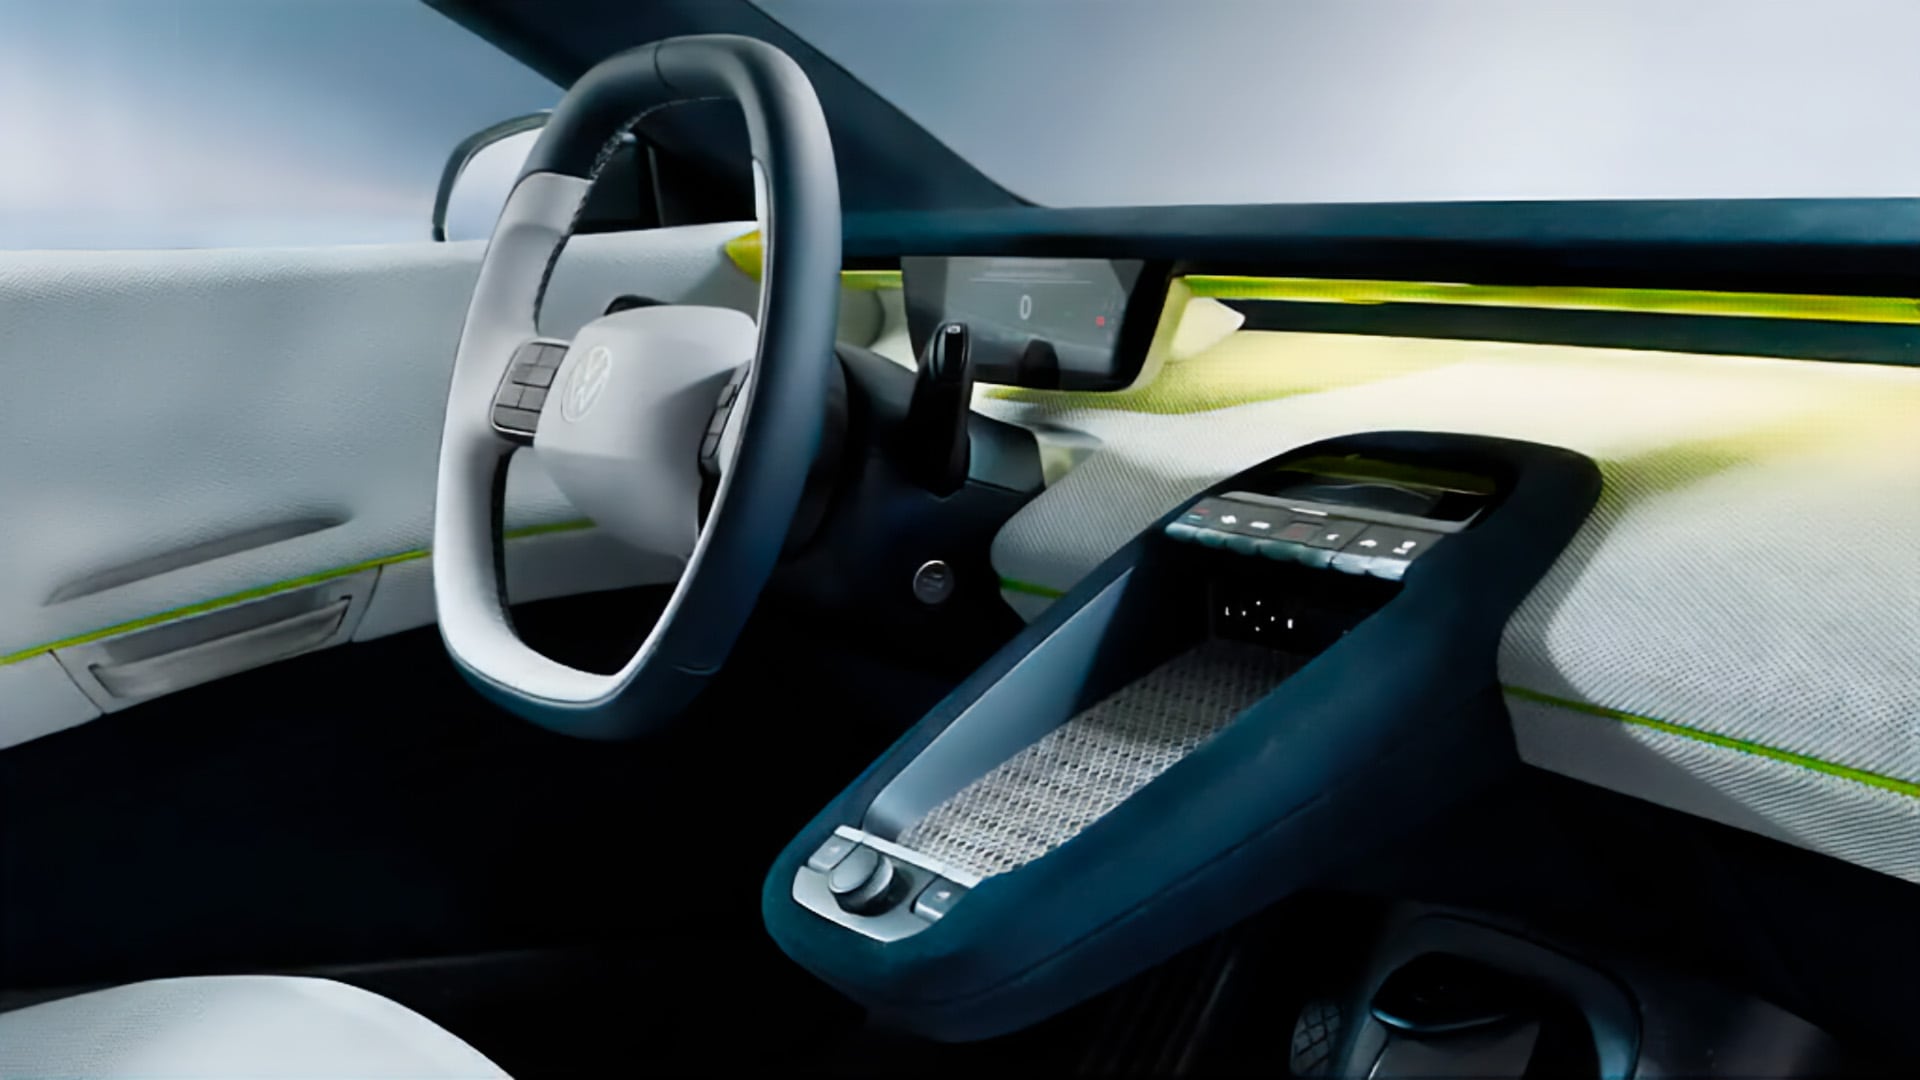
El Mission Efficiency tiene configuración 2+2 plazas interiores, una capacidad de carga de 481 litros y los asientos traseros admiten pasajeros de hasta 1,60 metros de altura.
Para reducir masa y consumo de accesorios, el interior prescinde de una pantalla central convencional. El conductor puede utilizar un teléfono o una tablet como sistema de información y entretenimiento, mientras que el equipo de audio se resuelve con un parlante Bluetooth portátil. Un recolector solar de 370 vatios, integrado en el techo y el portón trasero, alimenta sistemas auxiliares y podría aportar hasta 30 kilómetros diarios de alcance en condiciones favorables.
El Instituto de Récords de Alemania certificó al Mission Efficiency en la categoría de vehículo eléctrico cercano a producción, de cuatro plazas y uso cotidiano. Sin embargo, Volkswagen no anunció su fabricación en serie ni una fecha de llegada a los concesionarios. Por ahora, el prototipo funciona como una demostración de tecnologías que podrían trasladarse a futuros eléctricos de la marca.
Volkswagen Mission Efficiency,automóvil eléctrico,aerodinámica

Los datos sobre la actividad industrial y de la construcción que fueron publicados por el Indec la semana pasada muestran que la economía está funcionando muy desparejamente.
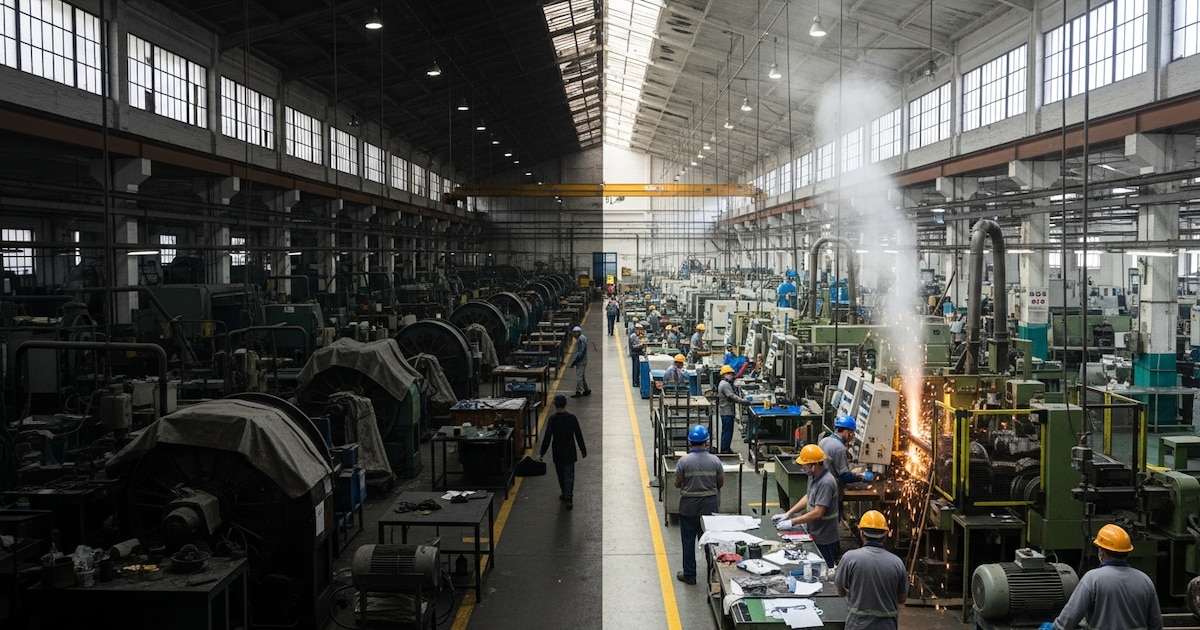
Los sectores con mejor desempeño son energía (petróleo, gas), minería y el sector agropecuario. Otra parte de los sectores, aproximadamente el 20%, está en equilibrio y el 50% o un poco más está fuera de combate con importantes pérdidas de puestos de trabajo.
Según el Índice de Producción Industrial (IPI), desde hace un año y medio, la actividad manufacturera viene con tendencia decreciente. Está en niveles parecidos a los de la crisis de 2019 e inclusive por debajo de los niveles de octubre de 2021, cuando la cuarentena aún no se había levantado del todo.
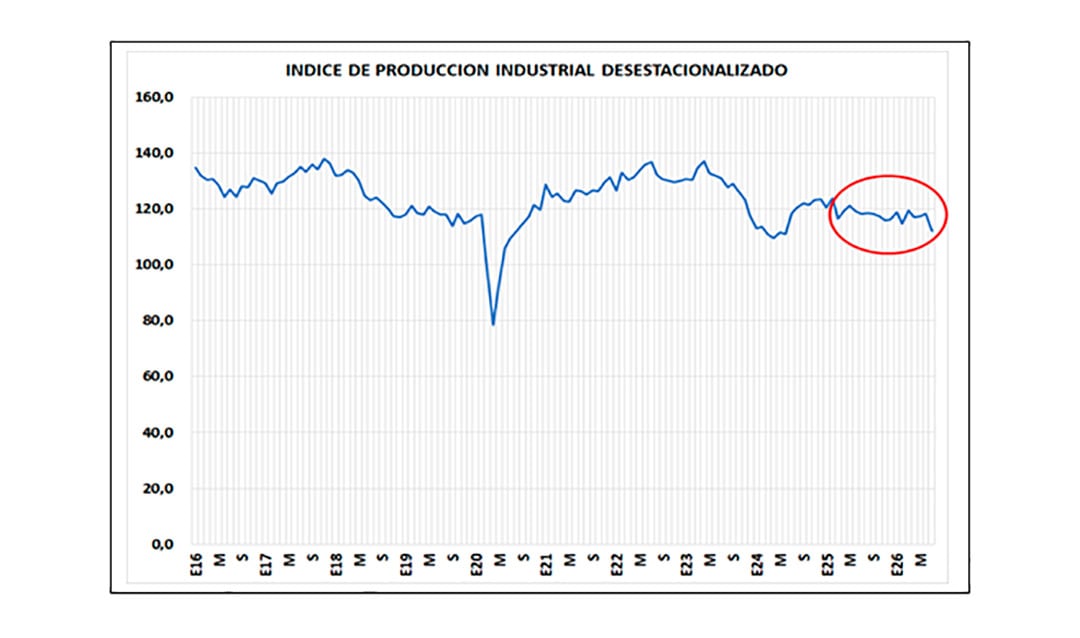
Es más, cuando se observa la evolución de los sectores desestacionalizados del IPI de julio, todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior.
Y si se analiza la evolución interanual de cada sector, solo el sector Madera, Papel, Edición e Impresión fue positivo respecto a julio de 2025.
Todos los subsectores de la actividad industrial tuvieron caídas respecto al mes anterior en valores desestacionalizados
La construcción, en su segundo nivel más bajo desde la pandemia
Por el lado de la construcción, si bien entre 2024 y 2025 mostró una leve tendencia al alza, la caída de julio del 4,6% mantiene la actividad en el segundo nivel más bajo desde la pandemia.
La pregunta que surge es: ¿por qué el gobierno no logra salir del estancamiento económico en que estamos, en que solo 3 o 4 sectores son los que andan bien?
En primer lugar, el consumo no empuja porque los salarios, tanto del sector privado formal como del sector público, avanzan por debajo de la tasa de inflación y no lograron recuperar el nivel que tenían en noviembre de 2023, que, por cierto, también eran bajos por efecto de la alta inflación.

Las familias tienen un continuo estrés financiero para llegar a fin de mes. Si a eso se le agrega el miedo a perder el trabajo, los pocos que tienen alguna capacidad de ahorro guardan dinero por si se quedan sin trabajo.
En rigor lo atesoran por los datos que se ven de compras de dólares.
En segundo lugar, el crédito al sector privado se frenó. Luego de la expansión crediticia de 2024, el crédito al sector privado se frenó y tiende a bajar en pesos constantes.
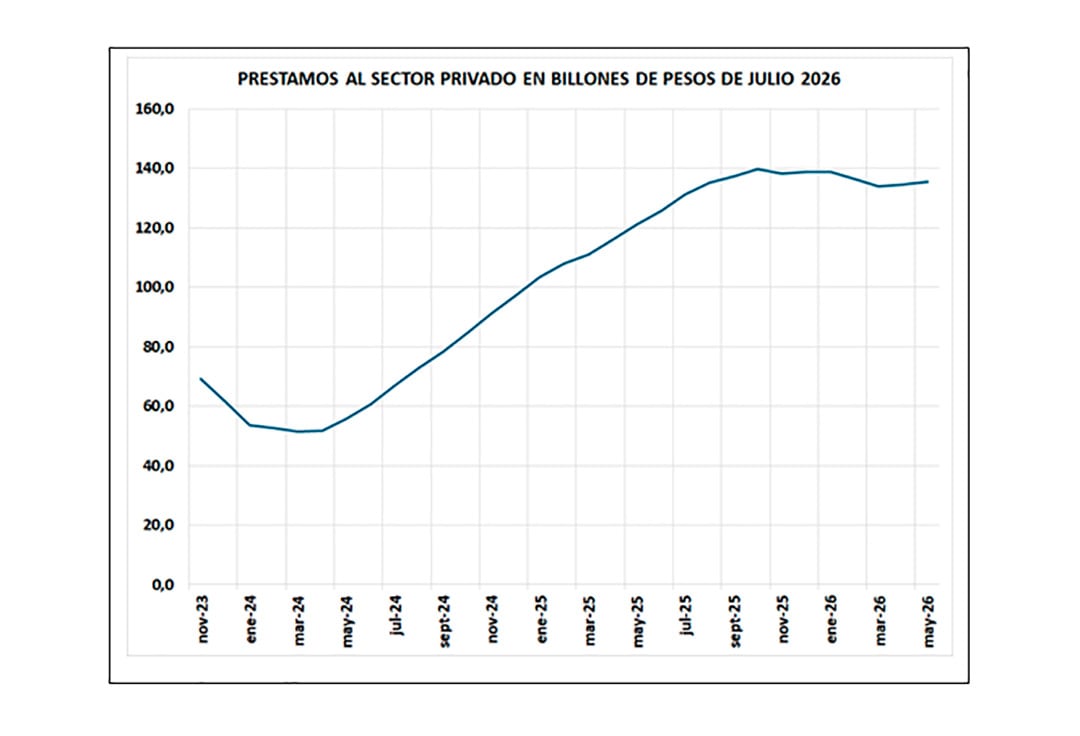
A partir de septiembre de 2025 los préstamos al sector privado se frenaron. Es más, la curva tiende a caer en 2026, con lo cual los bancos están cobrando los créditos más que otorgándolos. Es decir, el crédito está frenado por la mora.
En tercer lugar, la suba del petróleo por arriba de los USD 100 por la guerra de Estados Unidos con Irán, beneficia al sector energético, por los mayores ingresos que recibe, pero juega en contra para el resto de los sectores productivos por el aumento del combustible (transporte, industria y familias que deben enfrentar cuentas de luz y gas más abultadas). Aumento de costos de producción y para las familias.

En cuarto lugar, las inversiones se anuncian en grandes montos, pero llegan a cuentagotas, incluidas las del RIGI.
Se anunciaron o comprometieron miles de millones de dólares, pero el último dato oficial identificable específicamente con proyectos RIGI muestra USD 762 millones netos efectivamente ingresados hasta marzo de 2026, cuando el vicepresidente del BCRA hizo una presentación en la que muestra lo desembolsado hasta ese momento al margen de lo anunciado.
El cepo cambiario y los dólares sin mover
La caída en la imagen positiva de Milei y la suba de la imagen negativa generan incertidumbre sobre el resultado electoral de 2027 y, por lo tanto, no se ve que vaya a producirse un cambio radical en la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos, esperando que esos dólares sean luego prestados por los bancos y, de esta forma, estimular la actividad económica.
El Gobierno insiste en convencer a los que tienen dólares debajo del colchón a que los saquen y los depositen en los bancos
La realidad es que el gobierno ha pisado el tipo de cambio para mostrar una baja en el IPC, pero justamente ese atraso artificial del tipo de cambio hace que la gente no quiera gastarlos hasta que el mercado quede liberado.

¿Por qué digo que hay atraso cambiario? Porque el mercado de cambios no es un mercado libre. El BCRA mantiene el cepo a las empresas, vende dólares futuros, el tesoro vende bonos ajustables por dólar, se les pide fondos prestados a Estados Unidos y China para intervenir en el mercado de cambios y se hace una especie de plan Bonex con los importadores pagándoles con un Bopreal la deuda que tenía el BCRA con los importadores.
Aclaro que no pido una devaluación, pido que se libere el mercado de cambios y que sea el mercado el que fije el nivel de la paridad.
Aclarado este punto, mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados y pocos dispuestos a soltar sus dólares para invertir, cambiar el auto o adquirir una propiedad.
Mientras se mantenga artificialmente atrasado el tipo de cambio, veremos a las personas comprando dólares subsidiados
En síntesis, el estancamiento que muestra el Estimador Mensual de Actividad Económica se explica por varios factores, muchos de ellos inducidos por el mismo gobierno.
Por eso logra el objetivo de bajar la tasa de inflación, aunque todavía es alta para un país normal, pero a costa de un estancamiento en buena parte de la economía, cierre de empresas y más de 200.000 puestos de trabajo del sector privado formal perdidos desde noviembre de 2023.
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Surinam, el país sudamericano que China estrangula con deuda y con patrullas militares

NATO jets shoot down drone in Lithuanian airspace as Russia grows ‘increasingly reckless,’ Rutte says

"Esa mancha no se borra más": Mayra Mendoza arremetió contra Kicillof por negar su pertenencia al kirchnerismo, lo acusó de desleal y de dividir al PJ

No hace falta un acuerdo para controlar la IA

Así es el auto eléctrico del futuro que busca revolucionar los viajes de larga distancia

El Gobierno ajusta su estrategia en el Congreso para evitar complicaciones con el Presupuesto 2027 y los proyectos por Malvinas

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla


