Connect with us

ECONOMIA

Avanza el acuerdo con los holdouts, clave para Milei y Luis Caputo: el plazo que deben cumplir

Published

on


El Gobierno logró dar un paso clave en el Senado con la aprobación del proyecto que avala el acuerdo con los últimos holdouts o «fondos buitre» para el pago de u$s171 millones por los bonos en defult desde 2001, un tema con implicancias significativas para la estrategia económica del presidente Javier Milei y el ministro de Economía, Luis «Toto» Caputo.

La iniciativa se aprobó con 40 votos a favor y 22 en contra. Fue un logro nada menor para La Libertad Avanza en el marco de una sesión que estuvo a punto de frustrarse por la polémica en torno a la designación de jueces y a la sorpresiva aprobación del pliego de María Verónica Michelli, que Milei quiso retirar sin éxito y que tensó la relación con Patricia Bullrich.

Advertisement

El proyecto pasó a la Cámara de Diputados, donde Martín Menem y la tropa libertaria tienen ahora el desafío de convertirlo en ley antes del 30 de junio porque, en caso contrario, el acuerdo podría caerse y Caputo no cosechará los beneficios que espera con este entendimiento, tales como levantar trabas en operaciones de deuda futuras.

¿De qué se trata el proyecto de pago a los holdouts que avanza en el Congreso?

La iniciativa avala el acuerdo firmado el 1 de abril pasado y notificado a la jueza de distrito de Nueva York, Loretta Preska, por el que Argentina se compromete a pagar a Bainbridge Ltd. un monto único de u$s67 millones y al grupo de acreedores encabezado por Attestor Value Master Fund LP otros u$s104 millones.

En los argumentos del proyecto, el Gobierno destacó que el acuerdo implica «una quita superior al 30% sobre las sumas remanentes» y permitirá «cancelar pasivos litigiosos por un monto sustancialmente inferior al que resultaría de una ejecución judicial, evitando el devengamiento de intereses punitorios onerosos bajo la ley de Nueva York».

Advertisement

Una vez realizado el pago, los fondos entregarán los bonos objeto del acuerdo a la Argentina, que dispondrá la cancelación definitiva de dichos títulos. Es decir que primero se paga, se canjean los bonos y se cancela el litigio.

Parte de esos bonos fueron emitidos en la década de 1990 como parte de la reestructuración de deuda latinoamericana. Luego de la crisis política, social y económica que tumbó al gobierno de Fernando de la Rúa en 2001 y llevó a la declaración del default en enero de 2002, muchos de los tenedores aceptaron canjes posteriores.

Sin embargo, el grupo Attestor y Bainbridge Ltd. no ingresaron en esos acuerdos que promovieron Néstor Kirchner en 2005, Cristina Kirchner en 2010 y Mauricio Macri en 2016. En cambio prefirieron litigar y a la vez presentar demandas de embargo de activos clave del país. El Gobierno de Javier Milei busca colgarse la medalla de haber resuelto definitivamente el tema.

Advertisement

¿Por qué la ley es clave para Milei y Luis Caputo?

Si bien el acuerdo ya se firmó, el Gobierno quiere blindarlo mediante una ley, que siempre ofrece mayores garantías jurídicas que un decreto. Por eso los últimos «fondos buitre» están atentos hace varias semanas al avance del tema en el Congreso.

La negociación con estos dos fondos que abrió el gobierno de Milei permitió congelar todas las medidas de ejecución que seguían abiertas en Estados Unidos. Por caso, Bainbridge apuntaba a las acciones del Banco Nación y de Aerolíneas Argentinas.

Esto quedó en pausa mientras se espera que el Congreso argentino apruebe el acuerdo, donde se establece que las partes suspenden los litigios sobre bonos emitidos antes del 1 de enero de 2002 y se comprometen a no iniciar nuevas acciones.

Advertisement

Además, los fondos aceptaron por escrito que no realizarán ninguna acción que dificulte, demore u obstaculice operaciones de obtención de capital, gestión de pasivos, ofertas de canje o refinanciaciones que lleve adelante la Argentina. Esto implica que no podrán trabar futuras operaciones de deuda argentina, importante para la estrategia de Caputo.

El tema lleva implícito, además, un valor político para Milei, que podrá colgarse la medalla de haber terminado con un conflicto que lleva 25 años y que, además, dará una señal favorable para la Argentina en el mercado financiero.

El plazo que pone presión sobre Diputados

El proyecto se había incluido en el temario de la sesión que se realizo el pasado 14 de mayo en el Senado, pero el oficialismo tuvo que devolverlo a comisión a pedido de los bloques aliados por un desacuerdo de último momento.

Advertisement

La complicación para el Gobierno es que en el acuerdo con los fondos tenía un plazo inicial para consegur el aval del Congreso que vencía el 30 de abril, que se prorrogó luego hasta el 31 de mayo. Tras la demora del Senado, se volvió a correr el «deadline» hasta el 30 de junio.

Si el Gobierno no consigue la aprobación del proyecto antes de esa fecha el acuerdo se caerá y Argentina tendrá que volver a enfrentar los litigios por el default en condiciones aún más desfavorables. Por eso ahora la presión está en la Cámara de Diputados.

Fuentes parlamentarias consultadas por iProfesional adelantaron que la idea de Menem es sesionar el 24 de junio para tratar los proyectos de Súper RIGI y Ley de lobby, por lo que el oficialismo aprovecharía para incluir también el acuerdo con los holdouts y cumplir así con el plazo acordado.

Advertisement

Los argumentos del oficialismo en el Senado sobre el acuerdo con los holdouts

El tema tuvo una breve discusión en el Senado, donde la principal defensora del proyecto fue la jefa del bloque oficialista, Patricia Bullrich, quien destacó que el Gobierno busca con esta iniciativa «cerrar una herida que tiene más de 25 años», cuando se produjo, según remaró, «el default más grande de la historia mundial».

Bullrich puso de relieve que la aprobación por ley de este acuerdo con Bainbridge Ltd y Attestor Value ayudará a «bajar el riesgo país», que es «una manera de tener más inversiones, más trabajo y mejores condiciones». Por ello, subrayó: «Es importante que se apruebe porque si no volveríamos al litigio».

A su turno, el también oficialista Agustín Monteverde, miembro informante del proyecto en el recinto, aseguró que se trata de un acuerdo «razonable, conveniente y legal» y afirmó: «Hemos logrado un descuento de más del 35%».

Advertisement

Con la aprobación en el Senado del proyecto que avala el pago a los últimos holdouts, el gobierno de Javier Milei logró un avance importante que lo ilusiona tanto a él como a Luis Caputo con la posibilidad de cumplir finalmente con el plazo acordado y salir a celebrar el cierre de un problema histórico para el acceso de Argentina al mercado de deuda.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,senado,javier milei,luis caputo

Advertisement

ECONOMIA

Aumento de sueldo para las Fuerzas Armadas en octubre de 2026: cuánto cobra cada rango

Published

on


Los montos varían según el grado jerárquico y forman parte de un esquema de incrementos escalonados que continuará hasta diciembre


Advertisement

Cuánto cobran los miembros de las Fuerzas Armadas en octubre de 2026

  • Teniente general, almirante y brigadier general: $3.668.649.
  • General de división, vicealmirante y brigadier mayor: $3.271.629.
  • General de brigada, contraalmirante y brigadier: $2.980.776.
  • Coronel, capitán de navío y comodoro: $2.610.898.
  • Teniente coronel, capitán de fragata y vicecomodoro: $2.270.050.
  • Mayor y capitán de corbeta: $1.788.420.
  • Capitán y teniente de navío: $1.481.167.
  • Teniente primero, teniente de fragata y primer teniente: $1.317.411.
  • Teniente y teniente de corbeta: $1.187.690.
  • Subteniente, guardiamarina y alférez: $1.075.659.
  • Suboficial mayor: $1.834.321.
  • Suboficial principal: $1.626.169.
  • Sargento ayudante, suboficial primero y suboficial ayudante: $1.441.621.
  • Sargento primero, suboficial segundo y suboficial auxiliar: $1.268.067.
  • Sargento y cabo principal: $1.138.435.
  • Cabo primero: $1.021.681.
  • Cabo y cabo segundo: $945.624.
  • Voluntario de primera y marinero de primera: $861.334.
  • Voluntario de segunda y marinero de segunda: $797.085.

Cuánto cobra la Policía de Establecimientos Navales en octubre

  • Comisario inspector: $1.130.908.
  • Comisario: $1.085.492.
  • Subcomisario: $1.009.662.
  • Oficial principal: $880.560.
  • Oficial inspector: $801.060.
  • Oficial subinspector: $669.970.
  • Oficial ayudante: $554.953.
  • Oficial subayudante: $488.078.
  • Subescribiente: $796.940.
  • Sargento primero: $602.061.
  • Sargento: $576.935.
  • Cabo: $462.619.
  • Agente de primera: $447.159.
  • Agente de segunda: $439.922.

Cómo sigue el aumento salarial hasta diciembre


sueldo,fuerzas armadas,actualidad

Continue Reading

ECONOMIA

La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

Published

on


El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.

Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.

Advertisement

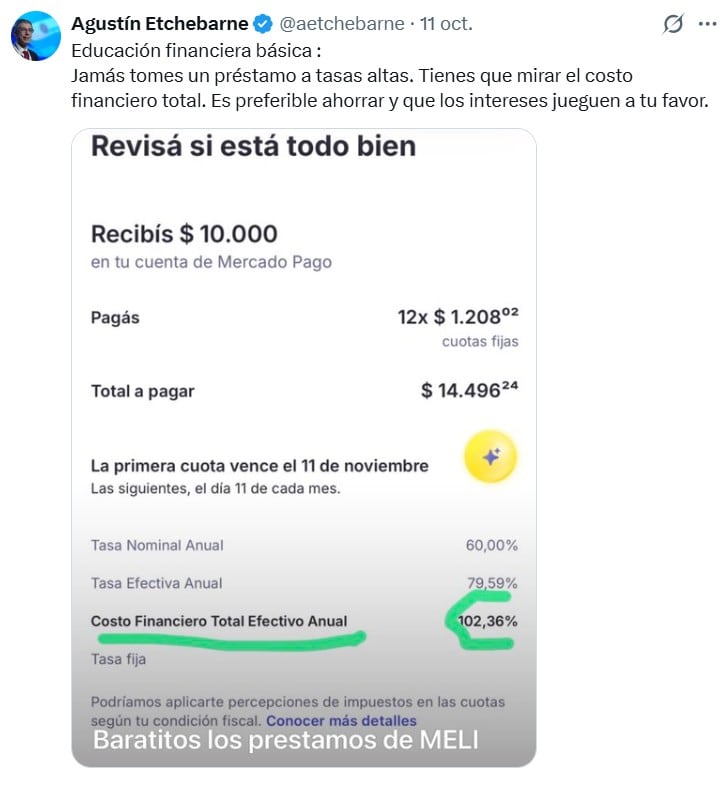
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.

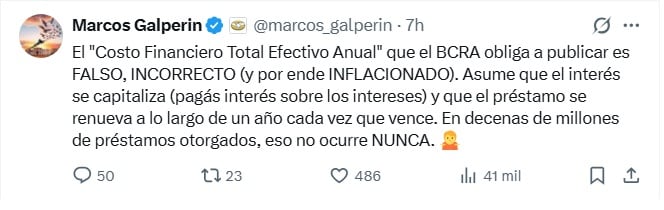
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.

La publicación de Marcos Galperín sobre el CFTEA. (X)

El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.

Advertisement

Qué establece la normativa del BCRA

Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.

Tuit Agustín Etchebarne (VisualesIA)

La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.

Qué es el CFT y en qué se diferencia del CFTEA

En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.

Advertisement

El Banco Central sostiene que el CFT es el mejor indicador del costo global que deberá afrontar el cliente.

La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.

La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.

En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.

Advertisement

Las recomendaciones del BCRA a los usuarios

Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.

El BCRA recomienda analizar con cuidado las tasas de interés de los préstamos antes de solicitarlos. (Imagen Ilustrativa Infobae)

Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.

Las tasas de Mercado Pago

No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.

Advertisement

En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.

En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.

american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa

Advertisement
Continue Reading

ECONOMIA

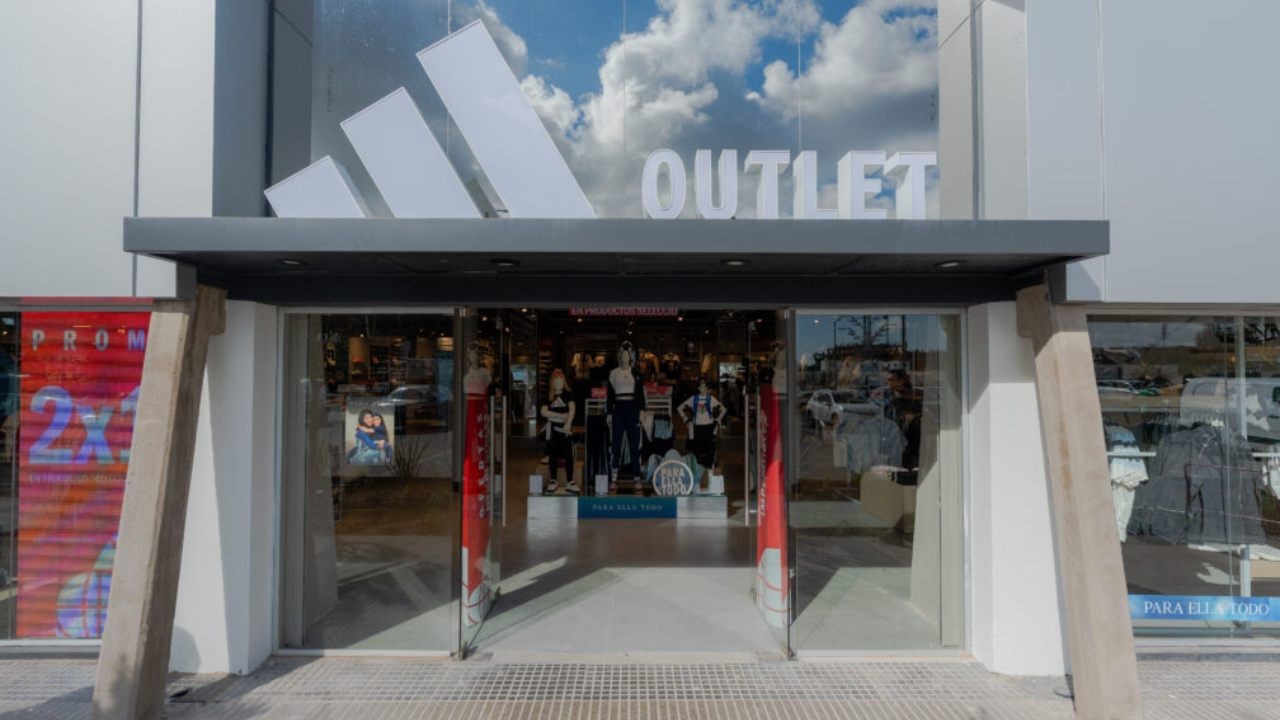
Dónde queda el nuevo outlet Adidas con descuentos en zapatillas e indumentaria
Published

on


Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades


Advertisement

Puntos importantes

Checkbox Checked
Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Checkbox Checked
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Checkbox Checked
Abierto 10-20hs. Parking y beneficios bancarios.

Dónde queda el nuevo outlet de Adidas en Buenos Aires

Qué descuentos ofrece el outlet Adidas en zapatillas

Cómo funciona el descuento del 80% en la segunda unidad

Botines desde $31.500 y camisetas de la Selección Argentina

Qué productos de River Plate se pueden encontrar

Horarios, estacionamiento y medios de pago

Qué tener en cuenta antes de comprar en el outlet Adidas


adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias