Connect with us

ECONOMIA

Cepo cambiario para las empresas: en el Banco Central no hay apuro por levantar las restricciones pendientes

Published

on


El BCRA apunta únicamente a «cambios quirúrgicos» en el manejo cambiario de las empresas. (Imagen Ilustrativa Infobae)

La pregunta no deja de repetirse entre analistas y empresarios, con mayor insistencia si se considera que el Banco Central ya compró USD 7.000 millones en lo que va del año. Si la oferta de dólares es muy fuerte y promete serlo aún más, con un tipo de cambio está planchado, ¿por qué el Gobierno no aprovecha para quitar el remanente del cepo cambiario que todavía rige para las empresas? La respuesta no tiene que ver con la oportunidad, sino con algo más conceptual: el Banco Central no ve necesidad de hacer cambios.

En su discurso de esta semana en ExpoEFI, el presidente del BCRA, Santiago Bausili, dijo que la compra de dólares le permitirá al Central “avanzar en el desarme de las restricciones cambiarias”, al tiempo que destacó que este año las empresas extranjeras ya distribuyeron dividendos por más de USD 1.300 millones. También recordó que ya se relajaron algunas trabas del cepo para las empresas, pero que a la vez se mantendrá “un sesgo prudencial buscando evitar los movimientos de capital de corto plazo”.

Advertisement

Más allá del discurso público, la visión del Central apunta a hacer “cambios quirúrgicos”, a quitar alguna capa del cepo aún vigente que ponga en riesgo alguna operación puntual. De allí que cada vez se vuelve menos esperable que el BCRA habilite la compra de dólares para las personas jurídicas del mismo modo en que se lo hizo para las personas físicas en abril de 2025. O dicho de otra forma: que la apertura del cepo cambiario de Javier Milei se parezca a la desregulación total que aplicó en el comienzo de su gestión Mauricio Macri.

En el Central no hay ningún apuro para una desregulación cambiaria total. En la entidad reina la idea de que se levantarán más restricciones únicamente si afecta algún aspecto del funcionamiento de la economía. Si hay exportaciones récord e importaciones fluidas (al punto que hay críticas porque se importa demasiado), ¿para qué modificar el esquema actual?

Esa idea se llevó un ejecutivo del sector financiero que, según relató a Infobae, hizo la consabida pregunta, cuánto se permitirá comprar libremente dólares a las empresas, a una alta autoridad del BCRA. La respuesta lo sorprendió: “¿Para qué? Las empresas no necesitan comprar dólares para atesorar. Acá se cree que es un derecho. En Brasil, en México o en Colombia, las empresas ni siquiera tienen cuentas en dólares“. La entrelínea de la respuesta indica que todo puede quedar casi como está hoy.

Advertisement
Pese al superávit comercial, el Gobierno no ve una oportunidad para eliminar restricciones. EFE/Cézaro De Luca/Archivo

Al haber una brecha cambiaria reducida, entienden en el Central, las empresas pueden manejarse sin problemas con los dólares alternativos, aún en sectores que demandan divisas en forma intensa, como el turismo. Que las empresas puedan comprar dólares en el mercado oficial para “hacer caja”, no es una prioridad.

De esa forma, la postura oficial es que en materia de cepo a las empresas no hay cuestiones pendientes, aún cuando sí hay disposición a analizar cambios puntuales, tales como los que se implementaron hace dos semanas. Esa posición aleja la posibilidad de que las personas jurídicas accedan a dólares oficiales como cobertura y le quita la ilusión a muchas multinacionales que acumularon años sin poder girar dividendos a sus casas matrices de poder normalizar esa situación. Esa anomalía se corrige hacia el futuro, no hacia el pasado.

La normativa del BCRA todavía mantiene para las personas jurídicas diversas regulaciones y restricciones cambiarias en vigencia, no solamente en lo que hace a la compra de dólares para atesorar, sino también en cuanto a plazos para liquidar exportaciones, restricciones cruzadas entre el dólar oficial y el financiero, el “parking” para la compra de títulos, las deudas “intercompany” y el ya mencionado giro de dividendos, entre otras.

En este escenario, el BCRA puede decidir que por el momento el esquema cambiario para las empresas quede, a grandes rasgos, con su diseño actual, siempre que no existan dificultades para el comercio exterior, en apoyo al criterio general de abrir la economía al mundo.

Advertisement

Otras voces ven contradicciones entre esa narrativa de apertura y desregulación que pregona el Gobierno y la permanencia de los controles. Algunos incluso ven un impacto negativo del cepo sobre la llegada de inversiones extranjeras y sobre el punto en que el gobierno de Javier Milei pone todas sus fichas: la pelea contra la inflación.

El ex ministro de Economía Domingo Cavallo publicó en su blog un artículo cuyo título resume esa idea: “La remoción total de los controles de cambio alentaría la inversión eficiente y aumentaría la productividad de la economía”. Allí aseguró que sin una reforma monetaria hay riesgos de que “el proceso de desinflación tienda a ralentizarse o empantanarse”.

Para Cavallo, quitar el cepo pendiente “es, probablemente, la política de liberalización y desregulación económica con mayor potencial, porque, al impulsar la caída del riesgo país, ayudaría a reactivar la economía en el corto plazo e impulsar el crecimiento genuino”.

Advertisement
Javier Milei y Domingo Cavallo
Domingo Cavallo y Javier Milei

Cavallo destacó además que la persistencia de los controles cambiarios y de capitales le pone un freno a los cambios promovidos por Federico Sturzenegger: “La liberalización cambiaria potenciaría los beneficios de las reformas estructurales impulsadas por el Ministerio de Desregulación y Transformación del Estado, al facilitar la reasignación de recursos desde los sectores declinantes hacia los sectores con potencial de expansión”.

En concreto, el ministro de Economía de Carlos Menem propone “suprimir el cepo cambiario que aún afecta a las empresas” y disponer que quienes exportan o quienes consiguen financiamiento en dólares en el exterior no estén obligados a vender esas divisas al BCRA.

En su opinión, el fuerte superávit comercial reduce considerablemente el riesgo de que levantar el cepo por completo provoque “un salto devaluatorio pronunciado”. A la vez, Cavallo dejó una advertencia: si continúan los controles y el superávit comercial se reduce, “el cambio hacia la libertad cambiaria puede resultar traumático”.


fajos de billetes,dólares,billetes de 100,cadenas,candado,seguridad,finanzas,capital,restricción,economía

Advertisement

ECONOMIA

La aerolínea europea que frenó sus vuelos a la Argentina: los motivos y cómo reclamar por los pasajes

Published

on


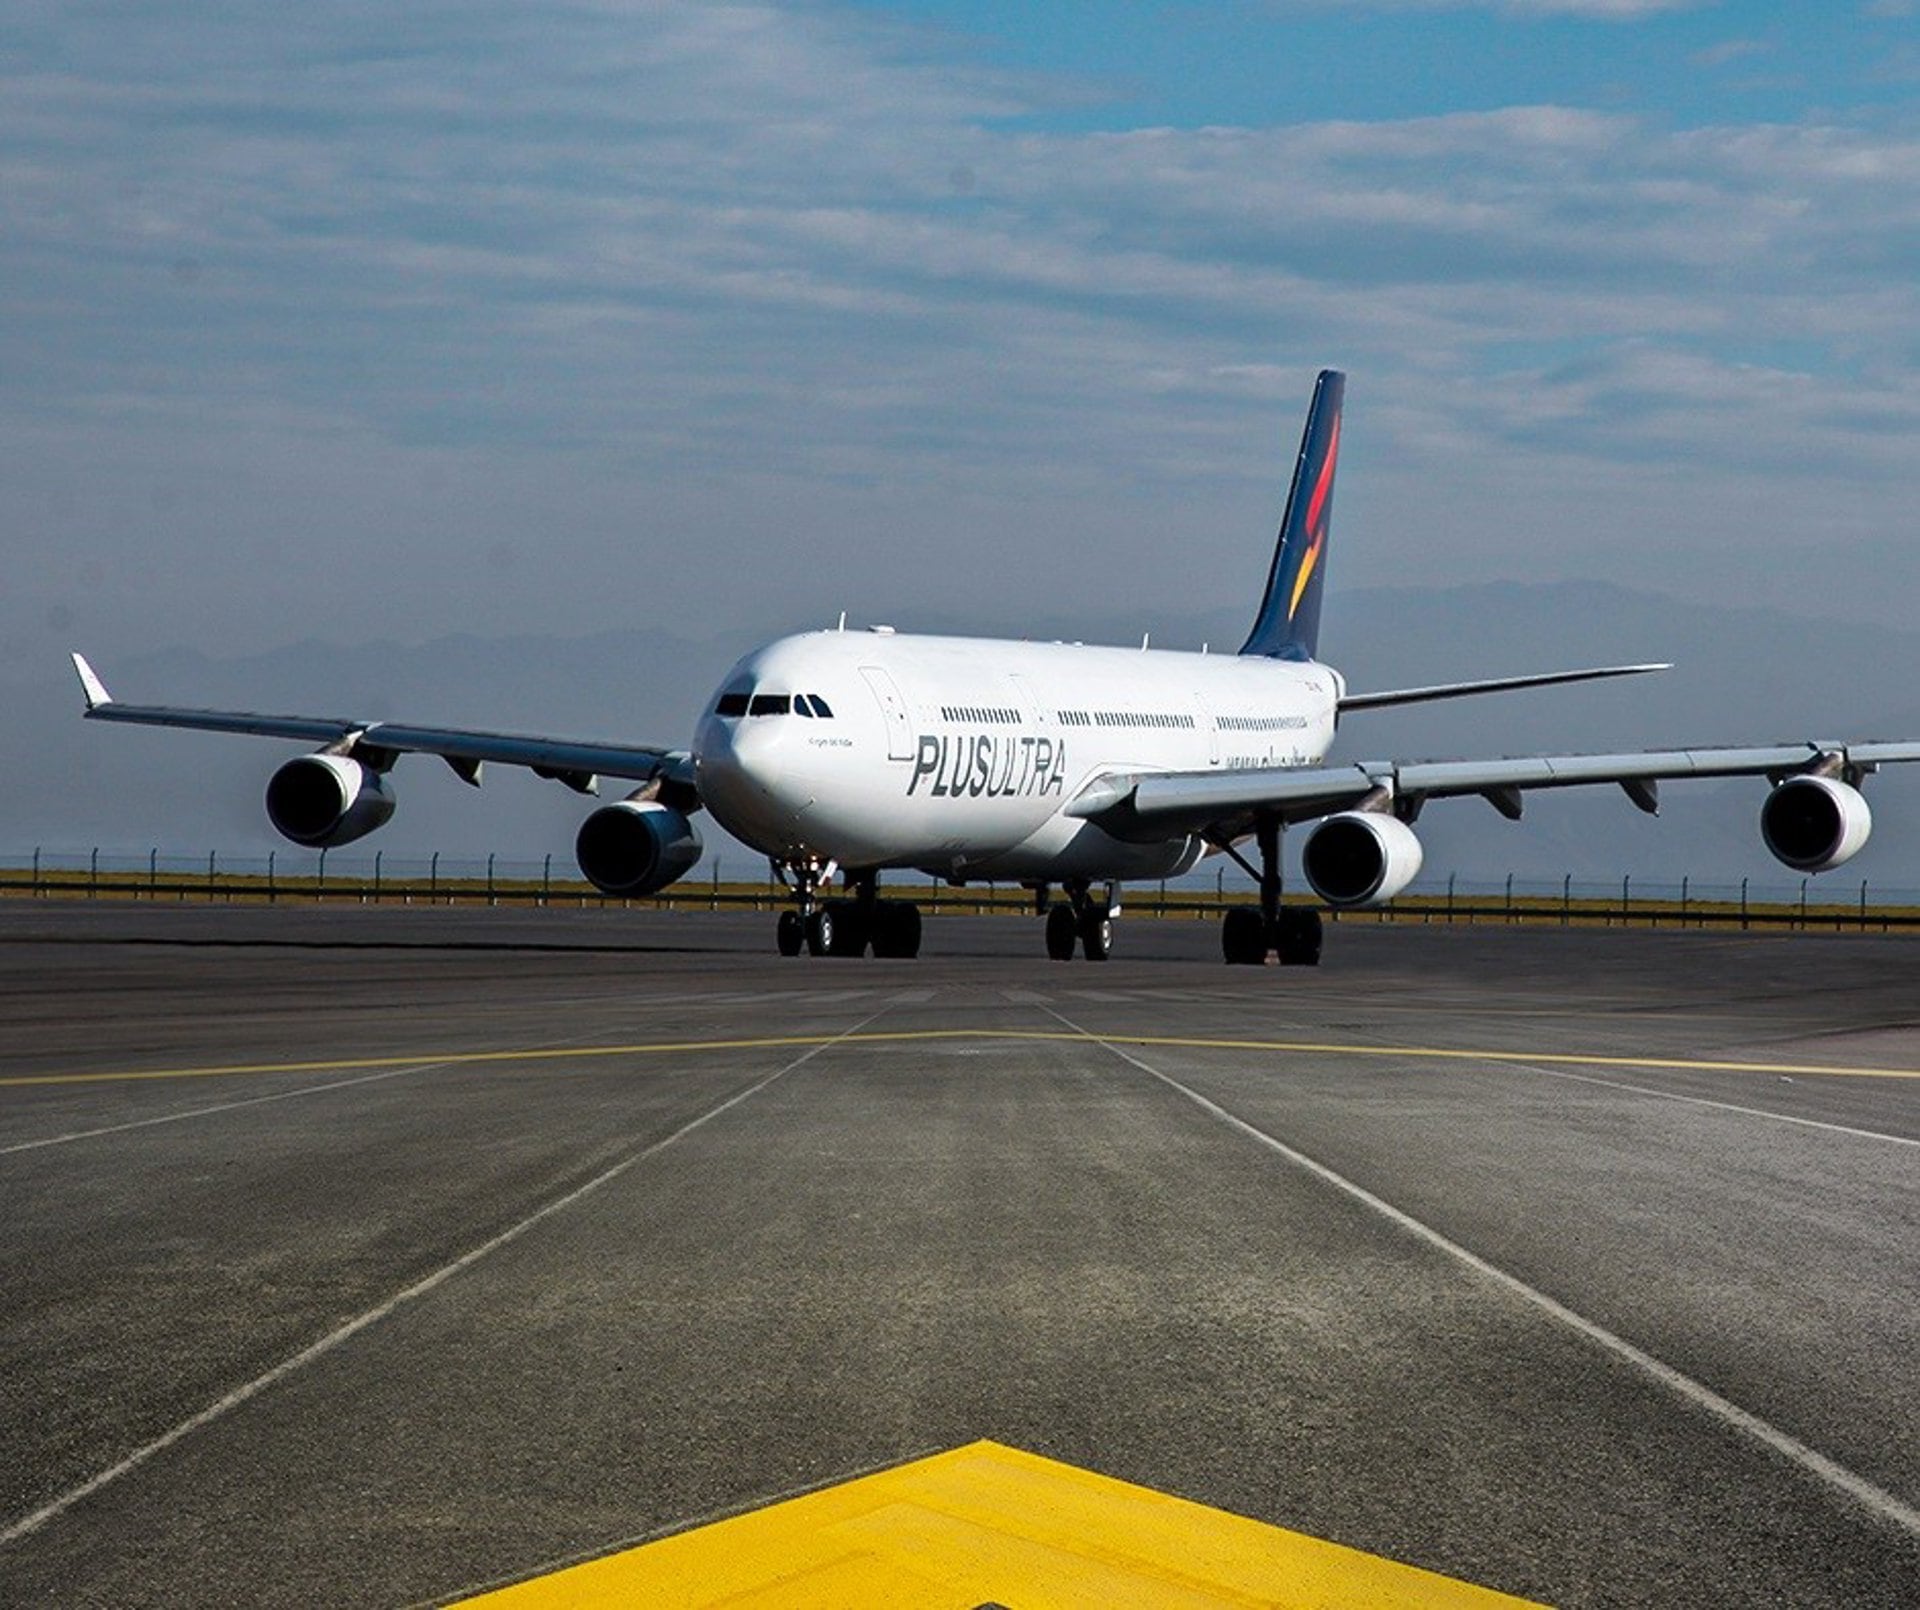
Plus Ultra suspendió sus vuelos entre Madrid y Buenos Aires, en el marco de una reestructuración financiera y operativa atravesada por el aumento de los costos, las dificultades de liquidez y un resultado operativo negativo. La decisión afecta a una ruta que la compañía había presentado como parte de su desembarco en la Argentina.

En un comunicado de esta tarde, la española dijo que la cancelación era hasta el hasta el 15 de diciembre, algo que hasta el momento no estaba claro ya que la suspensión fue anunciada ayer por tiempo indeterminado.

Advertisement

“Esta medida responde al complejo entorno que atraviesa actualmente el transporte aéreo, marcado, entre otros factores, por un fuerte incremento de los costes operativos, en particular los del combustible”, dijo.

“Los pasajeros afectados recibirán una notificación de la cancelación por correo electrónico. Las gestiones relativas a las compras realizadas a través de agencias de viajes se canalizarán a través de la agencia emisora. Las correspondientes a compras realizadas en nuestra web u otros canales directos se atenderán a través de nuestro portal de reclamaciones”, agregó.

Desembarco

La empresa española había anunciado su llegada al país en octubre de 2025 y puso en marcha, en mayo de 2026, los vuelos que conectaban el aeropuerto internacional de Ezeiza con Madrid. Apenas unos meses después, resolvió suspender ese servicio junto con las rutas a Perú, mientras que el enlace con Colombia ya se encontraba interrumpido.

Advertisement

Venezuela quedó como la única ruta internacional que mantiene activa la aerolínea. La firma también señaló que su división ACMI/Chárter continúa con sus operaciones habituales.

El combustible elevó en más de 50% el gasto previsto para 2026

El encarecimiento del combustible figura entre las principales razones expuestas por la empresa para explicar la suspensión de sus rutas internacionales. Plus Ultra calculó que este año destinará 104,83 millones de euros a ese rubro, frente a los 69,13 millones que había presupuestado al comienzo del ejercicio.

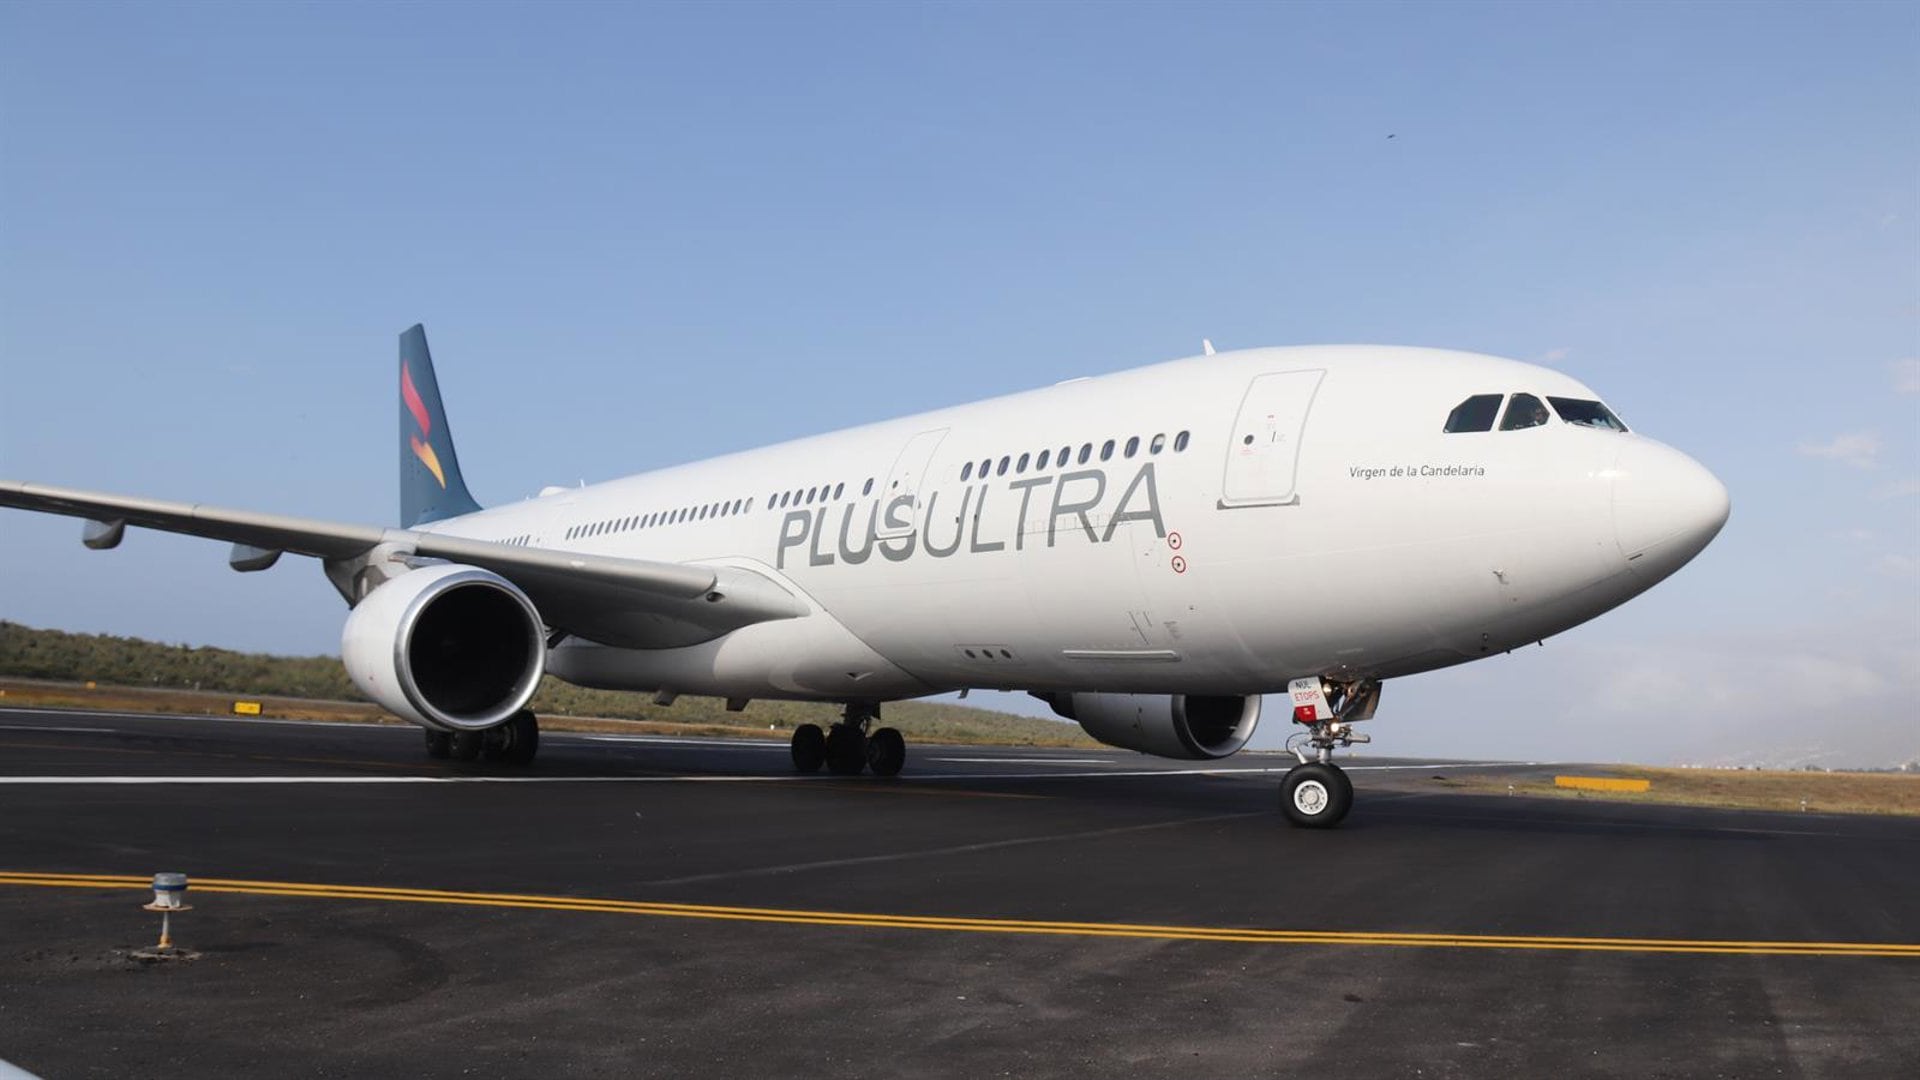
El aumento del gasto en combustible figura entre los factores que llevaron al recorte de rutas. (Foto: Europa Press)

La diferencia implica un aumento del 51,6% sobre la previsión inicial. La empresa vinculó el salto de costos con el escenario que afecta al transporte aéreo y mencionó otros factores, como acontecimientos geopolíticos, tragedias naturales y cierres de espacios aéreos por conflictos bélicos.

Advertisement

Según la compañía, esas situaciones “han dado al traste con las expectativas del sector”.

El impacto del combustible ya había condicionado la operación de la firma en la Argentina. A comienzos de octubre, Plus Ultra redujo de cinco a dos las frecuencias semanales entre Buenos Aires y Madrid por un período de dos meses. En esa oportunidad, también aludió al alza de los gastos operativos y a los desvíos hacia Montevideo derivados de las obras en Ezeiza.

La empresa negocia con acreedores en medio de problemas de liquidez

La suspensión de los vuelos a la Argentina integra un plan de reestructuración que la aerolínea puso en marcha para afrontar sus dificultades financieras. La compañía inició negociaciones con sus acreedores y justificó las medidas en la necesidad de reforzar su estructura económica y sostener la continuidad de las operaciones.

Advertisement

Entre febrero y agosto de 2026, Plus Ultra registró un resultado operativo negativo de 31,08 millones de euros. La empresa enfrenta, además, problemas de tesorería y falta de liquidez.

En su comunicado, la firma afirmó que las decisiones adoptadas apuntan a “fortalecer la compañía y asegurar su viabilidad futura”. No informó cuándo podría retomar la conexión entre Ezeiza y Madrid.

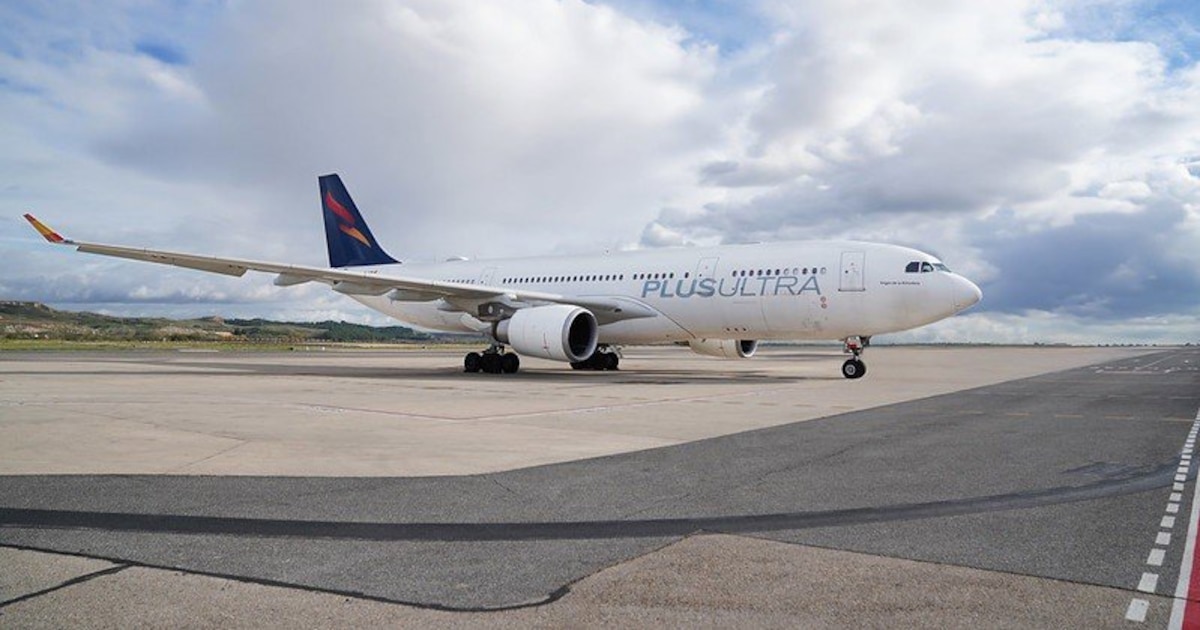
La suspensión alcanzó a las rutas de Argentina y Perú, mientras que el enlace con Colombia ya estaba interrumpido. (Foto: Europa Press)

El ajuste también alcanzó a su estructura laboral en España. La aerolínea comunicó el inicio de un procedimiento de despido colectivo para su centro de trabajo de Madrid, que incluye los servicios centrales y la base operativa del aeropuerto Adolfo Suárez Madrid-Barajas.

Advertisement

El proceso involucra a 679 empleados: 668 en actividad y 11 en situación de excedencia. Tras la comunicación al comité de empresa, deberá constituirse una comisión negociadora con representantes de los trabajadores. El plan contempla, a la vez, una reducción superior al 61% de las horas comerciales de vuelo regular, aunque su alcance final dependerá de esas negociaciones.

Plus Ultra informó que contactará por correo electrónico a los pasajeros afectados por las cancelaciones. Cada viajero deberá canalizar su reclamo según el canal a través del cual compró el pasaje.

Advertisement
Continue Reading

ECONOMIA

Cuánto se cobra de jubilación mínima y máxima ANSES con aumento y bono en diciembre 2026

Published

on


En diciembre, la actualización de los haberes será de 2,2%, en línea con la inflación de octubre. Cuánto cobrarán los jubilados y qué pasa con el bono


Advertisement

De cuánto será la jubilación mínima y máxima de ANSES en diciembre de 2026

  • Jubilación mínima: $453.929,95
  • Jubilación mínima con bono: $523.929,95
  • Jubilación máxima: $3.054.518,67
  • PUAM: $363.143,96
  • PUAM con bono: $433.143,96
  • Pensión No Contributiva por invalidez o vejez: $317.750,96
  • PNC por invalidez o vejez con bono: $387.750,96

Cuándo cobran el aguinaldo los jubilados en diciembre

Cuándo cobran los jubilados y pensionados de ANSES en diciembre 2026

  • DNI terminado en 0: miércoles 9 de diciembre.
  • DNI terminado en 1: jueves 10 de diciembre.
  • DNI terminado en 2: viernes 11 de diciembre.
  • DNI terminado en 3: lunes 14 de diciembre.
  • DNI terminados en 4, 5 y 6: martes 15 de diciembre.
  • DNI terminados en 7, 8 y 9: miércoles 16 de diciembre.
  • DNI terminados en 0 y 1: jueves 17 de diciembre.
  • DNI terminados en 2 y 3: viernes 18 de diciembre.
  • DNI terminados en 4 y 5: lunes 21 de diciembre.
  • DNI terminados en 6 y 7: martes 22 de diciembre.
  • DNI terminados en 8 y 9: miércoles 23 de diciembre.

Calendario de pagos de las Pensiones No Contributivas (PNC)

  • DNI terminados en 0 y 1: miércoles 9 de diciembre.
  • DNI terminados en 2 y 3: jueves 10 de diciembre.
  • DNI terminados en 4, 5, 6, 7, 8 y 9: viernes 11 de diciembre.


anses,bono,jubilacion,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Domingo Cavallo: “Si el Gobierno no toma las medidas adecuadas, corre el riesgo de que se le destartale todo antes de las elecciones”

Published

on


Tras mantener varios contrapuntos con la plana mayor del Gobierno, el ex ministro de Economía, Domingo Cavallo, advirtió que el oficialismo corre el riesgo de que el programa económico se desarticule antes de las elecciones presidenciales, afirmó que el país “hoy no tiene moneda”, volvió a pedir el levantamiento total del cepo cambiario.

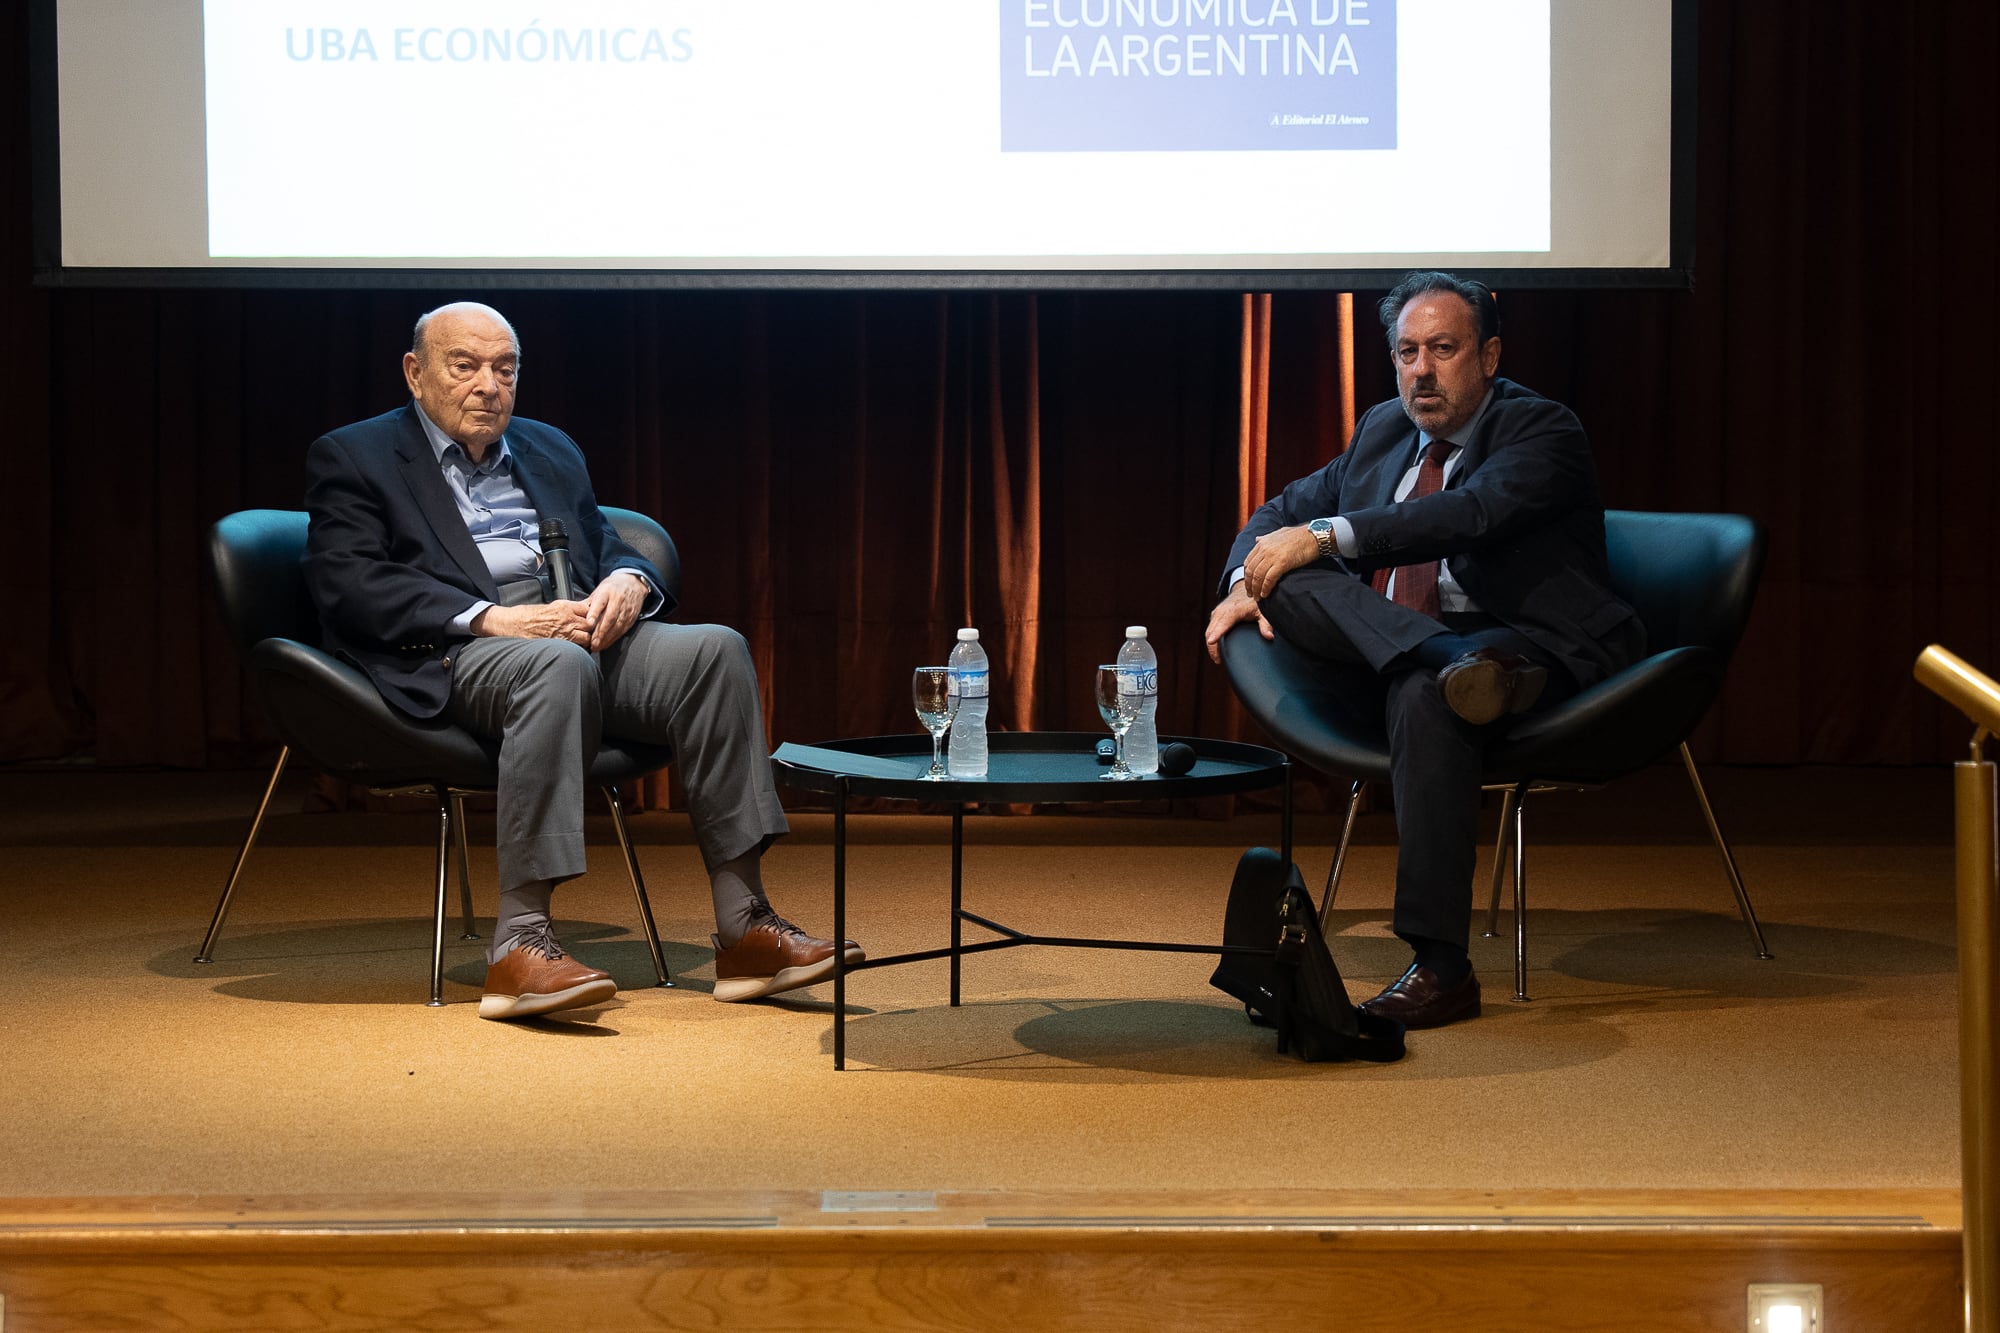
Durante el seminario “La Convertibilidad y los planes de estabilización”, realizado en la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA) y con la participación del economista y profesor Federico Poli, Cavallo también advirtió que, si el Gobierno no adopta pronto cambios en materia monetaria, cambiaria y financiera, el programa podría enfrentar dificultades antes de las elecciones de 2027. “Si no toman las medidas adecuadas pronto, corren el riesgo de que antes de las elecciones se les destartale todo”, afirmó.

Advertisement

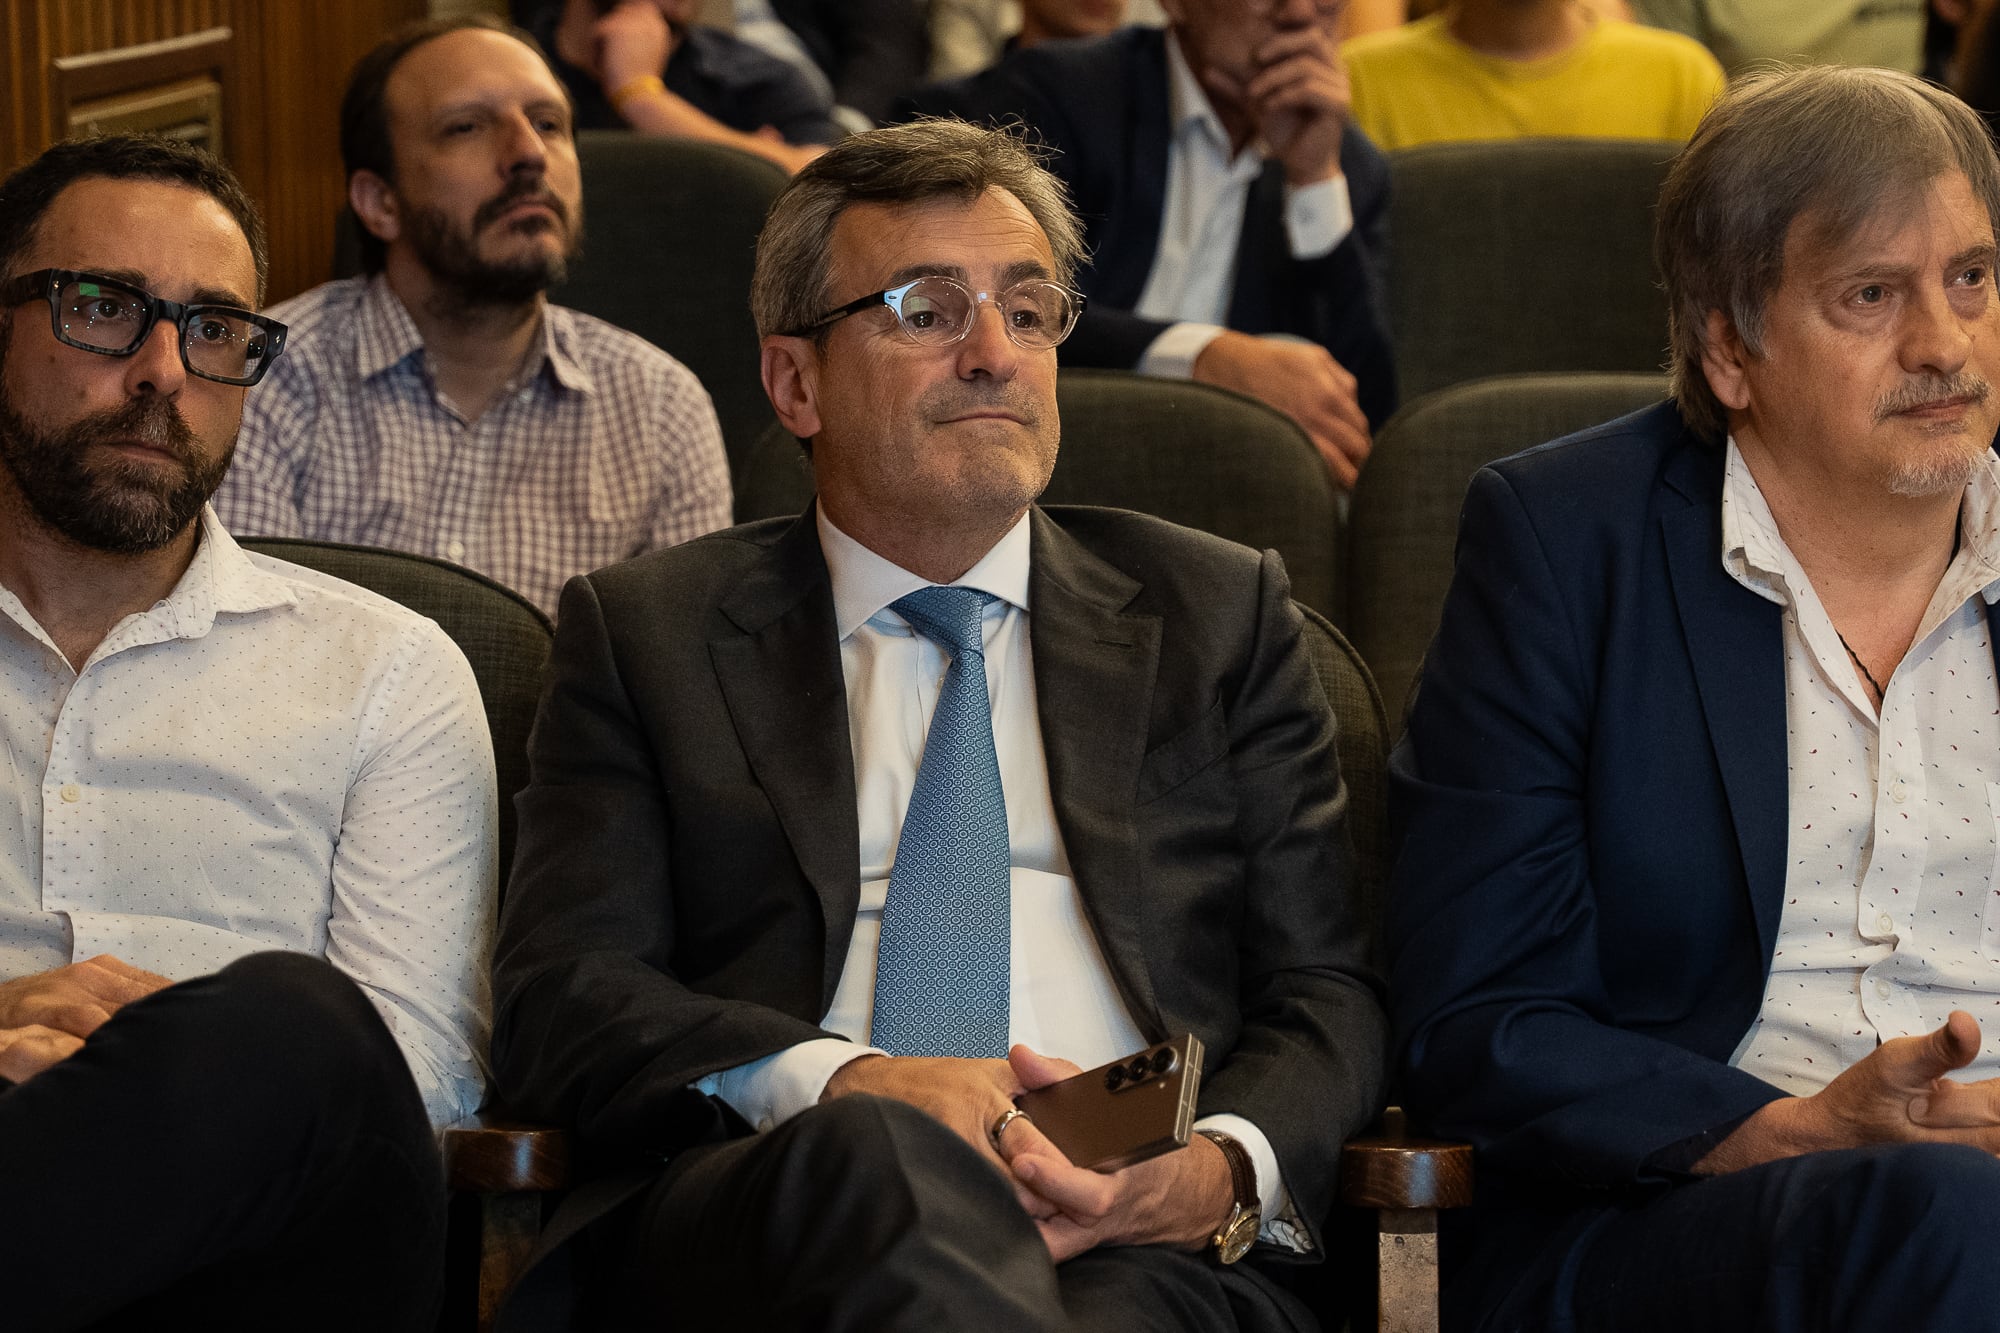
Ante un público que combinó estudiantes de la casa de estudios con figuras como Martín Rappallini, titular de la Unión Industrial Argentina (UIA), u Horacio Liendo, uno de los arquitectos de la Convertibilidad, el analista económico sostuvo que el enfoque actual incrementa los costos recesivos del plan de estabilización. Según planteó, una estrategia de ese tipo no debe limitarse a bajar la inflación, sino que debe procurar una reducción sostenible en el tiempo, acompañada por una reactivación de la economía y un aumento de la inversión.

En ese sentido, señaló que el programa requiere reformas monetarias, cambiarias y financieras, además de otros cambios que permitan impulsar el crecimiento. También cuestionó la posibilidad de una apertura comercial sin una reducción previa de los costos que enfrentan las empresas locales, entre ellos regulaciones que, a su criterio, generan improductividad e impuestos que vuelven inviables a ciertas actividades.

El ex ministro de Economía pidió remover de forma integral los controles cambiarios.

En un contexto de cierre de empresas y dificultades para el sector industrial, el ex ministro aseveró que la competencia con el exterior solo puede funcionar si las compañías que operan en la Argentina cuentan con condiciones que les permitan ser competitivas. De lo contrario, alertó, podrían desaparecer por las distorsiones y cargas que enfrentan, más que por una competencia genuina.

Advertisement

Al abordar la cuestión cambiaria, Cavallo remarcó que el valor actual del dólar no representa un “tipo de cambio de equilibrio” ni surge de un mercado con precios relativos que favorezcan el crecimiento. Por eso, consideró que la discusión no debería centrarse en una eventual devaluación, sino en la eliminación integral de los controles.

“Más que decir si hay que devaluar o no hay que devaluar, en este momento lo que tendrían que hacer es remover totalmente el cepo cambiario”, sostuvo. La medida, precisó, debería alcanzar no solo a las personas físicas, sino a toda la actividad económica.

El exfuncionario propuso que los exportadores puedan disponer de sus divisas y venderlas en un mercado cambiario libre, al que también deberían acudir los importadores y quienes necesiten efectuar pagos o recibir fondos desde el exterior. “Hay que dejar que se organice un mercado cambiario sin que el BCRA intervenga”, analizó, aunque aclaró que el Central sí debería tener un papel activo en la compra de reservas.

Advertisement

El ex ministro de Economía compartió escenario con el economista y profesor Federico Poli en la UBA.

A propósito del rol de la autoridad monetaria, el creador de la Convertibilidad señaló que el BCRA debería concentrarse en adquirir divisas para fortalecer sus tenencias. Según explicó, esa intervención tendría que ser importante y no debería estar condicionada por el temor a emitir pesos.

Cavallo consideró que, si hubiera confianza y los operadores vendieran dólares al Banco Central al tipo de cambio determinado por el mercado, la emisión asociada a esas compras podría aportar la liquidez necesaria para el funcionamiento de los mercados de crédito interno y externo. Bajo esa lógica, los pesos emitidos para acumular reservas podrían contribuir a remonetizar la economía si repuntara la demanda de dinero.

“Hoy no tenemos una moneda confiable porque seguimos teniendo controles de cambios”, afirmó. También cuestionó la política oficial de los últimos años y aseguró que había advertido desde 2024 sobre las consecuencias de sostener controles cambiarios junto con un atraso del tipo de cambio. Según relató, esa postura provocó un distanciamiento con el presidente Javier Milei.

Advertisement

El titular de la UIA, Martín Rappallini, presenció la disertación de Cavallo en la UBA.

Al abordar la inflación, Cavallo planteó que la desaceleración del índice oficial por debajo del 1% mensual exige mecanismos que desindexen los contratos. A su entender, las economías que arrastran una inflación persistente desarrollan mecanismos que tienden a mantener ese ritmo, entre ellos las tasas nominales de interés y los compromisos financieros a plazos más largos.

El ex ministro explicó que, si los contratos a 180 o 360 días incorporan una expectativa de inflación del 2% mensual y esa inflación se redujera de forma abrupta, podría producirse una transferencia significativa desde los deudores hacia los acreedores. Advirtió que esa situación incluso podría llevar a la quiebra de quienes mantienen deudas.

“Para ir a una inflación 0% o del 1% mensual habría que pensar en un mecanismo de ajuste de los contratos de más de 30 días que incorporan un factor de inflación”, subrayó. La propuesta también alcanzaría a los acuerdos que estén atados a una tasa nominal de interés o a expectativas inflacionarias.

Advertisement

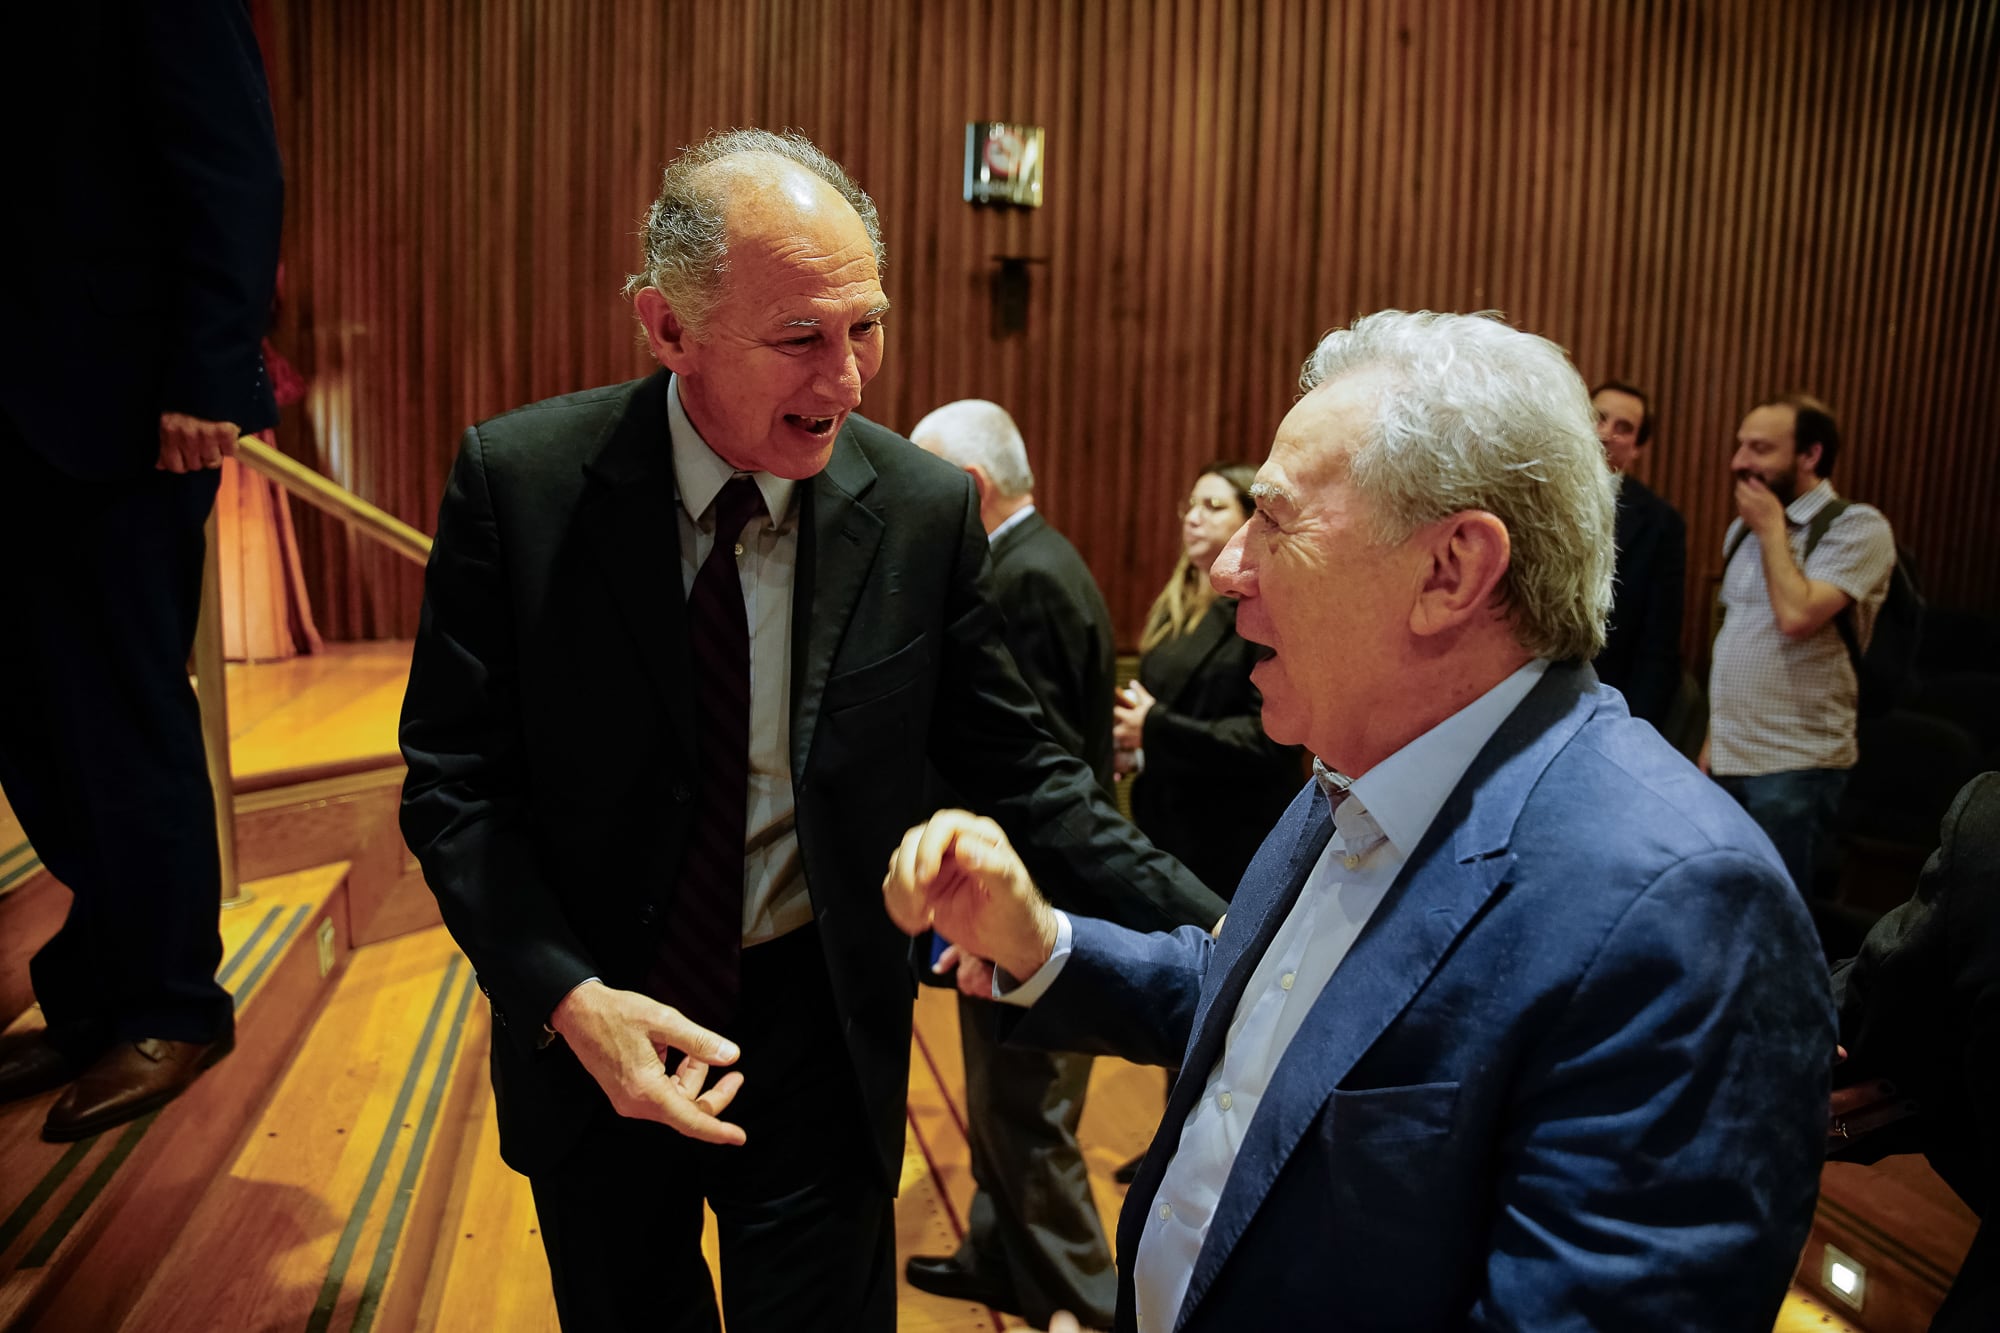
Horacio Liendo, uno de los arquitectos de la Convertibilidad, dijo presente en la charla de Cavallo.

Por otra parte, el expositor advirtió que la flexibilización de los créditos en dólares para empresas que no generan divisas no está exenta de riesgos. “Los argendólares constituyen un peligro si no hay reservas en dólares, tanto de los bancos como del Gobierno”, alertó.

A su juicio, un sistema monetario sólido requiere una acumulación relevante de reservas de libre disponibilidad, ya sean propiedad del BCRA o del Gobierno nacional.

Más allá del frente cambiario, el ex funcionario destacó la política fiscal de la administración libertaria. Se mostró de acuerdo con el recorte del gasto público y con el control de las cuentas estatales.

Advertisement

Al recordar su paso por el Palacio de Hacienda durante la presidencia de Carlos Menem, Cavallo defendió el programa económico que llevó adelante. Resaltó las privatizaciones, la estabilidad financiera, el rol mínimo del BCRA, la libre circulación de capitales y el fin del “sesgo antiexportador”. Bajo su perspectiva, la crisis socioeconómica de 2001 “fue una crisis financiera y no de la Convertibilidad”.

Fotos: RS Fotos

Advertisement
Continue Reading

Tendencias