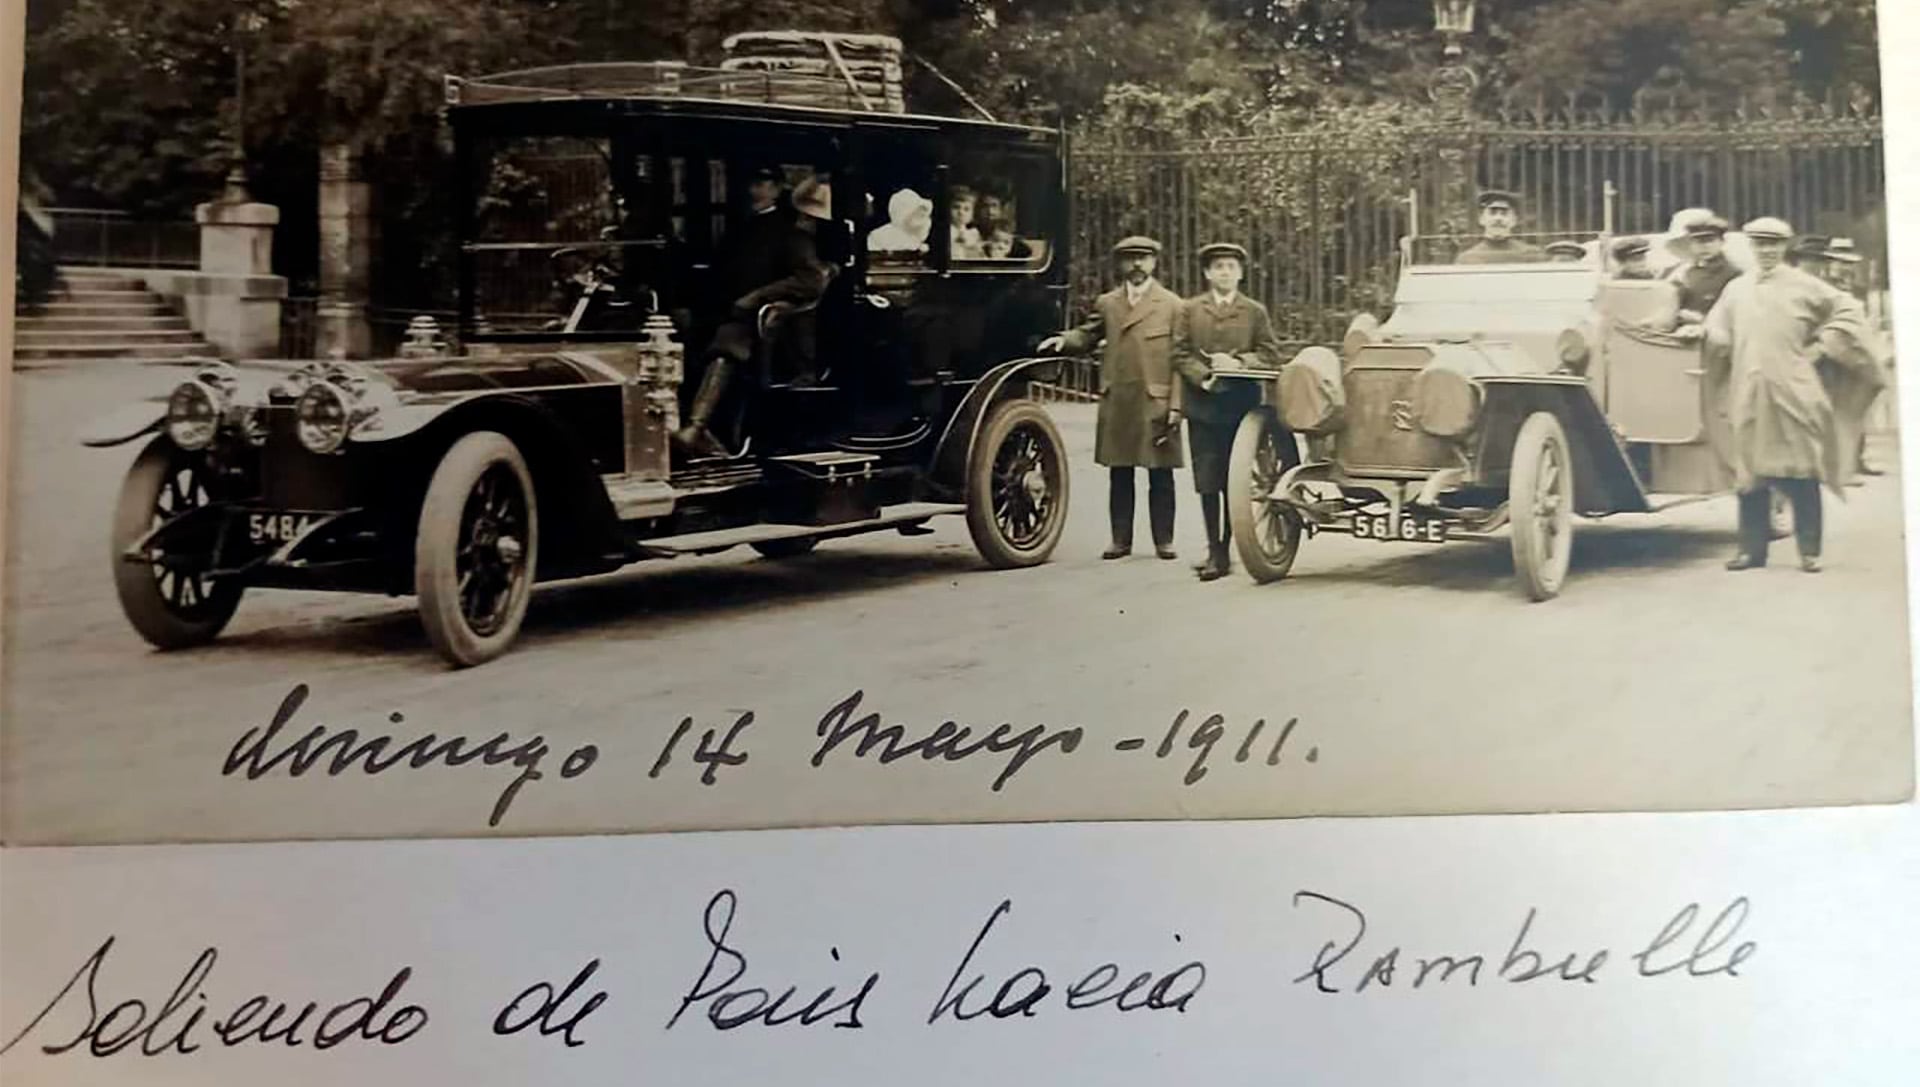Connect with us

ECONOMIA

Cuánto hay que ganar para acceder a un crédito hipotecario y comprar un departamento de USD 100.000

Published

on


La cuota del crédito no puede superar el 25% del ingreso del grupo familiar, un límite clave para acceder al préstamo. (Freepik)

El regreso de los créditos hipotecarios al sistema financiero volvió a poner sobre la mesa una pregunta clave para quienes buscan dejar de alquilar: qué nivel de ingresos se necesita para acceder a un préstamo. Cada entidad financiera tiene sus propias condiciones, pero lo que está claro, es que el acceso sigue concentrado en hogares con ingresos formales elevados.

Para entender mejor este escenario, Infobae analizó el resultado de distintas simulaciones realizadas en la web del Banco Nación. El ejercicio fue realizado por la compra de una vivienda de 100.000 dólares. Como el banco financia hasta el 75% del valor de la propiedad, el crédito máximo a solicitar en este caso es de USD 75.000, mientras que el comprador debe contar con el 25% restante como ahorro previo .

Advertisement

A partir de ese punto, el ingreso necesario depende de variables clave como el plazo elegido y si el solicitante cobra o no su sueldo en el banco.

Para quienes perciben sus haberes en el Banco Nación, las condiciones son más favorables, con una tasa nominal anual del 6% y cuotas más bajas en relación con otras alternativas.

En una primera simulación, con un plazo de 20 años, la cuota mensual inicial se ubica en $917.649 Dado que el sistema establece que la cuota no puede superar el 25% de los ingresos del grupo familiar, los ingresos netos necesarios (sumando titulares y codeudores) deben alcanzar los 3.670.595 pesos.

Advertisement
visualization

800

En tanto, los titulares del crédito deben aportar al menos la mitad de esos ingresos, lo que implica demostrar ingresos propios por $1.835.297.

Si se extiende el plazo a 30 años, la cuota baja a $811.476 mensuales. En ese caso, los ingresos requeridos también se reducen: el grupo familiar debe acreditar $3.245.905, mientras que los titulares deben percibir al menos $1.622.952.

visualization

La diferencia entre ambos plazos muestra uno de los principales mecanismos para mejorar la accesibilidad: alargar el tiempo de pago reduce la cuota inicial y, por lo tanto, el ingreso exigido.

Las condiciones cambian de manera significativa para quienes no acreditan su sueldo en el Banco Nación. En estos casos, la tasa es más alta (la TNA sube a 12%) y, en consecuencia, también lo son las cuotas y los ingresos exigidos.

Advertisement

En una simulación a 20 años, la cuota mensual asciende a $1.172.657. Para poder afrontarla, el grupo familiar debe demostrar ingresos por $4.690.627, mientras que los titulares deben alcanzar ingresos de 1.172.657 pesos.

visualization

Si el plazo se extiende a 30 años, la cuota baja a $1.095.472. Sin embargo, los ingresos requeridos siguen siendo elevados: $4.381.890 para titulares y codeudores, y $2.190.945 en el caso de los titulares.

En lo que respecta a las tasas, la TNA es del 12%, con lo que la Tasa Efectiva Mensual (TEM) llega al 1%.

visualization

Estas cifras reflejan el impacto directo que tiene la relación con el banco en el costo del financiamiento y en las condiciones de acceso.

Uno de los puntos centrales de los créditos hipotecarios UVA es que la cuota inicial no puede superar el 25% del ingreso neto del grupo familiar . Este límite es el que determina, en última instancia, cuánto hay que ganar para acceder al préstamo.

Advertisement

Además, el Banco Nación permite sumar ingresos de familiares directos como codeudores, lo que facilita alcanzar el umbral requerido. Sin embargo, también exige que los titulares aporten al menos el 50% de los ingresos necesarios.

Este esquema busca garantizar la capacidad de pago del crédito y reducir el riesgo de mora, en un contexto en el que las cuotas se ajustan por inflación a través del sistema UVA.

Más allá de los ingresos, hay otro requisito clave: contar con el ahorro inicial. Como el banco financia hasta el 75% del valor de la propiedad, el comprador debe aportar el 25% restante.

Advertisement

En el caso de un departamento de USD 100.000, esto implica disponer de USD 25.000 antes de iniciar la operación. A la cotización de hoy ($1.420 por dólar), eso se traduce en un ahorro de $35.500.000.

Los solicitantes pueden sumar ingresos de familiares como codeudores para alcanzar el nivel requerido. (Canva)

A esto se suman otros requisitos habituales, como demostrar ingresos formales, contar con estabilidad laboral y cumplir con las condiciones de calificación crediticia. En general, estas líneas están dirigidas principalmente a trabajadores en relación de dependencia, jubilados o autónomos con ingresos comprobables.

Los números actuales muestran que, aun con la reactivación del crédito hipotecario, el acceso sigue siendo restringido. Los niveles de ingreso requeridos superan ampliamente el promedio salarial, lo que deja fuera a una gran parte de la población.

Si bien no hay datos oficiales de salarios actualizados a abril de 2026, los datos más recientes publicados por el Ministerio de Capital Humano indican que en enero de este año los trabajadores asalariados del sector privado formal cobraron en promedio $1.753.134 netos, un valor que apenas alcanza para cubrir la exigencia mínima del Banco Nación para quienes perciben el salario en esa entidad financiera. De esa forma, para acceder al crédito se necesitaría inevitablemente un segundo ingreso familiar.

Advertisement

En este contexto, las simulaciones permiten dimensionar con precisión el esfuerzo económico necesario para acceder a la vivienda propia: no solo por el nivel de ingresos exigido, sino también por el ahorro previo y la estabilidad laboral requerida.

Así, para comprar un departamento de USD 100.000 mediante un crédito hipotecario del Banco Nación, el ingreso familiar necesario puede ubicarse entre poco más de $3,24 millones y cerca de $4,69 millones, dependiendo de las condiciones elegidas.


adult,agreement,bank manager,business,business meeting,businessman,calculating,calculator,caucasian ethnicity,client,close-up,contract,customer,document,females,finance and economy,financial advisor,financial planning,indoors,insurance,insurance agent,investment,lease agreement,life insurance,lifestyles,males,man,meeting,mortgage document,mortgage loan,new business,office,paperwork,people,real estate agent,signing,tax,two people,woman,working

Advertisement

ECONOMIA

Juan Carlos de Pablo: “A la batalla cultural no le doy ni cinco de bolilla, no sirve para tomar decisiones”

Published

on


El economista Juan Carlos de Pablo, cercano al presidente Javier Milei, aseguró que no presta atención a las declaraciones del Gobierno vinculadas a la batalla cultural, sino que en aquellas que pueden anclar expectativas, como el sostenimiento del equilibrio fiscal.

En diálogo con Infobae en Vivo, el economista eligió comenzar con una advertencia metodológica: las cifras no pueden reemplazar el razonamiento económico. “Buena parte de los datos económicos está basada en muestras y, consiguientemente, están sujetos a error muestral o cosas por el estilo”, señaló.

Advertisement

De Pablo contrapuso dos formas de interpretar las estadísticas, a las que consideró igualmente insuficientes cuando se llevan al extremo. “Las estadísticas son como las bikinis: lo que muestran es importante, pero lo que ocultan es fundamental. Eso se lo tenemos que decir a los tipos que son amantes de los datos, los decimales”. Pero también cuestionó a quienes descartan lo que las mediciones efectivamente registran: “Ni una cosa ni la otra”.

Para el economista, una cifra adquiere sentido cuando se la vincula con una explicación. “La interpretación de los datos requiere una teoría. ¿Cuánto vale un dólar o una docena de huevos? Eso es un dato. Ahora, ¿por qué vale lo que vale? Ahí tenemos oferta, demanda”.

Al abordar los indicadores laborales, De Pablo admitió que las estadísticas reflejan un aumento de la informalidad, aunque rechazó identificarla con la ausencia total de actividad. “El trabajo informal es trabajo. No es afano ni cosa por el estilo”.

Advertisement

El economista distinguió entre el perjuicio que puede sufrir una persona al perder un puesto con determinadas condiciones y la existencia de una ocupación posterior. “Alguien me puede decir: ‘Qué lástima que se me terminó un trabajo que tenía determinada categoría y tengo que pasar a otro’. Y digo: tenés razón. Es la lucha, digámoslo así, por la vida”.

También cuestionó una visión concentrada exclusivamente en cierres de empresas y despidos. “Si eso fuera lo único, la tasa de ocupación no sería 7,9%, sería 15%. Quiere decir que alguien está haciendo algo y no tiene tiempo de ir a la televisión”.

Advertisement

De Pablo dijo que presta atención a los testimonios de trabajadores y no a conclusiones basadas en escenas aisladas. “Me nutro de los testimonios. Le doy mucha atención a ver qué me está diciendo el tachero, el mozo del bar, cualquiera que vos quieras, que está peleándola”.

“Mis héroes son los tipos que, cuando se levantan a la mañana, todavía no saben cómo le van a dar de comer a su familia de noche. No tienen tiempo para andar hueveando”, dijo.

Asimismo, el economista afirmó: “Si el mercado viene cada vez más volátil, el mercado de trabajo privado no tiene más remedio que tener esa característica”.

Advertisement

Sobre la desaceleración de la economía y los números plasmados en el proyecto de Presupuesto 2027 al respecto, aseguró: “Yo no le doy ni cinco de pelota al presupuesto”.

De Pablo afirmó que, en una coyuntura cambiante, varios factores pueden actuar al mismo tiempo. “Se mezcló la corrida contra el dólar, más la guerra, lo que sea. Cuando se mezclan los factores, cada uno elige el que le parece, y hacer la identificación o las proporciones es dificilísimo”.

A su juicio, los datos mensuales muestran oscilaciones pronunciadas y diferencias profundas dentro de la economía. “Cuando vos mirás los datos referidos a producción, ventas, cosas por el estilo, te das cuenta de dos cosas: primero, la increíble volatilidad de las modificaciones mensuales. Y encima, la enorme heterogeneidad cuando desagregás dentro de los sectores, entre sectores, por razones geográficas”.

Advertisement

“Hay tantas historias como argentinos, prácticamente”, añadió. “Tenés una modificación un mes y si da para arriba, sale alguien del Gobierno y dice: ‘Estamos para el Nobel’. Después da para abajo y dice: ‘Están para el suicidio’. Ni una cosa ni la otra”.

Sobre las diferencias entre actividades y territorios, De Pablo sostuvo que la heterogeneidad ha sido una constante histórica y no una novedad del actual programa económico. “La homogeneidad está en algunos modelos que estudiamos en la facultad”, afirmó.

Al ser consultado por el Régimen de Incentivo para Grandes Inversiones (RIGI) y los sectores que quedan fuera de ese esquema, consideró razonable discutir cambios tributarios selectivos. “Vos podés agarrar y decir: ‘Dame un poquito menos de RIGI y dame un poquito más de baja en las alícuotas impositivas para determinado sector’. Y yo te acompaño en ese planteo”.

Advertisement

De Pablo planteó la necesidad de reducción de alícuotas impositivas

Sin embargo, remarcó que las reducciones de impuestos abren disputas por el financiamiento del gasto público. “Cuando vos vas a un presidente, un gobernador, un intendente y le decís: ‘Bajame la alícuota’, el tipo del otro lado tiene el gasto público. El gobernador te va a decir: ‘Ayudame cuando yo tengo que enfrentar a los beneficiarios del gasto público’”.

Equilibrio fiscal y límites de los pronósticos

De Pablo consideró que el equilibrio fiscal constituye una señal concreta para quienes toman decisiones, por encima de declaraciones políticas grandilocuentes. Y señaló que “no le da pelota” a muchas cosas que forman parte del discurso oficial. “Hay que estar entrenado. Cuando Milei dice que este es el mejor gobierno de la historia, que diga lo que quiera. Cuando el presidente del Banco Central dice que no va a devaluar, que diga lo que quiera”, indicó.

“Ahora cuando el presidente de la Nación dice: ‘El equilibrio fiscal no se negocia’, ahí sí te está dando una señal”, remarcó.

Advertisement

El economista descartó que las consignas de la discusión política sean una base suficiente para evaluar la economía. “Toda la parte de la batalla cultural, no le doy ni cinco de bolilla. Para mi gusto, no sirve para tomar decisiones”.

También sostuvo que la política económica no puede pensarse como un programa inmutable. “La política económica se hace y se rehace todos los santos días”, afirmó, antes de contrastar los anuncios de planes integrales de décadas anteriores con el funcionamiento actual de la gestión.

“Los programas hoy se lanzan y se relanzan todos los santos días”, insistió. “A mí me dicen: ‘¿Usted cómo ve la economía el año que viene?’. Todavía no veo la economía la semana que viene”.

Advertisement

Esa incertidumbre, dijo, vuelve improcedentes los esquemas que pretenden anticipar con precisión cada trimestre. “La certeza es mejor que la incertidumbre. Pero la pretensión de certeza es peor que la incertidumbre”.

De Pablo rechazó las explicaciones lineales que proponen elevar el tipo de cambio para resolver las dificultades de determinados sectores. Al referirse a esa posibilidad, dijo: “Eso es aritmética”.

Las reservas y el riesgo cambiario hacia 2027

El economista interpretó que el Gobierno se prepara ante una posible corrida cambiaria en 2027, aunque subrayó que una preparación no equivale a prever con certeza que el episodio vaya a ocurrir. “Vos tenés un auto y tenés el seguro contra terceros. De repente no atropellás a nadie y sos un tarado porque malgastaste tu plata. Es una pavada eso”.

Advertisement

“El Gobierno dice: ‘Yo me preparo. Capaz que no viene o viene con menos intensidad’”, explicó. “De repente, en 2027 no aparece, mejor. Y si aparece, el Poder Ejecutivo intenta resolver el problema con fondos propios, mejor”.

También sostuvo que “una corrida, en el fondo, es una patoteada de las cuentas donde vos jugás. Por un lado, expectativas, pero por otro lado mostrás las cosas”.

Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.

Advertisement

• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.

• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.

• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.

Advertisement

• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.

• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich

Seguinos en nuestro canal de YouTube @infobae.

Advertisement
Continue Reading

ECONOMIA

El semáforo de la City para saber qué acciones comprar y cuáles evitar

Published

on


Tras un mes complejo, PPI encuentra oportunidades en algunas acciones argentinas y advierte sobre los sectores que podrían quedar rezagados


Advertisement

Puntos importantes

Checkbox Checked
Tras meses de caída, el Merval busca un rebote. PPI sugiere sobreponderar bancos y energía por sus atractivas valuaciones.
Checkbox Checked
Servicios públicos, telecom e inmobiliarias requieren cautela, manteniendo posiciones neutrales según cada caso.
Checkbox Checked
El sector de materiales debe reducirse debido a precios altos y baja demanda. La estrategia prioriza solidez.

El semáforo de PPI para los sectores argentinos

  • Luz verde — Sobreponderar
    • Sector financiero
    • Energía
  • Luz amarilla — Posición neutral
    • Servicios públicos
    • Telecomunicaciones
    • Sector Real Estate
  • Luz roja — Subponderar

Luz verde: los bancos y las energéticas

Luz amarilla: servicios públicos, telecomunicaciones y Real Estate

Luz roja: dónde PPI recomienda reducir exposición

Cuáles son las acciones que PPI elige 

  • Pampa Energía (PAMP), por su diversificación entre generación eléctrica e hidrocarburos.
  • YPF (YPFD), por su exposición al crecimiento de Vaca Muerta y los proyectos de exportación.
  • Central Puerto (CEPU), por sus negocios de generación eléctrica y expansión energética.
  • Transportadora de Gas del Sur (TGSU2), por sus proyectos de ampliación e industrialización de líquidos del gas.
  • Banco Macro (BMA), por su solidez patrimonial y capacidad de expansión crediticia.
  • BBVA Argentina (BBAR), por su perfil de clientes y menor exposición relativa al sector público.
  • Grupo Financiero Galicia (GGAL), por su escala comercial y liquidez bursátil.
  • Telecom Argentina (TECO2), por las perspectivas de la adquisición de Telefónica.
  • Transener (TRAN), por las oportunidades de expansión de la red de transmisión eléctrica.
  • Transportadora de Gas del Norte (TGNO4), por su proyecto de infraestructura para exportar gas.

Qué puede pasar con las acciones durante octubre


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Viajó un año por Europa y sobrevivió al Titanic: la historia del Rolls-Royce que todavía conserva la familia Pereyra Iraola

Published

on


El pasado fin de semana, un auto de principios del siglo XX se convirtió en noticia por una historia desconocida que protagonizó hace 114 años, en uno de los acontecimientos más resonantes a nivel mundial como fue el hundimiento del Titanic.

El auto es un Rolls-Royce de 1910 que pertenece, desde el primer día, a la familia Pereyra Iraola y se conserva en perfecto estado y funcionamiento. Debía embarcar en el famoso transatlántico que pretendía unir Southampton con New York en abril de 1912, luego de haber trasladado a gran parte de los integrantes de esa familia paticia argentina en un viaje cultural por todo Europa.

Advertisement

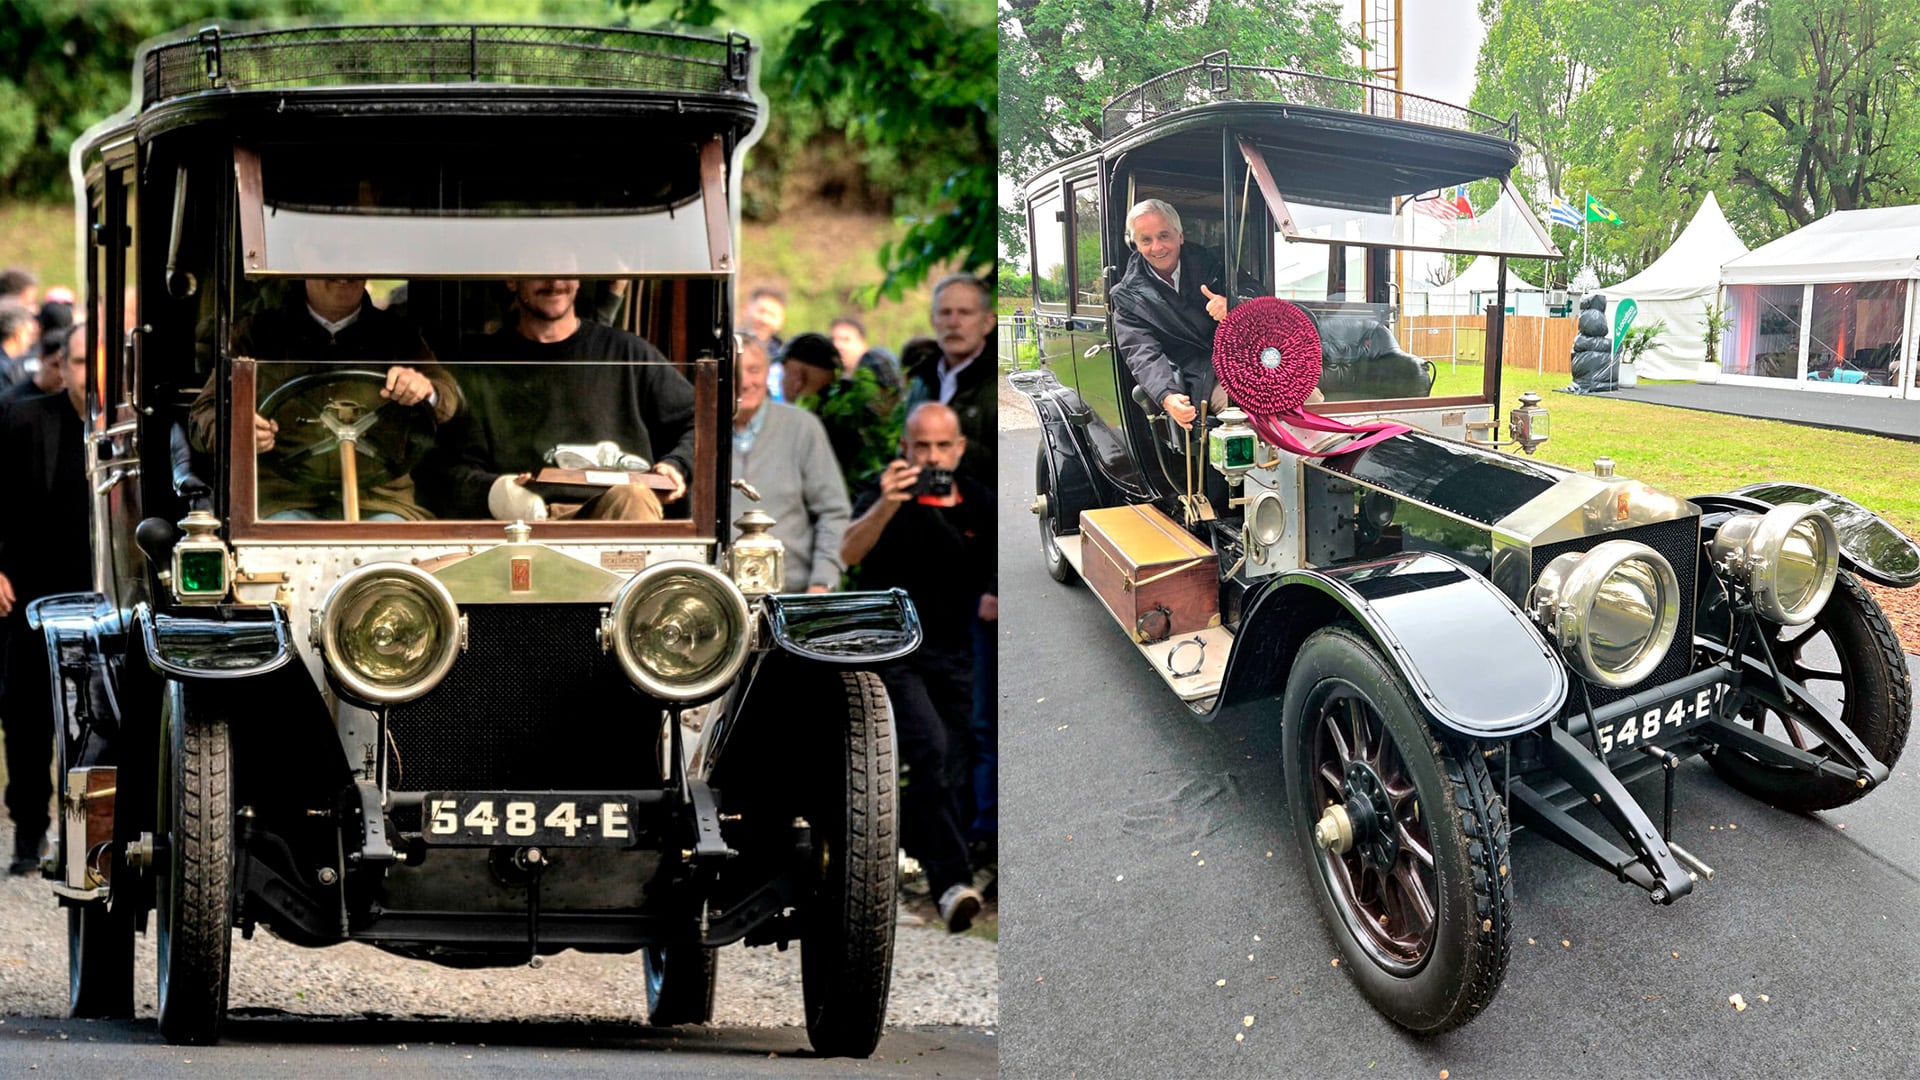
La historia se conoció en el marco de la presentación del vehículo en Autoclásica, la tradicional exposición de autos que anualmente se lleva a cabo en los jardines del hipódromo de San Isidro, en la que, como corolario, fue galardonado con el premio “Best of Show”.

El Rolls-Royce Silver Ghost de 1910 perteneciente a la familia Pereyra Iraola fue el vehículo más premiado en Autoclásica 2026 el pasado fin de semana.

Pero más allá de ser noticia por haberse salvado de hundirse en las profundidades del Océano Atlántico Norte aquel 15 de abril de 1912, este Rolls-Royce Silver Ghost de 1910 tiene detrás una historia apasionante para los amantes de los autos, y especialmente de los clásicos.

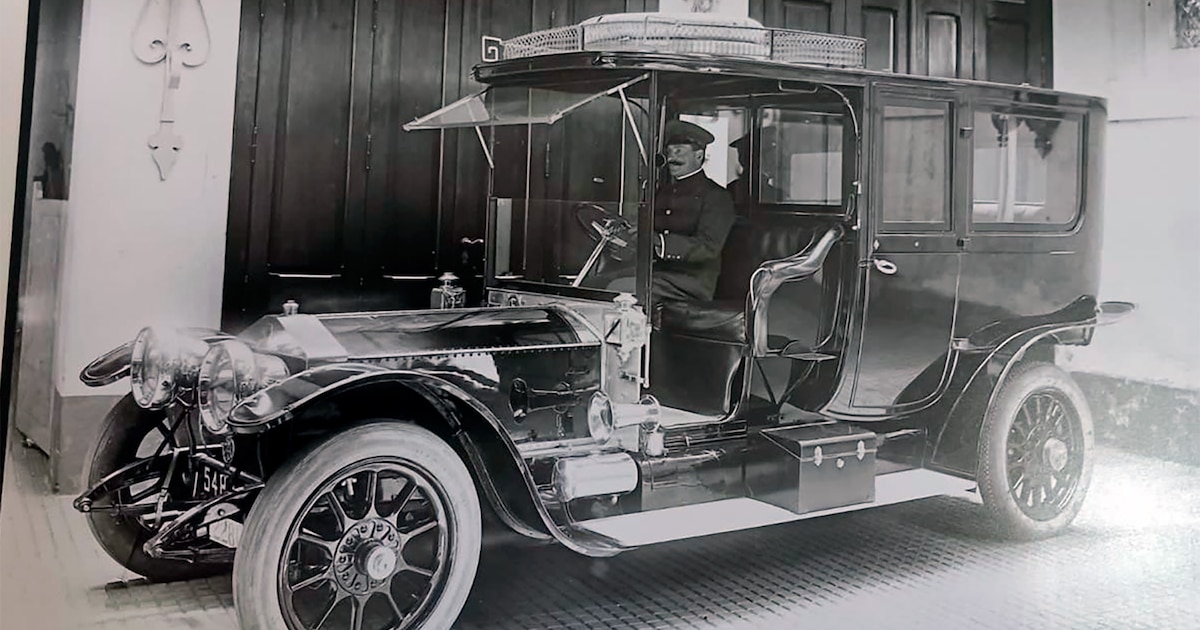
Todo comenzó con la inquietud de Laura, una de las hijas del matrimonio de Leonardo Higinio Pereyra Iraola y Antonia María Iraola, quien planificó un viaje de estudios para sus 5 sobrinos por todo Europa, para lo cual en 1910 encargaron directamente a Rolls-Royce un vehículo que pudieran adaptar para la travesía.

Advertisement

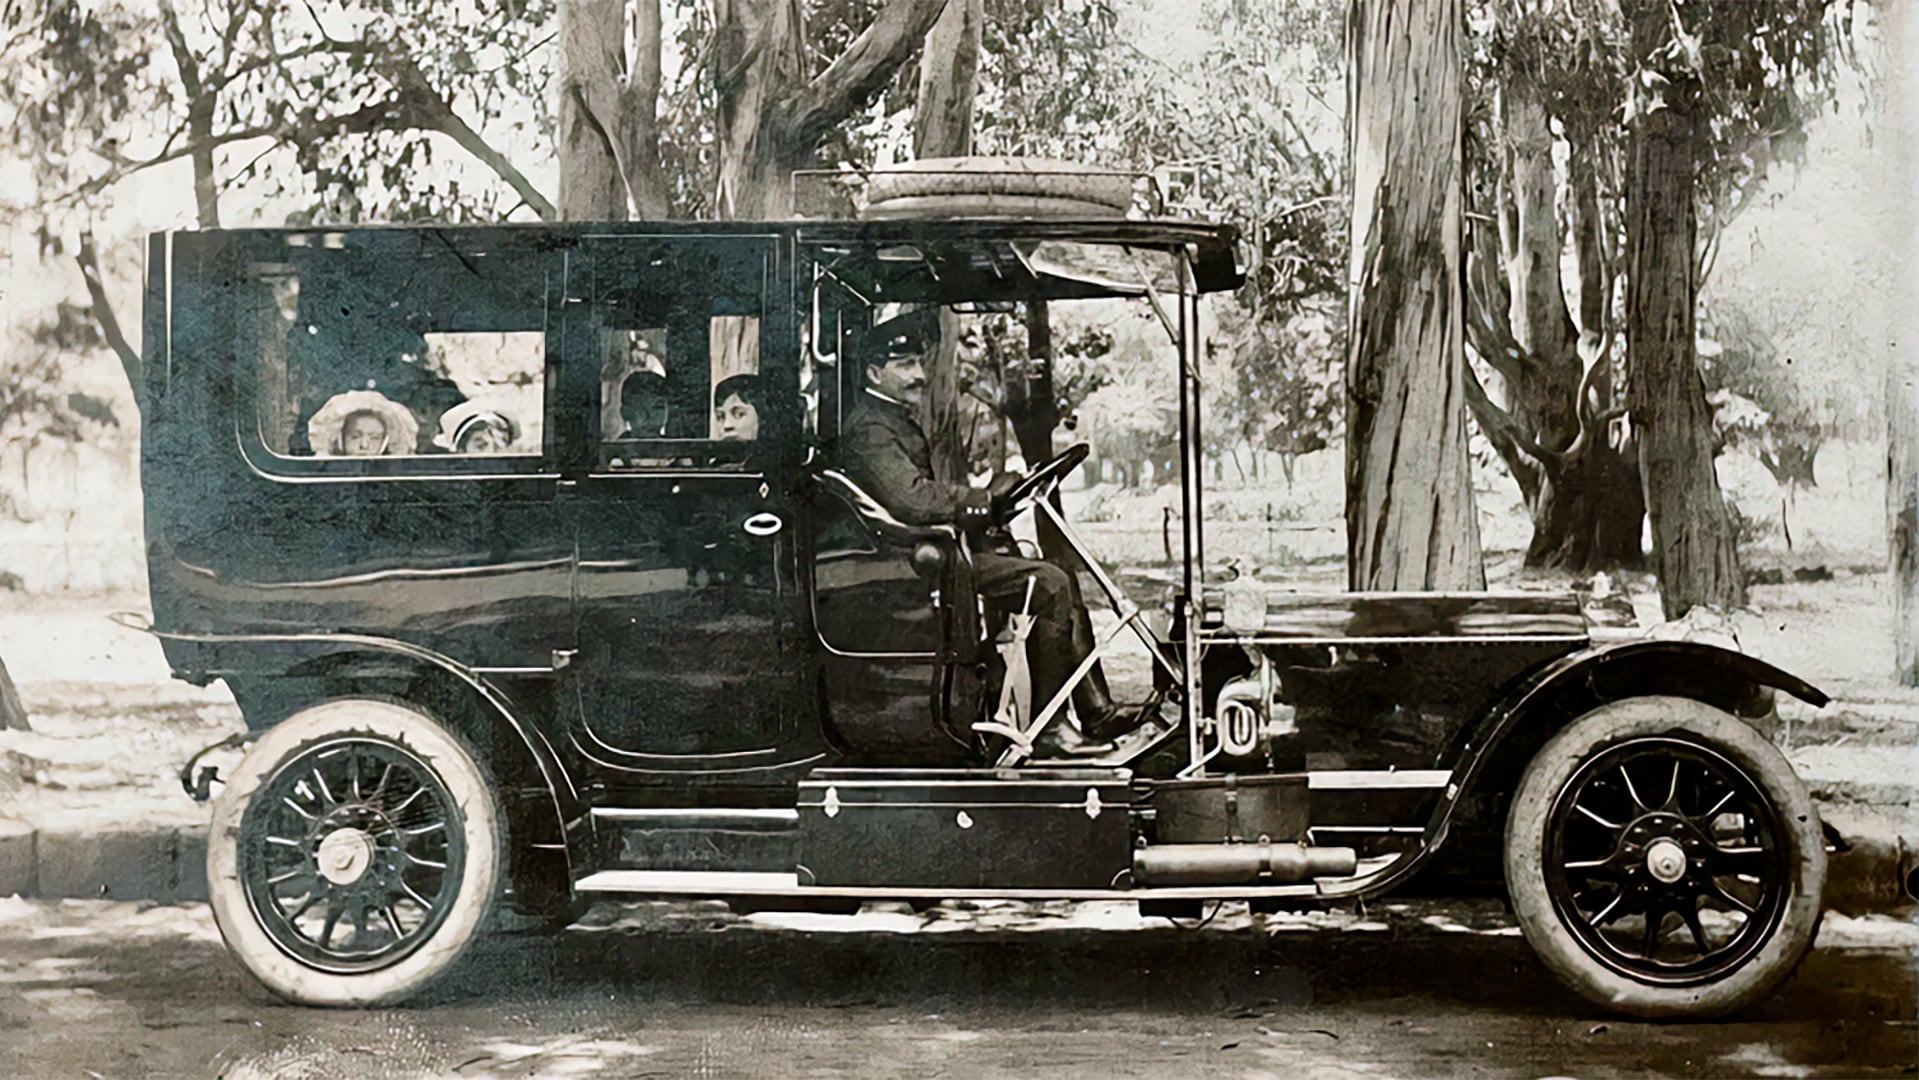
Así fue como una vez terminada la fabricación del vehículo, ya a comienzos de 1911, personal de la familia viajó a Inglaterra para trasladar el vehículo a Francia, a las instalaciones de Rothschild & Son, uno de los fabricantes de carruajes más prestigiosos de la época, para que adaptara a ese Rolls-Royce con una carrocería tipo limousine que cumpliera la necesidad de los Pereyra Iraola para su viaje.

La familia Pereyra Iraola posa junto a su automóvil Rolls-Royce Silver Ghost de 1910 al salir de París rumbo a Rambouillet en mayo de 1911.

El vehículo estuvo listo ese mismo año, y el viaje comenzó desde París hacia Moscú el 14 de mayo de ese año. Les demandaría casi un año, hasta terminar en Inglaterra nuevamente, donde nació el automóvil original.

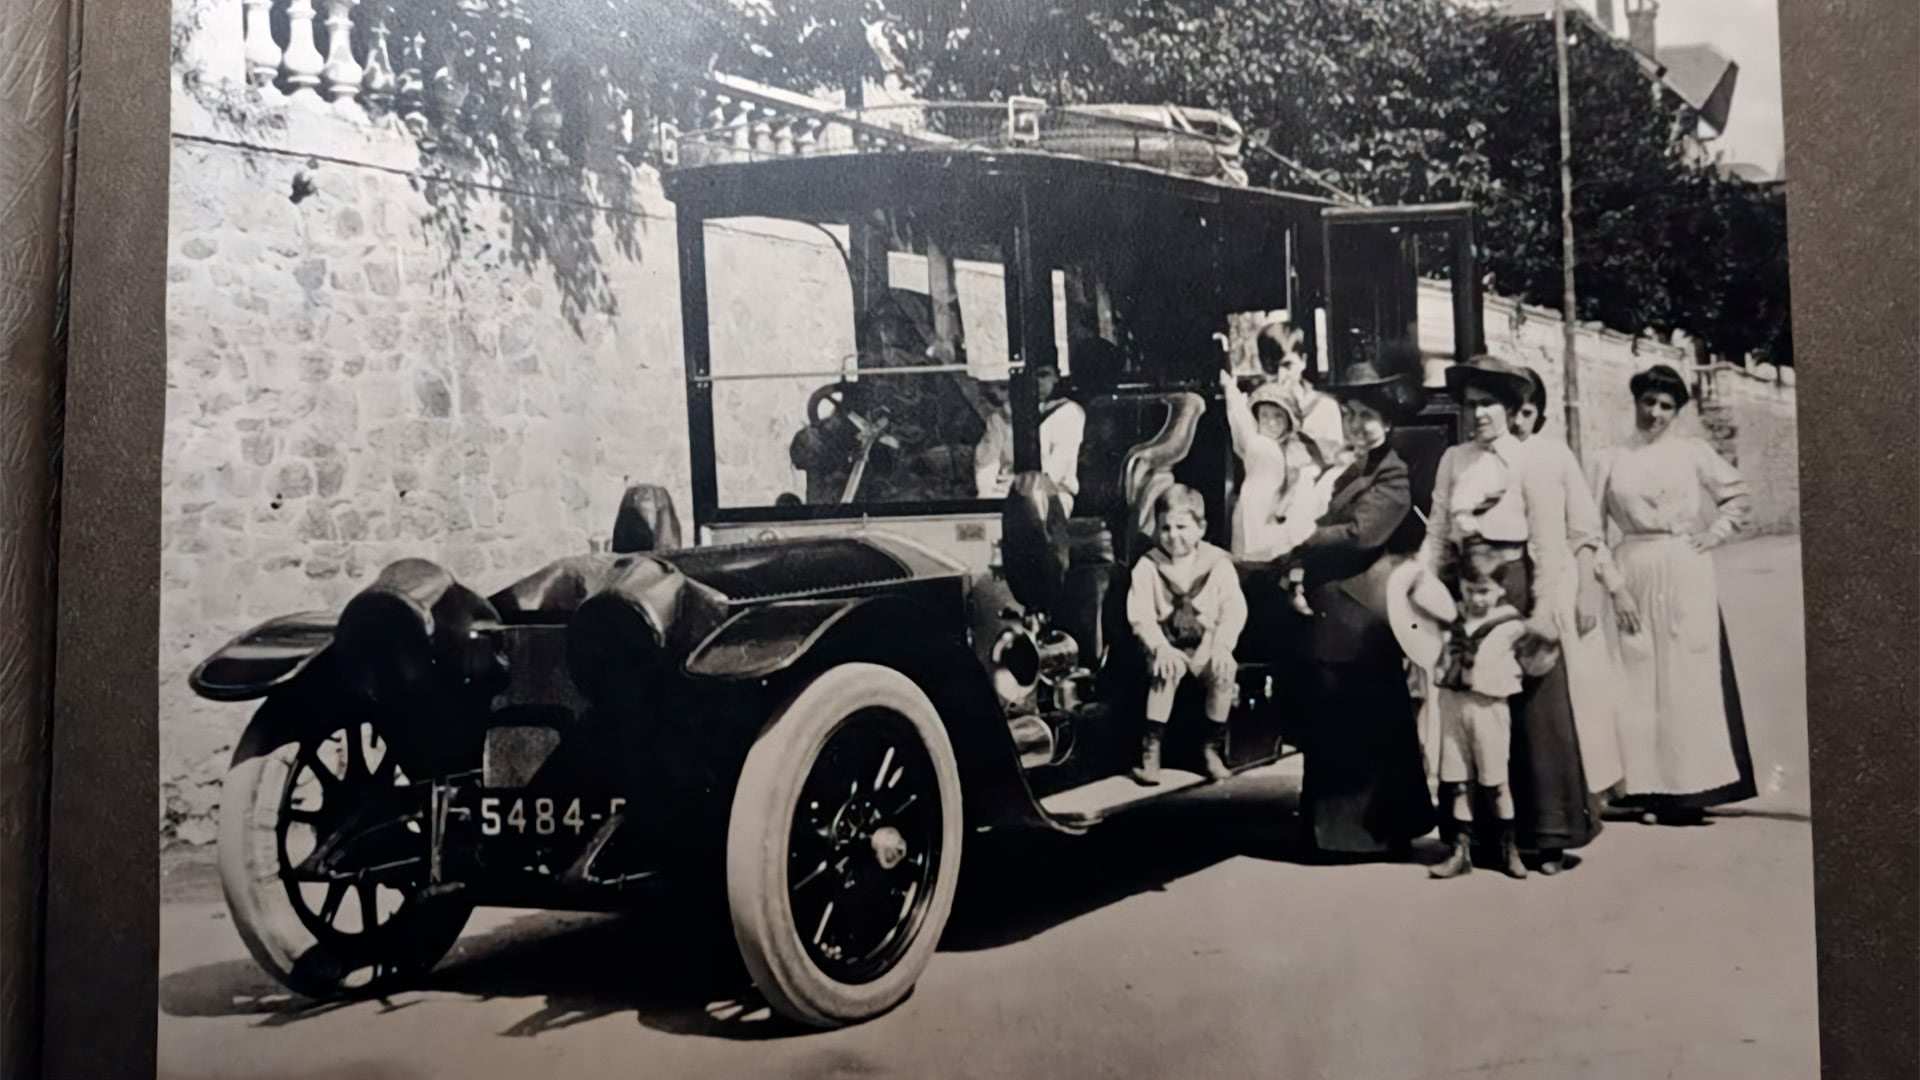
En el interior viajaba Laura Pereyra Iraola, sus cinco sobrinos, la niñera y el chofer, y en un auto de apoyo que los acompañaba iban cuatro personas incluida la institutriz, que tenía la misión de darles clases para que no perdieran su año escolar, y para que comprendieran el valor histórico de cada escala del viaje.

Advertisement

Al terminar el viaje, el auto iba a embarcarse rumbo a América en el Titanic. Pero cuando llegó el momento de partir, una de las hermanas, que estaba embarazada y en un estado avanzado de gestación, recibió la recomendación médica de no viajar. Así, el auto y la familia se quedaron en Inglaterra y se salvaron de una de las mayores tragedias de la historia marítima contemporánea.

La familia Pereyra Iraola posa junto a su automóvil Rolls-Royce Silver Ghost de 1910 durante un recorrido por Europa previo al viaje previsto en el Titanic.

Algunos meses después, el Rolls-Royce Silver Ghost llegó a Buenos Aires y quedó en la familia como una joya que ya no era solo mecánica sino también simbólica de un viaje y una experiencia invalorable para la descendencia de la familia.

El vehículo se utilizó durante muchos años para los traslados de la familia. Estaba guardado en la calle Esmeralda, a la vuelta del Palacio Anchorena, que era la residencia Pereyra Iraola. Cerca de 1920, ingenieros de Rolls-Royce viajaron a la Argentina para hacerle la instalación eléctrica, ya que el auto no la tenía. La propia marca realizó ese trabajo en Buenos Aires.

Advertisement

El auto pasó por cuatro generaciones hasta el día de hoy. “Se usó mucho. En las décadas de 1960 y 1970 participó en algunos rallies, entre ellos uno a Las Flores. Además circulaba dentro de la estancia Abril y ocasionalmente viajaba a Buenos Aires, como cualquier auto clásico que se saca a la calle de vez en cuando”, cuentan los bisnietos de la familia.

El Rolls-Royce Silver Ghost de 1910 de la familia Pereyra Iraola recorrió Europa antes de cancelar su traslado a América a bordo del Titanic.

“El auto siempre estuvo en movimiento. Para nosotros representa una historia familiar viva. Es muy impactante sentarse en los asientos traseros y pensar que, tres generaciones atrás, mi familia recorrió Europa allí. Tiene una energía muy especial”, describen hoy con emoción.

La familia cuenta que el auto siempre fue de su propiedad, desde el primer día, y conservan toda la documentación original que incluyen los registros de compra y tiene el kilometraje real de uso.

Advertisement

“Recibimos ofertas de compra durante toda la vida; mi padre recibió muchas cartas con propuestas, pero siempre las rechazó. Nada podía reemplazar el valor familiar de ese auto”, relató Jorge Pereyra Iraola, ahijado de “la tía Laura”, como la mencionan al recordar tan curiosa historia del Rolls-Royce que sobrevivió al Titanic.

Rolls-Royce Silver Ghost,Pereyra Iraola,Titanic

Advertisement
Continue Reading

Tendencias