Las acciones de YPF tienen mejores perspectivas de suba para los próximos meses, según un nuevo informe de Adcap Grupo Financiero, en el que se considera que el papel puede avanzar alrededor de un 25% en dólares desde su precio actual en Nueva York en los próximos 12 meses.
Según la actualización del modelo de los expertos, se señala que «los sólidos márgenes del negocio de downstream impulsan un EBITDA récord, por lo que reiteramos nuestra recomendación de ‘compra’ y elevamos nuestro precio objetivo», sostienen.
En la actualidad, las acciones de la petrolera estatal que cotizan en Wall Street bajo la denominación de ADR tienen un precio cercano a los u$s50, habiendo subido cerca del 11% en dólares en todo julio y un 36% en lo que va de 2026.
«Mantenemos nuestra recomendación de compra sobre YPF y elevamos nuestro precio objetivo a 12 meses a u$s63 por ADR (desde u$s55 por ADR)», lo que implica un potencial de suba del 25%, «para reflejar nuestras estimaciones revisadas para el segundo trimestre de 2026 y para el conjunto del año», detalla Matías Cattaruzzi, analista de renta variable de Adcap Grupo Financiero.
Bróker estima que por cada u$s100 invertidos en YPF se podrían ganar hasta u$s25
De esta manera, por cada u$s100 invertidos en estas acciones, dentro de 12 meses se podrían obtener u$s125. En tanto, las acciones de YPF que cotizan en la Bolsa de Buenos Aires avanzan 11% en pesos durante julio y acumularon un 45% en todo el año.
En base al nuevo informe, las perspectivas para el desempeño de YPF son mejores que las previstas, por lo que las acciones podrían mostrar un destacado incremento en su cotización y continuar seduciendo a los inversores.
Lejos de apoyarse únicamente en un escenario de mayores precios internacionales del petróleo, la visión optimista se sustenta en mejoras concretas del negocio, mayores márgenes, crecimiento de la producción y una cartera de proyectos que podría transformar el perfil exportador de la compañía durante los próximos años.
Los principales factores detrás de este aumento del precio objetivo, sustentados por Adcap, son:
- Revisión al alza de la proyección del margen de refinación para todo 2026, impulsada por los excepcionales crack spreads observados durante el segundo trimestre de 2026
- Volúmenes récord en el negocio de downstream, respaldados por la exitosa estrategia de amortiguación de precios de los combustibles implementada por YPF
- Nuevos proyectos de explotación en Vaca Muerta y en otros emprendimientos para incrementar la producción y las exportaciones
- Sólida contribución del negocio de upstream gracias a un mayor precio del crudo Brent
«En la actualización del modelo mantenemos nuestro escenario para el precio del Brent en u$s80, u$s75 y u$s70 por barril para el tercer trimestre de 2026, cuarto trimestre de 2026 y 2027, respectivamente. Y en u$s67,5 por barril para 2028 en adelante, lo que implica un promedio de aproximadamente u$s82,4 por barril para todo 2026. Combinado con nuestra revisión al alza de los márgenes del negocio de downstream, ahora proyectamos un EBITDA ajustado de u$s7.882 millones para 2026«, resume Cattaruzzi.
Cabe recordar que el EBITDA mide la ganancia de una empresa antes de restar intereses, impuestos, depreciaciones y amortizaciones.
Como se mencionaba, uno de los principales argumentos del informe es la fortaleza que viene mostrando el negocio de refinación y comercialización, conocido como downstream, que alcanzó niveles de rentabilidad considerados «excepcionales».
Los analistas de Adcap revisaron al alza las estimaciones de márgenes de refinación para todo 2026, después de comprobar que durante el segundo trimestre los llamados crack spreads —que representan la diferencia entre el precio de los combustibles refinados y el del petróleo crudo— se mantuvieron en niveles históricamente elevados. Esa situación permitió que el negocio registrara un EBITDA muy superior al previsto originalmente y se convirtiera en el principal motor de las ganancias de la empresa.
El estudio destaca además que YPF no solo se benefició del contexto internacional, sino también de decisiones comerciales propias. Entre abril y junio implementó una estrategia de amortiguación de precios de los combustibles para evitar trasladar toda la volatilidad del Brent al consumidor.
Según el informe, esa política permitió sostener y recuperar la demanda interna en un momento de elevada incertidumbre, impulsando un récord de ventas de combustibles y llevando la utilización de las refinerías a niveles superiores al 100% de su capacidad. Incluso, se menciona que la petrolera logró abastecer parte de la demanda de otras compañías del sector, incrementando así sus volúmenes comercializados.
Vaca Muerta y GNL: los proyectos de YPF que impulsan la cotización de la acción
Para incrementar la producción, YPF se encuentra focalizada en cuatro nuevos proyectos en la zona de Vaca Muerta, de los cuales dos se sustentan en la ampliación del rendimiento con la finalización de un oleoducto que se encuentra al 70% de avance, en el denominado proyecto Vaca Muerta Oil Sur (VMOS). Asimismo, la empresa prevé incrementar la producción de shale oil un 30% en 2026.
Además, existen dos proyectos de mayor dimensión, como el Loma La Lata (LLL) Oil bajo el régimen RIGI, que es el proyecto de mayor escala anunciado recientemente por la compañía y uno de los principales catalizadores destacados por los analistas. El mismo comprende cinco bloques de shale oil agrupados en un Vehículo de Propósito Específico (SPV) y tiene como objetivo alcanzar una producción cercana a 240.000 barriles diarios de petróleo no convencional hacia 2032, destinada 100% a la exportación, contemplando un inventario superior a 1.150 pozos.
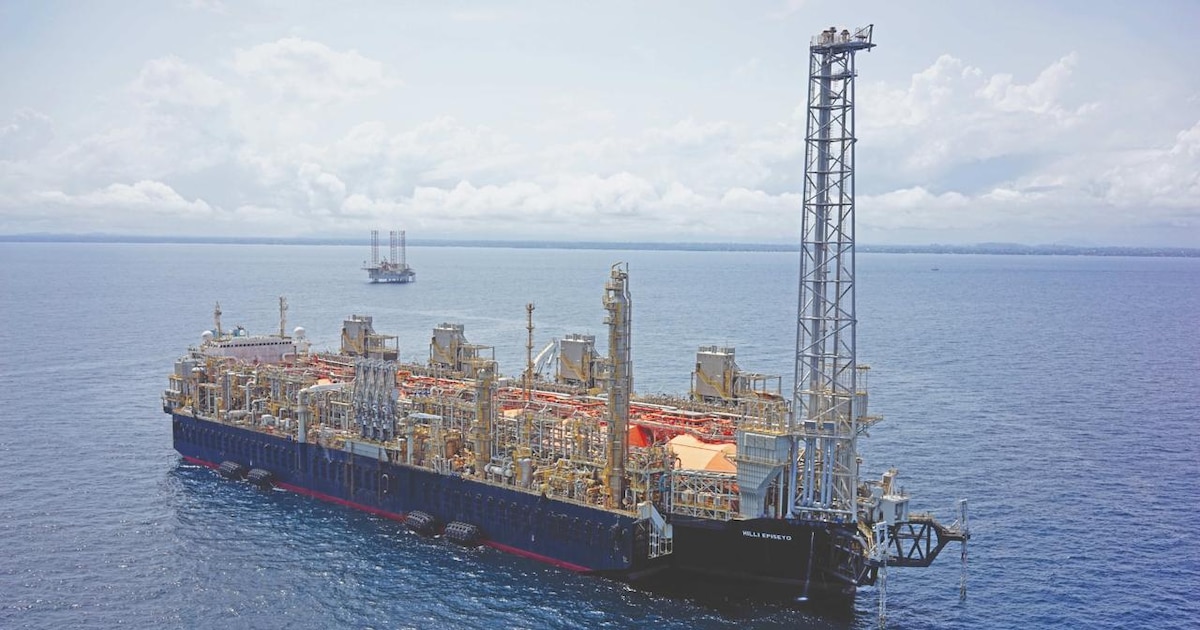
El otro proyecto de gran importancia es Argentina LNG, con el que YPF busca ingresar al negocio mundial de exportación de gas natural licuado (GNL) en Río Negro. El consorcio ya quedó conformado por YPF (36%), Eni (32%) y XRG (ADNOC) (32%).
El mismo incluye la construcción de dos plantas flotantes de licuefacción (FLNG) con capacidad para producir 12 millones de toneladas anuales de GNL, con una inversión total que ronda los u$s24.000 millones, e incluye gasoductos, infraestructura de procesamiento y terminales de exportación. El proyecto será financiado mayoritariamente con deuda y permitirá abrir un nuevo negocio exportador de largo plazo para YPF.
«La perspectiva estratégica de YPF está orientada a capitalizar el potencial de sus extensas reservas no convencionales, con una expectativa de crecimiento de su producción de shale oil del 30% en 2026. Para 2027, la compañía apunta a alcanzar una producción cercana a los 285.000 barriles diarios de shale oil, de modo que este recurso represente aproximadamente el 90% de su producción total. A lo largo de la próxima década, YPF busca consolidarse como uno de los principales operadores de shale, incrementando significativamente tanto su producción como sus exportaciones», concluye Cattaruzzi.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,acciones,adr,dólar hoy,precio,inversiones,wall street,empresa,petróleo