ECONOMIA
Debe $15 millones, decidió no pagar sus deudas y se viralizó: qué pasa cuando no se devuelve un crédito

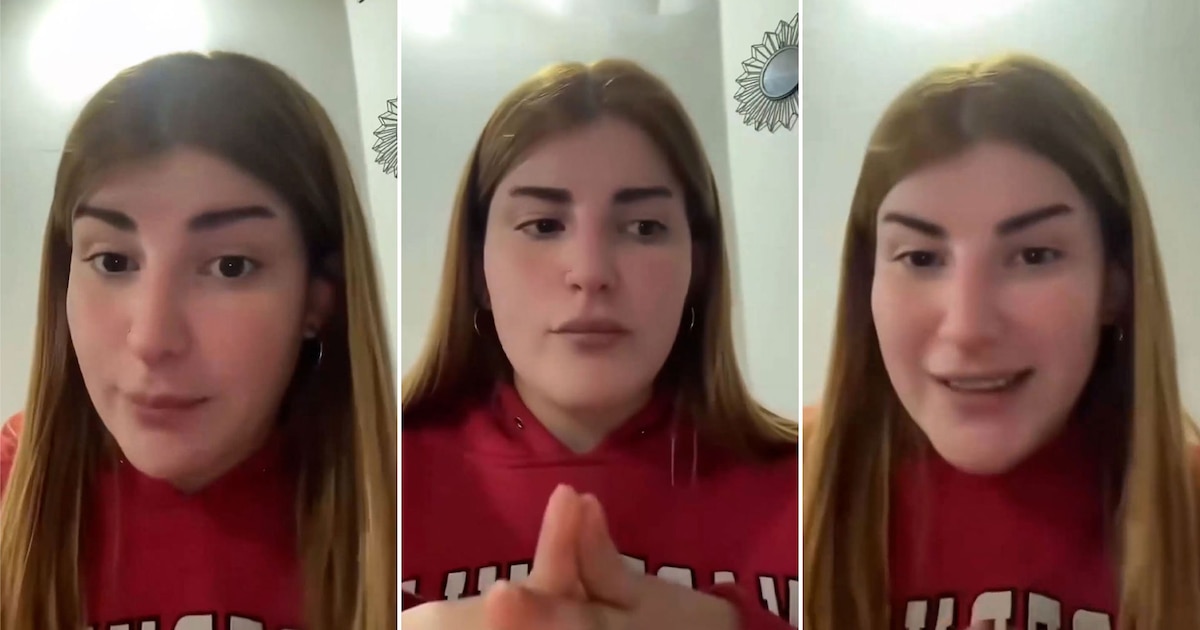
En un contexto de mora en niveles récord, Valentina asegura haber acumulado deudas por un monto total que supera los 15 millones de pesos. Lejos de ocultarlo, lo contó en un video de TikTok que se viralizó y que ella misma describió como “la voz de la experiencia”. Su decisión fue no pagar. Pese a que el caso generó dudas sobre su veracidad, el video cosechó miles de reproducciones y comentarios: en particular, respecto a las consecuencias financieras de abandonar una deuda y todos los costos que genera.
En la publicación, Valentina detalla paso a paso lo que vivió desde que dejó de abonar sus cuotas: las llamadas de los bancos, la venta de la deuda a estudios jurídicos, las amenazas de embargo y las presiones sobre sus familiares. Su relato mezcla experiencia personal con consejos financieros que, según aclaró, surgieron de conversaciones con abogados.
“Lo primero que hacen los bancos es llamarte”, explicó en el video. Según su descripción, cuando el banco evalúa que el deudor no va a pagar, vende la deuda a un estudio jurídico. “Les sale más caro reclamarte la deuda que no cobrarla”, afirmó. A partir de ese momento, es el estudio el que toma contacto con el deudor y le ofrece planes de pago. “Me dicen: empezamos con una cuota de quinientos mil y después lo otro financiado, pero con intereses. O sea, terminabas pagando más”, relató.
Valentina describió que las negociaciones rápidamente derivaron en amenazas. “Me dicen que podrían hacer un allanamiento en tu casa, que podían secuestrar electrodomésticos, que podían secuestrarte el teléfono celular”, enumeró. Ante cada una de esas advertencias, respondió con argumentos concretos: la casa estaba a nombre de su madre, los electrodomésticos no estaban registrados a su nombre, y el celular era un equipo reacondicionado comprado en el mercado informal.
Sobre el embargo de sueldo, la joven señaló que en el momento en que la amenazaron con esa medida trabajaba en la informalidad, por lo que no había movimiento de cuenta que pudiera ser intervenido. Y agregó un dato que considera central: “Antes de embargarte, te tienen que mandar carta documento, tenés que ir a juicio”. Dos años después del inicio de las deudas, afirmó que nunca recibió esa carta documento. “Si no te mandan una carta documento por algo es”, dijo.
Las presiones también alcanzaron a su entorno. Los estudios jurídicos contactaron a su abuela, a su padre y a su madre. A esta última le enviaron un mensaje en el que afirmaban que, si Valentina no pagaba, la deuda recaería sobre ella. “Ella nunca firmó un papel en el que se iba a hacer cargo de mis deudas. Nunca”, aclaró Valentina en el video.
Sobre los plazos de prescripción, fue imprecisa pero optimista: “En tres o cinco años caduca tu deuda. Creo que quedás en el Veraz y después tenés que pagar una multa, pero caducan”. Y sobre el porcentaje máximo embargable en caso de perder un juicio, señaló: “El veinte por ciento máximo te pueden embargar, que si te ponés a hacer la cuenta no es mucho”. Reconoció que su situación crediticia quedó comprometida: “Estoy en situación cinco, creo que es irrecuperable”. Aun así, relativizó las consecuencias: “Si querés sacarte un auto en cuotas, lo podés hacer. Mi hermana trabajaba en un concesionario y yo intenté hacerlo y pasaba joya, por más que esté en el Veraz”.
Sí distinguió una excepción clara: los empleados del Estado. “Si trabajás para el Estado, si sos docente o policía, te embargan de una. Ahí sí no tiene perdón”, advirtió.
Qué dicen los bancos y las financieras sobre las consecuencias del impago
El relato de Valentina describe una experiencia personal, pero las consecuencias del impago de créditos están reguladas y documentadas por las propias entidades financieras. El proceso que ella narra tiene correlato en la información que los bancos y financieras ponen a disposición de sus clientes.
Según explica Supervielle, la consecuencia principal de no pagar a tiempo las cuotas de un préstamo es la generación de intereses sobre la deuda, lo que eleva el monto total a cancelar. La entidad también advierte que el incumplimiento puede derivar en el ingreso al Veraz —el registro del historial de crédito de los argentinos— y que, si la deuda no se resuelve por otros medios, el banco puede iniciar un proceso judicial y trabar un embargo de bienes.
El Veraz funciona como una base de datos que recopila información financiera de personas y empresas, y que es consultada por bancos y entidades al momento de evaluar el otorgamiento de créditos, tarjetas o préstamos. Según explica Ualá, el informe incluye datos sobre deudas con entidades bancarias, cheques rechazados en los últimos 24 meses, préstamos vigentes, procesos judiciales y extrajudiciales, pedidos de quiebra y obligaciones no canceladas.

La situación en el Veraz se clasifica en cinco niveles. Según detalla Naranja X, la Situación 1 corresponde a quienes cumplen con todos sus pagos en tiempo y forma, lo que les otorga un score alto y acceso a productos financieros. La Situación 2 refleja moras leves de hasta 30 días y es reversible rápidamente con la regularización del pago. La Situación 3 implica atrasos de más de 30 días y requiere, según la entidad, un análisis de ingresos y egresos y una negociación con los acreedores. La Situación 4 aparece cuando el atraso supera los 90 días y ya se considera un incumplimiento de magnitud, con riesgo de embargos o demandas. La Situación 5, en la que Valentina reconoció estar, corresponde a deudas incobrables o que pasaron a instancia judicial.
Naranja X señala que incluso desde la Situación 5 existen alternativas: renegociar con abogados o mediadores, cancelar deudas con quitas y reconstruir el historial con productos financieros más simples, como cuentas o tarjetas prepagas.
Sobre el embargo de sueldo, el Banco Galicia explica que se trata de una medida judicial que retiene una parte de la remuneración para saldar una deuda reclamada. Para que se aplique, debe existir un juicio y una orden de un juez, que se notifica al empleador. “Ningún banco, financiera, tarjeta o estudio de cobranzas puede retenerte el sueldo por su cuenta”, precisa la entidad. Las llamadas o intimaciones de un cobrador no constituyen un embargo: sin sentencia ni oficio judicial, el salario no puede ser intervenido.
Los límites del embargo también están fijados por ley. Según explica el Banco Galicia, la Ley de Contrato de Trabajo (N° 20.744) y el Decreto 484/87 establecen que el Salario Mínimo Vital y Móvil (SMVM) es inembargable. Si la remuneración mensual no supera dos SMVM, pueden embargarse hasta el 10% del monto que exceda ese piso. Si lo supera, el tope sube al 20% del excedente. El cálculo se realiza sobre el sueldo neto, después de aportes y descuentos de ley. La única excepción a estos topes es la cuota alimentaria, en la que el juez puede fijar un porcentaje mayor.
Ualá aclara que consultar el propio informe del Veraz es un derecho garantizado por la Ley 25.236 y que puede hacerse de forma gratuita cada seis meses, ya sea por teléfono o a través de internet. También diferencia el Veraz de la Central de Deudores del Banco Central de la República Argentina (BCRA): mientras esta última registra financiaciones otorgadas por entidades financieras y cheques rechazados, el informe del Veraz es más completo e incluye, entre otros datos, la información que surge de esa central.
Sobre cuándo es posible salir del Veraz, Ualá menciona tres situaciones: si la deuda informada tiene más de cinco años y el acreedor no inició juicio; si la deuda ya fue abonada; o si el registro es producto de un error, como robo de identidad o equivocación de la entidad financiera. En todos los casos, el trámite requiere documentación probatoria y puede demorar varios días.
El Banco Galicia recomienda, ante una notificación de embargo, leer el oficio judicial para identificar el juzgado, el expediente y el monto reclamado; verificar que la deuda sea válida y esté vigente —dado que los plazos de prescripción pueden jugar a favor del deudor—; controlar el recibo de sueldo para confirmar que la retención respete los porcentajes legales; y explorar un acuerdo de pago, ya que en muchos casos es posible levantar o reducir el embargo con un plan cumplido.
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina







Quienes pasan a la informalidad perciben el mismo salario promedio que los trabajadores registrados, aunque sus remuneraciones suelen ser inferiores (CEPA)

Argentina esté entre los países con menor proporción de contribuyentes al sistema previsional respecto de la población económicamente activa (OPC)

Los trabajadores independientes suelen contribuir menos que los asalariados formales

La cantidad de personas de 65 años o más por cada 100 en edad activa pasaría de 18,8 actualmente a entre 30 y 32 en 2050 (OPC)
Argentina,IDESA,gasto público,jubilaciones,PAMI
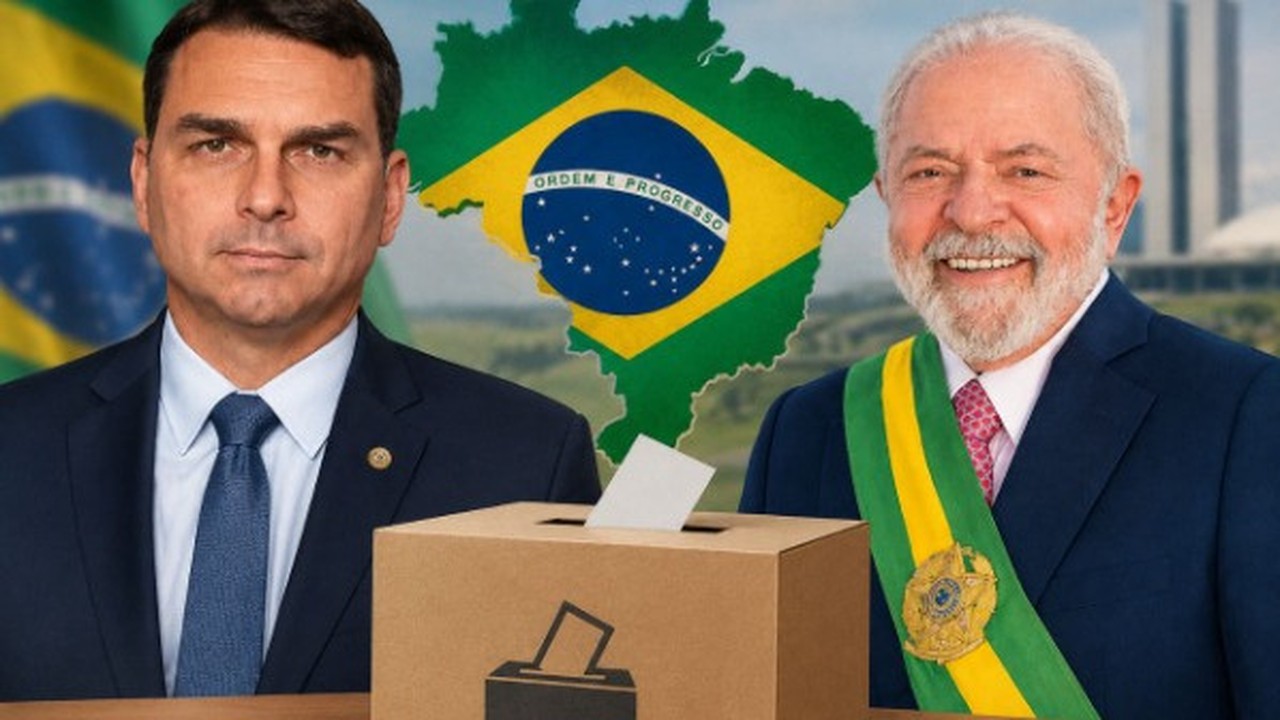
Lula y Bolsonario enfrentan en el balotaje del domingo dos propuestas para el gasto público, los planes sociales y los impuestos a las empresas
Puntos importantes

Lula plantea un estado activo, inversión estatal y políticas sociales con tributación progresiva.
Bolsonaro propone reducir el estado, gastos e impuestos, promoviendo la iniciativa privada.
Difieren en el rol estatal, impuestos y prioridades de gasto para el desarrollo económico.
brasil,lula da silva,flávio bolsonaro,Contadores,Colegio de contadores,Contadores públicos,Federación de contadores,Asociación de contadores
ECONOMIA
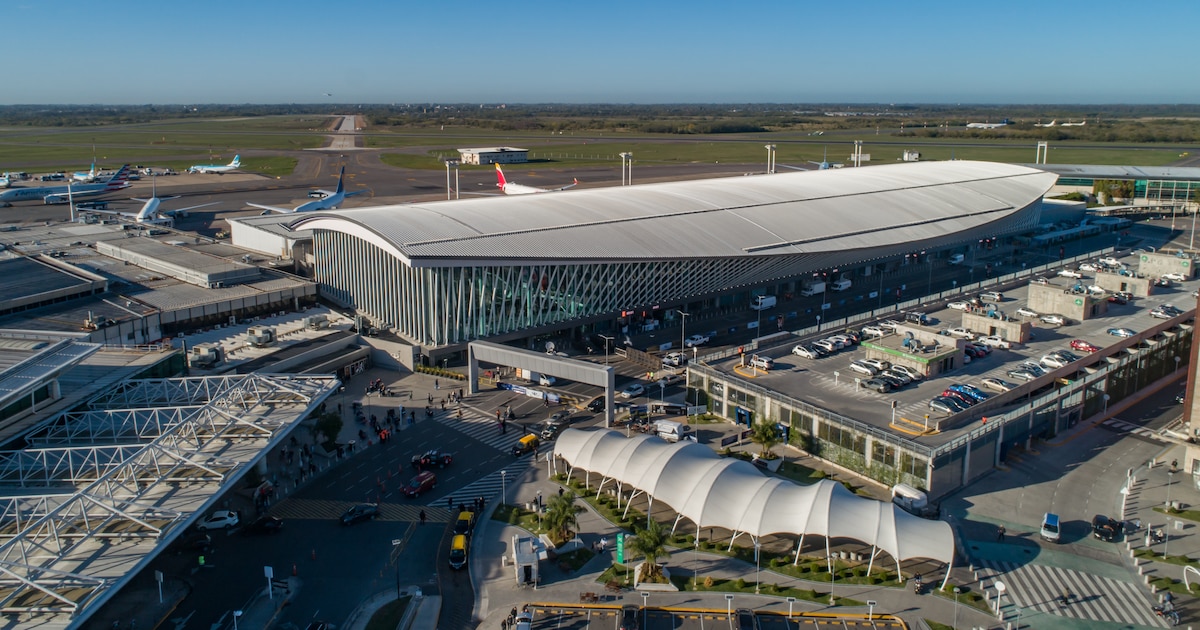
Ezeiza operará con restricciones durante 18 días: qué pasará con los vuelos y qué deben saber los pasajeros

- Aeroméxico
- Air Canada
- Air France
- American Airlines
- British Airways
- China Eastern
- Delta
- Emirates
- Ethiopian Airlines
- KLM
- Lufthansa
- Swiss
- Turkish Airlines
- United Airlines

Cómo operarán las compañías que siguen volando
- Aerolíneas Argentinas: hará escala en Río de Janeiro en los vuelos a Madrid y Roma.
- Air Europa: sumará una parada en Montevideo.
- Arajet: incorporará escalas en Resistencia y Asunción en las rutas hacia República Dominicana.
- Copa Airlines: realizará escalas técnicas de reabastecimiento en Rosario o Córdoba antes de seguir hacia Panamá. La empresa ofrece cambios de viaje sin costo a los pasajeros con vuelos programados en el período afectado.
- Iberia: reducirá a dos sus vuelos diarios a Madrid, con parada en Montevideo.
- LATAM: suspenderá la ruta Buenos Aires-Miami mientras duren las obras.
- Level: tendrá un solo vuelo diario a Barcelona, con escala en Montevideo.
- Plus Ultra: reducirá a dos las frecuencias semanales a Madrid.

- La remodelación del anillo de balizamiento, el sistema de luces que asiste a los aviones durante el despegue y el aterrizaje.
- La repavimentación del rodaje Alfa.
- La construcción de nuevos módulos de mantenimiento para la operación de rampa.
- La creación de la plataforma Golf, pensada para el estacionamiento y la operación simultánea de siete aeronaves de fuselaje estrecho. Esta nueva plataforma permitirá ampliar la capacidad de movimientos en los momentos de mayor demanda.

POLITICA1 minuto ago
IDEA llamó a un debate “sin agravios” tras los ataques de Milei a LA NACION

DEPORTE14 minutos ago
El comunicado del Flamengo por la inclusión de Marcos Rojo en la semifinal de la Copa Libertadores contra Estudiantes

DEPORTE21 minutos ago
Los animalistas piden retirar el águila del Crystal Palace

POLITICA35 minutos ago
Javier Milei condiciona los pasos de su Gobierno y suma tensión al vínculo con los aliados

POLITICA38 minutos ago
La visita del Papa: la Iglesia espera la “última avanzada” y el Gobierno adjudicó un contrato millonario para producir los eventos masivos

INTERNACIONAL40 minutos ago
El 70% de las entidades obligadas en El Salvador opera sin herramientas automáticas contra el lavado de dinero

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

INTERNACIONAL4 días ago
Honduras: DAET niega detenciones de policías tras operativo en San Pedro Sula y alerta sobre posible atentado

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuánto debería crecer la economía argentina en septiembre para no caer en recesión técnica