ECONOMIA
Desarme del carry trade presionó al dólar pero en la City hay veredicto: apuestan a la calma

El tipo de cambio aceleró su avance en el arranque de junio y esto trajo inquietud al mercado. También al Gobierno, que en las últimas horas habría realizado ventas en el mercado de futuros de dólar para contener a la cotización por esa vía, algo que surtió efecto este jueves, con un dólar que se contrajo 0,35%.
La aceleración se dio en las últimas jornadas, pero la tendencia alcista, con moderación, viene desde el 12 de mayo: desde entonces, acumula un incremento de casi 4%. Desde mediados de abril, cuando tocó un piso, el alza acumulada es del 6%. Aún así, todavía opera casi 1,2% por debajo del inicio del año.
Los operadores identifican varios factores que ejercen presión sobre la moneda, pero estiman que debería tratarse de un evento transitorio y retomar pronto la calma, en el marco de la cosecha gruesa del agro, aunque ahora probablemente por encima de la línea de $1.400 en el segmento oficial mayorista.
Un signo positivo, que ayuda a restar preocupación en el mercado, es que la presión de los últimos días no ha impedido que el Banco Central mantenga la racha de compra de reservas. La entidad se vio forzada a reducir el ritmo de compras para no sobrecargar la demanda y agregar presión, pero ya acumuló u$s392 millones en lo que va de junio y superó la meta anual de u$s10.000 millones.
El cóctel que presionó al dólar en el arranque de junio
Los operadores afirman que en las últimas jornadas hubo cierres de posiciones en pesos para tomar ganancias y volver al dólar, aunque no de manera masiva. Esto habría contribuido, entre otros factores, a ejercer presiones sobre el tipo de cambio. Es decir, algunos inversores cerraron posiciones de carry trade, maniobra que consiste en vender dólares para suscribirse a instrumentos en moneda local con la expectativa de que el tipo de cambio avanzará menos que las tasas de interés y, más adelante, con el resultado en pesos, recomprar más dólares.
Si bien la expectativa del mercado para las próximas semanas es que se mantenga el ingreso de divisas de la cosecha gruesa del agro, el analista Gustavo Ber estima que algunos inversores habrían preferido anticiparse a la caída estacional en la oferta de dólares, típica del segundo semestre, y avanzar con el cierre de estrategias de carry trade desde ahora. Además, en un contexto de compresión en las tasas de interés. Esta demanda explicaría parte de la presión cambiaria.
Auxtin Maquieyra, de Sailing Inversiones, descarta desarmes masivos de carry trade y estima que la presión cambiaria de los últimos días está más asociada a rearmados de cobertura tras el vencimiento de contratos de futuros de dólar en mayo. Considera lógico que tras el vencimiento «algunos jugadores vuelvan a cubrir posiciones en dólares futuros o financieros, lo que genera una demanda puntual de cobertura y presiona al tipo de cambio». Por ahora, no ve una salida agresiva de estrategias en pesos, sino un rebalanceo en el riesgo cambiario.
«La suba de estos días podría corresponder a dos cuestiones técnicas, más que a un cambio de fondo. La primera es que el BCRA achicó su posición vendida en dólares: el viernes venció el contrato de futuros de mayo y, al reducirse esa posición vendida total, se genera cierto incentivo que puede presionar a la cotización oficial», agrega Félix Marenco, asesor financiero de Cocos Gold. «La segunda es el pago del cupón del Bonte 2030, que implicó un importante flujo de pesos y, según algunas versiones del mercado, parte de eso se habría volcado a la compra de dólares».
De acuerdo con los operadores, otros de los factores que habrían contribuido en las recientes presiones alcista sobre el tipo de cambio son:
- Demanda de dólares de los ahorristas, habituales en los primeros días de cada mes, tras el cobro de salarios
- Reducción en el ritmo de venta de soja, que al cierre de mayo se ubicaba en 19% respecto a la producción, por debajo de la expectativa del sector y de los registros de la campaña anterior
- Recompra de dólares por parte de los productores del complejo agrícola tras vender stock
- Debilidad en las monedas de los mercados emergentes, lo que contribuiría en el retroceso del peso argentino
La suba del dólar es transitoria para la City
La consultora Outlier estima que en las próximas jornadas el tipo de cambio deberá reacomodarse para luego retomar la calma y mantenerse relativamente tranquilo. Advierte que puede haber mayor demanda entre finales de junio y principios de julio, impulsada por los ahorristas tras el cobro del medio aguinaldo. Asimismo, estima que la dinámica de los meses posteriores, durante el segundo semestre, podría ser menos favorable que la que mostró el peso en la primera mitad del año y el BCRA reduciría el ritmo de compra de reservas debido a la caída estacional en los ingresos de dólares.
«En el corto plazo, no veo que el tipo de cambio se aleje demasiado de estos valores. A mediano plazo, la lectura es parecida: no anticipo grandes sobresaltos. Es cierto que en junio empieza a desacelerar la cosecha gruesa del agro, pero el aporte de divisas de Vaca Muerta seguirá creciendo trimestre a trimestre y eso le da sostén y fundamentos al peso. Distinto es el escenario que habría que mirar hacia en 2027, año electoral en el que, casi con certeza, el mercado buscará cobertura cambiaria», agrega Marenco.
Por su parte, Maquieyra no descarta presión y volatilidad para las próximas jornadas, pero estima que debería ser transitoria si no se deterioran las expectativas de devaluación y las tasas de interés mantienen cierto atractivo. Más adelante, la apuesta por estrategias en pesos «debería seguir de manera más selectiva y probablemente con mayor cobertura, dependiendo del ritmo de compras del BCRA, la acumulación de reservas y la política monetaria». En ese escenario, el tipo de cambio podría seguir con «cierta presión táctica, pero sin necesariamente implicar un cambio de tendencia más profundo».
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar oficial,presión cambiaria,carry trade







ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
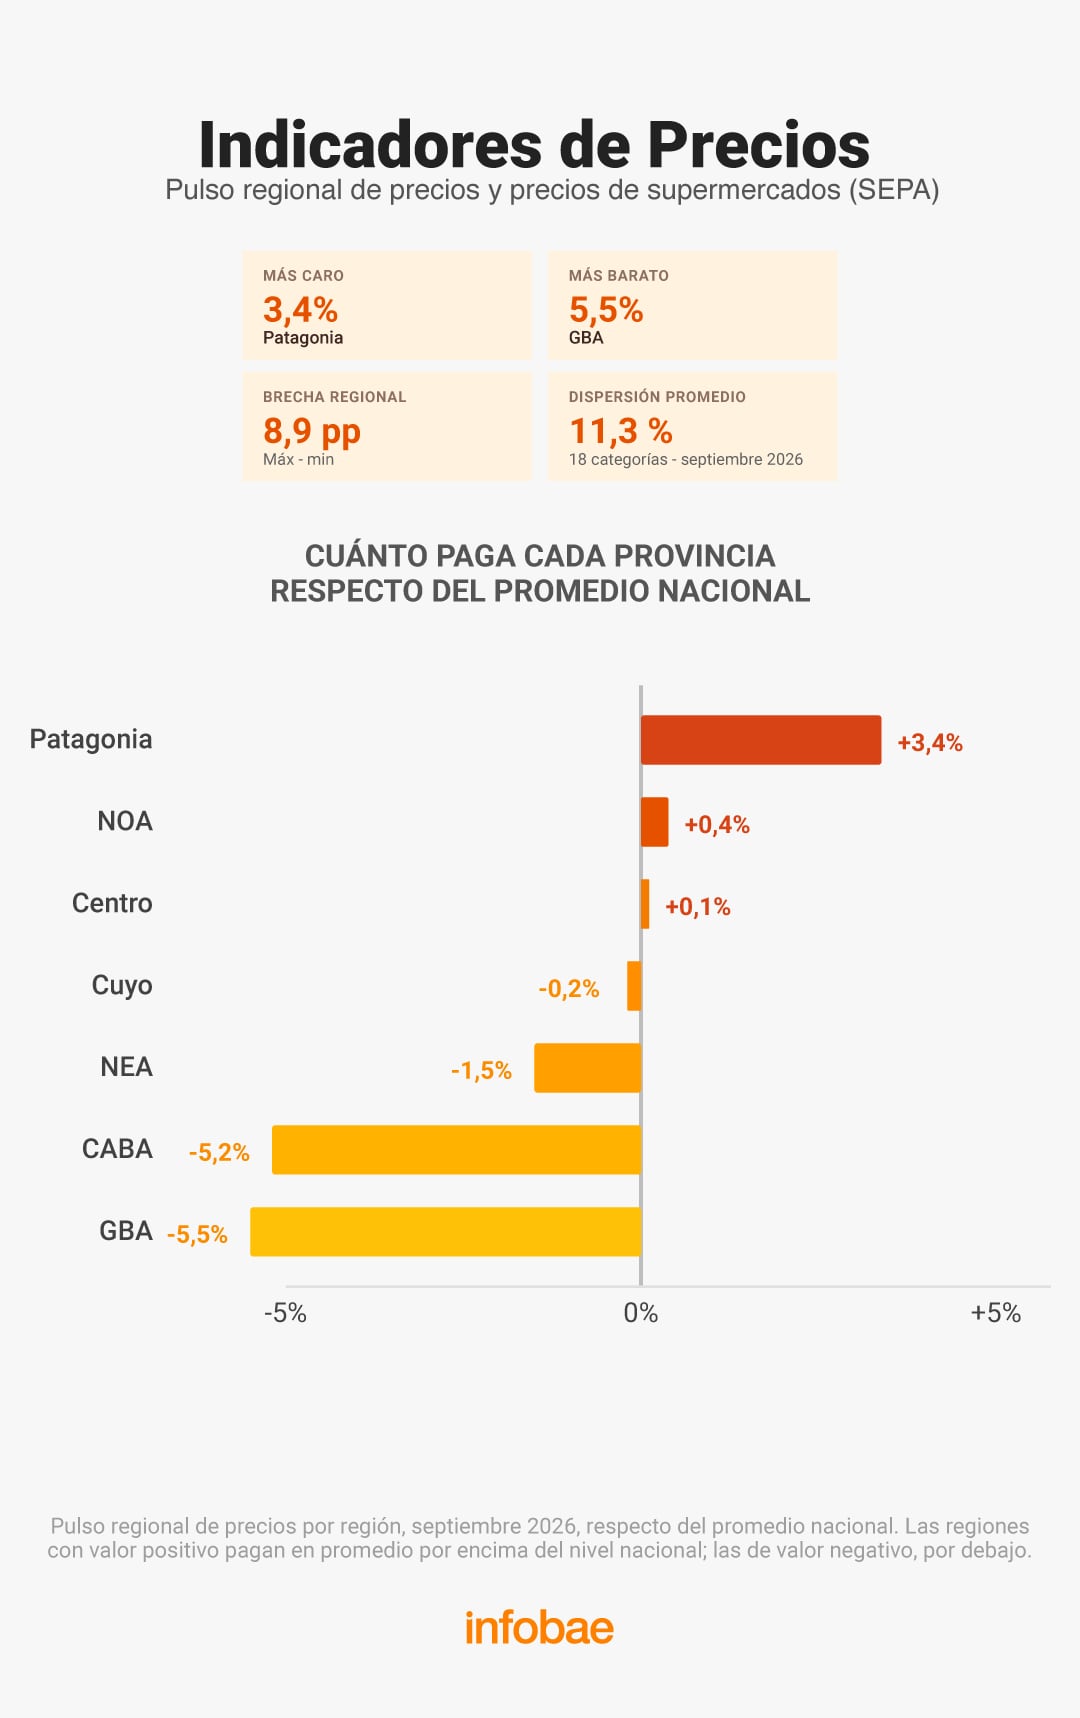
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales
ECONOMIA
Xi Jinping quiere cobrarle más impuestos a los chinos más ricos en todo el mundo y lanzó una campaña global para recaudar


International,Relations,Asia / Pacific,Diplomacy / Foreign Policy

Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Un marino estadounidense fue detenido por el crimen de una mujer en Okinawa y EE.UU. suspendió sus operaciones en la base militar

«La pura verdad» de Cristiano Ronaldo: más bombas sobre su adiós a Portugal :: Olé

Procesaron por enriquecimiento ilícito al exfuncionario kirchnerista Roberto Baratta, mano derecha de Julio De Vido

Qué dijo Papu Gómez sobre el partido despedida de Lionel Messi en su rol de comentarista de la TV de Medio Oriente

La IA y la religión digital en Argentina

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil