ECONOMIA
Dólar bajo presión: operaciones de Caputo dan pistas sobre hasta qué precio lo dejará subir


La demanda de dólares sigue firme y el precio se acerca a la línea de $1.500 en el segmento oficial mayorista. Si bien en las últimas jornadas la cotización avanzó a menor ritmo, gran parte de la moderación se explica por la presencia del Banco Central en los mercados de dólar linked y futuros de dólar, donde ofrece cobertura al mercado para contener la presión. Los operadores estiman que el tipo de cambio seguirá alcista durante la segunda mitad del año y creen que el Gobierno apuntará a administrar la suba y, de este modo, evitar que un avance acelerado impacte sobre otras variables.
Los movimientos de las últimas jornadas dan pistas que indicarían que el Gobierno quiere evitar que el tipo de cambio oficial supere los $1.500 en la plaza mayorista, buscando administrar el avance de manera ordenada para que las variaciones no atenten contra la desaceleración de la inflación. La sospecha de los operadores se basa en la fuerte intervención que realiza el BCRA desde la semana pasada, cuando la cotización del dólar avanzaba rápidamente e iba rumbo a esa cifra.
El freno que pisó el jueves pasado fue contundente: el volumen operado en instrumentos dólar linked se disparó a u$s1.146 millones, de los cuales u$s682 millones corresponden a D31L6, letra corta (vence el 31 de julio) que la autoridad monetaria tiene en cartera y habría utilizado para aumentar la oferta y contener la presión cambiaria. Al mismo tiempo, el interés abierto en contratos de dólar futuro aumentó u$s284 millones en la posición de julio, movimiento que, según los operadores, se explicaría por la intervención del Central.
En ese momento, muchos interpretaron que el accionar del BCRA se explicaba exclusivamente por el fixing del bono TZV26, próximo a vencer: una suba adicional del tipo de cambio de referencia habría elevado el monto a pagar a los inversores. La explicación tiene sentido, pero también hay que recordar que en fixing anteriores no se observaron estos niveles de intervención. Al contrario, era habitual que la cotización subiera durante la jornada (en parte, por compras asociadas al mismo fixing) y al día siguiente, una vez terminado el evento, retrocediera.
Además, el viernes y el lunes, después del fixing, los volúmenes operados en el mercado de dólar linked siguieron muy altos, probablemente vinculados a la intervención oficial. En ambas jornadas se negociaron respectivamente u$s120 millones y u$s404 millones en la letra D31L6. Los montos contrastan notablemente con los u$s15 millones que se operaron pocos días atrás. La fuerte intervención posterior al fixing lleva a estimar que el objetivo del BCRA al contener la presión cambiaria va más allá del congelamiento de la cotización para evitar un pago más alto a los inversores.
Cuál es el precio límite para el dólar que trazó Caputo
Los fuertes movimientos de las últimas jornadas parecen indicar que el equipo económico del Gobierno buscaría, a toda costa, frenar al tipo de cambio en torno a los niveles actuales y evitar que en las próximas jornadas ascienda hasta $1.500 en el mercado mayorista. Ese sería el límite de corto plazo. El objetivo no sería congelar la cotización, sino administrar el avance de manera ordenada, teniendo en cuenta la reciente aceleración: en junio, acumula un alza superior al 5%, más del doble de la inflación mensual.
«Estimo que el Gobierno no quiere que por ahora avance mucho más de estos niveles y $1.500 podría ser un máximo. Busca frenarlo para evitar que las variaciones atenten contra la desaceleración de la inflación. Se nota por la fuerte venta de cobertura en bonos dólar linked. Además, el tipo de cambio ya avanzó bastante en las últimas semanas, así que ahora buscaría contener la presión», sostiene el economista Gustavo Ber.
De acuerdo con Pablo Lazzati, CEO de Insider Finance, el Gobierno se siente «cómodo» con el tipo de cambio oficial hasta $1.500. La fuerte intervención mencionada anteriormente, justo cuando la cotización se aproximaba hacia esa cifra, «marca una clara señal sobre el nivel que busca convalidar». Estima que, teniendo en cuenta la inflación y los movimientos del mercado, un rango de entre $1.400 y $1.500 para el tipo de cambio oficial resulta «razonable» tanto para el Gobierno como para los inversores.
«Ese rango de precios le permite al Gobierno sostener cierto equilibrio cambiario sin generar mayores tensiones. Para los inversores, parece ser una zona en la que desaparece parte de la presión compradora sobre el dólar. Mientras el tipo de cambio se mantenga dentro de ese rango aproximado, no vemos señales de una dolarización más agresiva de carteras. El mercado cambiario parece haber encontrado, al menos por ahora, un nivel de equilibrio», sostiene Lazzati.
El precio del dólar seguiría avanzando, estiman en la City
«¿Estamos presenciando un ajuste fundamental del tipo de cambio o simplemente un ajuste natural ante un contexto más desafiante para los mercados emergentes, con términos de intercambio más débiles? Los factores globales y el deterioro de los términos de intercambio jugaron un rol, aunque esa debilidad también fue aprovechada por productores y exportadores, que postergaron ventas o la fijación de precios, lo que alimentó aún más la presión», plantea el equipo de research de Max Capital.
El bróker de bolsa estima que en los próximos meses habrá una depreciación permanente de la moneda en alrededor de 5 puntos porcentuales. Principalmente, por la retracción que se prevé para la balanza comercial, aunque resalta que los flujos postergados de dólares seguirían permitiendo una apreciación real del peso y calcula que el tipo de cambio terminará el año por encima de $1.600 en el mercado oficial mayorista. Otros análisis, en tanto, lo proyectan en torno a $1.650.
«En cuanto a las implicancias inflacionarias, un tipo de cambio real entre 4% y 5% más débil agregará alrededor de 0,8 puntos porcentuales a la inflación en los próximos meses, aunque la baja de los precios de las materias primas compensará parte de ese efecto.» Por lo tanto, creemos que el resultado neto será en gran medida acotado, aunque, al igual que observamos cuando aumentaron los precios de los combustibles, el impacto directo de las variaciones tiende a concentrarse en los primeros meses», agrega.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,luis caputo,dólar oficial







ECONOMIA
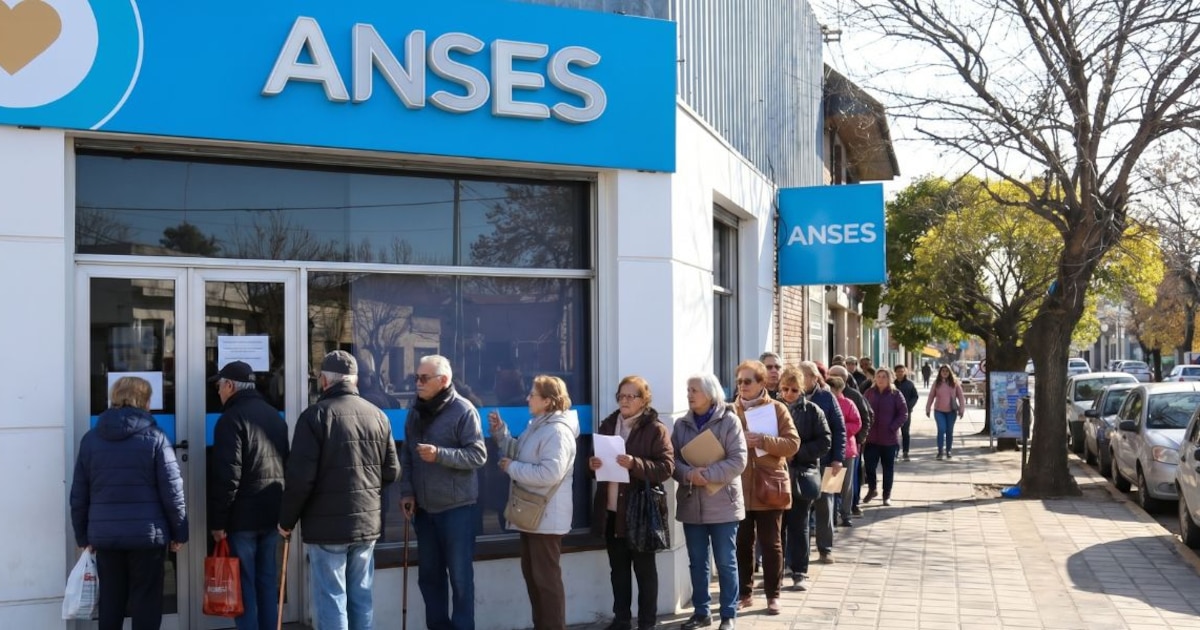
Oficializaron el aumento para jubilaciones, pensiones y asignaciones: de cuánto será la mínima en octubre
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.7777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $180.358.
- IGF superior a $1.777.957: $113.829.
- IGF hasta $1.212.301: $254.943.
- IGF de $1.212.301 a $1.777.957: $245.921.
- IGF superior a $1.777.957: $236.773.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $52.821.
- IGF de $1.777.957 a $2.052.708: $31.949.
- IGF de $2.052.708 a $6.419.726: $16.487.
- IGF hasta $1.212.301: $78.304.
- IGF de $1.212.301 a $1.777.957: $69.759.
- IGF de $1.777.957 a $2.052.708: $62.877.
- IGF de $2.052.708 a $6.419.726: $32.231.

- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $55.672.
- Zona 1: $74.257.
- Valor general: $18.691.
- Zona 1: $37.079.
- Valor general: $156.588.
- Zona 1: $203.565.
- Valor general: $509.863.
- Zona 1: $662.822.
- $91.273.
- Igual para valor general y zona 1.
- $545.685.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
- $55.672.
- Igual para valor general y zona 1.
ANSES,tarjeta de debito,beneficios,pagos,jubilacion,pension,Argentina,cobro,sistema financiero,inclusion social
ECONOMIA
Termómetro financiero: las dos señales que muestran por qué el mercado está más atento a la política que a la economía
Si bien el canje de los bonos dollar linked (DL) que vencen a fin de mes fue exitoso, los títulos soberanos cayeron más de 1% y elevaron el riesgo país en 22 unidades a 555 puntos básicos, un nivel que no conocían desde mayo.
Ambos indicadores exhiben que el problema es político y no económico. La incertidumbre sobre las elecciones presidenciales manejan el humor de los inversores. No hay que quitarle peso al escenario internacional que es absolutamente desfavorable.
El bono atado a la devaluación del dólar, denominado técnicamente como D30S6, tuvo ofertas por USD 3.591 millones de valor nominal, de los que se aceptaron 3.332 millones de dólares. De estas manera, el Tesoro logró prolongar el 75% de los vencimientos de la semana próxima. La cifra toma dimensión cuando se la compara con la anterior licitación de conversión de un bono similar que tuvo solo 34% de aceptación.
Analizando las cifras, el 73% de los bonos (USD 2.419 millones) fueron canjeados por los que vencen a fin de octubre y USD 843 millones por los que se extinguen el 30 de noviembre. El 97% de los bonos marcaron que los tenedores no quieren demasiado riesgo y no fueron más allá de los 60 días. El canje por los bonos que vencen el 30 de junio de 2028 fue de apenas 70 millones de dólares. De todos modos, mejoró el perfil de vencimientos: los bonos DL concentran compromisos por USD 8,6 billones hasta el 30 de noviembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En las mesas se comentaba que “a medida que iban vendiendo los DL cortos se generó una demanda puntual en el contado en septiembre, pero en cuanto se acabe ese stock la oferta que sigue habiendo en el Mercado Libre de Cambios (MLC) va a empezar a ir directamente a que caiga el tipo de cambio y va a ayudar a que aumente la compra de dólares por parte del BCRA”.
En el MLC se operaron USD 609 millones y el Banco Central compró apenas 9 millones de dólares. El tipo de cambio mayorista cerró sin cambios en 1.514 pesos. Pero en la plaza financiera el movimiento fue distinto. El dólar MEP subió $2 (+0,1%) a $1.536, mientras el CCL, estuvo demandado y aumentó $30 a $1.606, recuperando con creces lo que bajó en las últimas dos ruedas.
El panorama de inversiones resulta más favorable en el sector energético. Vista reabrió sus obligaciones negociables con vencimiento en 2038 y captó USD 400 millones a una tasa de 7,95 por ciento. A la vez, Javier Milei se encuentra en Estados Unidos para avanzar en la firma de un acuerdo de inversión por USD 6.000 millones para un proyecto de gas natural licuado (GNL).
En tanto, el petróleo cotizaba anoche por debajo de los USD 100, después de que funcionarios de Estados Unidos dijeran que habían mantenido buenas conversaciones con sus pares de Irán. El anuncio sorprendió porque es el primer reconocimiento oficial de un encuentro por ambas partes. El tema fue la reapertura del estrecho de Ormuz y las condiciones que impuso el régimen iraní no parecieron inalcanzables.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Al mismo tiempo, el presidente de EE.UU., Donald Trump, prohibió la exportación de gasoil ante el precio récord interno que exacerba la inflación, ya que es el combustible que se utiliza para transporte y fletes.
Matías Togni, analista de la consultora petrolera NextBarrel, señaló que “el precio del petróleo Brent se estableció debajo de los 100 dólares, confirmando la debilidad que se observaba desde mediados de la semana pasada debido a una sumatoria de factores, entre ellos la evidencia de que están saliendo casi 10 millones de barriles de crudo a través del estrecho de Ormuz, todavía un 60% por debajo de los niveles preguerra, pero es la cifra más alta desde que se inicio el conflicto”.
Y sumó: “Por otro lado, volvieron los rumores de negociación por parte de Irán, en el marco de la asamblea de la ONU. Las dos novedades de la semana son que Arabia Saudita restableció las operaciones del oleoducto que había sido atacado la semana pasada, y Trump empezó a deslizar la idea de prohibir temporalmente las exportaciones de gasoil (que es el verdadero talón de Aquiles del mercado). Ambas noticias son bajistas para los precios de crudo en el corto plazo, pero muy alarmantes para productos refinados”.
El conflicto siguió afectando a los bonos argentinos y los de la región. Los títulos del Tesoro de Estados Unidos cerraron ayer con una tasa de retorno de 4,96% y con un avance del dólar de 0,22% sobre las principales monedas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con esos rendimientos, los flujos de inversión en dólares cambiaron de rumbo. Los bonos del Tesoro de Estados Unidos resultan atractivos por sus tasas, aunque enfrentan un riesgo adicional: China y Japón, sus dos principales acreedores, podrían presionar aún más los precios si redujeran sus tenencias.
En ese contexto, los fondos apuntan a deuda corporativa de compañías vinculadas con la inteligencia artificial. En la Argentina, los inversores también dejan los bonos soberanos para posicionarse en obligaciones negociables del sector energético, que ofrecen rendimientos cercanos al 8% en dólares, como ocurrió con la reciente colocación de Vista.
La situación afectó a la Bolsa. El S&P de las acciones líderes quedó sin cambios, pero bajó 1,9% en dólares por la fuerte caída del CCL. Las acciones ganadoras fueron Transportadora Gas del Norte (+2,8%), Central Puerto (+0,5%) e YPF (+0,4%).
En el mercado overnite, las Bolsas de Nueva York mostraban una leve baja, mientras el oro subía 0,50% y el Bitcoin más de 1% a USD 86.700. También seguía aumentando el dólar, mientras el petróleo Brent recuperaba 0,70% y cotizaba a USD 99,21.
Será otro día difícil para los inversores. La volatilidad de los mercados se repite. Los bonos soberanos argentinos ya ofrecen rendimientos superiores al 11%, aunque su evolución quedó atada a la debilidad de los títulos del Tesoro de Estados Unidos, que perdieron parte de su condición de refugio ante un déficit fiscal cercano al 6% y el aumento de la deuda a USD 40 billones con tasas que se acercan al 5 por ciento.
horizontal,market
ECONOMIA
De potencia petrolera a fabricante de autos eléctricos: cuál es el país que se lanza a competir en la industria automotriz
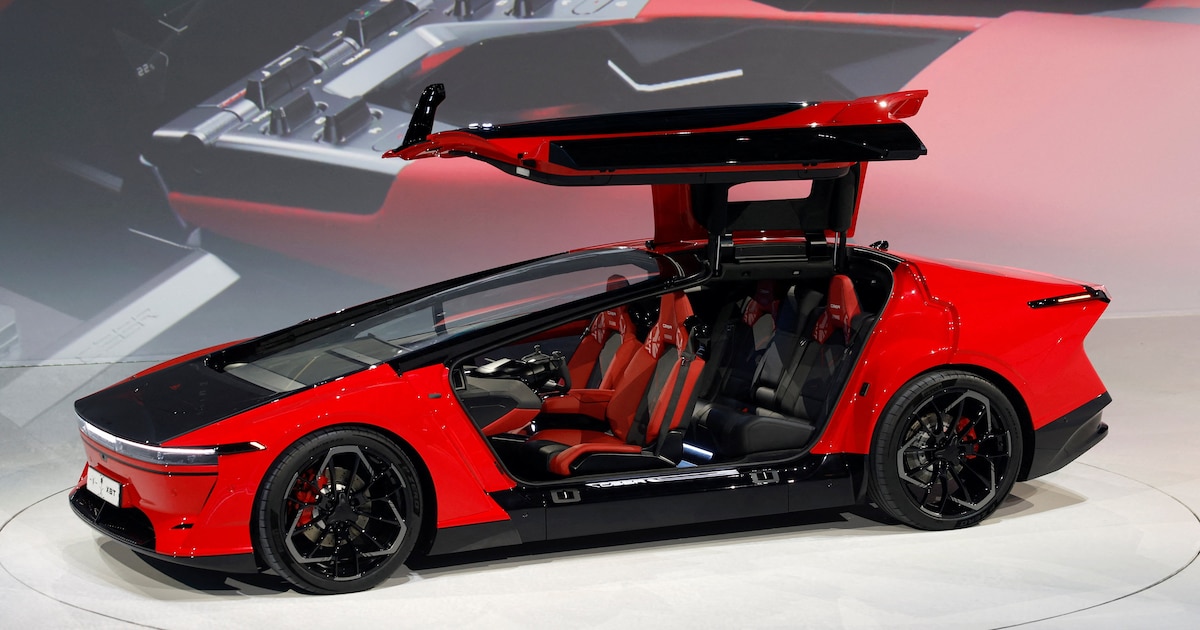
(REUTERS/Ibraheem Abu Mustafa)


Automobiles,Business,EV,electric vehicle,Automobiles / Auto Parts (Legacy),Automobiles & Auto Parts (TRBC level 3),Corporate Events,Middle East

El Gobierno hace concesiones en Discapacidad y planea una sesión por morosidad para adelantarse a la oposición

Trump embraced a socialist he’s told voters to fear. Republicans aren’t thrilled

Wanda Nara habló de la terrible denuncia contra su novio por un delito de 250 millones de dólares

Discapacidad: otro error evitable que el Gobierno deberá subsanar condicionado por los aliados en el Congreso

Daniel López Rosetti: “La dosis indicada de caminata rápida es llegar a 150 minutos semanales”

¿Existieron los gigantes?: todas las respuestas de la arqueología, los mitos y la literatura

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega

Nicaragua: dictadura, revolución, transición, cuasi-democracia, des-transición, dictadura

Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”

 POLITICA1 día ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria
- POLITICA3 días ago
¿Inflación a la baja pero bolsillos vacíos?: por qué los precios en el supermercado trepan hasta un 20% mientras los índices oficiales dan otro
- ECONOMIA2 días ago
El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones