
ECONOMIA
El 20% de las empresas industriales anticipa que su producción seguirá bajando en los próximos meses

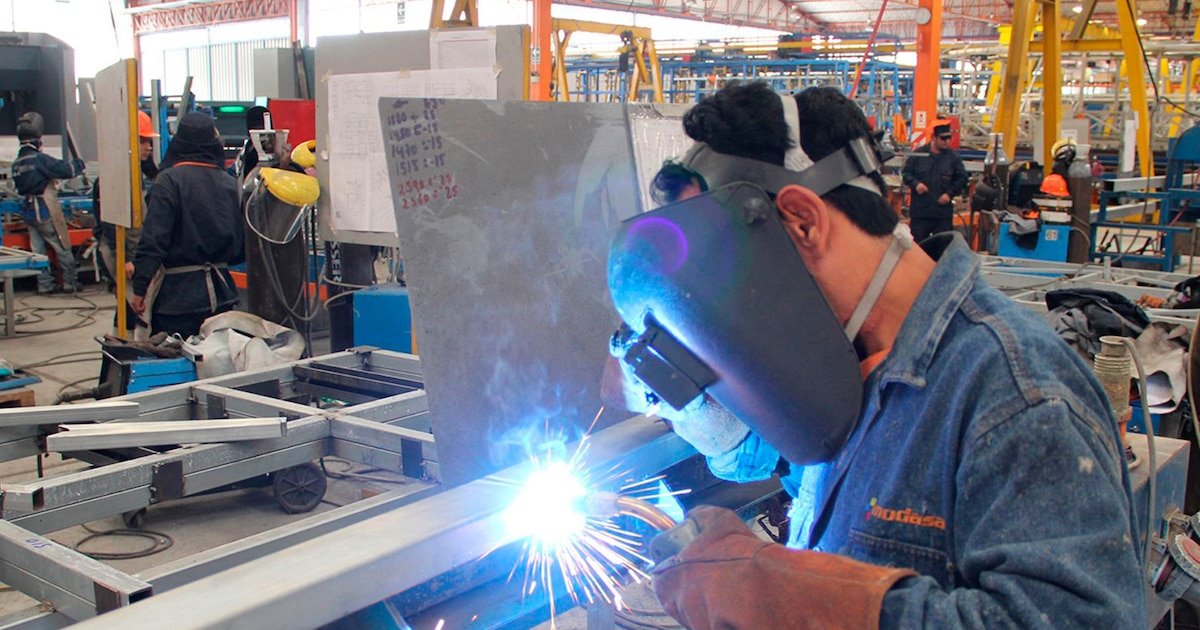
La industria manufacturera argentina llega a la mitad del año con señales que no apuntan a una recuperación cercana. Las empresas del sector describen una situación de debilidad sostenida, con pedidos por debajo de lo normal, ventas en retroceso y una mirada hacia adelante que, en una proporción significativa de los casos, no espera mejoras. El cuadro que surge de la última encuesta del Indec sobre tendencia de negocios es el de un sector que todavía no encuentra el piso.
De acuerdo con la Encuesta de Tendencia de Negocios de la Industria Manufacturera publicada por el Instituto Nacional de Estadística y Censos (Indec), el 20% de las fábricas anticipa que su volumen de producción disminuirá durante el trimestre junio-agosto de 2026 respecto de la situación actual. Solo el 14,5% espera un aumento. El 65,5% restante proyecta que su nivel no cambiará. El balance entre respuestas positivas y negativas arroja un resultado de -5,5%, lo que indica que prevalecen las expectativas de contracción sobre las de expansión.
Esa brecha entre optimistas y pesimistas no es un fenómeno aislado: se replica en casi todas las variables que releva el Indec. En cuanto a la demanda interna, el 25,6% de las empresas espera que los pedidos disminuyan en los próximos tres meses, frente al 16% que anticipa un aumento. El balance es de -9,6%, más negativo que el de producción, lo que sugiere que el freno en la actividad está traccionado principalmente por la falta de consumo doméstico.
Demanda interna, el principal obstáculo
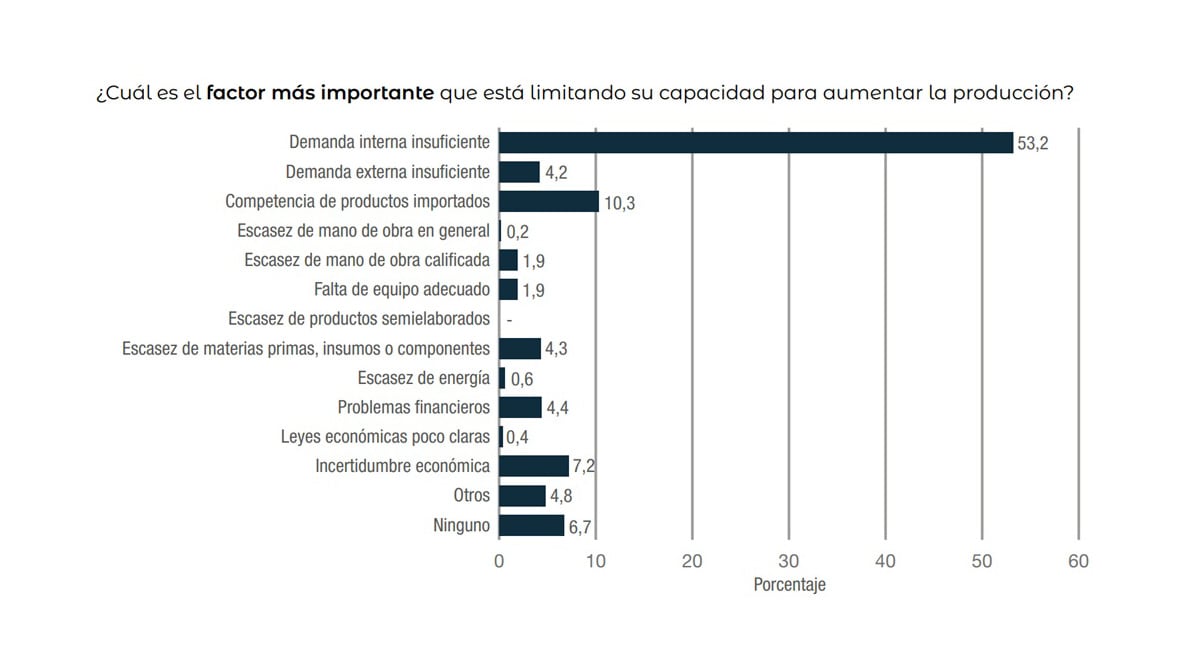
Esa relación entre producción y demanda no es casual. Cuando el Indec preguntó a las empresas por el factor que más limita su capacidad para aumentar la producción, el 53,2% señaló la demanda interna insuficiente como el principal obstáculo. Es, por lejos, la respuesta más frecuente: supera ampliamente a la competencia de productos importados (10,3%), la incertidumbre económica (7,2%) y los problemas financieros (4,4%). Comparado con tres meses atrás, ese porcentaje incluso subió levemente —de 51,9% a 53,2%—, lo que indica que el problema no cede.
Esta dinámica se enmarca en un contexto más amplio de contracción de la actividad. Según datos difundidos por el Indec a principios de junio, la producción industrial manufacturera cayó 2,8% interanual en abril y 2,1% en la medición mensual desestacionalizada. Doce de las dieciséis divisiones industriales registraron retrocesos en ese período, con caídas pronunciadas en maquinaria y equipo (20,2%), productos textiles (22,2%) y vehículos automotores (10,7%).
Además, una encuesta de la Unión Industrial Argentina (UIA) correspondiente al mismo mes mostró que el 38% de las empresas reportó caídas en su nivel de producción y el 45,5% en ventas internas. Un segundo informe de la misma entidad, indicó que a nivel general la industria registró una caída de producción del 5% en mayo.
La tendencia esperada para los próximos meses también se extiende al mercado laboral. El 17,6% de las empresas anticipa una reducción en las horas trabajadas del personal afectado al proceso productivo, contra apenas el 5,9% que espera un aumento. El balance es de -11,7%. En materia de empleo, el panorama es similar: el 16,2% prevé una reducción en el número de empleados, mientras que solo el 5,2% espera incorporaciones, con un balance de -11%.
Estos números proyectados se suman a un deterioro laboral que ya venía materializándose. De acuerdo con la encuesta de la UIA, el 22,4% de las empresas redujo personal en abril, y entre quienes ajustaron dotación, el 35,1% también recortó turnos y el 21,3% adelantó vacaciones.
En paralelo con las expectativas de producción y empleo, el Indicador de Confianza Empresarial (ICE) de la industria manufacturera cerró mayo en -19,6%, su peor nivel desde enero. El indicador, que combina las expectativas de producción futura con la evaluación actual de la cartera de pedidos y el nivel de stocks, viene deteriorándose desde febrero y acumula varios meses consecutivos en terreno negativo.
La situación actual que describen los empresarios refuerza ese dato. El 51,3% considera que su cartera total de pedidos está por debajo de lo normal —con apenas el 1,8% que la evalúa por encima—, lo que arroja un balance de -49,6%. Casi tres de cada diez empresarios (29,7%) califica la situación de su negocio como mala, contra apenas el 6,4% que la considera buena.
La situación financiera tampoco aparece como un factor de alivio: el 26,5% de las firmas describe su estado financiero como malo, y el 32,3% dice que el acceso al crédito es difícil. Esos porcentajes son consistentes con los datos de la UIA, que en abril había detectado que el 44,9% de las empresas tuvo dificultades para cumplir con pagos esenciales como salarios, impuestos y proveedores.
En un cuadro de señales predominantemente negativas, las exportaciones son la excepción. El 17,4% de las empresas espera que sus ventas al exterior aumenten en los próximos tres meses, contra el 14% que anticipa una caída. El balance es de +3,4%, el único indicador de expectativas futuras que se mantiene en terreno positivo. Sin embargo, la proporción de empresas que prevé un incremento es modesta, y la mayoría —el 68,6%— no espera cambios.
Ese margen de expectativa exportadora convive con una evaluación presente negativa: el 33,1% considera que su nivel actual de exportaciones está por debajo de lo normal, con un balance de -26,4%. La combinación indica que, si bien hay cierto optimismo sobre lo que puede venir, el punto de partida es débil.
Hacia adelante, la perspectiva de las propias empresas sobre la evolución de sus negocios en el trimestre siguiente es, en líneas generales, de estabilidad con leve sesgo positivo: el 15,4% espera que su situación mejore y el 15% que empeore, con un balance de +0,4%. Pero ese número apenas neutral no refleja una recuperación esperada sino, en el mejor de los casos, un freno en el deterioro.
En cuanto a los precios, el 32,7% de las empresas anticipa que sus precios promedio de venta aumentarán en los próximos tres meses, mientras que el 8,5% espera que bajen y el 58,8% no prevé cambios. El Indec aclara que esta variable no forma parte del cálculo del indicador de confianza y que su interpretación varía según el contexto inflacionario de cada país.
inspectora,trabajo,industria,inspección,seguridad,regulación,auditoría,fábrica,profesional,mujer







Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado

La ganancia de eliminar subsidios consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene

Debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran
South America / Central America,Government / Politics
- baja de la inflación,
- país encaminado a un sendero de equilibrio y superávit fiscal primario (innegociable) y también en muchos meses superávit financiero,
- mayor desregulación de la economía para facilitar las transacciones entre privados,
- salida del cepo para individuos,
- crecimiento de algunos sectores de la economía que crecen con fuerza como el sector energético, parte del agro y el sector minero,
- reconstitución de las reservas brutas y netas del BCRA, y
- política económica internacional que migró hacia países más liberales y democráticos.
Los tres pilares de la política de Gobierno son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio


Javier Milei,Luis Caputo,Argentina,elecciones presidenciales,supermercado,urna electoral
ECONOMIA
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
El autor es analista de PPI (Portfolio Personal Inversiones)
nyse,shares,stock market

Los expertos en limpieza aseguran: “Si hay agua debajo del cajón de verduras de tu heladera, tenés que limpiar este orificio”

El duro pase de factura de Mex Urtizberea a Mario Pergolini al aire: “Me rechazaste dos veces”

Renunció Julián Curi, un funcionario del Ministerio de Seguridad cercano a Patricia Bullrich

Banfield vs Lanús: formaciones, hora y dónde ver por tv

Antes de la clasificación, Franco Colapinto afrontará la última práctica libre en el Gran Premio de Estados Unidos: hora y TV

Una interna inviable y el futuro incierto de un acuerdo electoral: conclusiones y desafíos de otra cumbre del PJ

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales
- SOCIEDAD20 horas ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


