
ECONOMIA
El dato que mira detenidamente Caputo y que anticipa una menor presión para el dólar

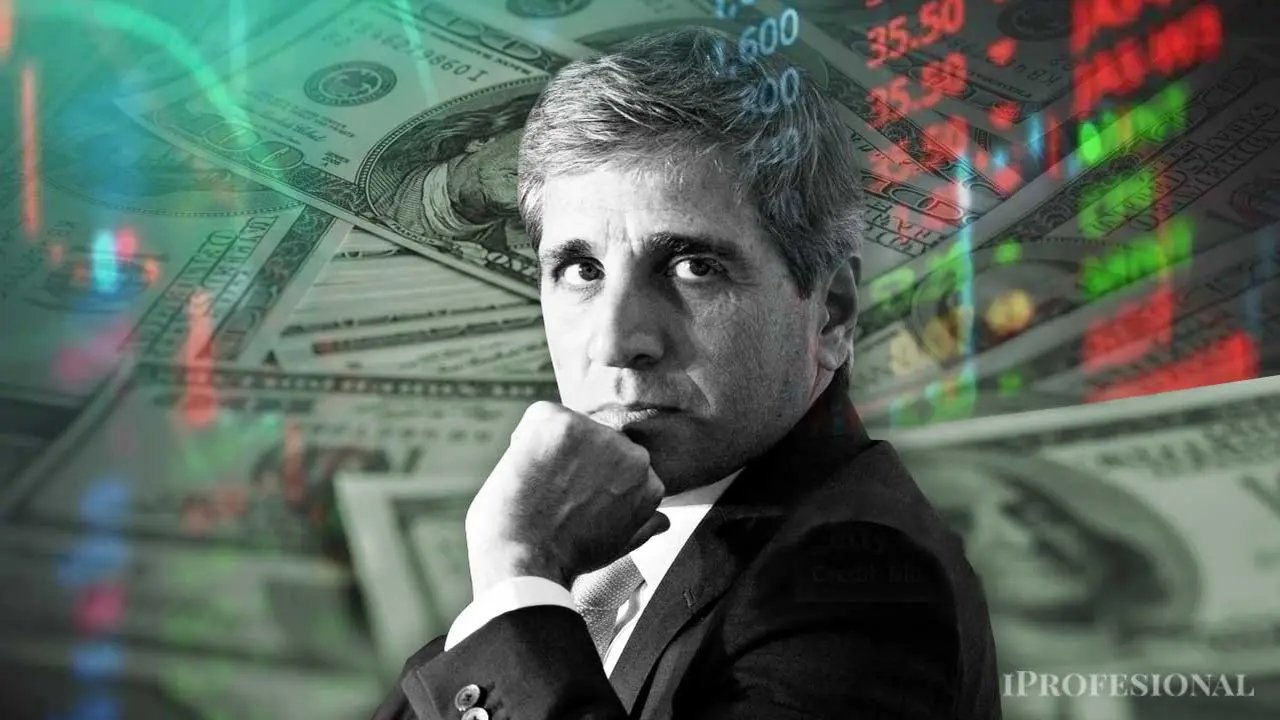
El repunte en la demanda de dólares presiona la cotización y fuerza al Gobierno a actuar para contenerla. El avance de la divisa viene más que duplicando a la inflación y, si bien es un movimiento esperable tras varios meses de apreciación del peso, la velocidad del ajuste inquieta tanto al equipo económico que conduce Luis Caputo como al mercado.
Los analistas advierten que a lo largo de este segundo semestre la presión seguirá vigente, tanto por la habitual caída en la oferta estacional de divisas como por una mayor demanda por parte del sector privado.
Sin embargo, hay un dato alentador: el abultado stock de soja sin vender representa, en la práctica, ventas que en algún momento se realizarán, lo que implica potenciales dólares que ingresarán al mercado de cambios durante los próximos meses y ayudarán a equilibrarlo en los meses de menor oferta estacional de divisas. En el mercado identifican que el sector agroexportador tiene una gran cantidad de granos retenidos, a la espera de una mejora en las condiciones, como una suba del tipo de cambio o de los precios internacionales.
Además del crecimiento de otros flujos de dólares, como las exportaciones de energía y minería e inversiones productivas en el marco del RIGI, la liquidación diferida del agro refuerza la teoría de los analistas que estiman que durante la segunda mitad del año el tipo de cambio avanzará de manera gradual, sin sobresaltos, gracias a una mayor oferta de divisas en el mercado. De hecho, los inversores prevén que la cotización cerrará el año en torno a $1.650, según reflejan los contratos de futuros de dólar, lo que implica una suba de alrededor de 11% respecto a la cotización actual, en línea con la inflación y tasas de interés.
El mercado espera más dólares de la soja retenida
El sector agroexportador liquidó en junio u$s3.007 millones en el mercado de cambios. El monto representa un incremento de 12% respecto a mayo, pero una caída de 18% en comparación con el mismo mes del año pasado. Además, el acumulado del año es de u$s13.378 millones, lo que significa una caída de 13% en relación al mismo período de 2025. Los datos llaman la atención, teniendo en cuenta la expectativa de una cosecha récord para esta campaña, lo que indicaría un retraso en las ventas de granos, a la espera de mejores condiciones, de acuerdo con operadores del mercado.
A la vez, la Secretaría de Agricultura detalló recientemente que las ventas totales de soja ascendían a 20,4 millones de toneladas, de las cuales 12,6 millones correspondían a ventas con precio fijado y 7,8 millones permanecían pendientes de fijación de precio. Según Máx Capital, en base a la estimación de producción de 51,5 millones de toneladas realizada por la Bolsa de Comercio de Rosario, las ventas totales representaban el 39,6% de la producción esperada hasta ese día, por debajo del promedio de 47,5% del mismo período de campaña en los últimos seis años.
«Si bien las ventas pendientes de fijación de precio se encuentran en línea con el promedio histórico, las ventas con precio fijado representan apenas el 24,5% de la producción esperada, más de 7 puntos porcentuales por debajo del promedio de los últimos seis años (30,7%)», detalla.
De acuerdo con el análisis, los datos sugieren que las ventas de los productores siguen relativamente demoradas, lo que probablemente explique parte de la dinámica cambiaria de las últimas semanas. El bróker de bolsa prevé que «estos ingresos de divisas finalmente se materialicen dada la fuerte cosecha, aunque los productores no parecen tener apuro por vender». Por lo tanto, resalta que «el momento sigue siendo incierto, ya que podrían esperar un tipo de cambio más favorable o mayores precios internacionales antes de fijar precios».
El retraso de más de 7 puntos porcentuales en ventas acumuladas respecto al promedio de los últimos seis años equivale a unas 3,9 millones de toneladas de soja. Con los precios internacionales de hoy, implica un potencial de liquidación en torno a u$s1.600 millones para converger con el promedio. En base al stock completo que falta por liquidar, y teniendo en cuenta un remanente de 3,5 millones de toneladas de 2025, los operadores calculan que el total es de entre u$s20.000 millones y u$s24.000 millones. De este monto, cerca del 75% ingresa al mercado de cambios, lo que implicaría entre u$s15.000 millones y u$s18.000 millones.
El segundo semestre no sería tan malo para el dólar
«Un dato despeja las dudas sobre el segundo semestre. Según estadísticas de la Cámara de Exportadores de Cereales, el calendario de liquidaciones de dólares luce como nunca antes sin estacionalidad: el sector, que está guardando la soja para venderla más adelante, mantiene un ritmo de liquidación prácticamente constante o levemente creciente mes a mes hasta fin de año. No prevemos volatilidad cambiaria en lo que resta de 2026, más allá de acomodamientos puntuales como el que observamos en este momento», agregan los analistas de Clave Bursátil.
La firma de asesoría financiera resalta que, pese a la fuerte aceleración que registró el tipo de cambio en las últimas semanas, en lo que va del año se mantiene prácticamente estable, con un avance nominal de apenas 2,2%. Por lo tanto, resalta que el repunte de los últimos dos meses «no es una señal de alarma, sino la normalización de un fenómeno extraordinario».
«Ese fenómeno fue el shock exportador de abril y mayo: superávit energético estructural, precios de commodities agrícolas elevados y un petróleo que llegó a duplicar su valor por la guerra en Medio Oriente. En ese contexto, el Banco Central compró reservas a un ritmo récord y superó los u$s11.000 millones antes de cerrar el primer semestre, lo que produjo una apreciación abrupta del peso que ahora se está corrigiendo gradualmente», detalla.
El tipo de cambio moderó el avance en las últimas jornadas, luego del mencionado repunte de 5,3% que registró en junio, lo que lo llevó a zona de $1.490 en el mercado oficial mayorista. La moderación está sostenida principalmente por la contención que ejerce el equipo económico del Gobierno a través de oferta de cobertura en los mercados de dólar linked y futuros de dólar. Los analistas estiman que la cotización de la divisa seguirá alcista en lo que resta del año, pero sin grandes tensiones, mientras el Gobierno seguirá de cerca la dinámica para intentar que el avance sea de manera ordenada.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar blue,agroexportaciones






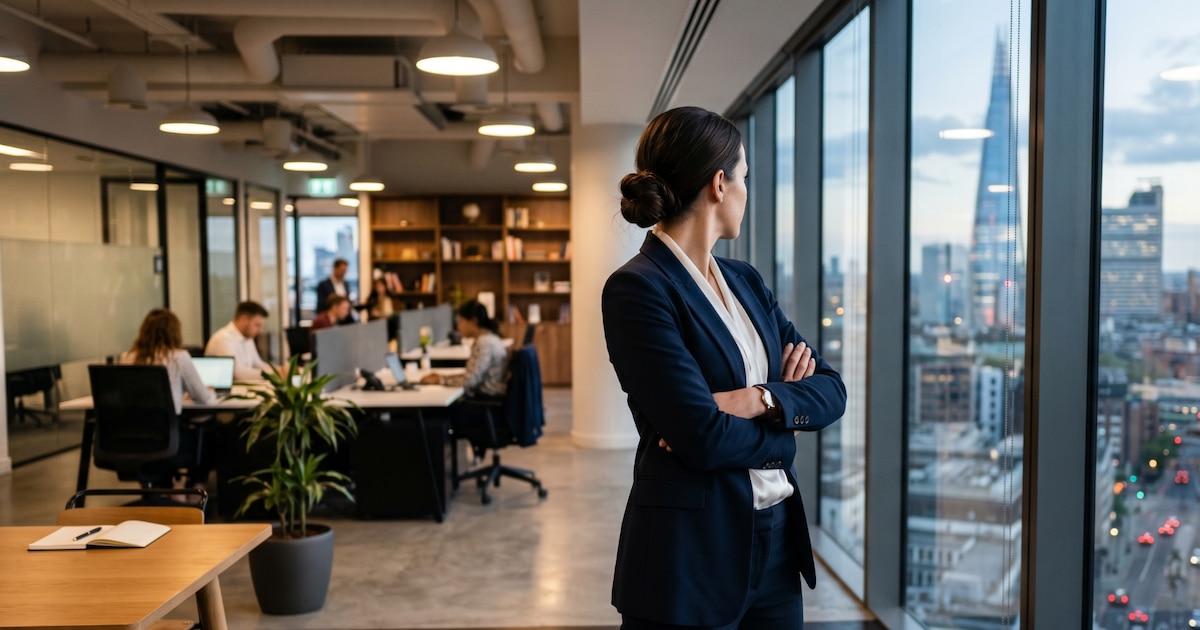
Durante décadas, gran parte de la riqueza, la inversión y las decisiones económicas estuvieron concentradas en manos masculinas. Ese equilibrio está cambiando y, con él, puede cambiar también la forma en que se asignan los recursos y se definen prioridades económicas.
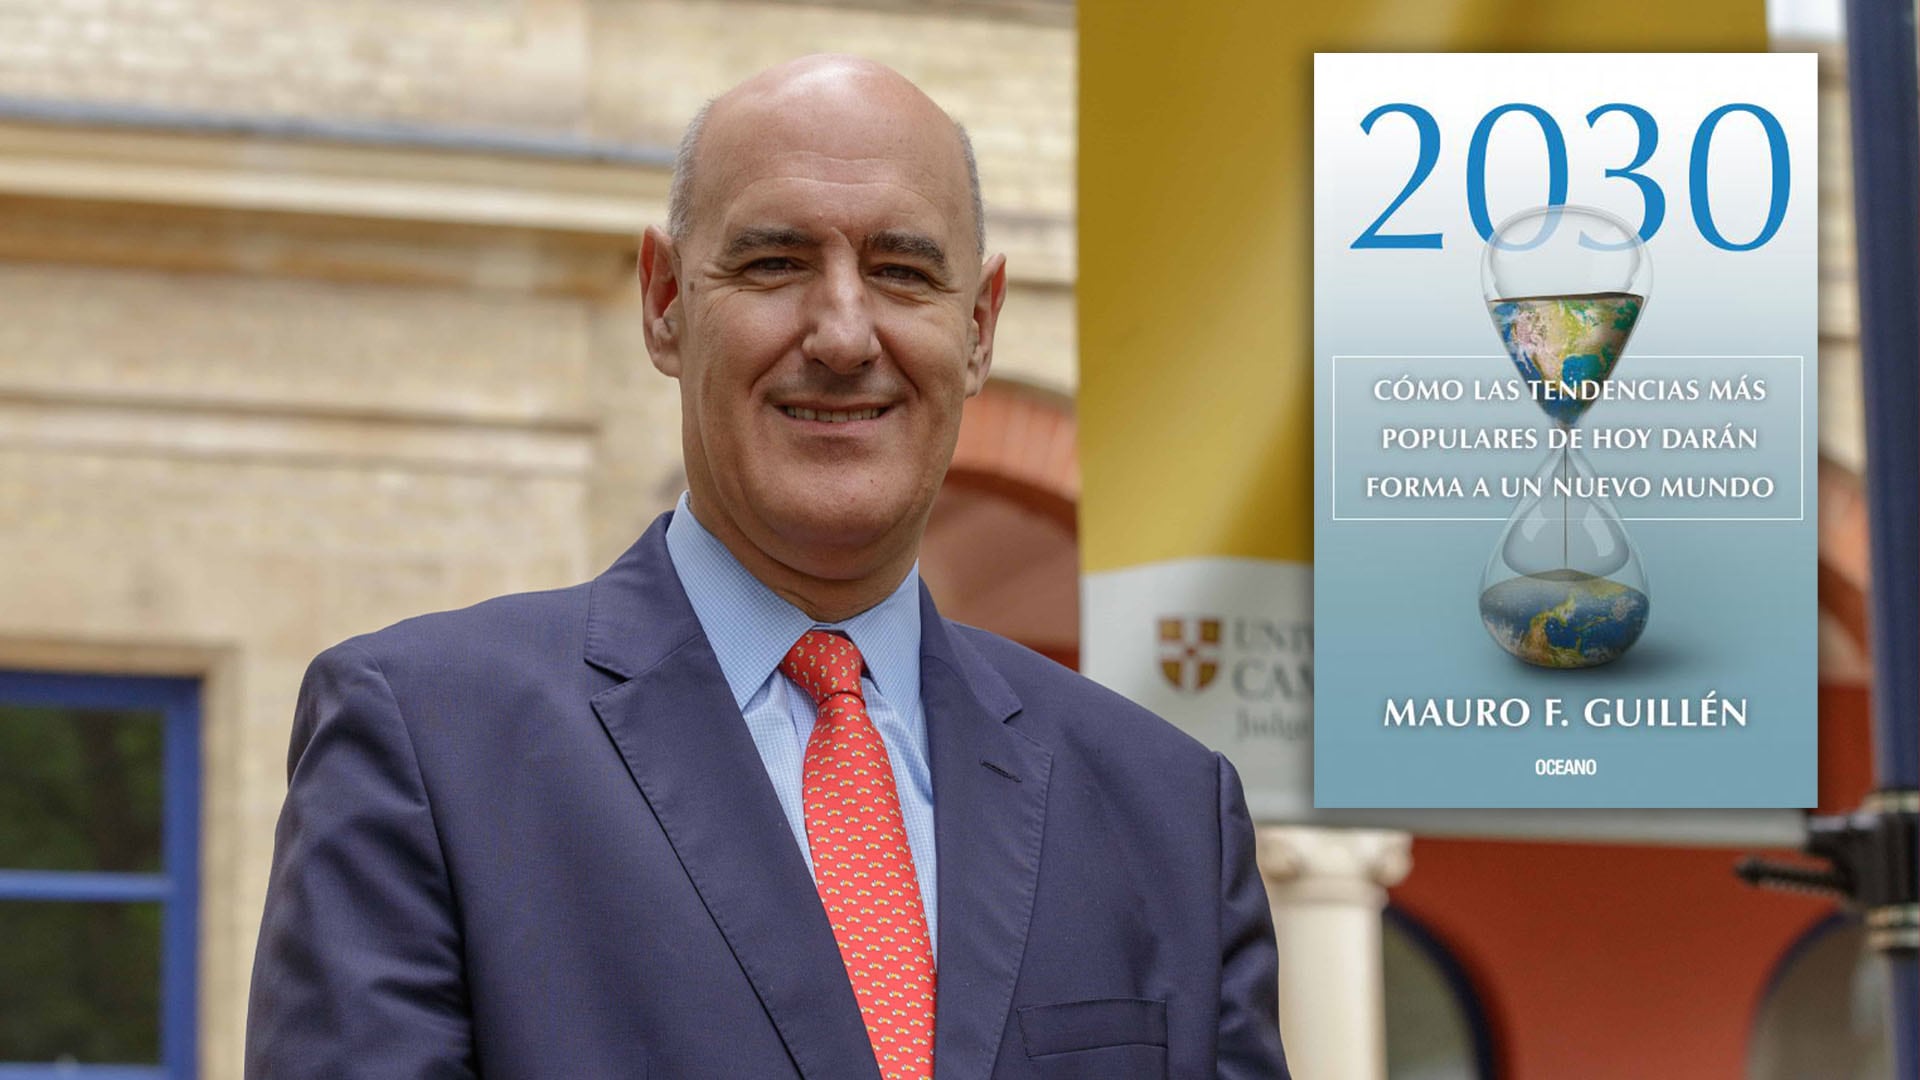
En su libro 2030: How Today’s Biggest Trends Will Collide and Reshape the Future of Everything [2030: Cómo las mayores tendencias actuales confluirán y transformarán el futuro de todo], Mauro F. Guillén identifica el crecimiento del poder económico femenino como una de las grandes transformaciones de esta década. Su proyección era que hacia 2030 las mujeres llegarían a controlar más de la mitad de la riqueza mundial. El dato es relevante no sólo por su magnitud, sino por lo que implica en términos de capacidad de decisión: mayor patrimonio significa también mayor influencia sobre el consumo, el ahorro, la inversión, la protección financiera y la forma en que se administran los riesgos.
Más riqueza en manos de mujeres cambia la estructura del poder económico
El crecimiento del poder económico femenino no debería leerse únicamente como una redistribución cuantitativa de la riqueza. También supone una modificación en quién decide sobre esa riqueza y, por lo tanto, en qué necesidades, industrias y objetivos pueden ganar peso.
Guillén señala que existen diferencias en los patrones de consumo y de asignación de recursos. En términos generales, observa una mayor propensión de las mujeres a destinar recursos a educación, salud y seguros. Si esa tendencia se combina con una participación creciente en el patrimonio, el emprendimiento y el liderazgo empresarial, el impacto puede extenderse mucho más allá de las decisiones individuales.
No cambia solamente quién controla el dinero. También puede cambiar el destino de ese dinero y, con ello, la relevancia de determinados mercados y servicios.
Del consumo inmediato a las decisiones de largo plazo
Hay un aspecto especialmente interesante en los sectores que Guillén identifica. Educación, salud, prevención, seguros y protección financiera tienen algo en común: muchas veces sus beneficios no se ven de manera inmediata.
Invertir en educación significa construir capacidades cuyo retorno puede extenderse durante décadas. Invertir en salud o prevención supone actuar hoy para reducir riesgos futuros. Contratar un seguro implica anticiparse a una contingencia que todavía no ocurrió. Ahorrar requiere resignar consumo presente para generar seguridad futura.
Guillén no plantea de manera explícita que las mujeres tengan necesariamente una visión más orientada al largo plazo, y sería una simplificación afirmar eso. Sin embargo, sí aparece una conexión relevante: algunos de los rubros hacia los que las mujeres tienden a orientar una mayor proporción de sus recursos son, por naturaleza, inversiones con horizontes temporales más extensos.
Esto adquiere una importancia particular en un contexto en el que la economía, las empresas y las políticas públicas están obligadas a pensar cada vez más allá del corto plazo.
Decisiones que atraviesan generaciones
El impacto de estas decisiones tampoco termina necesariamente en la persona que las toma. Buena parte de los recursos destinados a salud, educación, protección o ahorro tiene efectos sobre el conjunto de la familia y puede alcanzar a varias generaciones.
Una decisión sobre educación puede afectar las oportunidades futuras de los hijos. Una decisión sobre ahorro o seguros puede proteger a una pareja o a una familia frente a determinados riesgos. Una inversión en salud puede reducir necesidades de cuidado futuras. En sociedades donde conviven durante más tiempo hijos, padres, abuelos y hasta bisabuelos, estas decisiones adquieren una dimensión cada vez más intergeneracional.
El crecimiento del poder económico femenino puede, por lo tanto, tener un efecto multiplicador. No se limita a modificar el bienestar de quien administra los recursos, sino que puede influir sobre la seguridad y las oportunidades de toda una red familiar.
Del hogar a los mercados y las organizaciones
Guillén también anticipa un crecimiento de la presencia femenina en el emprendimiento, el liderazgo y la propiedad de empresas. Eso implica que estos patrones de decisión pueden trasladarse progresivamente desde el ámbito doméstico hacia las organizaciones y los mercados.
A medida que aumenta la participación de las mujeres en posiciones de decisión, sus preferencias y prioridades pueden influir sobre qué productos se diseñan, qué servicios se desarrollan, qué riesgos se cubren y qué necesidades reciben mayor atención. Salud, educación, seguros y servicios financieros son algunos de los sectores en los que esta transformación puede resultar especialmente visible.
Por eso, el cambio no debería analizarse solamente desde una perspectiva de igualdad o participación. También tiene una dimensión económica: una modificación profunda en quién controla la riqueza puede terminar alterando la dirección de la innovación y el crecimiento de industrias enteras.
La conexión con la longevidad
Esta transformación se vuelve todavía más significativa cuando la analizamos desde la longevidad. Vivir más años obliga a extender casi todas nuestras agendas económicas y personales. Las personas deberán financiar períodos de retiro más prolongados, sostener la salud durante más décadas, actualizar conocimientos varias veces a lo largo de su vida y prepararse para convivir con más generaciones al mismo tiempo.
En ese escenario, educación, prevención, ahorro, seguros y protección financiera dejan de ser decisiones secundarias. Se convierten en parte de la infraestructura necesaria para sostener vidas que pueden extenderse hasta los 90 o 100 años.
Por eso, el aumento del poder económico femenino puede tener una relevancia particular en una sociedad longeva. Las mujeres no sólo viven, en promedio, más años. También tendrán una participación creciente en las decisiones económicas que determinarán cómo se financian, protegen y organizan esas vidas más largas.
En una economía acostumbrada a medir resultados en meses o trimestres, la longevidad obliga a pensar en horizontes mucho más extensos. Y el cambio en quién controla la riqueza puede convertirse en una de las fuerzas que ayuden a desplazar parte de esas decisiones hacia el largo plazo.
[Artículo publicado originalmente en The Shift ]
Mauro Guillén,Editorial Océano,ensayo
ECONOMIA
Un informe comparó la pérdida del empleo formal con un antecedente histórico: el ejemplo del país que sufrió años antes de repuntar
Un estudio del Centro de Empresa y Crecimiento (CEC) del IAE Business School comparó la situación del empleo formal en la Argentina con la de Australia a comienzos de los años noventa. El documento plantea que, a nivel local, la actividad económica recuperó terreno desde fines de 2023, pero con un mercado laboral formal comprometido. En Australia ya pasó algo similar hace décadas y el informe describe cómo el resultado de todo ese proceso puede dar algunos indicios de lo que le espera a la economía argentina.
Los datos estadísticos muestran con precisión lo que está pasando. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, el PBI real creció 5,8% en Argentina. En el mismo período, el empleo registrado total y el empleo privado registrado cayeron aproximadamente 4 por ciento. La fecha de partida coincide con la llegada del gobierno de Javier Milei y el inicio del actual programa de estabilización macroeconómica.
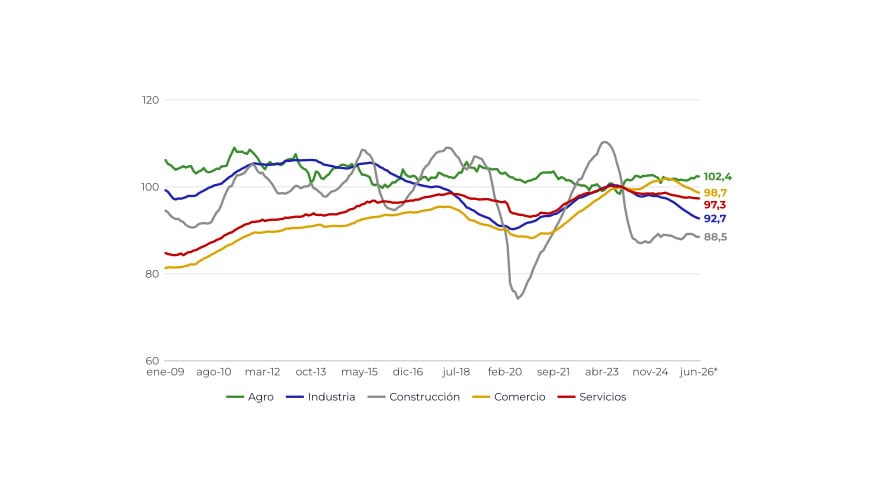
El CEC aclara que el fenómeno tiene antecedentes locales. Entre 2012 y 2026, el empleo registrado total creció, pero el empleo privado registrado permaneció prácticamente estancado. Según el estudio, la divergencia reciente entre producto y empleo se inserta en una trayectoria más extensa de bajo dinamismo del empleo asalariado privado.
El agregado del empleo registrado, además, combina modalidades con evoluciones contrastantes. El monotributo supera en 7,9% el nivel de fines de 2023 y los autónomos se mantienen prácticamente estables. El empleo privado registrado, el empleo público y el de casas particulares permanecen por debajo del nivel que tenían antes de la llegada del gobierno.
Un antecedente para mirar
Según el estudio, el patrón argentino, con un PBI que recupera terreno mientras el empleo registrado permanece rezagado, “tiene un antecedente de magnitud similar en la experiencia australiana”. El documento sostiene que Australia atravesó una dinámica parecida mientras implementaba reformas que transformaron las condiciones de competencia y la organización productiva del país. A principios de los noventa hubo un período de desacople entre PBI y empleo en el que la recuperación de la actividad no se tradujo de forma inmediata en una recuperación del empleo, en particular del asalariado privado.

El IAE recuerda que Australia había tenido un intento de apertura comercial en 1973 y que en 1983 inició una agenda de reformas con medidas sucesivas. Incluyó la desregulación financiera, la flotación del tipo de cambio, reducciones arancelarias, privatizaciones, reformas laborales y nuevas reglas fiscales y monetarias. La agenda se extendió durante más de una década y atravesó distintos gobiernos, ciclos económicos y shocks externos.
La cronología histórica ordena el proceso en tres etapas. La primera ola, entre 1983 y 1987, abarcó la flotación del tipo de cambio y la apertura financiera. La segunda, de 1988 a 1993, incluyó la apertura comercial y la reforma laboral. La tercera, de 1994 a 2000, se centró en la disciplina fiscal y la política monetaria. El mismo esquema registra una Cumbre Económica Nacional con consenso tripartito en 1983 y un acuerdo, identificado como “El Accord”, que duró 13 años y cinco elecciones.
El costo en empleo
El recorrido, según el CEC, “tuvo momentos de dolor”. En 1983, la tasa de desempleo australiana alcanzaba el 10 por ciento. La primera ola de reformas contribuyó a ordenar la macroeconomía, pero no eliminó las dificultades de la transición, que coexistieron con sectores en reconversión, tensiones laborales y una nueva recesión a comienzos de los noventa.
El momento más duro llegó en 1993, cuando el desempleo volvió a 11 por ciento. Entre 1990 y 1993 se perdieron más de 200 mil puestos de trabajo. La tasa de desocupación, que en 1989 era de 6%, tardó más de una década en volver a ese nivel, recién alcanzado en el año 2000. Para el informe, esa persistencia muestra que los costos laborales de una transición “pueden prolongarse incluso después de que la economía retoma su crecimiento”.
El desacople, en números
El estudio cuantifica la brecha australiana (entre empleo y PBI). Tomando como referencia el cuarto trimestre de 1989, cuando se profundizó la apertura comercial mediante un plan de reducción de aranceles, hacia el segundo trimestre de 1993 el PBI se ubicaba 6% por encima. El empleo asalariado privado, en cambio, todavía permanecía 3% por debajo de ese nivel. “La economía había vuelto a expandirse, pero las empresas aún no habían recuperado plenamente la demanda de trabajo”, analizaron los especialistas que elaboraron el informe.

El paralelo con la Argentina es directo, aunque con períodos distintos: aquí el PBI está 5,8% arriba de su nivel de fines de 2023 y el empleo privado registrado, cerca de 4% abajo. En Australia, la recuperación laboral llegó en el segundo trimestre de 1994. Según el CEC, cuando el crecimiento se consolidó, la inversión respondió y la economía ganó capacidad de adaptación, el empleo total y el asalariado privado retomaron una trayectoria ascendente. El informe lo plantea como un problema de tiempos: “El punto no es que el empleo pueda esperar indefinidamente, sino que el vínculo entre crecimiento y contratación tiene rezagos, especialmente cuando una economía atraviesa una reconversión profunda”.
Por qué Australia salió adelante
IAE Business School no atribuye el crecimiento de la economía australiana a haber evitado los costos, sino a haber sostenido la dirección de las reformas. Asimismo, destaca la construcción de acuerdos para administrarlas y por complementar los cambios macroeconómicos con medidas que mejoraron el funcionamiento de los mercados.
Pasado el período de reformas, Australia encontró viendo a favor en el contexto internacional. Luego diez años de crecimiento promedio del PBI de 4% y un piso de desempleo de 4,3% en 2008, llegaron el boom de las commodities y el shock de demanda de China. “El proceso de transformación ya estaba terminado y el país tuvo mayor capacidad para aprovechar la oportunidad”, explica el informe.
Qué deja la comparación para la Argentina
El análisis de los expertos aclara que el caso australiano no ofrece “una promesa automática ni una excusa para desatender el presente”. Su lectura es que la comparación deja una advertencia y una guía. La advertencia es que los costos laborales de la transición son reales y deben monitorearse con rigor. La guía es que la estabilidad macroeconómica necesita persistencia y debe complementarse con condiciones concretas para invertir, emprender, capacitar trabajadores y expandir empresas.
En ese marco, el estudio puso el foco en la cantidad de empresas activas y su impacto en el empleo. En concreto, IAE señaló que, según el Observatorio de Empleo y Dinámica Empresarial, las empresas empleadoras pasaron de unas 569 mil a 540 mil entre el cuarto trimestre de 2023 y el cuarto trimestre de 2025, y los puestos de trabajo asalariado privado registrado, bajaron de 6,372 millones a 6,186 millones.
Para los expertos, un cambio sostenido de esos valores sería una señal observable de recuperación, y esa es su vara de medición: “La prueba de sostenibilidad de la transformación económica no será solo cuántos empleos se preservan hoy, sino cuántas empresas nuevas empiezan a crear los empleos de mañana”.
- Oficial especializado: $ 7.697 por hora
- Oficial: $ 6.585 por hora
- Medio oficial: $ 6.085 por hora
- Ayudante: $ 5.601 por hora
- Sereno: $ 1.017.485 por mes
- Oficial especializado: $ 8.544 por hora
- Oficial: $ 7.313 por hora
- Medio oficial: $ 6.745 por hora
- Ayudante: $ 6.245 por hora
- Sereno: $ 1.133.523 por mes
- Oficial especializado: $ 11.817 por hora
- Oficial: $ 11.079 por hora
- Medio oficial: $ 10.691 por hora
- Ayudante: $ 10.381 por hora
- Sereno: $ 1.701.015 por mes
- Oficial especializado: $ 15.395 por hora
- Oficial: $ 13.169 por hora
- Medio oficial: $ 12.170 por hora
- Ayudante: $ 11.201 por hora
- Sereno: $ 2.034.971 por mes
- Empalme: $ 17.813 por hora en la Zona C-Austral
- Líneas e Instalación: $ 17.327 por hora en la Zona C-Austral
- Canalización: $ 16.881 por hora en la Zona C-Austral

albañil,construcción,ladrillo,cemento,obra,edificación

Los gremios más combativos calcularon cuánto debería ser el salario mínimo: supera los $3,1 millones Copiar título

Crimson Desert revoluciona su mundo abierto y se abre al amor

Javier Milei y sus medidas, en vivo: el presidente llamó a Lula “zurdo ladrón” días antes del balotaje en Brasil

University president sounds alarm as nearly half of students justify violence to stop ‘hate speech’

Tenía una maestría en Harvard y le tendieron una trampa que le cambió la vida: la historia de Álvaro Martín, la voz de la NBA

Francia instala cámaras a los árbitros para reducir la violencia en el fútbol

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

 CLIMA2 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella


