ECONOMIA
El dilema del presidente de la Reserva Federal de Estados Unidos

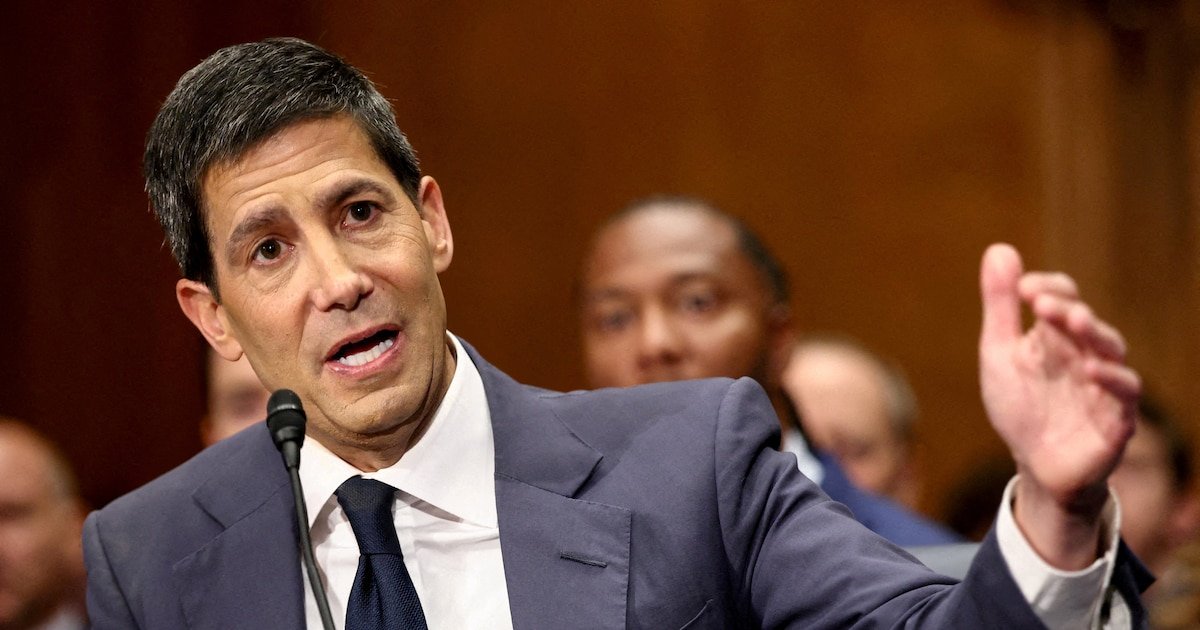
Kevin Warsh logró la presidencia de la Reserva Federal bajo la tesis de que la economía necesitaba tasas de interés más bajas. Pero, justo cuando asumió como jefe de la Reserva Federal en mayo pasado, la inflación se disparó tras el aumento del precio del petróleo.
El contexto cambió al asumir y las expectativas se revirtieron de inmediato. De anticipar una baja de tasas con el nuevo presidente, el mercado ahora espera que posponga cualquier recorte ante el fogonazo inflacionario que afronta la economía. Los objetivos que lo llevaron a la presidencia quedaron, por ahora, para más adelante.
Warsh llegó a la Reserva Federal con un mandato contradictorio: Donald Trump lo eligió para bajar tasas, pero la inflación se ubicó por encima de 3,8%, el mercado proyectó una política monetaria sin recortes durante el resto de 2026 y la discusión interna del FOMC quedó atravesada por la productividad asociada a la inteligencia artificial, el deterioro fiscal y la demanda de deuda del ecosistema cripto.
Warsh llegó a la Reserva Federal con un mandato contradictorio: Donald Trump lo eligió para bajar tasas, pero la inflación se ubicó por encima del objetivo
Inteligencia artificial y el nuevo argumento “deflacionario”
El argumento de Warsh no es monetario sino tecnológico. Sostuvo que la inteligencia artificial generaba un salto de productividad comparable al de la electrificación industrial, y que ese choque de oferta sería deflacionario por naturaleza: más producción por unidad de trabajo, costos marginales en descenso y eficiencias que se replican sin fricción. Su tesis fue que la Fed podía bajar todavía más rápido las tasas sin avivar la inflación.

Esa tesis no sedujo a todos por igual dentro de la Reserva Federal. La postura del Federal Open Market Committee (FOMC) fue más cautelosa: varios miembros del comité, entre ellos el presidente de la Fed de Chicago, Austan Goolsbee, señalaron que el entusiasmo por la IA podía ser inflacionario en el corto plazo, al empujar inversión masiva y mayor demanda de energía antes de que los beneficios de productividad se materializaran.
El FMI, en su consulta del Artículo IV, fue explícito: “Con la tasa de política cerca del nivel neutral, hay poco margen para bajar en 2026”
Ante el nuevo contexto, el mercado esperó que las tasas de interés se mantuvieran sin cambios durante el resto de 2026.
El FMI, en su consulta del Artículo IV, fue explícito: “Con la tasa de política cerca del nivel neutral, hay poco margen para bajar en 2026”.

La Oficina de Presupuesto del Congreso proyectó un déficit federal de USD 1,9 billones en 2026, que crecería a USD 3,1 billones para 2036.
La deuda pública en manos del sector privado ya superó el 101% del PBI, un récord desde la Segunda Guerra Mundial, y los pagos de intereses sobre esa deuda superaron el billón de dólares anuales por primera vez en 2025.

Ahí emergió la tensión más aguda para Warsh. El flamante presidente habló de limpiar a mayor velocidad el balance de la Reserva Federal y reducir la tenencia de títulos públicos. Pero, si la Fed reduce su balance y los compradores extranjeros tradicionales siguen retirándose, ¿quién absorbe la oferta de deuda que genera el déficit?

Ray Dalio, fundador de Bridgewater, lo formuló sin rodeos en noviembre de 2025: “Si el balance comienza a expandirse significativamente mientras se recortan tasas y los déficits fiscales son grandes, lo veremos como una monetización clásica de deuda pública”.
Si la Reserva Federal no opera como comprador de deuda de última instancia, los rendimientos del Tesoro se disparan, lo que contrae el crédito, encarece la deuda hipotecaria y puede desencadenar un ciclo de inestabilidad que la Fed quiere evitar.
Demanda cripto: stablecoins como nuevo comprador marginal
Mientras los compradores tradicionales de deuda pública redujeron exposición -China bajó de USD 1,3 billones en 2013 a USD 604 mil millones hoy, a la mitad en una década- emergió un actor inesperado: el ecosistema de stablecoins, con Tether a la cabeza.

Tether, emisor de USDT, la stablecoin más grande del mundo, con USD 186 mil millones en circulación y 530 millones de usuarios, tenía USD 122 mil millones en Treasuries directos al cierre de 2025 -más del 83% de sus reservas- y una exposición total que superó los USD 141 mil millones. Eso lo ubicó como el 17° mayor tenedor mundial de deuda estadounidense, por encima de Alemania y Arabia Saudita.

El mecanismo fue simple: los usuarios depositan dólares para acuñar USDT; Tether invierte esos dólares en letras del Tesoro a corto plazo y captura el diferencial de tasas.
En 2025 ganó más de USD 10.000 millones con ese modelo. En paralelo, el Genius Act, aprobado en julio de 2025, obligó a todas las stablecoins reguladas a respaldar sus tokens con activos de alta calidad, como Letras del Tesoro. Standard Chartered estimó que el mercado de stablecoins podría crecer de USD 300 mil millones actuales a USD 2 billones para 2028, con hasta USD 1 billón de demanda adicional de T-bills.
El Genius Act, aprobado en julio de 2025, obligó a todas las stablecoins reguladas a respaldar sus tokens con activos de alta calidad, como Letras del Tesoro
La administración Trump, que presionó por tipos de interés bajos y quiso financiar su déficit, encontró en el ecosistema cripto a uno de sus principales compradores de deuda. Los “Tether del mundo” actuaron como bancos centrales paralelos y su balance en Treasuries creció trimestre a trimestre.
Kevin Warsh llegó a la Fed con un mandato contradictorio. Trump lo eligió para bajar tasas de interés, pero la inflación se mantuvo por encima de 3,8%, el FOMC quedó dividido -la votación de abril fue 8-4, la más fracturada desde 1992- y los rendimientos del Tesoro a largo plazo, en 4,5% anual, advirtieron que el mercado descontó la persistencia de déficits fiscales que continuarían aumentando la oferta de deuda.
Forzar recortes en ese contexto podría destruir la credibilidad antiinflacionaria que la institución tardó décadas en construir.

Warsh también quiso reducir el balance. Pero si la Fed vende títulos públicos, los rendimientos del Tesoro suben y agravan el déficit del Tesoro.
Más aún: si China, Japón y otros soberanos continúan reduciendo su exposición a deuda estadounidense, la brecha de demanda se amplía. El ecosistema cripto cubre hoy una fracción relevante, pero insuficiente. La única alternativa real de largo plazo es fiscal: gastar menos de lo que se recauda, algo que ninguna administración en Washington logró en décadas.
Si China, Japón y otros soberanos continúan reduciendo su exposición a deuda estadounidense, la brecha de demanda se amplía
El dilema de Warsh quedó planteado: ¿puede un banco central independiente sostener disciplina monetaria cuando el fisco necesita financiamiento barato? La historia sugiere que no de manera indefinida.

El repunte inflacionario obligó a Kevin Warsh a dejar de lado su tesis de que la IA forzaría una deflación que permitiría a la Reserva Federal bajar tasas. Pero las tasas de corto plazo no fueron su principal problema: las proyecciones oficiales del déficit fiscal chocaron con su idea de limpiar el balance de la Fed, al menos a la velocidad que insinuó.
La apuesta a que el mundo cripto aumente la demanda de deuda estadounidense cuando se retira China lució auspiciosa, pero insuficiente
La apuesta a que el mundo cripto aumente la demanda de deuda estadounidense cuando se retira China lució auspiciosa, pero insuficiente para que la Reserva Federal también se desprenda de sus tenencias.
Los mercados, mientras tanto, esperarán su primera reunión el 16 y 17 de junio, para que revele cómo piensa afrontarlo.
El autor es CEO Pampa Capital / Profesor MFIN -UTDT
North America







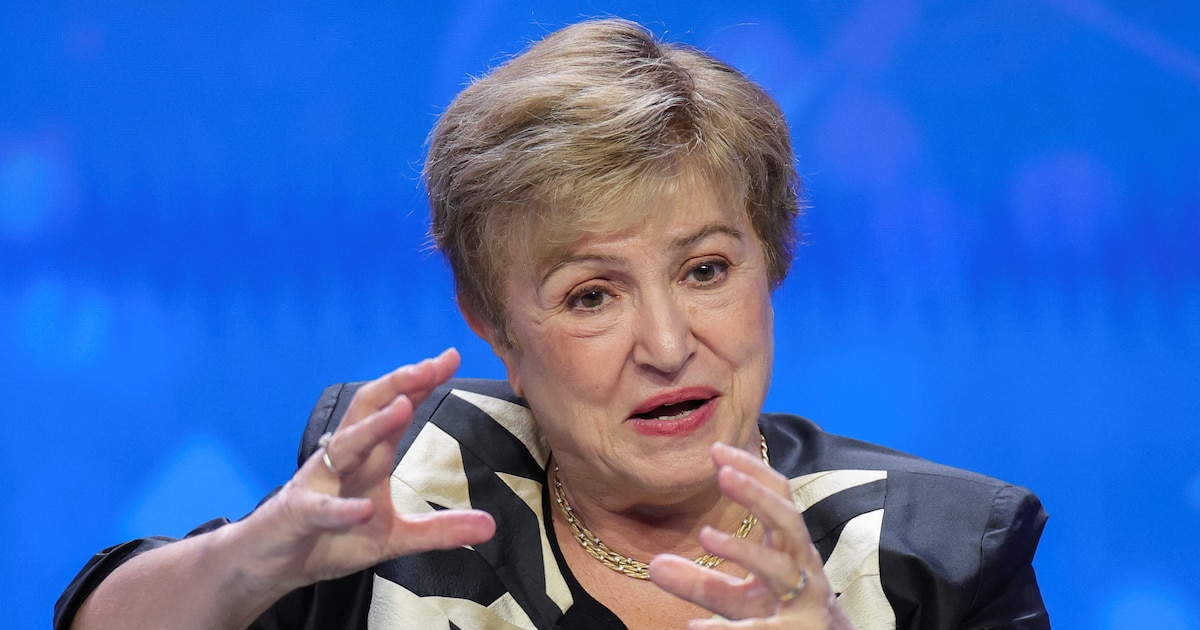
La directora del Fondo Monetario Internacional (FMI), Kristalina Georgieva, advirtió este miércoles sobre el riesgo del impacto negativo para la economía mundial que pueden tener los ataques contra infraestructuras y refinerías de petróleo en Arabia Saudita por el conflicto con los hutíes de Yemen.
“La economía saudí es importante para la región y para el mundo. En ese sentido, estos acontecimientos tienen riesgo de contagio que puede afectar al resto del planeta”, dijo Georgieva durante una rueda de prensa en Bangkok en el contexto de la reunión anual del FMI y el Banco Mundial (BM).
Las palabras de la directora del FMI llegan después de que la sede de la petrolera estatal saudí Aramco, situada en la ciudad de Dhahran (noreste), fuera objeto el martes de un ataque que provocó un incendio, sin causar víctimas mortales ni heridos, según informó a la Agencia de Prensa Saudí una fuente del Ministerio de Energía.
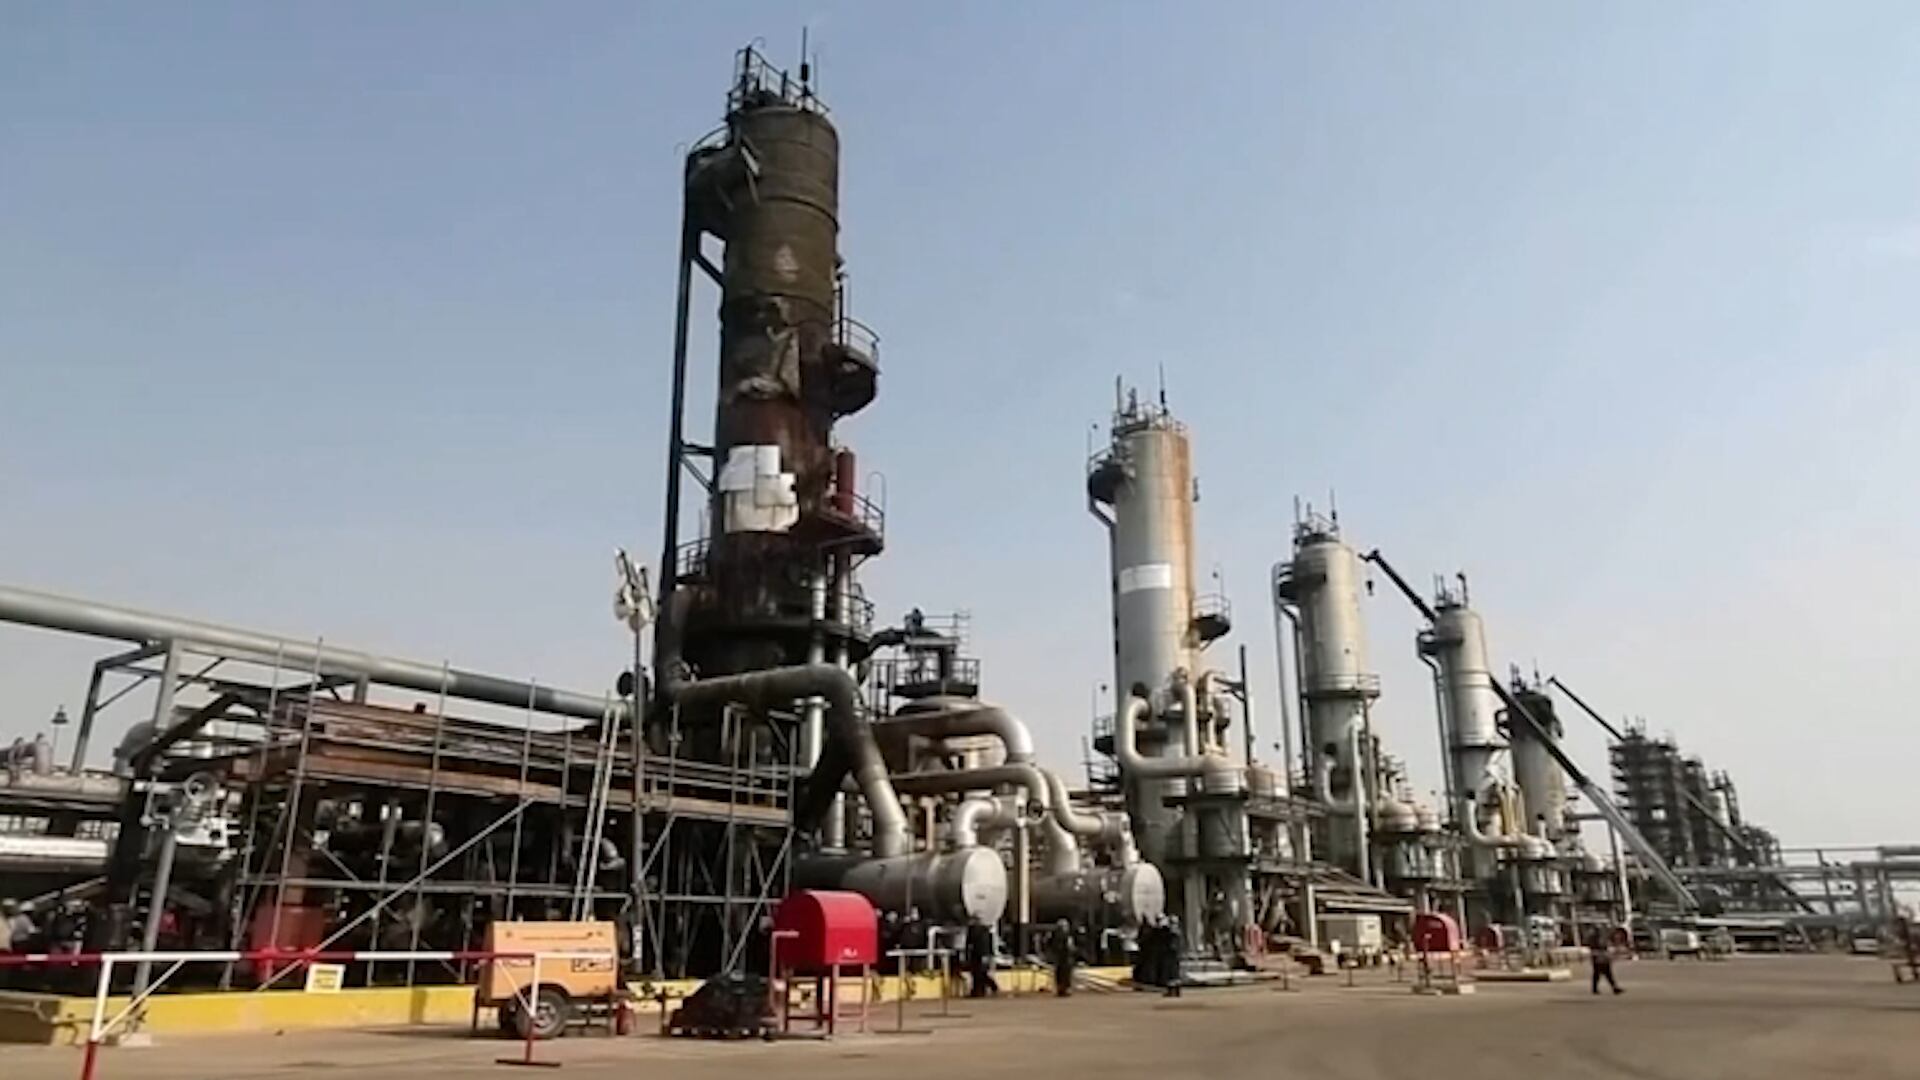
Durante la actual escalada del conflicto entre el reino árabe y los hutíes, que controlan partes del oeste de Yemen, los rebeldes yemeníes han atacado en las últimas semanas refinerías de petróleo en territorio saudí y el aeropuerto de Riad, en los que murieron más de una quincena de personas y otras 300 resultaron heridas.
Por su parte, la coalición militar liderada por Arabia Saudita, que apoya al Gobierno yemení internacionalmente reconocido, bombardeó el martes el principal depósito de combustible de Saná, la capital yemení, en manos de los rebeldes hutíes desde 2014.
Georgieva expresó su “solidaridad” con Arabia Saudita y le agradeció su liderazgo a la hora de liderar las “reformas estructurales” en los países del Golfo Pérsico, que mantienen, dijo, en “orden” su política fiscal.
La directora del FMI también aplaudió la diversificación económica realizada en los últimos años por el reino saudí para ser menos dependiente del sector petrolero.
“Esto ha creado un colchón que ahora está dando excelentes frutos”, remarcó la economista.
En su informe de Perspectivas Económicas Mundiales, publicado la víspera, el FMI subió el pronóstico de crecimiento de Arabia Saudita para 2027, hasta el 7,9% (del 5,5% previo), si bien revisó a la baja su proyección para este año, hasta una contracción del 3,3%, desde la subida del 1,7% anterior.
Esta escalada bélica tiene lugar en medio de una intensificación de los combates entre las fuerzas hutíes y las tropas leales al Gobierno internacionalmente reconocido de Yemen, que cuentan con el apoyo aéreo de Arabia Saudita en su contraofensiva para recuperar el control de las zonas en manos de los rebeldes, incluida Saná.
Business,International Relations,Asia / Pacific,Corporate Events,Diplomacy / Foreign Policy
El problema de Ingresos Brutos llegó a un punto que exige discutir la responsabilidad penal de quienes ordenan o mantienen cobros que saben indebidos
Un saldo a favor o una interpretación tributaria equivocada no bastan para atribuir un delito
La llamada “ignorancia deliberada” exige un análisis cuidadoso: no permite presumir el dolo por el solo cargo ocupado ni equiparar una negligencia con una decisión consciente
Una pyme no debería tener que cerrar mientras espera que le devuelvan dinero que nunca debió salir de su cuenta
trabajador,impuestos,papeleo,carga fiscal,gestión tributaria
ECONOMIA
Los planes de ahorro para comprar autos pierden impulso: las suscripciones cayeron 11,3% en el tercer trimestre


Leapmotor Argentina

New York governor debate heats up as Blakeman, Hochul spar over Trump, sanctuary status, ICE shooting

La salud del Papa abrió una nueva incógnita en el Gobierno por su visita a la Argentina – Nexofin

Uruguay y la democracia sin estridencias

El FMI advirtió que los ataques contra Arabia Saudita pueden afectar a la economía mundial

El cobro abusivo del Impuesto sobre los Ingresos Brutos puede ser delito

Los detalles de la reunión entre River Plate y Estudiantes de La Plata

Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida

Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad

El dramático accidente que sufrió Sarah, la hija de Barby Franco y Burlando, con apenas dos años: “Se abrió la cabeza”

El insólito error de Manuel Neuer a los 8 segundos del partido de Bayern Múnich: sufrió el gol más rápido en la historia de la Bundesliga

 CHIMENTOS3 días ago
Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»
- DEPORTE3 días ago
Corinthians presentó a un técnico europeo para salvarse del descenso
- INTERNACIONAL3 días ago
Del barrio a TikTok: así reclutan las bandas criminales a niños y adolescentes en Ecuador