ECONOMIA
El error que podemos repetir

Argentina vuelve a sentarse sobre una fortuna. Vaca Muerta despliega su potencial, el litio atrae capitales que hace una década parecían imposibles y el RIGI promete inversiones, exportaciones y los dólares que el país necesita con urgencia. La conversación pública se concentra, como siempre, en cuánto dinero va a entrar. Pero esa es la pregunta fácil, y casi siempre la equivocada: la que define el destino de una generación es qué se hará con esos ingresos, y todo indica que el país está a punto de responderla mal.
El reflejo argentino ante un ingreso extraordinario es conocido: gastarlo. No transformarlo, no ahorrarlo, no convertirlo en capital que sobreviva al ciclo de precios que lo hizo posible. Y esta vez puede salir caro, porque la riqueza del subsuelo tiene una particularidad que la vuelve traicionera: se agota.
Conviene detenerse ahí, porque ese es el corazón del problema. Un pozo petrolero, un salar de litio o una veta minera son activos que la naturaleza acumuló durante millones de años y que una sola generación extrae en pocas décadas. La verdadera riqueza no son las regalías que ingresan cada año: es el recurso que desaparece para generarlas. Cuando una provincia cobra una regalía no recibe una renta que se renueva sola: vende un pedazo de su patrimonio. La pregunta inevitable es qué queda cuando ya no haya nada más para vender.
No es una preocupación abstracta ni nueva. Hace más de tres décadas los economistas le pusieron nombre a la trampa. Jeffrey Sachs y Andrew Warner notaron algo perturbador: muchos países ricos en recursos naturales crecían menos que otros aparentemente menos favorecidos. De ahí surgió una literatura sobre la “maldición de los recursos”.
El reflejo argentino ante un ingreso extraordinario es conocido: gastarlo. No transformarlo, no ahorrarlo, no convertirlo en capital que sobreviva al ciclo de precios que lo hizo posible
Los mecanismos son varios: la enfermedad holandesa, que infla un sector exportador y aplasta a los demás; el deterioro institucional que provocan las rentas fáciles. La conclusión es incómoda y consistente: la abundancia no garantiza prosperidad. A veces la entorpece.
Trabajos como los de Fernanda Brollo, Tommaso Nannicini, Roberto Perotti y Guido Tabellini muestran, incluso, que los ingresos inesperados pueden generar incentivos perversos en los gobiernos y corroer la calidad de las instituciones. El dinero que cae del cielo no siempre construye; muchas veces afloja.
La economía de los recursos naturales ofrece una brújula tan simple como exigente: la regla de Hartwick. Si una sociedad explota un recurso que no se renueva, debería convertir esas rentas en otra forma de capital capaz de sostener el bienestar futuro.

La lógica es la de una familia que hereda una propiedad y la vende. Si gasta todo el dinero en consumo cotidiano, los hijos heredarán un recuerdo y nada más. Si lo reinvierte, el patrimonio puede mantenerse o incluso crecer. La diferencia no es contable: define el bienestar de varias generaciones.
Se sabe, sin embargo, hacia dónde empuja la política. Los gobiernos tienen necesidades inmediatas: salarios, funcionamiento del Estado, programas sociales, demandas que no esperan. Cuando aparece un ingreso extraordinario, la tentación de usarlo para tapar agujeros corrientes es casi irresistible.
El detalle fatal es que el gasto corriente tiene una asimetría brutal: subirlo de forma permanente es fácil; bajarlo cuando la bonanza termina es políticamente devastador. Así se construyen las crisis del día después. Y la bonanza, en estos rubros, siempre se termina. Los precios del petróleo, del cobre y del litio se mueven con violencia: una crisis geopolítica los dispara; una desaceleración global los derrumba.
Cuando aparece un ingreso extraordinario, la tentación de usarlo para tapar agujeros corrientes es casi irresistible
El conflicto en Medio Oriente es apenas el recordatorio más reciente de que nadie controla esa variable. Atar el gasto estructural de un Estado a un ingreso tan volátil es edificar sobre arena y sorprenderse después de que la casa se caiga.
Alguien dirá que la salida es invertir en lugar de consumir. Es cierto, pero no alcanza. Después aparece una segunda pregunta, todavía más difícil: ¿invertir en qué? Gastar en obra pública no equivale automáticamente a desarrollo.

Una provincia puede construir infraestructura estratégica que eleve la productividad durante décadas o puede financiar obras de baja rentabilidad social elegidas por conveniencia política.
Investigaciones recientes, como las de Stanislao Maldonado y Martín Ardanaz para municipios del Perú, muestran que disponer de recursos extraordinarios no mejora por sí solo la eficiencia del gasto. Una obra improductiva no es inversión: es consumo presente con mejor disfraz. La discusión, entonces, no debería ser cuánto se invierte, sino qué capacidad productiva futura deja esa inversión.
En Argentina, además, todo esto cae sobre un andamiaje fiscal que ya hace agua. Las provincias productoras cobran regalías, pero también participan de la coparticipación federal, cuyos coeficientes siguen definidos esencialmente por una ley de 1988. El mandato constitucional de 1994 para reformar ese régimen lleva más de tres décadas sin cumplirse.
Sumar nuevas fuentes de riqueza extraordinaria a un esquema de reparto diseñado hace casi 40 años no es un detalle técnico: es una bomba de tiempo con la mecha encendida
Sumar nuevas fuentes de riqueza extraordinaria a un esquema de reparto diseñado hace casi 40 años no es un detalle técnico: es una bomba de tiempo con la mecha encendida.
Hay otro camino, y no es ciencia ficción. Varios países crearon fondos soberanos y de estabilización para ahorrar parte de la renta en los años buenos y usarla cuando los precios caen, o preservarla directamente para las generaciones que vienen.

Noruega es el ejemplo de manual: canalizó buena parte de su renta petrolera hacia un fondo que invierte en activos financieros y blindó su presupuesto de los vaivenes del crudo. No es una fórmula mágica ni trasplantable sin más, pero demuestra que la maldición de los recursos no es un destino. Es una decisión.
Y esa es, al final, la única pregunta que importa. No se trata de discutir si la minería o los hidrocarburos son buenos o malos, ni de negarle a las provincias el derecho a aprovechar lo que tienen. Se trata de algo más profundo: cuando una sociedad descubre una riqueza extraordinaria, ¿la usa para consumir un poco más hoy o para construir las capacidades que le permitan vivir mejor mañana?
La riqueza ya está bajo el suelo. El error también está al alcance de la mano, porque se cometió antes y el guion se conoce de memoria. La fortuna que aparece debajo de la tierra no es el desafío: el desafío es saber qué hacer con ella. Todavía hay tiempo de no malgastar la respuesta.
Los autores son ex ministro de Producción y Trabajo y socio fundador de Abeceb, y economista del Centro de Estudios en Finanzas Públicas de la Universidad Nacional de La Plata, respectivamente
billetes,dólares






ECONOMIA
La inflación en EEUU impactó en los mercados: cayeron las acciones y el riesgo país superó los 600 puntos
Un dato de inflación que confirmó una aceleración del nivel general de precios en los EEUU extendió la cautela en la operatoria bursátil de este miércoles. Los principales indicadores de Wall Street negociaron con caídas: el panel tecnológico Nasdaq perdió 1,9%, mientras que el Dow Jones de Industriales restó 0,1 por ciento.
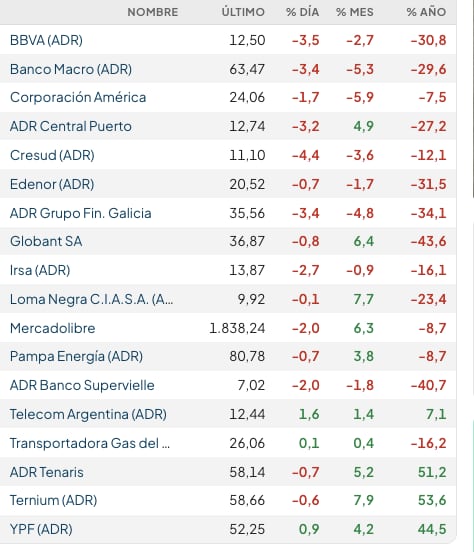
El índice S&P Merval de la Bolsa de Comercio de Buenos Aires cayó 1,2%, en los 2.835.843 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en el exterior se impusieron las bajas, encabezadas por Satellogic (-9,3%), Bioceres (-7,7%) Cresud (-4,4%). Hubo rebotes de 1,4% para Vista Energy, y de 0,9% en las acciones de YPF (a USD 52,25), gracias a la suba del crudo.
Los bonos soberanos en dólares -Bonares y Globales- perdieron un 0,3% en promedio, mientras que el riesgo país de JP Morgan subió 12 unidades para la Argentina, en los 611 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La inflación de septiembre en Estados Unidos estuvo en línea con lo esperado al mostrar una variación de 0,6% mensual. En cuanto a los componentes, energía se aceleró a 5,2% mensual desde 2,1% previo, producto de una suba en los combustibles, y particularmente en el fuel oil , que se encareció 15,3% mensual, desde el 10,1% anterior.
“A pesar de que el dato mensual estuvo alineado con las expectativas, la variación interanual del IPC fue de 3,7% versus 3,6% esperado, incrementándose desde el 3,4% de agosto. En el caso de la inflación núcleo, aquella que excluye alimentos y energía, la variación mensual fue de 0,3%, mayor al 0,2% esperado, mientras que el cambio interanual fue de 2,6%, por encima del 2,5% esperado y del 2,4% registrado en agosto”, evaluó el equipo de Research de Balanz.
“La reacción inicial del mercado a los datos de hoy está siendo bastante marcada en el mercado de tasas, particularmente en la parte corta de la curva, la cual muestra subas de 12 puntos básicos en las tasas de 2 a 5 años. Los movimientos en las tasas más largas están siendo más acotados, aunque significativos y en el orden de 5 a 8 puntos básicos. El mercado sigue esperando la próxima suba de 25 puntos básicos recién para diciembre, aunque le incrementó la probabilidad de que la Fed se adelante a la reunión de fin de mes, e incorpora entre dos a tres subas en 2027″, agregaron dese Balanz.
Además, los precios del crudo subieron tras un ataque contra la sede de la petrolera estatal de Arabia Saudita, mientras funcionarios iraníes dijeron a Reuters que están aplicando nuevas tácticas para atacar buques, con el objetivo de mantener altos los precios e influir en las elecciones de mitad de mandato de Estados Unidos.
Los futuros del Brent del Mar del Norte subieron 0,3%, a USD 106 el barril para entregar en diciembre. El WTI (West Texas Intermediate) en Estados Unidos avanzó 1%, a USD 95,10 el barril para noviembre, en un pico de dos semanas.
“Los ataques a buques que cruzan el Estrecho de Ormuz y los ataques militares entre Arabia Saudita y los hutíes están respaldando los precios, ya que los actores del mercado siguen preocupados por la disminución de las exportaciones petroleras en la región”, afirmó a Reuters Giovanni Staunovo, analista de UBS.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Las autoridades iraníes se negaron a dar detalles sobre la nueva estrategia para atacar a los buques, pero una de ellas afirmó que Irán había comenzado a emplear diferentes tácticas ofensivas hace unos diez días.
“El hecho de que las autoridades iraníes admitan abiertamente que están socavando los esfuerzos de Estados Unidos por mantener los precios del petróleo bajo control dice mucho de las verdaderas intenciones que se esconden tras las llamadas ‘conversaciones de paz’”, señaló Priyanka Sachdeva, analista de Phillip Nova.
Corporate Events,North America
La dispersión de tasas de interés entre la banca pública y las entidades privadas genera diferencias sustanciales en el valor del compromiso mensual
Puntos importantes

Los créditos UVA son la vía clave para acceder a la vivienda. Las tasas varían según la entidad y la acreditación de haberes.
Ser cliente bancario reduce significativamente la cuota mensual. El ahorro llega al 45% respecto a no clientes.
Existen costos extra, requisitos de ingresos y cláusulas de ajuste por inflación. Evaluar cada oferta es vital.
santander,bbva,galicia,bapro,bna,hipotecario uva,Finanzas,Secretaría finanzas
ECONOMIA
Argentina firmó con EEUU un protocolo adicional para fortalecer el acuerdo bilateral sobre Comercio e Inversiones Recíprocas
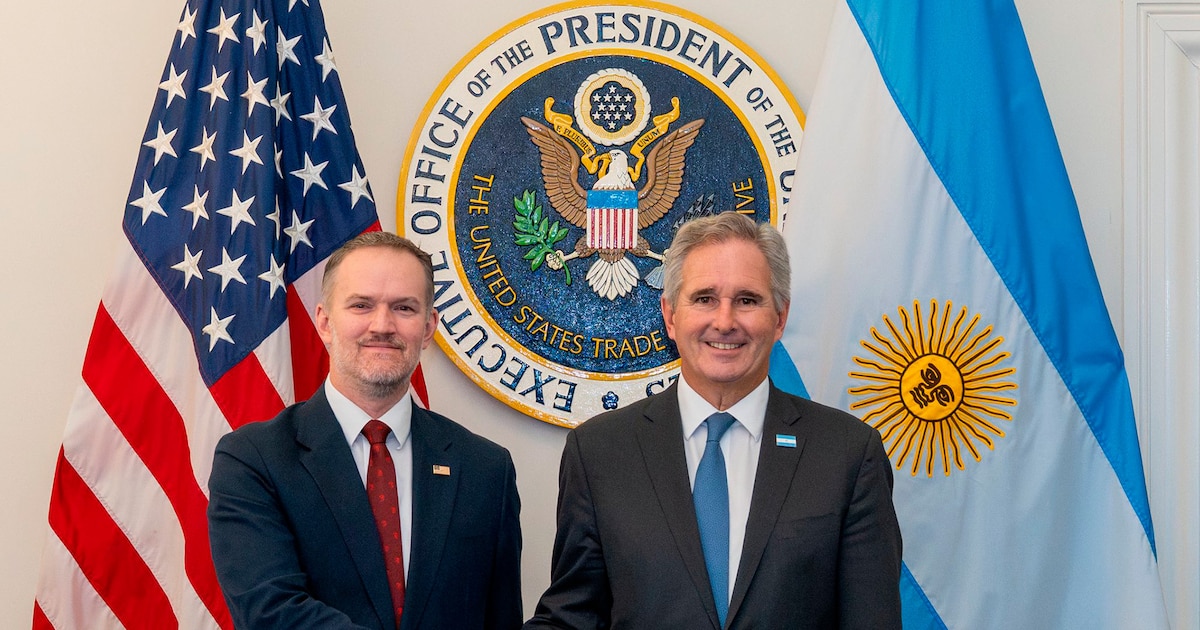


Pablo Quirno,Argentina,Estados Unidos,Washington D.C.,relaciones bilaterales

DEPORTE47 segundos ago
La tajante frase de Leonardo Ponzio ante los rumores de un posible regreso de Ramón Díaz a River

DEPORTE6 minutos ago
Video: la asistencia de Messi para De Paul en Inter Miami vs New York City

POLITICA11 minutos ago
Absolvieron a un jefe camionero acusado de bloquear una empresa y exigir dinero a los dueños

POLITICA13 minutos ago
Murió Norberto Di Próspero, histórico dirigente del gremio de trabajadores del Congreso

ECONOMIA33 minutos ago
La inflación en EEUU impactó en los mercados: cayeron las acciones y el riesgo país superó los 600 puntos

INTERNACIONAL39 minutos ago
7,000 pasajeros estaban en el principal aeropuerto de Panamá cuando ocurrió el terremoto de 7.5

DEPORTE3 días ago
Corinthians presentó a un técnico europeo para salvarse del descenso

CHIMENTOS3 días ago
Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

ECONOMIA4 días ago
Anticipan más crédito y mayor flujo en acciones con reforma del mercado de capitales

POLITICA4 días ago
La controversia por la ley de Tierras avivó las diferencias internas en la Corte Suprema

 POLITICA3 días ago
Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil
- DEPORTE3 días ago
All Boys vs Godoy Cruz: formaciones, hora y dónde ver por tv
- INTERNACIONAL1 día ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India