Connect with us

ECONOMIA

El Gobierno Nacional y la Ciudad de Buenos Aires llegaron a un acuerdo por la deuda de la coparticipación

Published

on


El acuerdo contempla la transferencia de bonos con vencimiento a siete meses para saldar la deuda acumulada el último año.

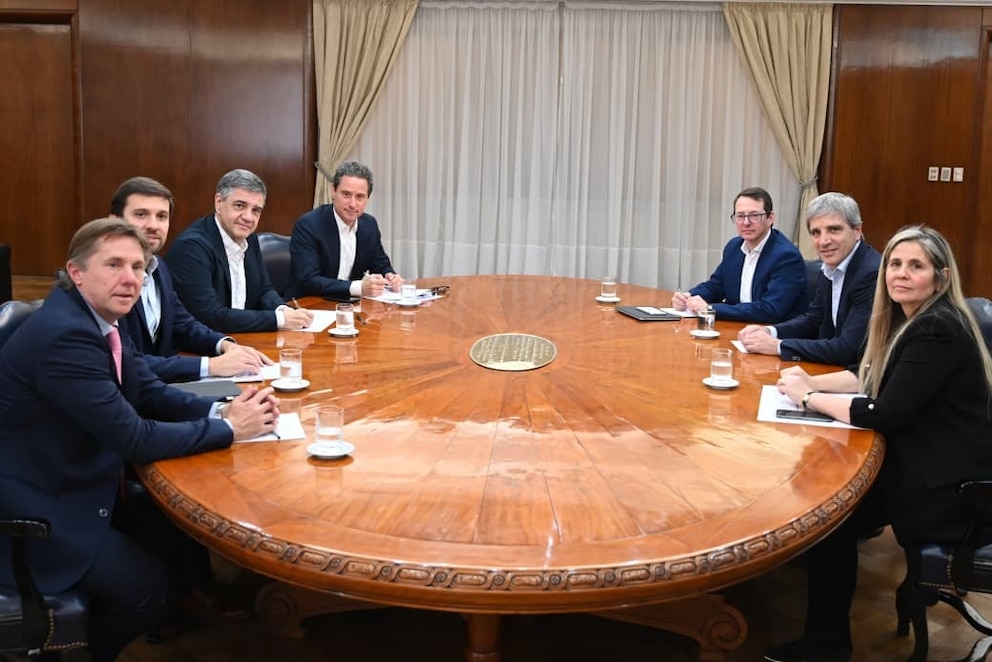
En medio de la tensiones en el plano político con el relanzamiento del PRO, el Ministerio de Economía y la Ciudad de Buenos Aires (caba) acordaron la cancelación de la deuda generada durante el último año por la Coparticipación Federal de Impuestos. Este entendimiento contempla la transferencia de una cartera de bonos con un vencimiento de siete meses, que regulariza los fondos pendientes y restablece la normalidad en las cuentas fiscales porteñas. Aunque los reclamos continuaran los pagos no realizados desde 2020.

El proceso de negociación entre el Gobierno y la Ciudad comenzó tras los retrasos en las transferencias que debían realizarse en cumplimiento del acuerdo alcanzado en septiembre de 2024. Ese pacto se produjo bajo la supervisión de la Justicia, luego de que la Corte Suprema de Justicia de la Nación (CSJN) reconociera a la Ciudad un coeficiente del 1,55 en la distribución de la coparticipación, sumando ese porcentaje al 1,4% ya transferido automáticamente. Así, el coeficiente total para la Ciudad ascendía al 2,95%.

Advertisement

La CSJN dictó una medida cautelar a fines de 2022 que establecía la obligación del Gobierno Naciona de transferir estos fondos de manera diaria a través del Banco de la Argentina (BNA). Pese a esa orden, la administración de Alberto Fernández no realizó los pagos correspondientes en tiempo y forma. En esa instancia, la Ciudad había aceptado, a solicitud del Ejecutivo, que las transferencias se hicieran semanalmente desde el Tesoro nacional, aunque esa modalidad tampoco garantizó la regularidad de los envíos.

En los primeros meses posteriores al acuerdo de septiembre de 2024, el Gobierno cumplió con el pago de los fondos comprometidos. Sin embargo, a partir de julio, los pagos comenzaron a ralentizarse y se acumuló una deuda significativa por la que hasta este momento Jorge Macri reclamaba. Este atraso llevó a nuevas instancias de diálogo entre los equipos técnicos y políticos de ambas jurisdicciones.

La resolución de este conflicto se consolidó cuando el Gobierno nacional se comprometió a transferir a la Ciudad una cartera de bonos con vencimiento en siete meses, cubriendo así la deuda acumulada durante el último año. El acuerdo excluye la deuda anterior generada durante la gestión de Alberto Fernández, cuya cancelación sigue en disputa.

Advertisement

El conflicto por la coparticipación tuvo su origen en septiembre de 2020, cuando el entonces presidente Alberto Fernández dispuso, mediante el Decreto 735/2020, una reducción del porcentaje asignado a la Ciudad de Buenos Aires del 3,5% al 2,32%. Más tarde, el Congreso nacional sancionó la Ley 27.606, que redujo aún más ese coeficiente al 1,40% básico, sumando un monto fijo destinado a Seguridad.

Esta medida generó un reclamo inmediato de la Ciudad de Buenos Aires, que consideró inconstitucional la quita de recursos. La disputa escaló al ámbito judicial, hasta que la CSJN resolvió a favor de la Ciudad, estableciendo el coeficiente del 1,55%. No obstante, la administración nacional anterior no acató el fallo y no transfirió los fondos según lo dictado por la Justicia.

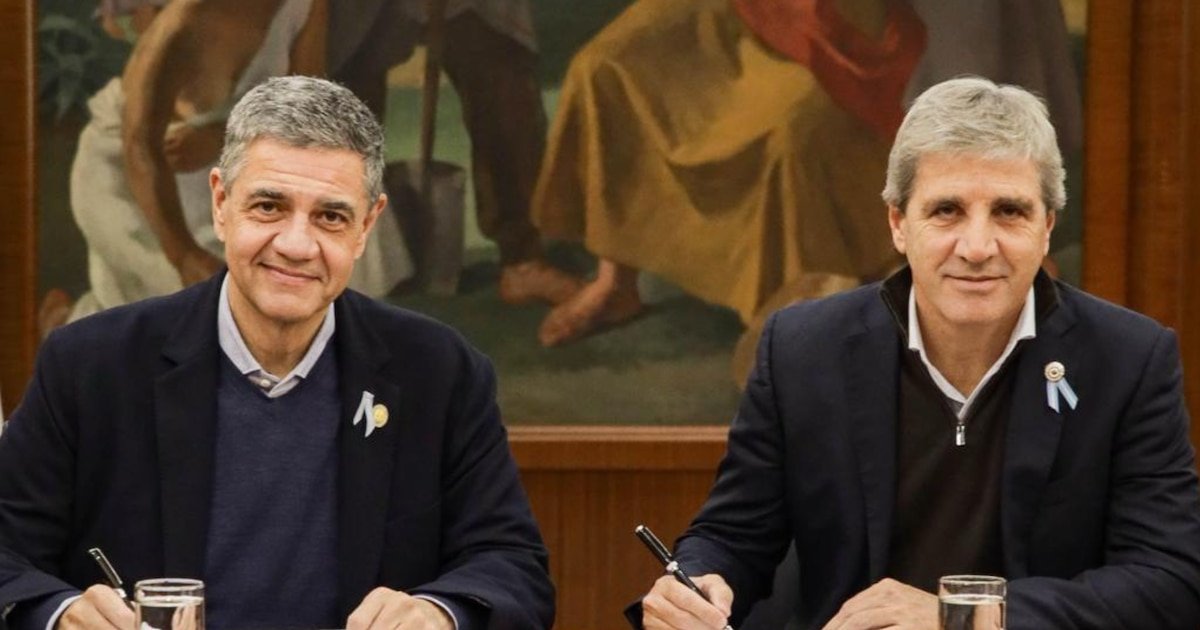
Jorge Macri - Luis Caputo
La Ciudad de Buenos Aires mantiene el reclamo por 6.000 millones de dólares vinculados a la reducción de la coparticipación desde 2020.

La normalización de la deuda actual forma parte del presupuesto 2026 de la Ciudad, que ya contemplaba la posibilidad de un acuerdo para regularizar los pagos atrasados. El entendimiento alcanzado ahora no incluye el pago de los USD 6.000 millones que la Ciudad reclama por la quita de recursos desde 2020. Este monto corresponde a fondos no transferidos tras la reducción intempestiva del coeficiente de coparticipación implementada por la gestión de los Fernández.

El acuerdo actual se limita exclusivamente al pasivo generado a partir de los retrasos en las transferencias posteriores al acuerdo de septiembre de 2024. La transferencia de una cartera de bonos con vencimiento a siete meses constituye el mecanismo elegido por el Gobierno nacional para cumplir con este compromiso. Las partes destacaron el carácter constructivo del diálogo que permitió arribar a esta solución en el corto plazo.

Advertisement

La Ciudad de Buenos Aires, por su parte, sigue evaluando alternativas legales y administrativas para obtener la cancelación total de la deuda acumulada desde la reducción de la coparticipación en 2020. El conflicto, que tuvo origen en una medida considerada inconstitucional por la administración porteña, permanece abierto en lo que respecta a los fondos anteriores a 2024.

Advertisement
Advertisement

ECONOMIA

Nueva herramienta bursátil: cómo es la caución en dólar cable

Published

on


La operatoria permite colocar o tomar fondos directamente en divisas sin incurrir en costos, ni riesgos, por conversión cambiaria.


Advertisement

Caución bursátil en dólares: características

  • Flexibilidad de plazos: está disponible para operaciones que van desde 1 hasta 120 días.
  • Transacciones y rendimientos 100% en dólar cable, eliminando costos y riesgos de conversión cambiaria.
  • Integración tecnológica inmediata: los Agentes que ya operan caución en pesos o dólares locales pueden utilizar esta modalidad sin realizar desarrollos tecnológicos adicionales, ni adaptar sus procesos habituales, detalla ByMA. 
  • Sistemas e identificación: las operaciones cotizan bajo un ticker específico por fecha de vencimiento con el formato CABLE-DDMM-U-CT-EXT (por ejemplo, una posición con vencimiento al 18 de septiembre se identifica como CABLE-1809-U-CT-EXT).

¿Qué permite el Dólar Cable?

Esquema de Garantías e incentivos


bonos,bolsa,tasas,billete,tasa,caja de ahorro,dólar hoy,precio dólar

Continue Reading

ECONOMIA

Luego de perder el juicio por la expropiación de YPF en EEUU, Burford reclama ahora ante el tribunal arbitral del Banco Mundial

Published

on


El Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (Ciadi), tribunal que depende del Banco Mundial, aceptó la solicitud de Burford Capital y abrió un arbitraje contra Argentina por la nacionalización de YPF.

La información fue confirmada a Infobae por fuentes del Gobierno que entienden en la causa.

Advertisement

Burford fue el gran perdedor de una demanda de más de 10 años contra el estado local. Ese bufete inglés había comprado los derechos para litigar a un par de empresas que acudieron a la justicia de Estados Unidos por considerarse perjudicados luego de expropiación de la petrolera, en 2012.

En junio pasado, en un fallo histórico para el país, la Corte de Apelaciones de Nueva York, dio de baja el falló en primera instancia contra Argentina y evitó el reclamo por unos USD 18.000 millones que había iniciado Burford y tenía un fallo favorable en primera instancia de la jueza Loretta Preska.

Burford Capital cotiza en Londres y Wall Street

Luego del duro revés, y que desplomara su cotización bursátil, Burford dijo que iba agotar las instancias que le quedaban: la corte Suprema de EEUU y el Ciadi. La acción de empresa hoy se desbarrancaba más de 7% y desde el días antes del fallo adverso de cámara hasta la actualidad, la empresa perdió más del 51% de su valor.

Advertisement

“Esto es otra instancia que arranca desde cero, nada tiene que ver con la victoria que consiguió argentina en los tribunales de Estados Unidos”, le aclararon fuentes oficiales a este medio.

“Hay 90 días para establecer el calendario procesal. Es un proceso distinto al litigio y, en general, el Ciadi no distribuye información sobre el caso, que era todo público. Solemos ser flexibles en eso y queremos que sea público el proceso, pero será parte de un acuerdo previo”, agregaron.

Una larga disputa

La disputa comenzó cuando el Estado argentino tomó el 51% de YPF, hasta entonces en manos de la española Repsol, mediante una ley aprobada por el Parlamento durante el Gobierno de Cristina Fernández. Burford Capital y la firma estadounidense Eton Park adquirieron los derechos de litigio e iniciaron acciones judiciales.

Advertisement

Preska condenó al Estado en 2023 a pagar USD 16.100 millones, una suma que con intereses llegaría a unos USD 18.000 millones, pero la Corte de Apelaciones del Segundo Circuito revocó el fallo el 27 de marzo.

La jueza estadounidense Loretta Preska

El tribunal resolvió que los reclamos contractuales de los accionistas contra el Estado argentino no eran admisibles bajo el derecho argentino y que las restantes demandas contra Argentina y la petrolera carecen de fundamento. También confirmó el rechazo de los reclamos contra YPF y devolvió el expediente para los procedimientos posteriores acordes con su decisión.

La sentencia fue aprobada por dos votos contra uno. Los jueces Denny Chin y Beth Robinson se pronunciaron a favor de Argentina, mientras que José Cabranes respaldó la posición de los demandantes. Los magistrados concluyeron que la Ley de Expropiación prevalece sobre el estatuto de la empresa.

Advertisement

La Cámara sostuvo: “Revocamos la sentencia dictada por el tribunal de distrito a favor de los demandantes en sus reclamos por incumplimiento de contrato contra la República, confirmamos la desestimación por parte del tribunal de distrito de los reclamos contra la República y YPF, confirmamos la sentencia dictada por el tribunal de distrito a favor de YPF y devolvemos el caso para que se realicen los procedimientos ulteriores de conformidad con esta opinión”.

En otro tramo, el tribunal señaló: “Sostenemos que las reclamaciones de los accionistas por daños y perjuicios derivados del incumplimiento de contrato contra la República Argentina y la empresa no son admisibles conforme al derecho argentino, y que las demás reclamaciones de los accionistas contra la República Argentina y la empresa carecen de fundamento”.

El Departamento de Justicia de Estados Unidos se había pronunciado en varias oportunidades durante las semanas previas a favor de la posición argentina.

Advertisement
Continue Reading

ECONOMIA

El BCRA apuesta a que los dólares de Vaca Muerta y el agro apuntalen las reservas y extiendan la estabilidad del dólar

Published

on


El Banco Central de la República Argentina (BCRA) se siente cómodo con el nivel de compra de divisas y considera que podría cumplir con el techo de la meta de reservas prevista para diciembre, aún cuando las adquisiciones de dólares se moderaron en agosto y septiembre. Además, proyecta una caída de los niveles de mora en lo que resta de 2026.

Fuentes oficiales indicaron que la entidad espera una mayor oferta de divisas hacia el cierre del año, motorizadas por la producción en Vaca Muerta y una cosecha de trigo que se prevé récord. En lo que va de septiembre, se adquirieron USD 149 millones, a un promedio de USD 13,5 millones por día.

Advertisement

La autoridad monetaria atribuye el menor ritmo actual de compras de divisas a la dinámica del mercado y descarta acelerar la acumulación de reservas si no existe una oferta genuina de dólares. Bajo esa lógica, el BCRA sostiene una posición pasiva: compra cuando hay disponibilidad en el mercado y evita intervenciones que puedan alterar la cotización.

“Si sobran, compraremos más”, resumieron fuentes de la entidad al explicar el criterio de intervención. La evaluación oficial es que el actual volumen de compras no resulta determinante para el nivel de reservas ni para la cantidad de pesos en circulación, en un contexto de menor presión sobre las variables financieras.

Advertisement

En agosto, la dinámica compradora registraron una desaceleración y sumaron USD 768 millones, muy por debajo de los montos incorporados en los meses previos. En julio habían alcanzado USD 2.162 millones, tras los USD 1.418 millones de junio. En mayo, abril, marzo, febrero y enero, los incrementos fueron de USD 2.596 millones, USD 2.769 millones, USD 1.671 millones, USD 1.557 millones y USD 1.158 millones, respectivamente.

Más allá de la tendencia bajista, a lo largo de 2026 ya se compraron USD 14.253 millones y en junio se cumplió el límite inferior de la meta anual pactada con el Fondo Monetario Internacional (FMI) de 10.000 millones de dólares. No se descarta alcanzar los USD 17.000 millones antes de que concluya el año.

El BCRA espera más oferta de dólares

A propósito del crecimiento de las compras de dólares de personas físicas, que en julio marcaron su mayor nivel del año, el BCRA considera que parte de operaciones realizadas no responde solo a decisiones de ahorro. Según esa lectura, las adquisiciones también abastecen circuitos paralelos y permiten canalizar pagos de importaciones y dividendos por parte de empresas que no acceden de forma directa al mercado oficial.

Advertisement

Para el BCRA, la compra de dólares durante agosto y septiembre tiene un carácter inusual, aunque compatible con el ciclo actual. Las fuentes consultadas señalaron que, después de un período de intervenciones más intensas, la menor adquisición de divisas permite evitar una mayor inyección de pesos en un mercado que hoy muestra una demanda concentrada en títulos públicos de corto plazo.

Sin sobresaltos en el tipo de cambio, la adquisición de dólares por parte del público sumó más de USD 3.300 millones en julio. El registro se convirtió en el valor máximo de 2026 y en la cifra más alta desde los comicios legislativos del año pasado.

Advertisement

Las operaciones brutas alcanzaron un nivel que no se observaba desde octubre de 2025, período en el que la volatilidad previa a la votación impulsó el monto a USD 4.731 millones. Luego del pico registrado en septiembre de aquel año, las compras efectuadas por personas físicas atravesaron una fase de descenso y se estabilizaron cerca de los USD 2.200 millones mensuales. El pago del aguinaldo y de gastos vinculados a tarjetas por el Mundial 2026 habrían incidido de forma estacional en esa aceleración.

En tanto, la expectativa oficial es que la oferta de divisas aumente hacia el final del año con la cosecha de trigo y el ingreso de dólares provenientes de la actividad energética. En esa proyección, Vaca Muerta aparece como uno de los principales factores para reforzar el frente externo.

Fuentes del organismo definieron esa perspectiva como un “tsunami” de petróleo, gas, y minería. El argumento es que la expansión de esos sectores debería traducirse casi inevitablemente en mayores flujos de dólares y, a partir de allí, en una acumulación de reservas.

Advertisement

El BCRA sostiene que las reservas deben crecer como consecuencia de una economía más estable, con menor inflación, inversiones y un sector exportador fortalecido. Desde esa visión, la compra de dólares no debe constituir un objetivo autónomo ni una herramienta para influir sobre el tipo de cambio.

“Si compramos reservas cuando no hay oferta, somos factor distorsivo en esa dinámica de mercado”, señalaron fuentes de la entidad. La referencia apunta a diferenciar la estrategia oficial de una intervención destinada a sostener un valor determinado para el dólar.

¿Pico de la mora?

El otro frente que sigue el Banco Central es el de la calidad crediticia, en medio de la morosidad de las familias y empresas en niveles récord. De acuerdo con fuentes del organismo, la mora ya alcanzó su punto más alto, aunque persisten dudas sobre la velocidad de la mejora. La previsión oficial es que los indicadores muestren cifras inferiores en los meses que restan hasta diciembre.

Advertisement

Podemos discutir cuánto y a qué velocidad, pero de acá a fin de año vamos a tener números más bajos”, afirmaron fuentes del BCRA sobre la evolución de los incumplimientos en el sistema financiero.

Según estimaciones de la consultora 1816 en base a datos Central, el nivel de irregularidad general en el sector privado no financiero avanzó del 7,63% en junio al 7,73% el mes pasado. Los atrasos superiores a 90 días en los créditos concedidos a las familias ascendió del 12,77% al 12,94%, mientras que el incumplimiento en el segmento corporativo subió del 3,50% al 3,61 por ciento.

Advertisement

En tal sentido, el BCRA identifica tres factores que condicionan la expansión del crédito. La primera es el menor universo de clientes elegibles. Desde esa óptica, los bancos comenzaron 2024 con información incompleta sobre los deudores y, a medida que reunieron datos, delimitaron con mayor precisión el segmento al que están dispuestos a prestar.

El BCRA busca ampliar ese universo mediante una mejora de la calidad crediticia. Entre las herramientas en evaluación figuran mecanismos para abaratar o facilitar avales y garantías, con el objetivo de reducir el riesgo para las entidades y habilitar préstamos a personas y empresas que hoy quedan fuera del sistema.

El segundo aspecto es el uso que los bancos darán a su liquidez. La autoridad monetaria sostiene que las entidades mantienen criterios conservadores y privilegian créditos con respaldo suficiente. En ese marco, se descartan cambios inmediatos en los encajes para aumentar la oferta de dinero y, por ende, del crédito.

Advertisement

La tercera variable es el financiamiento en dólares. Desde el Central señalaron que ese segmento todavía tiene espacio para crecer, aunque no anticiparon medidas de corto plazo para impulsarlo. La prioridad, indicaron, pasa por consolidar un sistema en el que los bancos puedan prestar con mayor información, mejores garantías y una mora en descenso.

La entidad también espera que una economía con menor inflación y una mayor disponibilidad de dólares permita separar con más claridad los roles entre el Tesoro y el Banco Central. Según esa lógica, esa transición reducirá el peso de la asistencia monetaria al sector público y reforzará la función del BCRA como administrador de la moneda y garante del funcionamiento del sistema financiero.

Corporate Events,South America / Central America,Government / Politics

Advertisement
Continue Reading

Tendencias