Connect with us

ECONOMIA

El impresionante aumento en dólares y el cambio de anatomía del Merval en lo que va del gobierno de Milei

Published

on


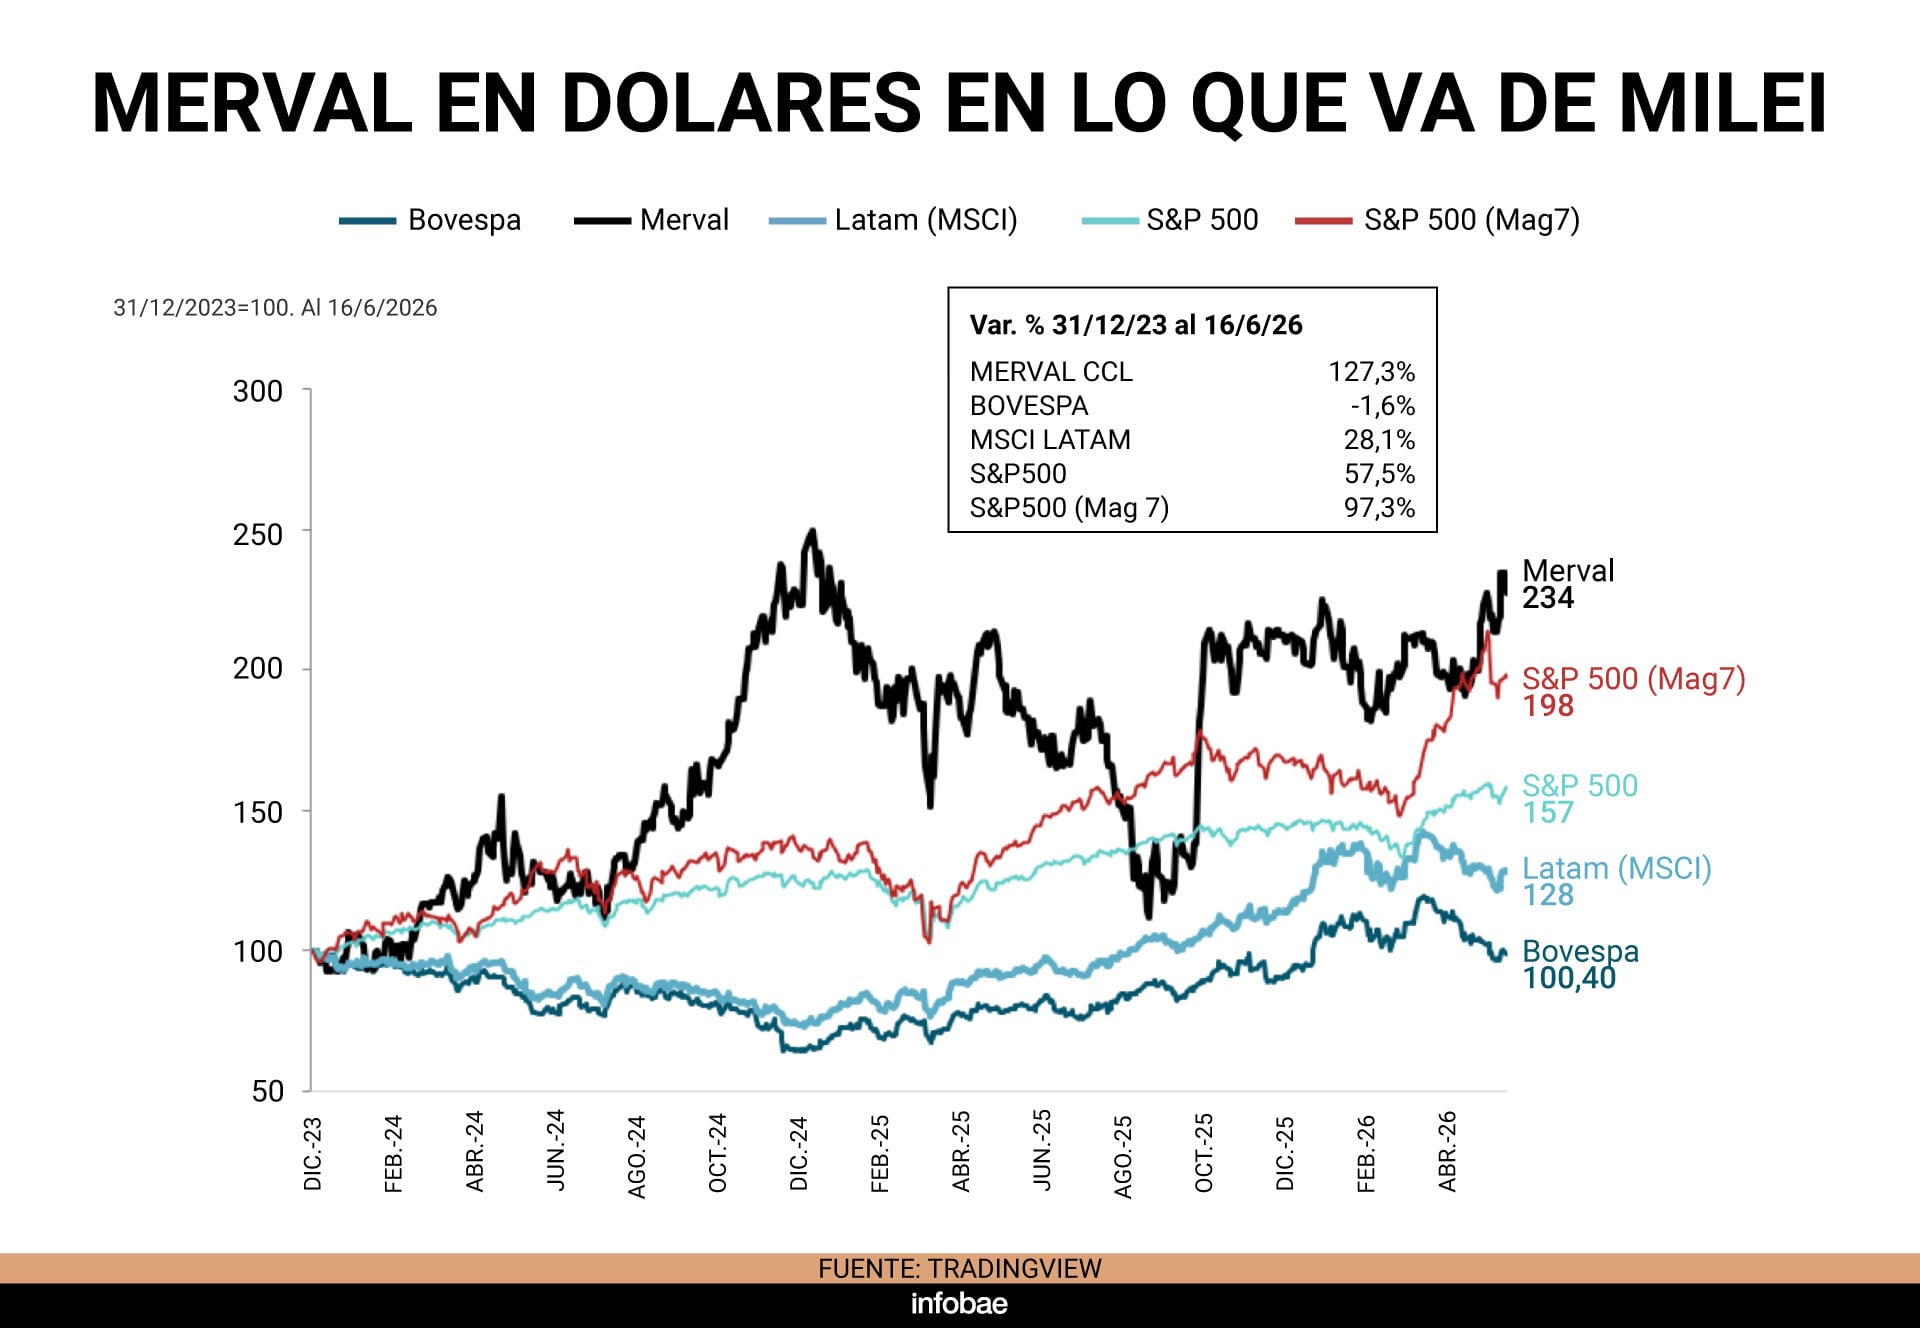
Entre fines de diciembre de 2023, a poco de asumir el gobierno de Javier Milei, y el martes pasado, el índice Merval de acciones de bolsa de Buenos Aires medido en dólares CCL aumentó un 127 por ciento. Para dimensionar ese desempeño, un informe de Quantum precisa que en el mismo período el índice Bovespa, de la bolsa de San Pablo, subió 1,6% y el índice MSCI (por Morgan Stanley Capital International) para América Latina aumentó 28%, un ritmo cinco veces menor.

Además, el informe de la consultora comparó el resultado del Merval en dólares con el del S&P 500 de Estados Unidos, que en igual período aumentó 57%. El índice porteño incluso dejó atrás al subíndice tecnológico “Magnificent 7” (por las “tecnológicas” Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia y Tesla), cuyo crecimiento fue del 97 por ciento.

Advertisement

Según Quantum, el extraordinario rally del Merval en dólares CCL se debe mayormente a dos factores: el “riesgo país” o costo de capital en la Argentina y a la composición particular del índice, que además tuvo un notable cambio de anatomía, con un fortísimo aumento de la incidencia de los sectores financiero y energético y una no menos notable pérdida de los sectores productores de bienes (“Materiales”), en tanto la incidencia de los “servicios públicos” mantuvo invariada su participación.

El riesgo país pasó de niveles de 1.900 puntos básicos a fines de 2023 a cerca de 420 en los últimos días. Pero, observa el informe, “a pesar de que la baja en el período es muy significativa, continúa siendo superior y menos estable que en otros países de la región”. Por caso, el riesgo de Brasil es de 200 puntos (menos de la mitad) y la tasa base o mojón del cálculo del costo total de endeudarse para la Argentina, que son los bonos del Tesoro de EEUU a 10 años, pasó de 3,88% a 4,43% en el mismo período, neutralizando unos 55 puntos de la disminución o mejora del riesgo país.

infografia

“En términos generales, la reducción del riesgo país conlleva mejores condiciones para el acceso al financiamiento del sector privado. Ello mejora las expectativas del flujo de fondos de las empresas y su rentabilidad. A menor riesgo país o costo de capital, mejores condiciones de acceso a financiamiento y perspectivas de las compañías, proceso que impacta positivamente en la valuación del índice.

Advertisement

La combinación de ordenamiento macroeconómico general, y fiscal en particular, y las “muy buenas expectativas sobre el futuro de sectores específicos de la economía”, resalta el informe, contribuyeron a la baja del riesgo país y a que el Merval en dólares se acerque a los máximos históricos.

No menos espectacular que el aumento del índice son los cambios en su interior. El 49% de la actual capitalización del índice (contra 45% a fines de 2023) está representada por compañías de petróleo y gas (YPF sola explica el 32%), ahora menos expuestas a medidas gubernamentales “dada la situación y evolución internacional del sector y el marco específico que se dio en Argentina para su desarrollo”, dice el informe, en referencia a los precios internacionales y el RIGI.

Mucho más impresionante aún es el aumento de la participación de los bancos y empresas financieras, que casi se duplicó (pasó del 18 al 33%), con pesos muy destacados de Grupo Galicia (13%) y Banco Macro (9%). Se trata, justamente, del sector más expuesto a la evolución del costo de capital o riesgo país y por lo tanto el más favorecido por su reducción.

Advertisement

El sector de servicios públicos representa el 8,6% y el de materiales/industriales el 8,1%, contra el 26,9% de fines de 2023 con fuerte participación de Mirgor en ese momento. En definitiva, la evolución del índice refleja la pérdida relativa del conjunto de empresas productoras de bienes e integrantes del sector “Materiales” de la economía.

Las variaciones por sector muestran lógicamente la misma evolución, en la que también cuentan las perspectivas de negocios.

El sector de Petróleo & Gas aumentó 183% entre 2023 y 2026, contra un aumento del 31% del mismo sector en el S&P 500. “Mientras que en el Merval el sector representa 49% de la capitalización total de mercado, en el S&P 500 es apenas el 3% del total”, dice un pasaje del informe, lo que describe cierta anomalía.

Advertisement

Del mismo modo, mientras el sector financiero pesa 33% en el Merval, su incidencia en el S&P 500 es del 12 por ciento. Mientras en Wall Street las acciones financieras crecieron un de por sí notable 44%, en el mercado local volaron un impresionante 230%, lo que apuntaría a que tienen con qué afrontar el preocupante aumento de la morosidad bancaria y financiera, que en abril llego a su mayor nivel en 20 años.

Por último, mientras en el S&P 500 las “Magníficas 7” de Hi Tech representan el 38% de la capitalización, en el Merval no hay empresas que puedan considerarse “tecnológicas”.


Merval,Quantum,Bancos,Energia,YPF,S&P 500,Materiales,Ultimas noticias

Advertisement

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

¿Crecimiento, estancamiento o recesión?

Published

on


La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes

  1. Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
  2. Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
industria-pyme-portada
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
  1. estacional (compuesta por factores que se repiten sistemáticamente todos los años),
  2. irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
  3. tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
PUSSETTO 2410
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana


fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Advertisement
Continue Reading

Tendencias