
ECONOMIA
El mercado argentino se quedó afuera del fuerte repunte de Wall Street del último mes: ¿hay chance de mejora?

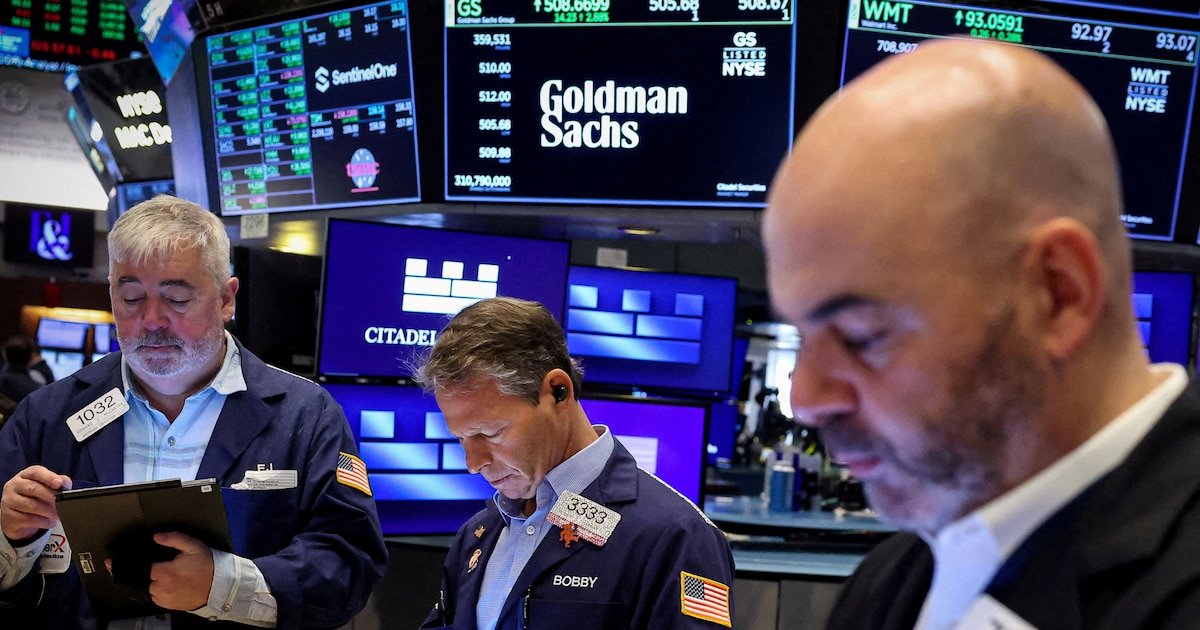
El mercado neoyorkino tuvo su mejor mes desde la salida de la pandemia. En abril el índice Nasdaq (que agrupa a las acciones tecnológicas) rebotó 15% y el S&P 500 otro 11 por ciento. En ambos casos tocaron nuevos máximos y dejaron atrás el cimbronazo que habían sufrido en marzo por efecto de la guerra. Sin embargo, para las acciones y bonos locales esta mejora en el humor de los inversores pasó de largo.
El S&P Merval acumuló en el mismo período una caída de casi 8 por ciento. Hubo un castigo mayor a las acciones bancarias, mientras que las de energía también cayeron pero en una proporción mucho menor.
A los valores actuales, el índice de acciones líderes del mercado porteño se ubica en un equivalente de 1.850 dólares, alejándose de la zona de 2.000 dólares que los analistas consideraban un piso. En el mejor momento del 2024, en medio de un gran rally en el primer año de Javier Milei, llegó a niveles de 2.400. Esto significa que el mercado debería subir 30% para volver a aquellos valores.
Haciendo foco en los principales sectores, los ADR de los bancos argentinos que cotizan en Wall Street sufrieron caídas significativas. En los últimos 30 días, Macro cayó 10% y Galicia casi 14 por ciento. Supervielle la pasó todavía peor y cae 17,5% siempre en dólares para el mismo plazo.
Estas pérdidas fueron solo parcialmente compensadas por el sector de energía, que en realidad había subido fuerte en marzo por el aumento del barril del petróleo en medio de la guerra entre Estados Unidos e Irán. YPF se mantuvo cerca de los USD 45, casi sin cambios en el último mes, Vista acumulo una suba de 4,5% y se mantiene arriba de USD 70, mientras que Pampa perdió casi 10% (es una compañía que tiene hoy más peso en el sector eléctrico y gas que en petróleo).
Con los bonos en dólares sucedió algo parecido. Ayer el riesgo país tuvo un nuevo repunte y quedó en niveles de 558 puntos básicos. Y durante abril no lograron sostener la mejora que habían tenido luego del anuncio de garantías del Banco Mundial para ayudar al financiamiento del Gobierno en los próximos meses.
Una de las explicaciones por las cuales el mercado local no logró acoplarse a Wall Street va más allá del contexto interno. En realidad, los emergentes en general quedaron rezagados y no pudieron acoplarse a esa suba del mercado neoyorkino. Es evidente que los inversores aprovecharon las caídas que habían sufrido muchas empresas por la guerra para retomar posiciones. Los buenos balances en especial en tecnología le dieron un impulso adicional al sector en las últimas ruedas de abril.
Pero aún así el mercado local estuvo más castigado que el resto. Como siempre sucede en estos casos, no hay una sola causa sino varias detrás de esta debilidad. La caída de más de 2% de la actividad en febrero y el pico inflacionario de marzo fueron datos negativos que jugaron en contra tanto de acciones como de bonos. El aumento de la mora a más de 10% del total de la cartera del sistema, uno de los síntomas de sectores con problemas de ingresos, afectó de manera directa a los bancos.
Esta debilidad trajo aparejada además caídas de los índices de confianza del consumidor y del Gobierno, que son seguidos de cerca por los inversores. Y esto trae al mismo tiempo las dudas respecto a lo que podría suceder en las elecciones presidenciales.
La incertidumbre política también se siente en los bonos, como quedó de manifiesto en las últimas colocaciones del Tesoro en el mercado local. Mientras que el Bonar 2027 se colocó a un rendimiento de solo 5,1% anual en dólares, el Bonar 2028 (es decir que vence solo un año después) salió al 8,7% anual. La diferencia en este caso es la incertidumbre por el proceso electoral del año que viene.
La mirada de los inversores estará puesta ahora en los datos económicos. Una reactivación más fuerte de la economía, baja de la inflación y disminución de la mora en los próximos meses serían fundamentales para la recuperación del mercado, tanto acciones como bonos. Claro que se trata de una mejora que quedó todavía a mitad de camino luego de la victoria del oficialismo en las elecciones legislativas de octubre pasado.
North America







ECONOMIA
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
El autor es analista de PPI (Portfolio Personal Inversiones)
nyse,shares,stock market
ECONOMIA
El riesgo país volvió a superar los 700 puntos y la volatilidad internacional golpeó a los bonos argentinos
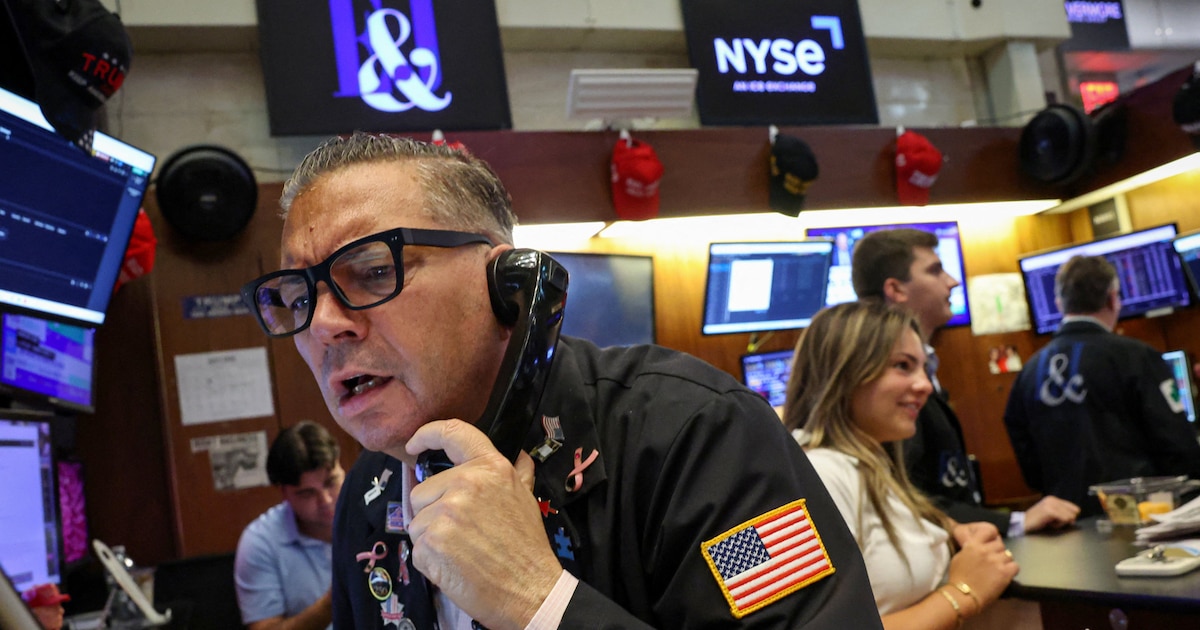
Wall Street atravesó una semana de altibajos: aunque el Dow Jones de Industriales avanzó un 0,5%, los valores tecnológicos iniciaron un proceso de baja de cotizaciones (el Nasdaq cayó 1,7%) que amplificó la aversión al riesgo y relegó a los activos de países emergentes.
“Las acciones estadounidenses cayeron ante las dudas sobre el gasto en inteligencia artificial y los balances del sector tecnológico. La búsqueda de refugio hizo bajar los rendimientos del Tesoro, mientras el petróleo avanzó por la tensión en Medio Oriente”, señaló Cohen Aliados Financieros.
Factores locales, como los flojos datos de actividad económica de agosto y el índice de salarios informados por el Indec influyeron por su lado a la tendencia de acciones y bonos, que sondearon el jueves 22 -en términos generales- sus cotizaciones más bajas en un año.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
No obstante, con un repunte de más de 4% el viernes desde aquel piso, el nuevo índice de la Bolsa de Comercio de Buenos Aires, el MSCI Merval, registró esta una ganancia en pesos de 2,2% en el balance semanal, en los 102.200 puntos. En dólares el panel líder quedó prácticamente sin variantes entre puntas.
Los títulos hard dollar de Argentina cedieron 2,2% en promedio en las cinco ruedas operativas de la semana. El riesgo país de JP Morgan avanzó cerca de 60 unidades, a 707 puntos básicos, un máximo desde el 24 de octubre de 2025.
“El desempeño del índice estuvo fuertemente influenciado por el contexto internacional desfavorable para la renta variable global, y, en lo local, un dato de actividad que mostró una recuperación más lenta de lo esperado”, sintetizó IEB.
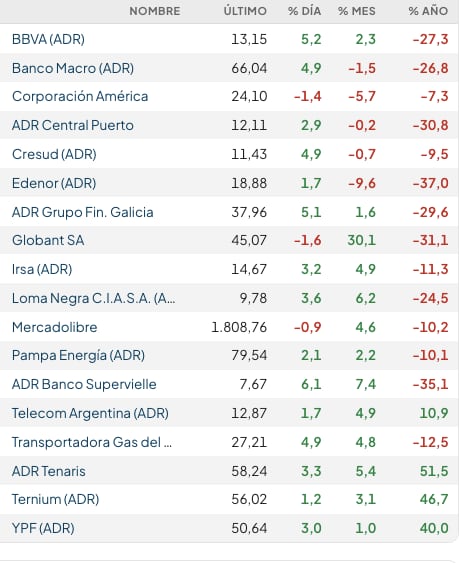
Juan Manuel Franco, economista jefe de Grupo SBS, consideró que “el mercado internacional tuvo el jueves un fuerte sell-off en tecnológicas, con la incertidumbre geopolítica también sumando ruido” e indicó que “en este contexto, bajaron los rendimientos de bonos del Tesoro norteamericano, con el de 10 años cayendo a 4,95%, en el clásico movimiento de flight to quality”.
“Los bonos soberanos argentinos no logran revertir la tendencia a la baja, con el riesgo país que supera los 700 puntos, nivel no visto desde la semana posterior a las elecciones legislativas de octubre 2025. Consideramos que el mercado va poniendo en precios la prima electoral, por lo que además de variables clave como las cuentas públicas y la acumulación de reservas, el seguimiento de variables de la economía real con incidencia sobre el humor social serán fundamentales”, refirió Juan Manuel Franco.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Este deterioro de la percepción crediticia coincidió con un comportamiento dispar en la curva de los títulos públicos soberanos”, expresó Ignacio Morales, Chief Investments Officer de Wise Capital.
El economista Gustavo Ber señaló que los inversores “reconocen que las próximas elecciones representan principalmente un plebiscito sobre el régimen económico actual y, por ende, sobre su sustentabilidad política en el tiempo.
“Tras años de esfuerzos sociales en el marco de un plan de estabilización que buscó, en simultáneo, promover fuertes inversiones en los sectores de energía y minería, resulta entendible el cansancio de gran parte de la sociedad respecto del proceso de normalización. De allí que el gobierno venga haciendo énfasis en la importancia de dar continuidad al rumbo para ver, a futuro, los frutos de un mejor clima de inversión”, continuó el titular del Estudio Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Estimamos que la continuidad del Gobierno incorporada en los precios ahora está en torno al 63%, frente al 80% de julio. Estas probabilidades reflejan, en parte, el aumento de las primas de riesgo a nivel global y están vinculadas a una visión implícita de los inversores según la cual, en un escenario negativo, la probabilidad de default aumentaría gradualmente luego de un salto inicial, algo que puede observarse al analizar las valuaciones relativas”, puntualizaron los analistas de Max Capital.
“En el plano real, la economía argentina ofrece una imagen de fuertes contrastes. La producción de petróleo alcanzó un nuevo récord y el sector energético acumuló un superávit significativo, pero las ventas en supermercados y autoservicios mayoristas volvieron a retroceder. La confianza del consumidor mostró una mejora mensual modesta, sostenida por bienes durables y con expectativas futuras todavía en baja”, definieron los analistas de Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Martin Mazza , director de MM Investments, aseguró que “el verdadero desafío de Argentina ya no pasa solamente por ordenar las cuentas públicas o reducir la inflación, sino por transformar esa estabilidad en confianza, inversión y acceso genuino al crédito internacional. Mientras el riesgo país permanezca elevado, no solamente se verá afectado el financiamiento del Estado, sino también el costo de capital de las empresas y sus posibilidades de crecimiento”.
TSA Bursátil indicó que “la semana volvió a mostrar debilidad para la renta fija hard dollar, que fue acompañada por la renta variable, aunque esta última con una recuperación durante el viernes. Las caídas llevaron al riesgo país a superar los 700 puntos básicos, con una dinámica mixta para la renta fija emergente, y una curva de Treasuries que se desplazó hacia abajo a lo largo de los vencimientos”.
Suba del dólar y compra de reservas
En el mercado de cambios, el dólar confirmó el sendero de suave deslizamiento para avanzar en todas las ruedas operativas. El dólar mayorista quedó ofrecido a $1.529,50, un nuevo máximo nominal. En la semana acumuló un incremento de 11,50 pesos (+0,8%).
El BCRA estableció el techo para el esquema de bandas cambiarias en los 1.943,56 pesos. El tipo de cambio oficial quedó a 414,06 pesos o 27,1% de ese limite para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar mayorista anota ahora un alza de 12,5 pesos o 0,8% en octubre; una ganancia de 74,50 pesos o 5,1% en lo que va de 2026, y un ascenso de 50,50 pesos o 3,4% en los último doce meses.
Las paridades bursátiles del dólar también subieron en un rango de 23 a 27 pesos, para anotar máximos nominales: el “contado con liquidación” finalizó $1.653,17, y el dólar MEP, a 1.560,17 pesos.
El dólar al público terminó a $1.550 para la venta, según la referencia del Banco Nación. En la semana el billete minorista subió 15 pesos o 1 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.549,77 para la venta y $1.496,32 para la compra.
El dólar blue quedó ofrecido a $1.565, para anotar una suba semanal de 10 pesos o 0,7 por ciento.
El BCRA compró USD 270 millones en el total de cinco ruedas. Las reservas internacionales brutas cedieron USD 33 millones, a USD 50.203 millones, debido puntualmente a la variación de precios de activos como el oro.
Business,Corporate Events,North America
ECONOMIA
La inflación se resiste a bajar del 2%: qué espera el mercado para el resto del año y cuáles son los riesgos para el año que viene
La estacionalidad también aparece entre los factores que explican las dificultades para consolidar una trayectoria descendente
- La debilidad de la demanda limita la capacidad de las empresas para trasladar mayores costos a los consumidores.
- La inercia de los ajustes de tarifas y combustibles y determinados aumentos estacionales impiden que el índice general descienda con mayor rapidez.


La carne y los combustibles pueden meter ruido y hacer que la inflación esté más cerca del 2% que del 1,5% (Menescaldi)

Para noviembre y diciembre esperamos que la inflación oscile entre 1,7% y 2% (Caprarulo)

Aunque la Argentina registra un superávit comercial importante, la compra de divisas por parte de los particulares podría intensificarse ante la incertidumbre electoral (Sigaut Gravina)

Una eventual normalización de la región, acompañada por una reducción de los costos energéticos, podría favorecer una desaceleración más rápida de la inflación (Caamaño)

Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street

El ruido discursivo de Milei y los límites que le imponen la política y la economía

La Montada en las tribunas y “palos para todos”: cuando la dictadura detuvo a la hinchada de Nueva Chicago por cantar la marcha peronista

Juan José Campanella habla de la serie sobre la tragedia que atravesó Matías Bagnato: “A veces el mal no tiene redención”

Furor por la visita del papa a Uruguay: se agotaron las entradas para la vigilia en el Estadio Centenario y la misa central

Las lágrimas felices del pequeño Joaquín después de que Messi le firmara una camiseta en Oviedo: ‘Significa todo para mí y doy gracias’

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD16 horas ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales


