Connect with us

ECONOMIA

El plazo fijo no paró de sufrir un nocaut tras otro: qué pasará tras nuevo dato de inflación

Published

on


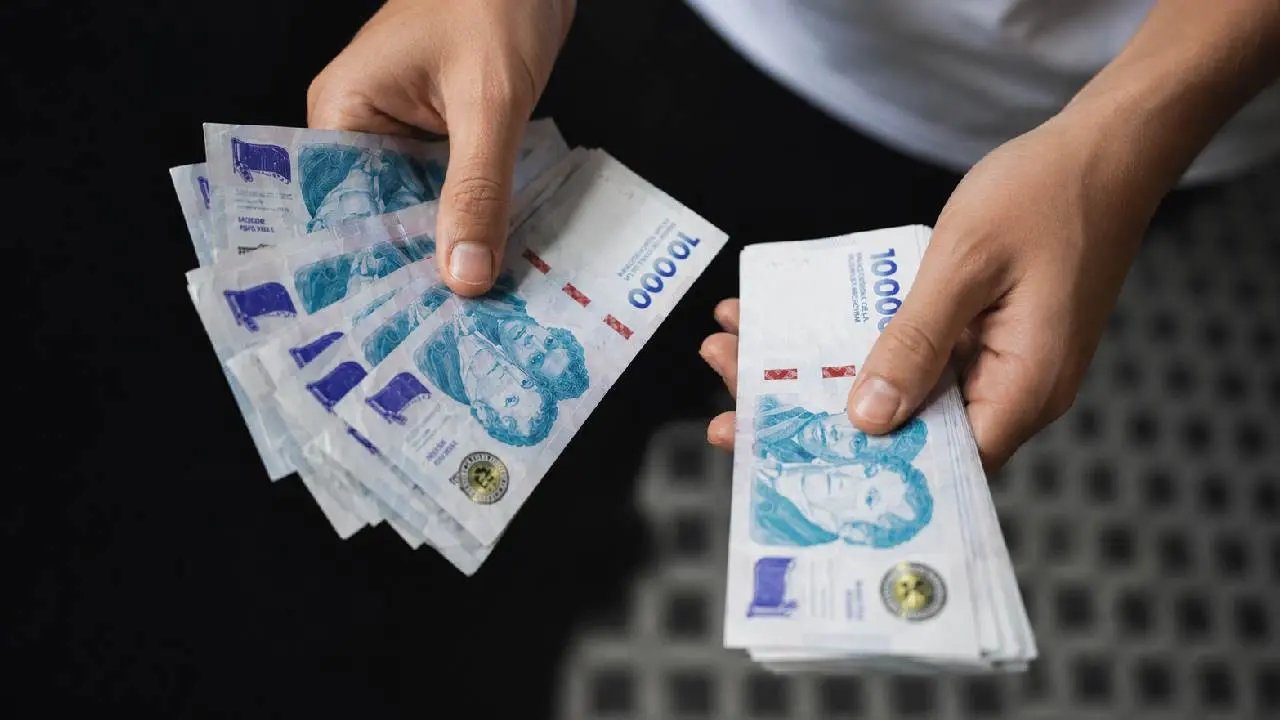
El nuevo dato oficial de la inflación de abril del Indec, que fue del 2,6% mensual —un nivel acorde a lo previsto por el mercado y la cifra más baja desde noviembre pasado—, pone de relieve la situación del plazo fijo tradicional. Esta es una de las principales inversiones de los argentinos, pero viene «perdiendo» hace varios meses frente a los precios de la economía.

Es decir que, pese a registrarse la menor inflación de los últimos cinco meses, el plazo fijo tradicional sigue ofreciendo una renta negativa. En concreto, hoy un depósito minorista para personas humanas en cualquier banco líder, por un lapso de 30 días —tiempo mínimo de encaje requerido para este instrumento—, paga una tasa nominal anual (TNA) de entre el 15% y el 19,5%, según la entidad seleccionada.

Advertisement

Por lo tanto, la renta de un depósito en pesos es de un mínimo del 1,23% y de un máximo del 1,6% mensual. Esto significa que rinde la mitad, o menos, que el avance del resto de los precios en el mismo período. Incluso en bancos chicos, donde la tasa ofrecida es mayor para captar liquidez y luego prestarla, se está ofreciendo un interés máximo del 24% de TNA, que equivale a una renta del 1,97% cada 30 días.

En resumen, todos los bancos están ofreciendo una tasa negativa en sus plazos fijos respecto a la inflación. No obstante, la perspectiva de los economistas es que el índice de precios al consumidor (IPC) siga disminuyendo en los próximos meses, por lo que podría acercarse al rendimiento que ofrece una colocación tradicional.

«La inflación desaceleró con fuerza en abril y marca que el pico inflacionario del primer trimestre habría quedado atrás. El IPC nacional avanzó 2,6%, lo que representa 0,8 puntos porcentuales menos que en marzo. Es la primera baja mensual luego de diez meses consecutivos de aceleración«, opina Santiago Casas, economista jefe de EcoAnalytics.

Advertisement

Incluso algunos expertos consideran que esta disminución del ritmo de avance de los precios puede ser más relevante en mayo. «En los últimos meses la inflación le ganó al plazo fijo, aunque en mayo creo que van a estar parejos», afirma a iProfesional Camilo Tiscornia, economista y director de C&T Asesores.

Plazo fijo, inflación y dólar

El dato positivo para el plazo fijo tradicional es que sigue superando al avance del precio del dólar, que es la otra referencia de inversión para los ahorristas. Por ende, como viene sucediendo durante el año, hacer tasa en pesos resulta mucho más rentable que comprar divisas.

En cifras, en lo que va de mayo, la cotización del dólar mayorista apenas asciende un 0,1%, mientras que en 2026 cae alrededor del 4,5%. Es decir, retrocede en el año mientras que el plazo fijo tradicional gana cerca del 9%.

Advertisement

En base a las proyecciones de bancos y consultoras locales y del exterior, encuestados en el último informe mundial FocusEconomics, para todo el 2026 la devaluación podría oscilar el 16%. «Por ahora está abajo el plazo fijo tradicional, pero respecto de la expectativa de devaluación sigue siendo interesante», concluye Fernando Baer, economista jefe de la consultora Quantum.

Por el lado de la inflación prevista, el plazo fijo tradicional podría comenzar a ganar terreno. «La baja de la inflación hace que el rendimiento real de las colocaciones financieras sea menos negativo, recuperando terreno inclusive con respecto al tipo de cambio real», reflexiona Darío Rossignolo, economista y profesor de Finanzas Públicas en la Facultad de Ciencias Económicas de la UBA.

Plazo fijo tradicional: ¿cuándo podría volver a ganar?

En el último Relevamiento de Expectativas de Mercado (REM) publicado por el Banco Central, que promedia la visión de más de 40 economistas, los analistas consideran que el IPC de mayo será del 2,3% y para junio estiman una baja al 2,1%. En tanto, para julio se prevé un 2% y para agosto un 1,8%.

Advertisement

Bajo este escenario, se espera que las rentabilidades en pesos se acerquen al avance de la inflación, aunque el instrumento todavía tendría por delante algunos meses más de renta negativa.

«El plazo fijo tradicional sigue perdiendo poder de compra porque la tasa sigue estando por debajo de la inflación del mes. Parece que esto se mantendría; no es probable que la tasa de un depósito suba mucho cuando los bancos no tienen intención de ampliar la cartera de préstamos por los niveles de mora que estamos viendo», sentencia Pablo Repetto, jefe de Research de Aurum.

Por lo tanto, el plazo fijo tradicional podría volver a ser ganador en los próximos meses, siempre y cuando no continúe la baja de las tasas de interés con el fin de reactivar la economía. Cabe destacar que, en los últimos dos meses, la tendencia marcó una caída de hasta 7 puntos porcentuales en la renta ofrecida por los bancos para los depósitos.

Advertisement

«Si bien esperamos que la inflación siga desacelerando, también vemos que las tasas reales continuarán siendo negativas en el corto plazo», advierte el equipo de Research de PUENTE.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasas,tasa,banco,ahorro,inversión,home banking,caja de ahorro

Advertisement

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

¿Crecimiento, estancamiento o recesión?

Published

on


La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes

  1. Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
  2. Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
industria-pyme-portada
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
  1. estacional (compuesta por factores que se repiten sistemáticamente todos los años),
  2. irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
  3. tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
PUSSETTO 2410
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana


fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Advertisement
Continue Reading

Tendencias